

Applied Digital (APLD) construit et loue des centres de données IA pour des clients cloud. L'activité d'hébergement traditionnelle fournit une base opérationnelle, tandis que de grands campus dotés d'une puissance électrique prête à l'emploi créent une voie vers des revenus locatifs récurrents pour le calcul haute performance. La capacité louée seule ne génère pas de loyer : la construction, les raccordements aux réseaux d'utilité, les transferts aux clients et les conditions de financement déterminent le moment où ces campus commencent à générer des rendements pour les actionnaires existants.
Le dernier trimestre a montré une croissance rapide des revenus accompagnée d'une construction coûteuse. Les ventes d'Applied Digital au T1 fiscal 2027 ont atteint 341,9 millions de dollars, dont 65,8 millions de dollars de loyer de base HPC et 183,5 millions de dollars de revenus d'aménagement locataire, tandis que la perte GAAP pour les porteurs d'actions ordinaires s'est élargie à 221,0 millions de dollars. Les liquidités et les liquidités soumises à restrictions ont atteint 3,7 milliards de dollars contre 6,4 milliards de dollars de dette. D'autres transferts doivent augmenter les loyers récurrents plus rapidement que les coûts d'intérêts et de construction.
Deux visions concurrentes encadrent les prévisions boursières pour Applied Digital pour le reste de 2026 :
- Le scénario de croissance : Les campus IA loués atteignent leurs dates de mise en service, le loyer de base récurrent augmente, et les investisseurs gagnent en confiance dans le pipeline de revenus contractuels à terme de base d'environ 36 milliards de dollars.
- Le scénario de risque : Les retards, le financement coûteux, la concentration des clients et les ventes d'aménagement irrégulières rendent la hausse des revenus moins précieuse pour les actionnaires ordinaires.
Ce guide analyse le modèle commercial d'Applied Digital, ses derniers résultats, les objectifs de Wall Street, trois scénarios de prix conditionnels et comment trader les contrats à terme sur l'action APLD via BingX TradFi.
Les 5 points essentiels pour les investisseurs d'Applied Digital en octobre 2026
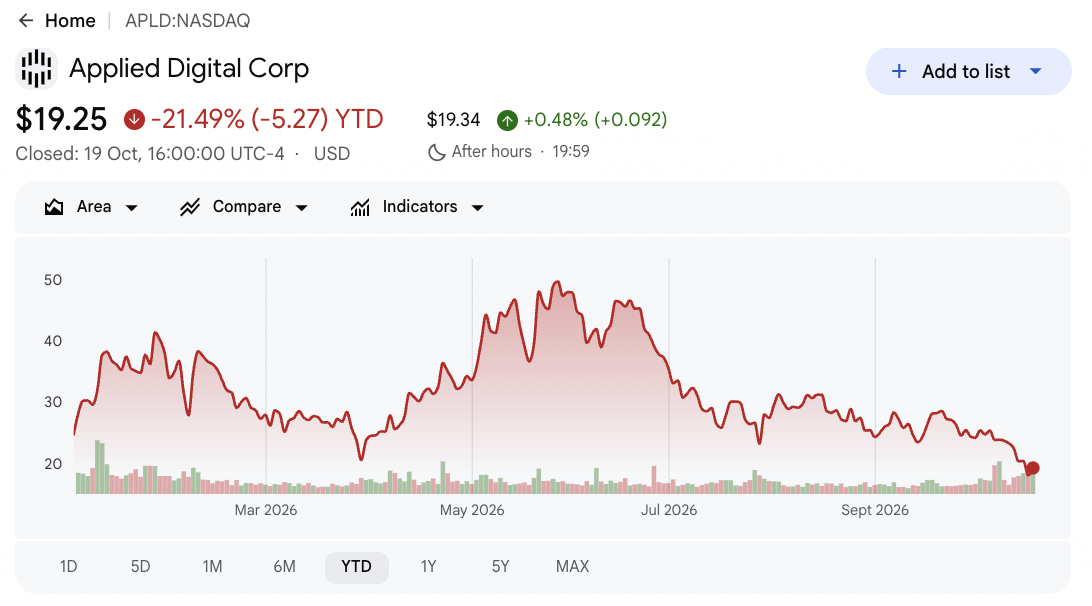
- L'action a perdu du terrain malgré une croissance rapide. Les actions APLD ont clôturé le 2026-10-19 à 19,25 $, en baisse de 21,49 % depuis le début de l'année. Le marché actualise l'incertitude liée à la livraison des projets et au financement plutôt que d'extrapoler simplement la hausse des revenus de 322 % en glissement annuel.
- La composition des revenus importe davantage que le chiffre brut. Le chiffre d'affaires du T1 fiscal a atteint 341,9 millions de dollars ; l'hébergement HPC comprenait 65,8 millions de dollars de loyer de base et 183,5 millions de dollars de services d'aménagement. Les travaux de projet ne doivent pas être traités comme des revenus de bail récurrents équivalents.
- La puissance louée est significative mais prend du temps. Applied Digital a déclaré 1,41 gigawatt sous bail sur cinq campus américains et environ 36 milliards de dollars de revenus contractuels à terme de base sur ces baux. Il s'agit d'une valeur contractuelle future, et non de revenus déclarés actuels ou de liquidités.
- Les transferts physiques constituent le test à court terme. Polaris Forge 1 disposait de 175 mégawatts en service au 2026-08-31 et de 250 mégawatts après une phase du 2026-10-01. La direction visait 300 mégawatts en service en Dakota du Nord d'ici la fin 2026 ; les investisseurs peuvent vérifier la capacité livrée par rapport à ce jalon.
- Le financement détermine le résultat pour les actionnaires. Les liquidités, les liquidités en équivalents et les liquidités soumises à restrictions totalisaient 3,7 milliards de dollars au 2026-08-31 contre 6,4 milliards de dollars de dette, tandis que les charges d'intérêts trimestrielles atteignaient 77,4 millions de dollars. De nouveaux baux n'ajoutent de la valeur que si le financement n'absorbe pas des rendements disproportionnés.
Qu'est-ce qu'Applied Digital (APLD) ?
Applied Digital est une entreprise d' infrastructure IA basée à Dallas qui développe, possède et exploite de grands centres de données pour le calcul haute performance (HPC) et l'intelligence artificielle. Ses campus Polaris Forge et Delta Forge fournissent l'alimentation électrique, le refroidissement et l'infrastructure nécessaires au calcul IA haute densité. CoreWeave loue de la capacité à Polaris Forge 1, tandis que d'autres hyperscaleurs se sont engagés sur des campus supplémentaires. Applied Digital génère des revenus grâce à des baux à long terme, des remboursements de locataires et des services liés à la construction au fur et à mesure que la capacité contractuelle devient opérationnelle.
Anciennement connue sous le nom d'Applied Blockchain, la société a commencé par le minage de cryptomonnaies avant de se tourner vers l'hébergement en centres de données et l'infrastructure IA. Son activité historique d'hébergement de minage de cryptomonnaies de 286 MW a généré 37,8 millions de dollars de revenus au T1 fiscal. Applied Digital possède également environ 96 % de ChronoScale, une plateforme de calcul GPU cotée en bourse avec des plans pour un déploiement IA de 50 MW avec Microsoft. Ensemble, ces activités élargissent son exposition à la location de centres de données IA et au calcul GPU, la croissance future dépendant de l'exécution de la construction, de la demande des clients et de la conversion de la capacité contractuelle en revenus récurrents.
En savoir plus : Meilleures actions de calcul haute performance (HPC) à surveiller en 2026 : Leaders du marché du calcul accéléré
Résultats T1 FY2027 d'Applied Digital (APLD) : La croissance des centres de données IA propulse une hausse des revenus de 322 %
Applied Digital a déclaré un chiffre d'affaires du T1 FY2027 de 341,9 millions de dollars, en hausse de 322 % en glissement annuel, porté par 183,5 millions de dollars de revenus d'aménagement locataire HPC et 65,8 millions de dollars de loyer de base provenant des centres de données IA. L'EBITDA ajusté a atteint 64,4 millions de dollars, reflétant une meilleure performance opérationnelle. Cependant, la perte GAAP attribuable aux actionnaires ordinaires s'est élargie à 221,0 millions de dollars, tandis que 6,4 milliards de dollars de dette et 3,7 milliards de dollars de liquidités et de liquidités soumises à restrictions ont maintenu les coûts de financement et la croissance des loyers récurrents au cœur des perspectives.
En savoir plus : Applied Digital (APLD) Résultats T1 FY2027 : Une croissance des revenus de 322 % entraîne une hausse du cours de 0,17 %
|
Indicateur financier |
Guidance / Consensus |
Déclaré / Réel |
Surprise |
|
Chiffre d'affaires |
80,9 M$ l'année précédente |
341,9 M$ |
En hausse. +322 % ; l'aménagement a représenté une grande partie de la progression. |
|
Chiffre d'affaires ajusté |
64,2 M$ l'année précédente |
300,4 M$ |
En hausse. Hors opérations ChronoScale. |
|
Revenus de loyer de base HPC |
0 $ l'année précédente |
65,8 M$ |
Démarré. Le loyer d'hébergement récurrent est désormais visible. |
|
Revenus d'aménagement locataire HPC |
— |
183,5 M$ |
Élevé. En hausse de 157,2 M$ en glissement annuel. |
|
Perte nette GAAP |
18,5 M$ l'année précédente |
221,0 M$ |
Élargie. La perte a augmenté de 202,5 M$. |
|
Perte nette ajustée |
7,6 M$ l'année précédente |
4,1 M$ |
Réduite. La perte a diminué de 3,5 M$. |
|
EBITDA ajusté |
0,5 M$ l'année précédente |
64,4 M$ |
Amélioré. En hausse de 63,9 M$ en glissement annuel. |
|
Dette |
— |
6,4 Md$ |
Endetté. Par rapport à 3,7 Md$ de liquidités et de liquidités soumises à restrictions. |
- L'aménagement a été le principal moteur de croissance. L'hébergement HPC a contribué 262,6 millions de dollars, comprenant 183,5 millions de dollars d'aménagement locataire, 65,8 millions de dollars de loyer de base et 13,3 millions de dollars de récupérations. Suivez le loyer récurrent à mesure que des phases supplémentaires entrent en service sur le campus.
- La livraison a progressé après la fin du trimestre. Le premier bâtiment de 100 mégawatts de Polaris Forge 1 est entré en service en octobre 2025. Deux phases de 75 mégawatts ont suivi en juillet et octobre 2026, portant la capacité en service à 250 mégawatts. D'autres campus sont encore en construction, de sorte que les loyers sont en retard sur les baux.
- Les résultats GAAP et ajustés divergent. La perte nette ajustée s'est réduite à 4,1 millions de dollars, soit 0,01 $ par action, tandis que la perte GAAP pour les porteurs d'actions ordinaires s'est élargie à 221,0 millions de dollars, soit 0,76 $. ChronoScale est consolidé en GAAP mais exclu des mesures ajustées ; les effets de financement et de valorisation comptent également.
- Les progrès opérationnels s'accompagnent d'une facture d'intérêts. L'EBITDA ajusté est passé de 0,5 million à 64,4 millions de dollars, mais les charges d'intérêts ont bondi de 8,0 millions à 77,4 millions de dollars. L'EBITDA exclut le principal ; les loyers récurrents croissants doivent dépasser les coûts de financement des projets.
- La liquidité et l'effet de levier nécessitent un examen conjoint. Les liquidités, les équivalents de liquidités et les liquidités soumises à restrictions totalisaient 3,7 milliards de dollars au 2026-08-31 contre 6,4 milliards de dollars de dette. Le chiffre de 36 milliards de dollars de baux à terme de base s'étend sur des années futures et n'est pas immédiatement recouvrable ; les dates de mise en service et les conditions de financement régissent les rendements des capitaux propres.
En savoir plus : Meilleures actions de centres de données IA à acheter en 2026 : Cloud, serveurs et infrastructure de calcul IA
Perspectives d'investissement 2026 d'Applied Digital (APLD) : Scénario haussier à 45 $ contre scénario baissier à 14 $
Les perspectives 2026 d'Applied Digital dépendent de la conversion de ses 1,41 GW de capacité de centres de données IA contractée en installations opérationnelles et en revenus locatifs récurrents. Bien que 65,8 millions de dollars de loyer de base trimestriel témoignent d'une progression précoce, les calendriers de construction, les coûts de financement et la génération de trésorerie restent au cœur de la valorisation. Les scénarios suivants reflètent la manière dont les livraisons de campus et la conversion des baux pourraient façonner la performance d'APLD jusqu'à la fin de l'année.
Le scénario haussier : Une expansion plus rapide des centres de données IA propulse APLD vers 45 $
Le scénario haussier suppose qu'Applied Digital atteint son objectif de capacité opérationnelle de 300 MW en fin d'année dans le Dakota du Nord, avec des installations supplémentaires commençant à générer des loyers récurrents. Les progrès sur d'autres campus et un financement de projet fiable renforceraient la confiance dans la conversion de ses engagements de baux à long terme d'environ 36 milliards de dollars en revenus futurs.
Une progression vers 45 $ nécessiterait des transferts d'installations dans les délais, une augmentation des revenus de loyer de base HPC et des coûts de financement maîtrisables. Une meilleure génération de trésorerie et une dilution limitée des actionnaires fourniraient un soutien supplémentaire à une valorisation plus élevée.
Le scénario de base : Une croissance locative régulière maintient APLD entre 22 $ et 32 $
Le scénario de base suppose que la capacité des centres de données achevés entre progressivement en service tandis que les campus plus importants avancent dans leur construction. Les revenus d'aménagement locataire restent irréguliers, mais les contrats hyperscaleurs à long terme et les revenus locatifs supplémentaires soutiennent la croissance. Les besoins de financement pourraient limiter l'expansion de la valorisation jusqu'à ce que les flux de trésorerie récurrents soient mieux établis.
APLD pourrait se négocier entre 22 $ et 32 $ si la capacité opérationnelle augmente, si le loyer de base croît et si le financement des projets reste gérable. Une conversion plus rapide des baux pourrait soutenir la borne supérieure, tandis qu'une croissance locative plus lente ou des coûts de financement plus élevés exerceraient une pression sur la fourchette.
Le scénario baissier : Les retards de construction et de financement tirent APLD vers 14 $
Le scénario baissier suppose que la disponibilité de l'énergie électrique, les pénuries d'équipements ou les retards de construction reportent les transferts de centres de données et les revenus locatifs récurrents. Les revenus d'aménagement pourraient rester substantiels, mais une conversion plus lente des baux prolongerait les dépenses de financement avant que les installations ne deviennent pleinement opérationnelles. Des emprunts supplémentaires ou des émissions d'actions pourraient réduire davantage les rendements pour les actionnaires existants.
Une progression vers 14 $ deviendrait plus probable si les livraisons de campus accusent du retard, si les revenus de loyer de base progressent en dessous des attentes ou si les coûts de financement augmentent. Un rendement plus faible des projets et un risque de dilution accru pourraient peser sur la valorisation malgré l'important pipeline contracté de la société.
Prévisions du cours de l'action APLD pour 2026 par les analystes de Wall Street
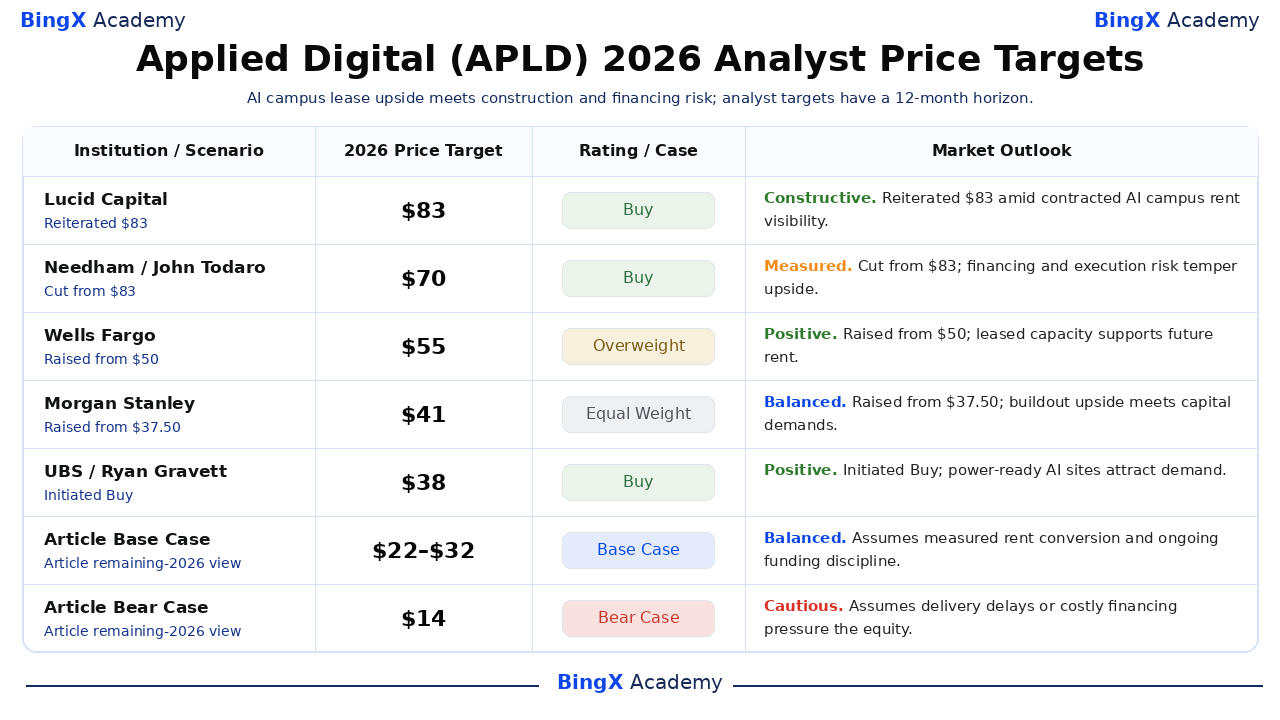
Ces six objectifs tiers nommés ont des horizons d'environ 12 mois s'étendant au-delà de décembre 2026. Les actions et notations datées sont rapportées ; de brèves explications sur les perspectives de marché sont des interprétations éditoriales. Les deux dernières lignes sont les scénarios distincts pour le reste de 2026 de cet article, de sorte que les objectifs élevés des analystes ne doivent pas être traités comme des promesses de fin d'année.
|
Institution / Scénario |
Objectif de cours 2026 |
Note / Cas |
Perspectives de marché |
|
Lucid Capital |
83 $ |
Achat |
Constructif. 2026-10-08 : Darren Aftahi a réitéré Achat avec un objectif de 83 $. Point de vue éditorial : Réitération de 83 $ dans un contexte de visibilité des loyers de campus IA contractés. |
|
Needham |
70 $ |
Achat |
Mesuré. 2026-10-08 : John Todaro a réduit l'objectif de 83 $ à 70 $, maintenant Achat. Point de vue éditorial : Le risque de financement et d'exécution tempère le potentiel de hausse. |
|
Wells Fargo |
55 $ |
Surpondérer |
Positif. 2026-10-08 : Eric Luebchow a relevé l'objectif de 50 $ à 55 $, maintenant Surpondérer. Point de vue éditorial : La capacité louée soutient les loyers futurs. |
|
Morgan Stanley |
41 $ |
Pondération neutre |
Équilibré. 2026-10-09 : Stephen Byrd a relevé l'objectif de 37,50 $ à 41 $, maintenant Pondération neutre. Point de vue éditorial : Le potentiel de hausse de la construction rencontre les exigences en capital. |
|
UBS |
38 $ |
Achat |
Positif. 2026-09-23 : Ryan Gravett a initié Achat avec un objectif de 38 $. Point de vue éditorial : Les sites IA prêts en énergie attirent la demande. |
|
Rothschild & Co Redburn |
22 $ |
Neutre |
Prudent. 2026-09-21 : Alexander Haissl a initié Neutre avec un objectif de 22 $. Point de vue éditorial : Le financement et le calendrier des projets réduisent la marge d'erreur. |
|
Scénario de base de l'article |
22–32 |
Scénario de base |
Équilibré. Suppose une conversion locative mesurée et une discipline de financement jusqu'en décembre 2026. |
|
Scénario baissier de l'article |
14 $ |
Scénario baissier |
Prudent. Suppose que des transferts retardés ou un financement coûteux réduisent la valeur des capitaux propres. |
Comment trader l'action Applied Digital (APLD) sur BingX
BingX TradFi répertorie les contrats perpétuels APLD-USDT pour les traders qui surveillent les livraisons de sites et le financement. Les contrats perpétuels diffèrent de la détention d'actions Nasdaq. Définissez la taille, l'effet de levier et les sorties ; BingX AI peut organiser les signaux, mais la recherche indépendante reste essentielle.
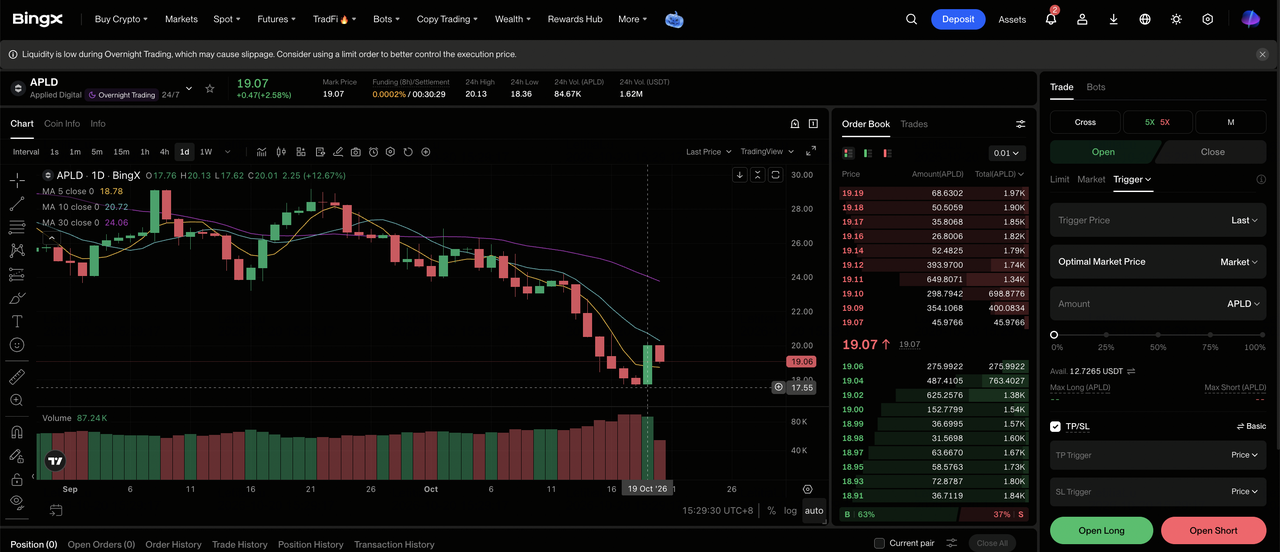
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et accédez à la section spécialisée TradFi sur le tableau de bord de la plateforme BingX.
Étape 2 : Sélectionner Applied Digital (APLD). Recherchez et sélectionnez le contrat de contrats à terme perpétuels APLD-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si vous anticipez des transferts de sites dans les délais et une hausse du loyer de base. Sélectionnez Ouvrir Short si vous anticipez des retards de projet, des tensions de financement ou une dilution.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez la marge isolée ou croisée en fonction de votre tolérance au risque. Les annonces concernant les locataires et la construction peuvent faire bouger APLD de manière significative.
Étape 5 : Appliquer des protocoles de gestion du risque stricts. Définissez des niveaux de Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après l'entrée en position. Surveillez les jalons de loyer, de capacité et de financement.
Top 5 des risques à surveiller pour les investisseurs d'Applied Digital en 2026
Le risque le plus important est un décalage entre le rythme des dépenses en capital et le calendrier des recettes locatives durables. Cinq vérifications opérationnelles méritent attention au fur et à mesure que les campus IA se développent.
- Les calendriers de construction et d'alimentation électrique peuvent prendre du retard. Les 1,41 gigawatts loués couvrent des sites encore en construction. Les raccordements aux réseaux d'utilité, les équipements, le refroidissement et l'acceptation par les clients déterminent le moment où la capacité devient un loyer facturable. Les retards prolongent les coûts de financement et reportent les revenus locatifs que les investisseurs attendent.
- La dette peut absorber les rendements des projets. La dette en août était de 6,4 milliards de dollars, avec des charges d'intérêts trimestrielles de 77,4 millions de dollars. D'autres campus ont besoin de financement avant le début du loyer complet. Si les conditions se détériorent, les ventes supplémentaires pourraient soutenir les prêteurs avant les actionnaires ordinaires.
- L'émission d'actions peut diluer les porteurs. Le financement d'un pipeline de plusieurs gigawatts peut nécessiter des actions ou des titres assimilables à des capitaux propres. Même si les actifs opérationnels prennent de la valeur, un nombre d'actions substantiellement plus important peut réduire le potentiel de hausse par action. Comparez le nouveau capital levé avec le loyer attribuable aux porteurs existants.
- La concentration des clients amplifie les revers. CoreWeave occupe Polaris Forge 1, tandis qu'un petit groupe de clients hyperscaleurs loue d'autres campus. Des contreparties solides ajoutent de la visibilité sur la demande, mais l'acceptation des locataires ou les changements de dépenses sur un grand projet peuvent affecter les résultats de manière significative.
- Les ventes d'aménagement peuvent masquer les progrès récurrents. L'aménagement locataire a fourni 183,5 millions de dollars de revenus HPC trimestriels contre 65,8 millions de dollars de loyer de base. Les travaux de projet fluctuent. La croissance des revenus sans augmentation de la capacité et du loyer est une preuve plus faible.
Réflexions finales : Devriez-vous investir dans Applied Digital en 2026 ?
Applied Digital dispose de 1,41 gigawatt de campus IA sous bail et d'environ 36 milliards de dollars de revenus contractuels futurs à terme de base. Polaris Forge 1 a atteint 250 mégawatts en service après le transfert d'octobre, et le loyer de base HPC trimestriel était de 65,8 millions de dollars. Pourtant, une perte GAAP de 221 millions de dollars, une dette de 6,4 milliards de dollars et des ventes d'aménagement substantielles signifient que le carnet de commandes seul ne garantit pas les rendements pour les actionnaires ordinaires.
Le scénario haussier éditorial à 45 $ nécessite des transferts dans les délais et des rendements par action ; le scénario baissier à 14 $ reflète des retards ou un financement coûteux. La fourchette de base de 22 $ à 32 $ suppose une croissance locative progressive. Par rapport à la clôture du 2026-10-19 à 19,25 $, suivez la capacité en service, le loyer de base, les charges d'intérêts et la dilution. Les objectifs des analystes sur douze mois et les ventes d'aménagement de construction constituent de faibles substituts à ces jalons.
Avertissement sur les risques : Le trading d'actions et de contrats perpétuels avec effet de levier peut entraîner une perte substantielle en capital. Les retards de projets, les contraintes d'alimentation électrique, la concentration, les conditions de financement, l'effet de levier et la volatilité des marchés peuvent modifier rapidement les résultats. Effectuez des recherches indépendantes et gérez la taille de vos positions.
Lectures connexes
- Meilleures actions de centres de données IA à acheter en 2026 : Cloud, serveurs et infrastructure de calcul IA
- Meilleures actions de calcul haute performance (HPC) à surveiller en 2026 : Leaders du marché du calcul accéléré
- Meilleures actions de minage de Bitcoin à acheter en 2026 : Le hashrate BTC rencontre le pivot vers l'infrastructure IA
- Prévision du cours CoreWeave (CRWV) 2026 : La demande cloud IA peut-elle pousser CRWV vers 175 $ ?
- Prévision du cours Nebius Group (NBIS) 2026 : La croissance du cloud IA peut-elle pousser NBIS vers 350 $ ?
- Prévision du cours IREN Limited (IREN) 2026 : Le pivot vers le cloud IA peut-il pousser IREN vers 131 $ ?
