
UnitedHealth Group (UNH) combina seguros de salud con prestación de servicios asistenciales, servicios de farmacia y tecnología sanitaria. UnitedHealthcare proporciona la base de primas, mientras que Optum amplía el motor de ingresos a través de servicios clínicos, gestión de prescripciones y análisis de datos. La cuestión de inversión es si una mejor gestión de reclamaciones puede restaurar una rentabilidad sostenible mientras una base de afiliados de seguros más reducida y la presión sobre la financiación sanitaria limitan el crecimiento de los ingresos.
El último trimestre mostró una rentabilidad más sólida junto a una base de ingresos aún en contracción. Los ingresos de UnitedHealth Group en el T3 de 2026 cayeron a 112.700 millones de dólares, mientras que el BPA ajustado aumentó un 60,6% hasta los 4,69 dólares. El índice de atención médica mejoró hasta el 88,4%, aunque el desarrollo favorable de reservas aportó 610 millones de dólares. La próxima prueba será mantener el umbral mínimo de BPA ajustado anual elevado de 20,50 dólares sin depender de otro ajuste comparable de reservas.
La previsión del valor UNH para 2026 se centra ahora en dos visiones contrapuestas:
- El escenario de recuperación de costes médicos: Una mejor fijación de precios y la atención integrada preservan los márgenes de suscripción, mientras que las mejoras de Optum convierten la base de primas en unos ingresos recurrentes y una generación de caja más sólidos.
- El escenario de presión sobre los afiliados: Las pérdidas de afiliados, la elevada utilización y la limitada financiación gubernamental erosionan la base de ingresos, dejando que los costes de inversión y regulatorios consuman demasiado de la recuperación.
Esta guía analiza la previsión del valor UNH, los escenarios de precios para 2026, los riesgos clave y las perspectivas de los analistas, basándose en la publicación de resultados del 13 de octubre de UnitedHealth Group, los comentarios preparados y el cierre de mercado del 21 de octubre, además de cómo comprar acciones de UNH en BingX TradFi con USDT o USDC.
Las 5 principales cosas que los inversores de UnitedHealth Group deben saber en octubre de 2026
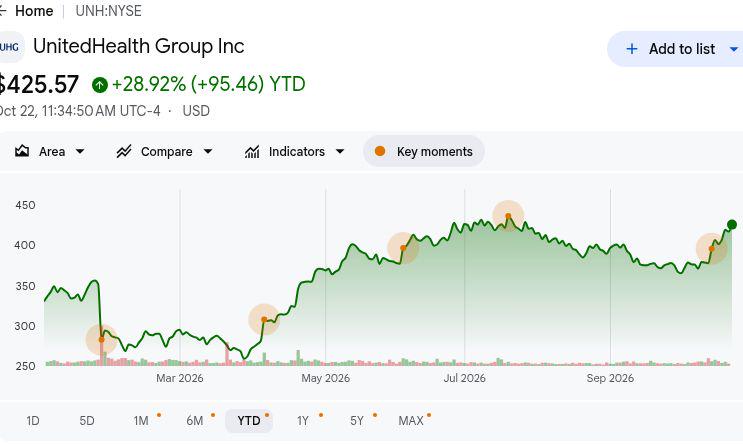
- UNH cerró a 416,96 dólares el 21 de octubre, con una subida del 26,31% en lo que va de año: Las acciones se mantienen por encima de su nivel de apertura anual, lo que hace que el escenario alcista de 530 dólares dependa de una recuperación sostenida de los márgenes. Las ganancias continuadas exigen que UnitedHealthcare preserve la rentabilidad de las reclamaciones, en lugar de depender de otro ajuste de reservas excepcionalmente favorable.
- Los ingresos del T3 disminuyeron a 112.700 millones de dólares desde los 113.200 millones del año anterior: Las ventas también aumentaron desde los 112.000 millones del T2, mostrando avances secuenciales. Sin embargo, la menor incorporación de asegurados limitó el crecimiento, por lo que es importante distinguir entre la mejora en los precios de las primas y una recuperación más amplia del número de clientes.
- El índice de atención médica mejoró hasta el 88,4% al fortalecerse la gestión de reclamaciones: El ratio del T3 y el margen operativo del 3,3% de UnitedHealthcare evidencian una mejora en la economía aseguradora. La adecuación de los precios, la utilización subyacente y la precisión de las reservas determinarán en qué medida esa mejora se traduce en beneficios recurrentes.
- La guía para todo el año establece un test de rentabilidad sostenida: La dirección fijó un BPA ajustado de al menos 20,50 dólares para 2026, frente al rango anterior de entre 19,50 y 20,00 dólares. Los ahorros realizados en costes médicos y la mejora de la rentabilidad de Optum determinarán si esa perspectiva respalda un crecimiento sostenido del beneficio por acción.
- Un flujo de caja operativo de 5.100 millones de dólares respalda la inversión y las distribuciones a los accionistas: UnitedHealth informó de un ratio deuda/capital del 41,7% junto a 5.000 millones de dólares en recompras de acciones acumuladas en el año. Esto proporciona apoyo para la modernización, aunque reducir el apalancamiento manteniendo al mismo tiempo la generación de caja será esencial para el valor a largo plazo para el accionista.
¿Qué es UnitedHealth Group (UNH)?
UnitedHealth Group es una empresa sanitaria estadounidense que opera a través de UnitedHealthcare y Optum. UnitedHealthcare ofrece planes de salud patrocinados por empleadores, Medicare Advantage, Medicaid y planes de salud individuales, obteniendo primas al tiempo que paga los gastos médicos cubiertos de sus afiliados. Optum presta servicios de atención clínica, gestión de beneficios farmacéuticos, tecnología y servicios administrativos a pacientes, empleadores, gobiernos y organizaciones sanitarias. La compañía genera ingresos a través de primas de seguros, tarifas de servicios y actividades farmacéuticas, con 48,3 millones de consumidores de UnitedHealthcare, lo que ilustra una amplia base de clientes cuya rentabilidad depende de los costes de reclamaciones, los reembolsos y la eficiencia operativa.
La estrategia de crecimiento de UnitedHealth Group se centra en la atención basada en el valor integrado, unos beneficios de salud más sencillos y la modernización de la tecnología sanitaria. En octubre de 2025, Optum amplió su colaboración con Microsoft en torno a Optum Real, una plataforma de reclamaciones y reembolsos habilitada con IA diseñada para mejorar las verificaciones de cobertura y reducir los errores administrativos. La compañía también ha presentado Avery, un asistente de IA generativa para los afiliados de UnitedHealthcare, con el objetivo de alcanzar una inversión relacionada con la IA de casi 1.500 millones de dólares durante 2026. Con Optum atendiendo a más de 120 millones de pacientes y consumidores en el T3, estas iniciativas pretenden mejorar la productividad del servicio y fortalecer los márgenes sanitarios a largo plazo.
Resumen de resultados del T3 de 2026 de UnitedHealth Group (UNH): la recuperación de los costes médicos impulsa un crecimiento del BPA del 60,6% a pesar de la caída de los ingresos
UnitedHealth Group comunicó unos ingresos en el T3 de 2026 de 112.700 millones de dólares, frente a los 113.200 millones del año anterior, ya que la contracción de los afiliados compensó las mejoras en los precios. Los beneficios operativos aumentaron a 6.600 millones de dólares desde los 4.300 millones, mientras que el BPA ajustado alcanzó los 4,69 dólares frente a los 2,92 dólares, y el índice de atención médica mejoró hasta el 88,4%, respaldado en parte por 610 millones de dólares en desarrollo favorable de reservas. Con un flujo de caja operativo de 5.100 millones de dólares y una guía de BPA ajustado elevada de al menos 20,50 dólares, los beneficios futuros dependen de mantener las mejoras en los costes médicos a medida que se contrae la afiliación.
|
Métrica financiera |
Guía / Consenso |
Publicado / Real |
Sorpresa |
|
Ingresos |
113.200 M$ T3 2025 |
112.700 M$ |
Inferior. Caída de aproximadamente el 0,4% interanual. |
|
BPA ajustado |
2,92 $ T3 2025 |
4,69 $ |
Mejorado. Subida del 60,6% interanual. |
|
Índice de atención médica |
89,9% T3 2025 |
88,40% |
Inferior. Bajada de 1,5 puntos. |
|
Beneficio operativo |
4.300 M$ T3 2025 |
6.600 M$ |
Mejorado. Subida de aproximadamente el 53%. |
|
Margen de UnitedHealthcare |
2,1% T3 2025 |
3,30% |
Mejorado. Subida de 1,2 puntos. |
|
Beneficio operativo de Optum |
2.500 M$ T3 2025 |
3.700 M$ |
Mejorado. Subida de aproximadamente el 48%. |
|
Ratio deuda/capital |
41,2% T2 2026 |
41,70% |
Superior. Subida de 0,5 puntos. |
|
Guía de BPA ajustado para el ejercicio 2026 |
19,50–20,00 anterior |
Al menos 20,50 $ |
Elevada. Por encima del rango anterior. |
- Los ingresos del T3 cayeron aproximadamente un 0,4% hasta los 112.700 millones de dólares. Los ingresos aumentaron desde los 112.000 millones de forma secuencial a pesar de la contracción anual, lo que refleja cambios en los precios y la afiliación. Una adecuación sostenida de las primas y la retención de clientes serán importantes para mantener el impulso de los beneficios.
- El margen operativo de UnitedHealthcare mejoró al 3,3% desde el 2,1%. Un mejor diseño de las prestaciones y la gestión de los costes médicos impulsaron el rendimiento en todo el negocio asegurador. Una disciplina continuada en los precios y la coordinación de la atención podrían respaldar los beneficios, aunque la utilización y la financiación gubernamental influyen en la rentabilidad.
- El BPA ajustado subió un 60,6% hasta los 4,69 dólares a pesar de la caída de los ingresos. El índice de atención médica mejoró, mientras que el desarrollo favorable de reservas aportó 610 millones de dólares. La mejora de la economía aseguradora respaldó los resultados publicados, pero el control subyacente de los costes será importante a medida que la demanda sanitaria se normalice.
- El beneficio operativo de Optum Health aumentó a 735 millones de dólares. Su margen operativo alcanzó el 3,2%, respaldando una recuperación desde el resultado de 41 millones de dólares del año anterior. La expansión de la atención integrada respalda la rentabilidad, mientras que los retornos dependen de la gestión médica y la selección adecuada del mercado de pacientes.
- La guía de BPA ajustado para todo el año alcanzó al menos los 20,50 dólares. Las perspectivas superan el rango anterior, y su cumplimiento depende del control de los costes médicos. Retener afiliados, mejorar los márgenes de Optum y mantener la disciplina en los gastos serán factores importantes para el crecimiento futuro de los beneficios.
Perspectivas de inversión de UnitedHealth Group (UNH) para 2026: escenario alcista de 530 $ frente al escenario bajista de 350 $
Las perspectivas de UnitedHealth Group para 2026 dependen de si la mejora en la gestión de reclamaciones puede respaldar los beneficios sin otro gran beneficio de reservas. El beneficio operativo del T3 se recuperó a 6.600 millones de dólares, mientras que la contracción de los afiliados hace que la retención de primas y la eficiencia asistencial sean fundamentales para la valoración. Los siguientes escenarios editoriales reflejan cómo la utilización médica, la rentabilidad de Optum y las necesidades de capital podrían configurar el rendimiento hasta diciembre de 2026.
El escenario alcista: la recuperación de los costes médicos y el crecimiento de Optum impulsan UNH hacia los 530 $
Mantener los costes médicos alineados con los precios de las primas elevaría los beneficios del seguro, mientras que un negocio Optum más saneado ampliaría la recuperación. El margen operativo de UnitedHealthcare en el T3 alcanzó el 3,3%, frente al 2,1%, y Optum Health obtuvo 735 millones de dólares. Una gestión asistencial más consistente retendría una mayor parte de las primas a medida que los servicios tecnológicos y farmacéuticos aporten beneficio operativo adicional.
El escenario de 530 dólares ganaría apoyo si el índice de atención médica subyacente se mantiene cerca o por debajo del 88,4% del T3 sin otro beneficio de reservas. Un BPA ajustado que supere el umbral mínimo de la guía de 20,50 dólares y unos mejores márgenes de Optum reforzarían esa recuperación.
El escenario base: unos márgenes sanitarios estables mantienen a UNH entre los 410 $ y los 455 $
Las operaciones rentables de seguros y farmacia podrían preservar los beneficios incluso si la afiliación se recupera lentamente. UnitedHealthcare generó 2.800 millones de dólares en ingresos operativos, mientras que Optum Rx aportó 1.700 millones a pesar de los menores volúmenes de prescripciones. Una adecuación estable de las primas sustentaría esos pilares de beneficios, pero una base de afiliados más reducida y el gasto continuado en modernización mantendrían acotados el crecimiento de los ingresos y la expansión de los márgenes.
Un rango de entre 410 y 455 dólares encajaría con el cumplimiento del umbral de beneficios elevado, una gestión estable de las reclamaciones y la mejora continuada de Optum. Una mejor retención de afiliados respaldaría el extremo superior, mientras que una mayor utilización podría absorber suficiente progreso como para limitar las ganancias del precio de la acción.
El escenario bajista: el aumento de las reclamaciones y las pérdidas de afiliados arrastran a UNH hacia los 350 $
El aumento de la utilización médica reduciría los beneficios del seguro más rápido de lo que las eficiencias tecnológicas pueden compensar la pérdida de ingresos por afiliados. El índice de atención médica del 88,4% en el T3 se benefició de 610 millones de dólares en el desarrollo de reservas, mientras que la afiliación a Medicare Advantage había caído en 935.000 desde el cierre del ejercicio. Si las tendencias de reclamaciones empeoran a medida que esos beneficios se disipan, UnitedHealth retendría menos beneficios de una base aseguradora ya de por sí más reducida.
El escenario de 350 dólares sería más probable si los costes médicos vuelven hacia el ratio del año anterior junto a pérdidas continuadas de afiliados. Optum tendría entonces que contribuir más simplemente para estabilizar los beneficios, dejando menos apoyo para las recompras de acciones y la valoración.
Previsiones del precio de la acción UNH para 2026 según los analistas de Wall Street
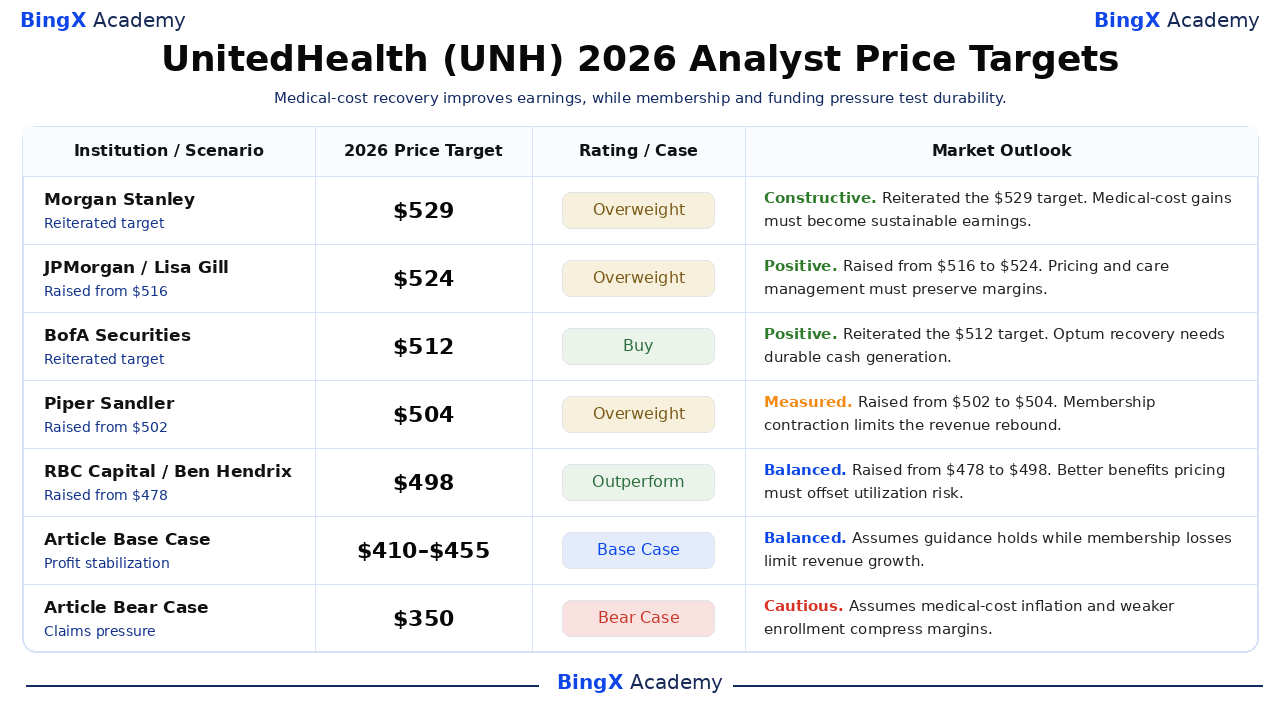
Los objetivos de Wall Street reflejan diferencias en la confianza sobre la recuperación de los costes médicos de UnitedHealth y su capacidad para mantener los beneficios de Optum. Las acciones seleccionadas con fecha oscilan entre los 498 y los 529 dólares, representando generalmente horizontes temporales de doce meses que se extienden más allá de 2026. Los escenarios alcista de 530 $, base de entre 410 y 455 $ y bajista de 350 $ del artículo son escenarios editoriales separados para diciembre de 2026.
|
Institución / Escenario |
Precio objetivo para 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Morgan Stanley |
529 $ |
Sobreponderar |
Constructivo. 2026-10-14: reiteró el objetivo de 529 $. Opinión editorial: las ganancias en costes médicos deben convertirse en beneficios sostenibles. |
|
JPMorgan |
524 $ |
Sobreponderar |
Positivo. 2026-10-16: elevado de 516 $ a 524 $. Opinión editorial: la fijación de precios y la gestión asistencial deben preservar los márgenes. |
|
BofA Securities |
512 $ |
Comprar |
Positivo. 2026-10-14: reiteró el objetivo de 512 $. Opinión editorial: la recuperación de Optum necesita una generación de caja duradera. |
|
Piper Sandler |
504 $ |
Sobreponderar |
Moderado. 2026-10-14: elevado de 502 $ a 504 $. Opinión editorial: la contracción de afiliados limita el rebote de los ingresos. |
|
RBC Capital |
498 $ |
Superar al mercado |
Equilibrado. 2026-10-20: elevado de 478 $ a 498 $. Opinión editorial: la mejora en la fijación de precios de las prestaciones debe compensar el riesgo de utilización. |
|
Escenario base del artículo |
410–455 |
Escenario base |
Equilibrado. Escenario editorial para diciembre de 2026. Asume que la guía se mantiene mientras las pérdidas de afiliados limitan el crecimiento de los ingresos. |
|
Escenario bajista del artículo |
350 $ |
Escenario bajista |
Cauteloso. Escenario editorial para diciembre de 2026. Asume que la inflación de costes médicos y una menor afiliación comprimen los márgenes. |
Cómo comprar acciones de UnitedHealth Group (UNH) en BingX
Compre y mantenga acciones de UnitedHealth Group a través de BingX Stocks Trading utilizando USDT o USDC, sujeto a disponibilidad en el listado y elegibilidad de la cuenta. UnitedHealth ofrece exposición a seguros de salud, prestación de servicios asistenciales, servicios de farmacia y tecnología sanitaria. Los usuarios elegibles pueden dimensionar sus posiciones de acuerdo con sus objetivos de inversión sin usar apalancamiento ni pagar comisiones de financiación perpetuas.
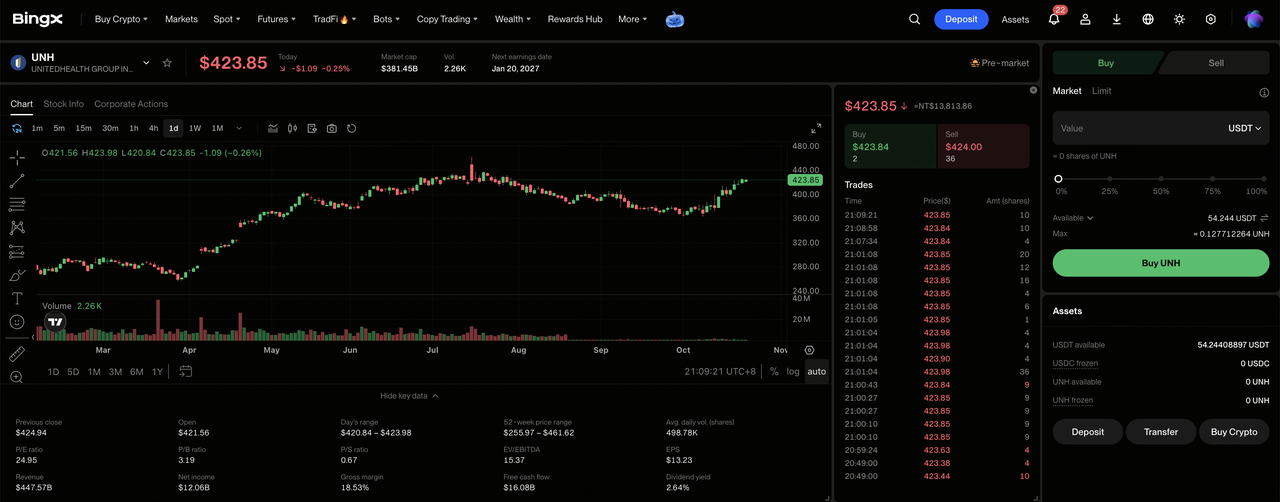
Paso 1: acceda a BingX Stocks Trading. Regístrese o inicie sesión en BingX, complete la verificación de identidad requerida y navegue hasta «TradFi > Acciones». Acepte la Declaración de riesgo de negociación de acciones si accede al producto por primera vez.
Paso 2: prepare USDT o USDC. Asegúrese de que su cuenta Spot dispone de fondos suficientes para la compra. Transfiera USDT o USDC desde su Cuenta de fondos o Cuenta de riqueza si es necesario. Revise el importe mínimo del pedido de la acción seleccionada y su elegibilidad para fracciones antes de elegir el tamaño de la inversión.
Paso 3: seleccione UnitedHealth Group (UNH). Abra el mercado de acciones, busque UnitedHealth Group (UNH) y confirme que la acción está disponible para su cuenta. Revise la identidad de la empresa, el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: compre acciones de UnitedHealth Group. Seleccione «Comprar», introduzca un importe de inversión o cantidad de acciones permitido, y elija una orden de mercado o límite compatible. Las órdenes de mercado utilizan los precios disponibles durante las sesiones admitidas, mientras que las órdenes límite requieren que se alcance el precio especificado o uno mejor, así como liquidez suficiente para ejecutarse.
Paso 5: revise y gestione sus posiciones. Abra «Acciones > Posiciones» para supervisar sus acciones de UNH y las ganancias o pérdidas no realizadas. Utilice Todas las órdenes para revisar las transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta al momento en que los fondos obtenidos de una venta pueden retirarse, no al momento en que las acciones compradas pueden venderse.
Los 5 principales riesgos que deben vigilar los inversores de UnitedHealth Group en 2026
La escala aseguradora de UnitedHealth Group, sus capacidades de atención integrada y sus operaciones farmacéuticas respaldan sus perspectivas de beneficios. Sin embargo, la utilización médica, las pérdidas de afiliados, la presión sobre la financiación y las necesidades de capital podrían presionar la rentabilidad y los retornos para los accionistas.
- Una menor afiliación podría presionar los ingresos: UnitedHealthcare atendía a 48,3 millones de consumidores, respaldada por planes de salud para empleadores y del gobierno. Una menor retención de afiliados o la reducción de la afiliación a Medicare Advantage podrían mermar los ingresos por primas y los márgenes operativos del seguro con el tiempo.
- El aumento de los costes médicos podría limitar los márgenes: El índice de atención médica del T3 alcanzó el 88,4% tras el desarrollo favorable de reservas. Unos mayores costes de hospitalización y de medicamentos especializados podrían debilitar la rentabilidad si los ingresos por primas y las eficiencias asistenciales crecen más lentamente.
- Los retrasos en los pagos gubernamentales podrían limitar el crecimiento de los ingresos: Los márgenes de Medicaid se mantuvieron bajo presión, pero las actualizaciones de financiación estatal fueron desiguales entre mercados. Los retrasos en los ajustes de tarifas, los reembolsos o las renovaciones de contratos podrían reducir la visibilidad de los ingresos futuros.
- Las necesidades de capital podrían restringir los retornos para los accionistas: UnitedHealth recompró acciones por valor de 5.000 millones de dólares hasta el T3, mientras su ratio deuda/capital alcanzó el 41,7%. Unas mayores obligaciones médicas o necesidades de inversión podrían limitar las futuras recompras de acciones y el crecimiento del beneficio por acción.
- La debilidad de los beneficios podría presionar la valoración: El BPA ajustado de UnitedHealth alcanzó los 4,69 dólares, respaldado por una mejor gestión de las reclamaciones y el desarrollo favorable de reservas. Una menor afiliación, un peor rendimiento de Optum o el aumento de los costes de reclamaciones podrían reducir los beneficios y provocar caídas en el precio de la acción.
Reflexión final: ¿debería invertir en UnitedHealth Group en 2026?
Los 6.600 millones de dólares en beneficio operativo trimestral y los 5.100 millones en flujo de caja operativo de UnitedHealth Group demuestran una recuperación en la rentabilidad sanitaria y la generación de caja. La mejora de los márgenes de UnitedHealthcare y unos beneficios más sólidos de Optum Health respaldan avances más allá de la fijación de precios de las primas, mientras que la modernización crea oportunidades para mejorar la eficiencia. Sostener ese crecimiento dependerá de controlar la utilización médica y retener una afiliación rentable.
El escenario alcista de 530 dólares asume márgenes aseguradores sostenibles, una recuperación continuada de Optum y el cumplimiento de la guía de beneficios elevada. El escenario base de entre 410 y 455 dólares refleja unas operaciones estables, mientras que el escenario bajista de 350 dólares tiene en cuenta unas reclamaciones más elevadas y la presión sobre los afiliados. Con UNH cerrando a 416,96 dólares el 21 de octubre, los inversores deberían observar si las mejoras en las reclamaciones se traducen en un crecimiento duradero del beneficio por acción.
Aviso de riesgo: La escala aseguradora de UnitedHealth Group no elimina el riesgo de inversión. El aumento de los costes médicos, las pérdidas de afiliados o cambios adversos en la financiación podrían reducir los beneficios y los retornos para los accionistas. Los inversores deben evaluar la valoración, el rendimiento de las reclamaciones y su tolerancia al riesgo antes de comprar acciones de UNH.
Lecturas relacionadas
- Las mejores acciones farmacéuticas para comprar en 2026: fármacos oncológicos, fármacos para adelgazar, ARNm y nuevos medicamentos
- Predicción del precio de Merck (MRK) para 2026: ¿puede el impulso del pipeline llevar la acción MRK hacia los 170 $?
- Predicción del precio de Moderna (MRNA) para 2026: ¿puede el impulso de la vacuna contra el cáncer llevar la acción MRNA hacia los 180 $?
- Predicción del precio de la acción de Pfizer para 2026: ¿oportunidad de valor con alta rentabilidad por dividendo o trampa de valor estructural?
- Perspectivas del precio de la acción de Abbott (ABT) para 2026: ¿puede el crecimiento de los dispositivos médicos impulsar ABT por encima de los 130 $?
