
Netflix (NFLX) transmite series de televisión, películas, juegos y eventos en vivo para sus miembros en todo el mundo. Su negocio de suscripciones genera ingresos recurrentes, mientras que Netflix Ads Suite crea una vía hacia una mayor demanda publicitaria. La calidad de la programación, la retención tras las subidas de precios y la velocidad de entrega de los productos publicitarios determinan si esa audiencia se traduce en mayores ganancias y retornos de efectivo.
El último trimestre mostró una monetización de suscripciones más sólida mientras que la ejecución publicitaria se mantuvo por debajo de lo planificado. Los ingresos de Netflix en el T3 de 2026 aumentaron un 11,8% hasta los 12.874 millones de dólares, con las membresías y los precios impulsando el crecimiento. El margen operativo alcanzó el 34,6%, mientras que la previsión publicitaria para todo el año cayó a 2.700 millones de dólares. La prueba del T4 es si la retención y las herramientas para anunciantes pueden sostener las ganancias a medida que los gastos se normalizan.
La previsión de la acción NFLX para 2026 se centra ahora en dos puntos de vista contrapuestos:
- El caso de recuperación de suscripciones y publicidad: Los miembros retenidos y mejores herramientas publicitarias podrían elevar los ingresos por hora de visualización, mientras que la disciplina en la programación respalda ganancias sostenibles y generación de efectivo.
- El caso de presión en la monetización y los costes: Un despliegue publicitario más lento y una retención más débil podrían dejar la inversión en programación con menores ingresos, reduciendo el margen de rentabilidad detrás del crecimiento por acción.
Esta guía analiza la previsión de la acción NFLX, los escenarios de precios para 2026, los principales riesgos y las perspectivas de los analistas, basándose en la carta de resultados de Netflix del 20 de octubre, los estados financieros y los datos de mercado del 26 de octubre, además de cómo comprar acciones de NFLX en BingX TradFi con USDT o USDC.
Las 5 cosas más importantes que los inversores de Netflix deben saber en octubre de 2026
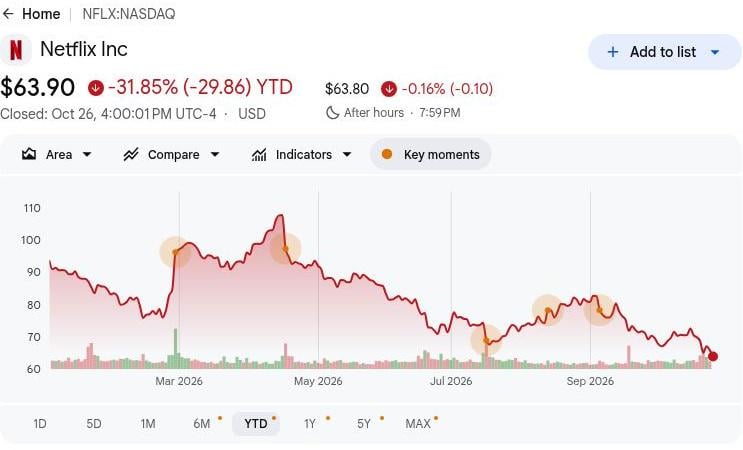
- NFLX cerró a 63,90 dólares el 26 de octubre, con una caída del 31,85% en lo que va de año: Las acciones siguen por debajo del cierre previo a los resultados de 68,69 dólares, lo que hace que el escenario alcista de 85 dólares dependa de un crecimiento de ganancias más sólido. Un mayor potencial alcista requerirá una retención sostenida de suscriptores y una monetización publicitaria, en lugar de depender únicamente de la recompra de acciones.
- Los ingresos del T3 aumentaron un 12% hasta los 12.874 millones de dólares. Las ventas aumentaron desde los 11.510 millones de dólares del año anterior y los 12.560 millones de dólares del T2, respaldadas por el crecimiento de las suscripciones. Sin embargo, la reducción de las previsiones publicitarias pone de relieve la necesidad de convertir el creciente compromiso de los espectadores en mayores ingresos publicitarios.
- El margen operativo alcanzó el 34,6% al fortalecerse la rentabilidad de las suscripciones: La retención de suscriptores mejor de lo esperado respaldó los ingresos recurrentes y las ganancias. El mantenimiento de los márgenes dependerá del gasto en contenidos, el poder de fijación de precios y la continua expansión publicitaria.
- Las asociaciones con TF1 y en publicidad amplían las oportunidades de crecimiento de Netflix: La asociación con la cadena francesa se lanzó durante el verano, mientras que MercadoLibre y AdForm se unieron al ecosistema publicitario de Netflix en el T3. Una mayor adopción por parte de los anunciantes y un mayor compromiso podrían respaldar ingresos adicionales más allá de las suscripciones.
- Las reservas de efectivo de 8.200 millones de dólares respaldan la inversión en contenidos y las recompras: Netflix recompró 4.800 millones de dólares en acciones durante el T3, mientras mantenía una deuda bruta de 15.300 millones de dólares. La sólida liquidez respalda la inversión en programación, aunque la generación sostenida de efectivo y la disciplinada asignación de capital siguen siendo esenciales para los retornos a largo plazo de los accionistas.
¿Qué es Netflix (NFLX)?
Netflix es una empresa de entretenimiento global que transmite series de televisión, películas, juegos y eventos en vivo a sus miembros de pago. Su modelo de suscripción combina producciones originales con programación con licencia, distribuida a través de un servicio basado en internet en televisores y dispositivos móviles. Los planes con publicidad también conectan a los anunciantes con las audiencias que ven el servicio, creando otra fuente de monetización. La empresa genera ingresos principalmente a través de suscripciones y publicidad, con ventas en el T3 de 12.874 millones de dólares que ilustran la escala de su único negocio de streaming.
La estrategia de crecimiento de Netflix se centra en una programación diferenciada, una mejor capacidad de descubrimiento y una monetización más sólida de suscripciones y publicidad. En 2026, lanzó una asociación con TF1 en Francia y firmó un acuerdo de licencia con Disney, añadiendo contenido de terceros junto a sus originales. La empresa también está ampliando Netflix Ads Suite a través de asociaciones en el T3 con MercadoLibre en América Latina y AdForm en Europa, Oriente Medio y África. Con su audiencia mundial aproximándose a mil millones de personas, estas iniciativas tienen como objetivo fortalecer la retención y la demanda de los anunciantes, mientras que los retornos dependen del compromiso de visualización y el éxito en la entrega de productos publicitarios.
Resultados de Netflix (NFLX) en el T3 de 2026: Un crecimiento del beneficio operativo del 37% frente a unas perspectivas publicitarias más débiles
Netflix reportó ingresos en el T3 de 2026 de 12.874 millones de dólares, un aumento del 11,8% interanual, impulsado principalmente por las membresías y los precios. El beneficio operativo aumentó un 37% hasta los 4.459 millones de dólares y el margen alcanzó el 34,6%, ayudado por el calendario de gastos, mientras que la previsión de flujo de caja libre para todo el año cayó de 12.500 millones a 12.000 millones de dólares principalmente debido a una transacción inmobiliaria esperada en el T4. Con una guía de ingresos para el T4 de 13.442 millones de dólares y las expectativas publicitarias reducidas a 2.700 millones de dólares, las ganancias futuras dependen de la retención, la entrega de productos publicitarios y los retornos de la programación.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos |
11.510 M$ T3 2025 |
12.874 M$ |
Mejorado. Subida del 11,8% interanual. |
|
Beneficio operativo |
3.248 M$ T3 2025 |
4.459 M$ |
Mayor. Subida del 37% interanual. |
|
Margen operativo |
28,2% T3 2025 |
34,60% |
Ampliado. Subida de 6,4 puntos porcentuales. |
|
BPA diluido |
0,59 $ T3 2025 |
0,87 $ |
Mayor. Subida de 0,28 $ interanual. |
|
Flujo de caja libre |
2.660 M$ T3 2025 |
2.884 M$ |
Mejorado. Subida del 8,4% interanual. |
|
Ingresos publicitarios FY2026 |
~3.000 M$ previsión anterior |
~2.700 M$ |
Reducido. Unos 300 M$ por debajo de la guía anterior. |
|
Flujo de caja libre FY2026 |
~12.500 M$ previsión anterior |
~12.000 M$ |
Reducido. Unos 500 M$ por debajo de la guía anterior. |
|
Guía de ingresos T4 |
12.051 M$ T4 2025 |
13.442 M$ |
Perspectivas. Implica un crecimiento interanual del 11,5%. |
- Los ingresos del T3 aumentaron un 11,8% hasta los 12.874 millones de dólares. Los ingresos aumentaron un 2,5% de forma secuencial junto con el crecimiento anual, reflejando una mayor monetización de suscripciones y contribuciones publicitarias. La retención sostenida de miembros y los ajustes de precios exitosos serán importantes para mantener el impulso de los ingresos.
- Los ingresos de UCAN aumentaron un 11% hasta los 5.628 millones de dólares. El crecimiento de las membresías y los precios respaldaron el desempeño en el mayor mercado regional de Netflix durante el trimestre. La retención continuada y la demanda de los anunciantes podrían respaldar las ganancias, aunque los costes de programación influyen en la rentabilidad y los retornos de efectivo.
- El beneficio operativo aumentó un 37% hasta los 4.459 millones de dólares. El beneficio del año anterior incluía un gasto fiscal brasileño de 619 millones de dólares, mientras que el calendario de gastos actual también ayudó. El crecimiento de las suscripciones respaldó la rentabilidad, pero mantener la eficiencia de costes será importante a medida que los gastos se normalicen.
- La inversión en contenidos amplió las capacidades de programación de Netflix. Las adiciones a los activos de contenido en el T3 totalizaron 5.160 millones de dólares, respaldando la producción y la concesión de licencias de estrenos de streaming. Las inversiones respaldan la retención, con retornos que dependen del compromiso de visualización y la monetización de las suscripciones.
- La guía de ingresos para el T4 alcanzó los 13.442 millones de dólares. Las perspectivas implican un crecimiento anual del 11,5%, con la entrega dependiendo de las membresías, los precios y la demanda publicitaria. Retener suscriptores, mejorar las capacidades publicitarias y controlar los gastos de programación serán importantes para el futuro crecimiento de las ganancias.
Perspectivas de inversión de Netflix (NFLX) para 2026: Caso alcista de 85 $ frente al caso bajista de 55 $
Las perspectivas de Netflix para 2026 dependen de si el crecimiento de las suscripciones puede sostener las ganancias mientras los productos publicitarios se ponen al día con las expectativas. El flujo de caja libre de nueve meses de 9.500 millones de dólares respalda la previsión anual reducida de 12.000 millones de dólares, mientras que los retrasos publicitarios hacen que el crecimiento recurrente sea fundamental para la valoración. Los siguientes escenarios editoriales reflejan cómo la retención, la monetización y los costes de programación podrían moldear el desempeño hasta diciembre de 2026.
El caso alcista: El crecimiento de suscripciones y la recuperación publicitaria empujan a NFLX hacia los 85 $
Una mejor ejecución publicitaria daría a Netflix una vía directa hacia ganancias más sólidas junto con su rentable base de suscripciones. Su previsión de ingresos publicitarios para todo el año cayó a aproximadamente 2.700 millones de dólares desde los 3.000 millones, dejando margen para recuperar las capacidades de productos retrasados. Un mejor acceso para los anunciantes monetizaría la visualización existente mientras los miembros retenidos continúan respaldando los ingresos por suscripción.
El escenario de 85 dólares ganaría apoyo si las ventas publicitarias se recuperan hacia la previsión anual anterior de 3.000 millones de dólares y los ingresos del T4 superan los 13.442 millones de dólares. Una generación de efectivo por encima del nivel implícito de aproximadamente 2.500 millones de dólares en el T4, tras el gasto inmobiliario, reforzaría las perspectivas de retorno por acción.
El caso base: Las suscripciones estables mantienen a NFLX entre 65 $ y 75 $
El crecimiento continuado de las suscripciones podría mantener las ganancias de Netflix avanzando incluso si la publicidad mejora lentamente. Los ingresos del T3 aumentaron un 11,8%, ayudando a compensar la reducción de las perspectivas publicitarias y los próximos costes organizativos. El caso base asume que esas compensaciones persisten, produciendo un progreso moderado en las ganancias mientras deja sin resolver el ritmo de monetización publicitaria.
Un rango de 65 a 75 dólares se ajustaría a unos ingresos cercanos a la guía del T4, un margen operativo anual completo del 31,5% y una mejora gradual de la publicidad. Un mayor compromiso respaldaría el extremo superior, mientras que una retención más débil podría absorber suficiente progreso para limitar el potencial alcista del precio de las acciones.
El caso bajista: Una retención más débil y mayores costes empujan a NFLX hacia los 55 $
Un crecimiento más lento de las suscripciones expondría a Netflix más plenamente a los retrasos publicitarios y los costes de programación. La monetización de las suscripciones respaldó el crecimiento de los ingresos en el T3, mientras que el calendario de gastos ayudó a elevar el margen operativo por encima del 26% esperado para el T4. Si las cancelaciones aumentan o la nueva programación no logra retener a los espectadores, Netflix podría perder ese colchón de ganancias antes de que mejoren las capacidades publicitarias.
El escenario de 55 dólares se volvería más probable si los ingresos del T4 no alcanzan los 13.442 millones de dólares junto con un margen por debajo del 26% y mayor debilidad publicitaria. El nuevo contenido entonces necesitaría contribuir más simplemente para estabilizar las ganancias, dejando menos respaldo para la valoración.
Previsiones de precio de la acción NFLX para 2026 según los analistas de Wall Street
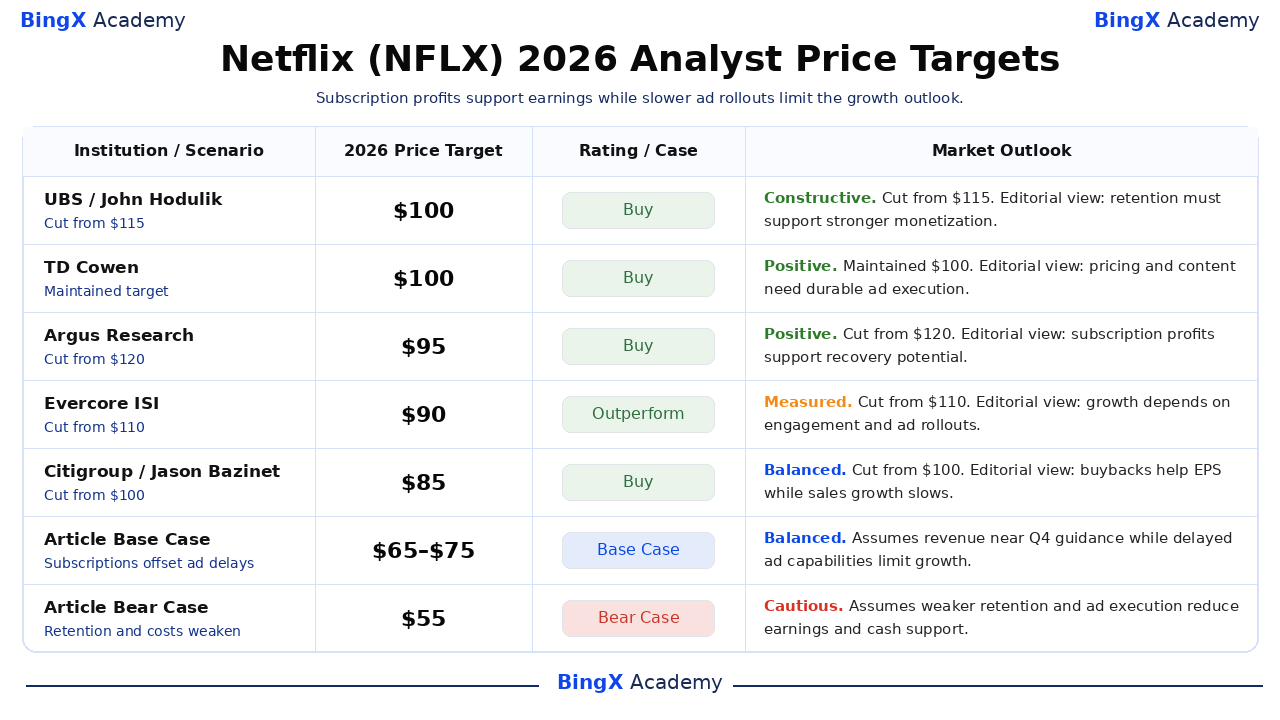
Estos objetivos de terceros, nombrados y fechados, se refieren a las acciones de Netflix cotizadas en el Nasdaq y generalmente cubren aproximadamente 12 meses, extendiéndose más allá de diciembre de 2026. El rango de 85 a 100 dólares refleja diferentes juicios sobre la monetización de suscripciones y la recuperación publicitaria; las interpretaciones empresariales a continuación son editoriales. Las dos últimas filas son los escenarios separados para 2026 de este artículo.
|
Institución / Escenario |
Objetivo de precio 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
UBS |
100 $ |
Comprar |
Constructivo. 2026-10-21: rebajado de 115 $ a 100 $; mantuvo Comprar. Interpretación editorial: la retención de suscripciones y la mejora de la monetización deben reconstruir el crecimiento tras la reducción de las perspectivas publicitarias. |
|
TD Cowen |
100 $ |
Comprar |
Positivo. 2026-10-21: mantuvo 100 $ y Comprar. Interpretación editorial: la distribución de contenidos y los precios pueden respaldar las ganancias, pero las nuevas herramientas publicitarias aún necesitan generar ventas. |
|
Argus Research |
95 $ |
Comprar |
Positivo. 2026-10-22: rebajado de 120 $ a 95 $; mantuvo Comprar. Interpretación editorial: una base de suscripciones rentable respalda el potencial de recuperación, aunque el calendario de gastos limita la extrapolación del margen del tercer trimestre. |
|
Evercore ISI |
90 $ |
Superar al mercado |
Moderado. 2026-10-21: rebajado de 110 $ a 90 $; mantuvo Superar al mercado. Interpretación editorial: la distribución internacional y la expansión publicitaria ofrecen vías de crecimiento, sujetas a mejoras en el compromiso y el despliegue de productos. |
|
Citigroup |
85 $ |
Comprar |
Equilibrado. 2026-10-21: rebajado de 100 $ a 85 $; mantuvo Comprar. Interpretación editorial: los suscriptores retenidos y las recompras respaldan las ganancias por acción, mientras que el crecimiento más lento de las ventas limita el caso de valoración a corto plazo. |
|
Caso base del artículo |
65–75 |
Caso base |
Equilibrado. Asume que las suscripciones respaldan los ingresos cerca de la guía del T4 mientras las capacidades publicitarias retrasadas limitan el crecimiento hasta diciembre de 2026. |
|
Caso bajista del artículo |
55 $ |
Caso bajista |
Cauteloso. Asume que una retención más débil y una ejecución publicitaria reducida disminuyen las ganancias y el respaldo de efectivo hasta diciembre de 2026. |
Cómo comprar acciones de Netflix (NFLX) en BingX
Compra y mantén acciones de Netflix a través de BingX Stocks Trading usando USDT o USDC, sujeto a disponibilidad en el listado y elegibilidad de la cuenta. Netflix ofrece exposición a suscripciones de streaming globales, publicidad y programación de entretenimiento. Los usuarios elegibles pueden dimensionar sus posiciones de acuerdo con sus objetivos de inversión sin usar apalancamiento ni pagar comisiones de financiación perpetua.
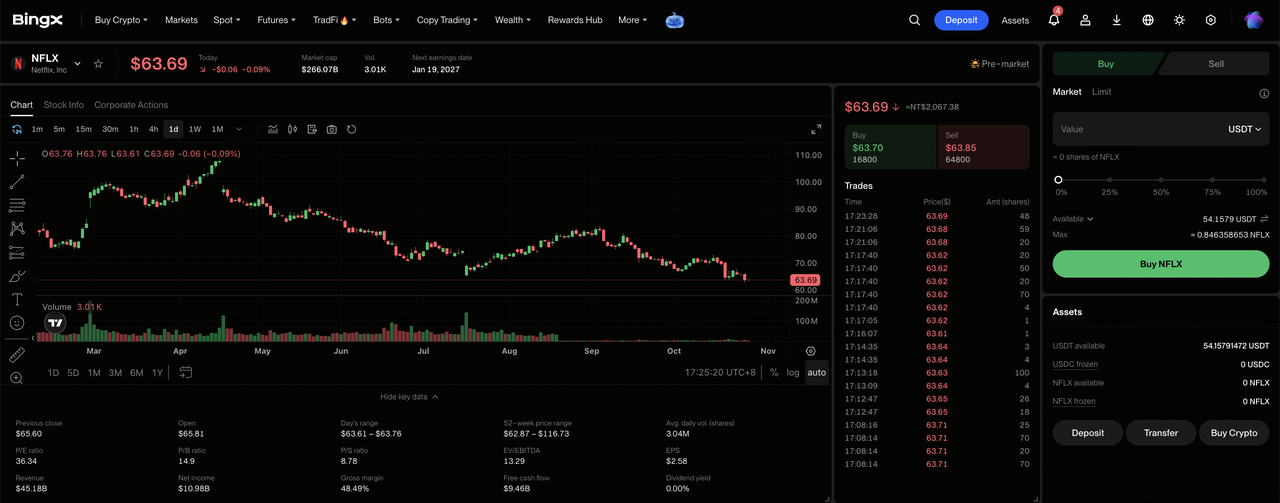
Paso 1: Accede a BingX Stocks Trading. Regístrate o inicia sesión en BingX, completa la verificación de identidad requerida y navega a "TradFi > Stocks". Acepta la Divulgación de Riesgos de Negociación de Acciones si accedes al producto por primera vez.
Paso 2: Prepara USDT o USDC. Asegúrate de que tu Cuenta Spot tenga fondos suficientes para la compra. Transfiere USDT o USDC desde tu Cuenta de Fondos o Cuenta de Riqueza si es necesario. Revisa el importe mínimo del pedido de la acción seleccionada y la elegibilidad de fracciones antes de elegir el tamaño de la inversión.
Paso 3: Selecciona Netflix (NFLX). Abre el mercado de Stocks, busca Netflix (NFLX) y confirma que la acción está disponible para tu cuenta. Revisa la identidad de la empresa, el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Compra acciones de Netflix. Selecciona "Comprar", introduce un importe de inversión o cantidad de acciones permitido y elige una orden de mercado o límite compatible. Las órdenes de mercado utilizan los precios disponibles durante las sesiones compatibles, mientras que las órdenes límite requieren el precio especificado o mejor y suficiente liquidez para ejecutarse.
Paso 5: Revisa y gestiona tus posiciones. Abre "Stocks > Posiciones" para supervisar tus acciones de NFLX y las ganancias o pérdidas no realizadas. Usa Todas las Órdenes para revisar las transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta a cuándo los ingresos de la venta pueden retirarse, en lugar de cuándo pueden venderse las acciones compradas.
Los 5 principales riesgos a vigilar para los inversores de Netflix en 2026
Las suscripciones recurrentes de Netflix, la distribución global y la sustancial generación de efectivo recurrente respaldan sus perspectivas de ganancias. Sin embargo, una retención más débil, los costes de programación, los retrasos publicitarios y la asignación de capital podrían presionar la rentabilidad y los retornos para los accionistas.
- Una retención de suscriptores más débil podría presionar los ingresos: Los ingresos del T3 alcanzaron los 12.874 millones de dólares, respaldados principalmente por las membresías y los precios en el servicio de streaming. Un menor número de nuevos suscriptores o tasas de renovación más bajas podrían reducir las ganancias y los márgenes operativos.
- Mayores costes de programación podrían limitar los márgenes: La guía de margen del T4 del 26% incluye aproximadamente 120 puntos básicos de gastos de reestructuración. Los mayores costes de contenido y de personal podrían debilitar la rentabilidad si los ingresos por suscripción y las ventas publicitarias crecen más lentamente.
- Los retrasos en el despliegue publicitario podrían limitar el crecimiento de los ingresos: La guía publicitaria para todo el año alcanzó aproximadamente 2.700 millones de dólares, pero las capacidades de producto más lentas redujeron la previsión anterior. Los retrasos en las herramientas para anunciantes, las funciones de medición o la adopción por parte de los clientes podrían reducir la visibilidad de los ingresos futuros.
- Las necesidades de capital podrían restringir los retornos para los accionistas: Netflix recompró 4.800 millones de dólares en acciones en el T3, mientras que la producción de contenidos requirió un efectivo sustancial. Un mayor gasto en programación o compras adicionales de propiedades podrían limitar las futuras recompras y los retornos de efectivo por acción.
- Una monetización más débil podría presionar la valoración: El margen operativo del T3 de Netflix alcanzó el 34,6%, respaldado en parte por el calendario de gastos en lugar de ahorros recurrentes. Un crecimiento más lento de las suscripciones, una ejecución publicitaria más débil o el aumento de los costes de programación podrían reducir las ganancias y desencadenar caídas en el precio de las acciones.
Reflexiones finales: ¿Debería invertir en Netflix en 2026?
Los 4.459 millones de dólares de beneficio operativo trimestral de Netflix y los 2.884 millones de dólares de flujo de caja libre demuestran la capacidad de ganancias de su negocio de suscripciones. La programación internacional y las asociaciones publicitarias respaldan las oportunidades de monetización, mientras que las recompras pueden mejorar los resultados por acción. Sostener ese progreso dependerá de retener a los miembros tras las subidas de precios y generar retornos de la inversión en contenidos y publicidad.
El caso alcista de 85 dólares asume que la publicidad se recupera hacia los 3.000 millones de dólares, que los ingresos superan la guía del T4 y que la generación de efectivo supera las expectativas. El caso base de 65 a 75 dólares refleja suscripciones estables, mientras que el caso bajista de 55 dólares tiene en cuenta una monetización más débil y los costes. Con NFLX cerrando a 63,90 dólares el 26 de octubre, los inversores deben vigilar si el crecimiento de las suscripciones se traduce en ganancias sostenibles por acción.
Aviso de riesgo: El negocio de suscripciones globales de Netflix no elimina el riesgo de inversión. Una retención más débil, las capacidades publicitarias retrasadas o el aumento de los costes de programación podrían reducir las ganancias y los retornos para los accionistas. Los inversores deben evaluar la valoración, la generación de efectivo y su tolerancia al riesgo antes de comprar acciones de NFLX.
Lecturas relacionadas
- Predicción de precio de Walt Disney (DIS) para 2026: ¿Pueden Disney+ y los parques temáticos llevar a DIS hacia los 145 $?
- Predicción de precio de AMC Entertainment (AMC) para 2026: ¿Puede el crecimiento de la taquilla llevar a AMC hacia los 4,50 $?
- Predicción de precio de Alphabet (GOOGL) para 2026: ¿Pueden el crecimiento del 82% en la nube y la IA llevar a la acción GOOGL hasta los 430 $?
- Predicción de precio de Reddit (RDDT) para 2026: ¿Pueden las oportunidades de datos de IA llevar a RDDT hacia los 300 $?
- Predicción de precio de GameStop (GME) para 2026: ¿Puede el crecimiento de los coleccionables llevar a GME hacia los 30 $?
- Predicción de precio de Snap Inc. (SNAP) para 2026: ¿Pueden el crecimiento publicitario y de suscripciones llevar a SNAP hacia los 10 $?
