MP Materials (MP) está construyendo una cadena de suministro de tierras raras estadounidense desde mineral extraído hasta materiales separados, metales e imanes permanentes terminados. Mountain Pass proporciona el recurso upstream, mientras que la instalación Independence y el campus 10X planificado mueven a la empresa hacia la fabricación de mayor valor. Esta integración vertical crea exposición estratégica al transporte, robótica, defensa y aeroespacial, aunque la ejecución sigue siendo sensible a los precios de las tierras raras, el apoyo de políticas y la calificación de imanes.
MP Material Q2 2026 mostró un crecimiento más rápido de materiales y mejores ganancias. Los ingresos alcanzaron $108.49 millones, un aumento del 89% interanual y por encima del consenso citado de $96.89 millones, mientras que el EBITDA ajustado mejoró de una pérdida de $12.535 millones a $28.493 millones positivos. Las ventas de NdPr subieron 127% a 1,006 toneladas métricas, aunque los ingresos de Magnetics cayeron 17% durante la rampa de producción.
El pronóstico de la acción MP para 2026 ahora se centra en dos perspectivas competidoras:
- El caso de escala de imán doméstico: mayor producción de NdPr, protección de precios, calificación de General Motors y la expansión 10X mueven a MP hacia una mezcla de ganancias downstream más valiosa y defendible.
- El caso de rampa y precios: los costos de arranque de imanes, la dependencia de políticas y los precios volátiles de tierras raras retrasan la conversión de flujo de efectivo libre incluso mientras mejoran los volúmenes de materiales.
Esta guía desglosa el pronóstico de la acción MP, escenarios de precios 2026, riesgos clave y perspectivas de analistas, basándose en el informe de ganancias Q2 2026 del 6 de agosto de MP Materials, presentación trimestral y datos de mercado hasta el 15 de septiembre, además de cómo operar futuros de acciones MP en BingX TradFi con colateral USDT.
Las 5 Principales Cosas que los Inversores de MP Materials Deben Saber en Septiembre 2026
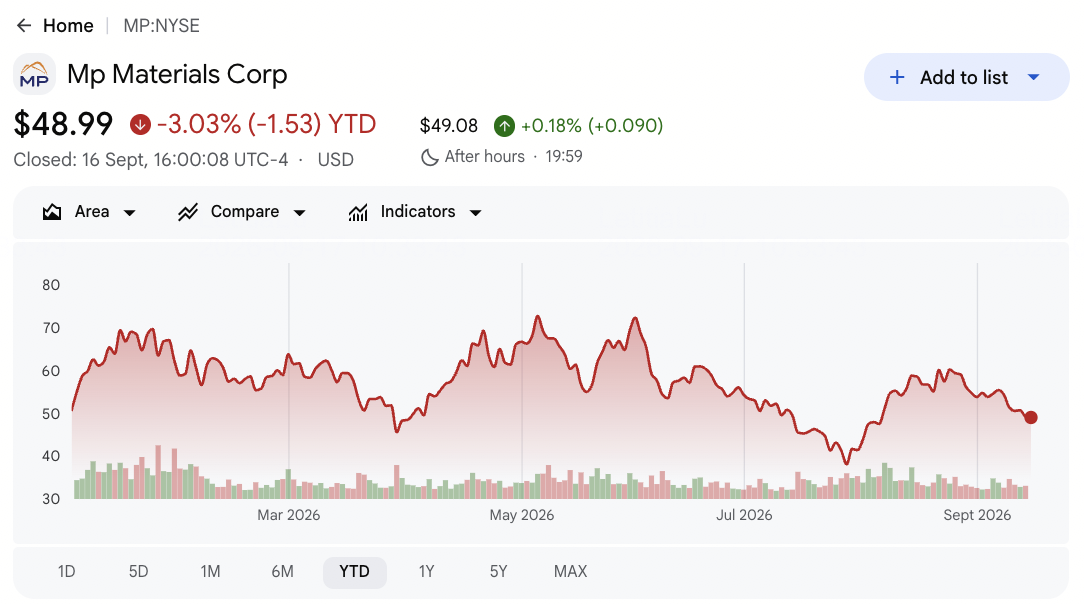
- MP cerró en $49.17 después de caer 2.67% YTD: Las acciones se mantuvieron casi 51% por debajo del máximo de 52 semanas de $100.25. El retroceso refleja un cambio del entusiasmo impulsado por políticas hacia la prueba de que la capacidad de imanes puede generar márgenes duraderos y flujo de efectivo.
- Los ingresos Q2 alcanzaron $108.49 millones, un aumento del 89%: Los ingresos superaron el consenso de $96.89 millones por aproximadamente $11.6 millones. Las ventas de NdPr separado y precios más fuertes compensaron el fin de los envíos de concentrado, dando a los inversores una visión más clara de la economía de procesamiento doméstico.
- Las ventas de NdPr aumentaron 127% a 1,006 toneladas métricas: La producción aumentó 41% a 840 toneladas métricas, mostrando que la separación Stage II está escalando. Los movimientos de inventario también contribuyeron, por lo que la producción sostenible y la economía de conversión aún importan.
- Los ingresos de protección de precios agregaron $17.58 millones: El apoyo del gobierno estadounidense ayudó al EBITDA ajustado de Materials a alcanzar $32.505 millones. Los inversores aún necesitan separar los ingresos vinculados a políticas de los precios de mercado subyacentes al juzgar la rentabilidad repetible.
- 10X, General Motors y Apple definen la prueba de crecimiento downstream: La calificación de Independence y los envíos comerciales planificados conectan la base de recursos de MP con imanes terminados. El campus 10X más grande y el programa Apple que comienza en 2027 podrían ampliar la escala y exposición al cliente.
¿Qué es MP Materials (MP)?
MP Materials posee y opera la mina y sitio de procesamiento de tierras raras Mountain Pass en California. La empresa produce concentrado de tierras raras, óxido y metal de neodimio-praseodimio (NdPr) separado, luego usa esos materiales para fabricar imanes permanentes en Independence en Fort Worth, Texas. NdPr combina neodimio y praseodimio, dos elementos de tierras raras utilizados para hacer imanes permanentes de alta resistencia para motores eléctricos. Su segmento Materials monetiza la minería, separación y producción de metales, mientras que Magnetics cubre productos precursores e imanes terminados. Estos componentes son esenciales para motores eléctricos utilizados en vehículos, equipos industriales, robótica, defensa y aeroespacial.
La estrategia es reducir la dependencia estadounidense del procesamiento extranjero de tierras raras a través de la integración vertical doméstica. Una asociación con el Departamento de Guerra de EE.UU. incluye protección de precios, financiamiento y apoyo para capacidad adicional de separación e imanes. General Motors es el cliente ancla para Independence, Apple se ha comprometido con imanes reciclados fabricados en EE.UU. comenzando en 2027, y 10X está planificado como un campus de fabricación más grande en Texas. MP también anunció una empresa conjunta saudí y un acuerdo de offtake de gadolinio a largo plazo con un cliente aeroespacial y de defensa estadounidense, expandiéndose más allá de NdPr.
Resumen de Ganancias Q2 2026 de MP Materials (MP): Crecimiento de NdPr, EBITDA Positivo y Rampa de Imanes
MP Materials reportó ingresos de $108.49 millones versus los $96.89 millones esperados, con 89% de crecimiento respaldado por productos NdPr separados. El EPS diluido ajustado fue una pérdida de $0.01, en línea con el consenso y $0.12 mejor interanual, mientras que el EBITDA ajustado mejoró en $41.028 millones a $28.493 millones positivos. Los ingresos de Materials aumentaron 155% a $95.629 millones, aunque los ingresos de Magnetics cayeron 17% a $16.524 millones mientras Independence pasó por calificación y arranque.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
Consenso $96.89M |
$108.49M; +89% interanual |
Superó. Aproximadamente $11.6M por encima del consenso mientras mejoraron los precios y volumen de NdPr. |
|
EPS diluido ajustado Q2 |
Consenso -$0.01 |
-$0.01 |
En línea. Mejoró $0.12 interanual mientras el EBITDA ajustado se volvió positivo. |
|
Pérdida diluida por acción GAAP Q2 |
-$0.19 año anterior |
-$0.11 |
Mejoró. La pérdida por acción se redujo en $0.08. |
|
Pérdida neta Q2 |
-$30.872M año anterior |
-$20.296M |
Mejoró. Mayor ganancia de Materials compensó los costos de arranque de imanes. |
|
EBITDA ajustado Q2 |
-$12.535M año anterior |
$28.493M |
Mejoró. El cambio interanual alcanzó $41.028M. |
|
Ingresos del Segmento Materials |
$37.532M año anterior |
$95.629M; +155% |
Acelerado. NdPr separado reemplazó las ventas de concentrado. |
|
Ingresos del Segmento Magnetics |
$19.861M año anterior |
$16.524M; -17% |
Disminuyó. La mezcla cambió durante la rampa de Independence. |
|
Producción de NdPr |
597 toneladas métricas año anterior |
840 toneladas métricas |
Expandido. La producción creció 41%. |
|
Ventas de NdPr |
443 toneladas métricas año anterior |
1,006 toneladas métricas |
Expandido. El volumen de ventas aumentó 127%. |
|
Ingresos de protección de precios |
Sin ingresos año anterior |
$17.580M |
Agregado. El apoyo de políticas fortaleció la rentabilidad de Materials. |
- Los ingresos de $108.49 millones superaron el consenso por aproximadamente $11.6 millones: Las ventas aumentaron 89%, mostrando que los productos separados pueden reemplazar los ingresos de concentrado. El crecimiento sostenido ahora depende de que la producción, precios y demanda downstream se mantengan alineados.
- EPS ajustado de -$0.01 negativo coincidió con el consenso: La pérdida mejoró $0.12 interanual mientras mayor volumen y protección de precios ayudaron a los resultados por acción. La mejora adicional depende de una contribución más consistente de Magnetics.
- El EBITDA ajustado mejoró $41.028 millones a $28.493 millones: El cambio mostró apalancamiento operativo claro, aunque $17.58 millones vinieron de ingresos de protección de precios. Los inversores aún necesitan rastrear la rentabilidad ajustada por políticas y la conversión de efectivo.
- Los ingresos de Materials aumentaron 155% a $95.629 millones: Los ingresos de óxido y metal NdPr alcanzaron $94.434 millones mientras el volumen de ventas más que se duplicó. El cambio de mezcla apoya la estrategia de MP de capturar más valor a través del procesamiento doméstico.
- Las ventas de NdPr aumentaron 127% mientras los ingresos de Magnetics cayeron 17%: La fuerte ejecución upstream contrasta con un negocio downstream aún en calificación. Los envíos comerciales, pruebas regulatorias y aceptación del cliente deben mejorar antes de que el modelo completo de mina a imán contribuya con ganancias duraderas.
Perspectiva de Inversión 2026 de MP Materials (MP): Caso Alcista $95 vs. Caso Bajista $35
La perspectiva 2026 de MP depende de si el fuerte crecimiento del procesamiento de tierras raras puede traducirse en un negocio rentable de imanes. Materials actualmente proporciona la mayor parte del soporte de ganancias, mientras que Independence, 10X y la calificación de clientes determinan cuánto valor puede agregar la estrategia downstream.
El Caso Alcista: El Fuerte Crecimiento de Imanes Empuja a MP Hacia $95
El Caso Alcista asume que Independence entra en producción comercial según cronograma, la calificación de General Motors se convierte en volumen y el campus 10X avanza sin sobrecostos importantes. La producción de NdPr se mantiene por encima de 800 toneladas métricas por trimestre, la protección de precios apoya la economía de Materials y Apple agrega otro canal de demanda importante.
Un movimiento hacia $95 requeriría que los ingresos de Magnetics revirtieran su declive del 17% y que el EBITDA ajustado permanezca positivo más allá de los ingresos gubernamentales. Envíos a tiempo, márgenes de segmento más altos y progreso claro en la construcción de 10X fortalecerían el caso.
El Caso Base: El Crecimiento Estable de Materials Mantiene a MP Entre $60 y $75
El Caso Base asume que el volumen de NdPr separado sigue creciendo y el apoyo de políticas limita la desventaja, mientras que los costos de arranque de imanes permanecen elevados durante la rampa comercial. Materials proporciona la mayoría de las ganancias a corto plazo mientras la calificación de Independence progresa gradualmente y 10X permanece como una oportunidad a más largo plazo.
MP podría operar principalmente entre $60 y $75. El EBITDA ajustado positivo, precios estables de NdPr y calificación de clientes apoyarían el rango. Los retrasos de imanes o menores ingresos vinculados a políticas limitarían el extremo superior.
El Caso Bajista: Los Retrasos de Imanes Llevan a MP Hacia $35
El Caso Bajista asume que los precios de tierras raras se debilitan mientras los envíos de Independence se retrasan y 10X requiere más capital del planificado. Los márgenes de Materials disminuyen, Magnetics permanece por debajo de escala y la concentración de clientes limita el poder de fijación de precios.
Un movimiento hacia $35 se volvería más probable si el EBITDA ajustado se vuelve negativo, la producción de NdPr cae o los volúmenes de imanes comerciales no cumplen cronogramas. Estimaciones de ganancias más bajas y flujo de efectivo libre más débil agregarían presión adicional.
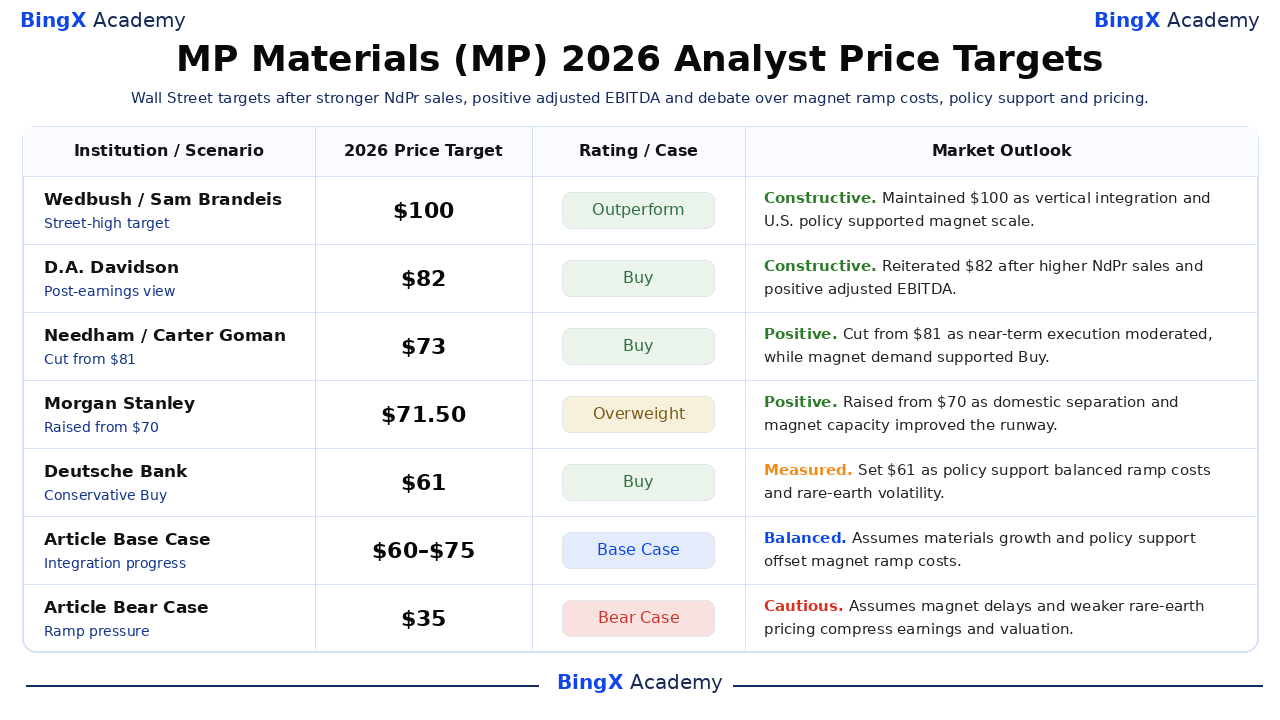
Pronósticos de Precios de Acciones MP para 2026 por Analistas de Wall Street
Los objetivos de analistas seleccionados van de $60 a $100 y muestran amplio desacuerdo sobre el valor del apoyo de políticas, fabricación downstream y costos de rampa a corto plazo. Varias firmas redujeron objetivos sin abandonar calificaciones positivas. Las acciones fechadas a continuación separan los objetivos de doce meses de la Street de los escenarios independientes Base y Bajista del artículo.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Wedbush |
$100 |
Outperform |
Constructivo. 8 de mayo: mantuvo una visión alta de la Street mientras la integración vertical y políticas estadounidenses apoyaron la capacidad de imanes. |
|
D.A. Davidson |
$82 |
Buy |
Constructivo. 24 de agosto: reiteró Compra después de mayores ventas de NdPr y EBITDA ajustado positivo. |
|
Needham |
$73 |
Buy |
Positivo. 22 de julio: redujo de $81 mientras la ejecución a corto plazo se moderó, aunque la demanda de imanes apoyó Compra. |
|
Morgan Stanley |
$71.50 |
Overweight |
Positivo. 8 de julio: aumentó de $70 mientras la separación doméstica y capacidad de imanes mejoraron las perspectivas. |
|
Deutsche Bank |
$61 |
Buy |
Medido. 9 de julio: estableció un objetivo conservador equilibrando el apoyo de políticas contra costos de rampa y precios. |
|
JPMorgan |
$60 |
Overweight |
Medido. 29 de julio: redujo de $75 mientras las estimaciones a corto plazo se reajustaron aunque el valor estratégico permaneció. |
|
Caso Base del Artículo |
$60-$75 |
Caso Base |
Equilibrado. Asume crecimiento de Materials y apoyo de políticas compensan costos de rampa de imanes. |
|
Caso Bajista del Artículo |
$35 |
Caso Bajista |
Cauteloso. Asume retrasos de imanes y precios más débiles comprimen ganancias y valoración. |
Cómo Operar Acciones de MP Materials (MP) en BingX
Opera las perspectivas de NdPr, producción de imanes y apoyo de políticas de MP Materials usando BingX TradFi y BingX AI herramientas. Como MP puede reaccionar bruscamente a precios de tierras raras y anuncios gubernamentales, define primero el catalizador y límites de riesgo.
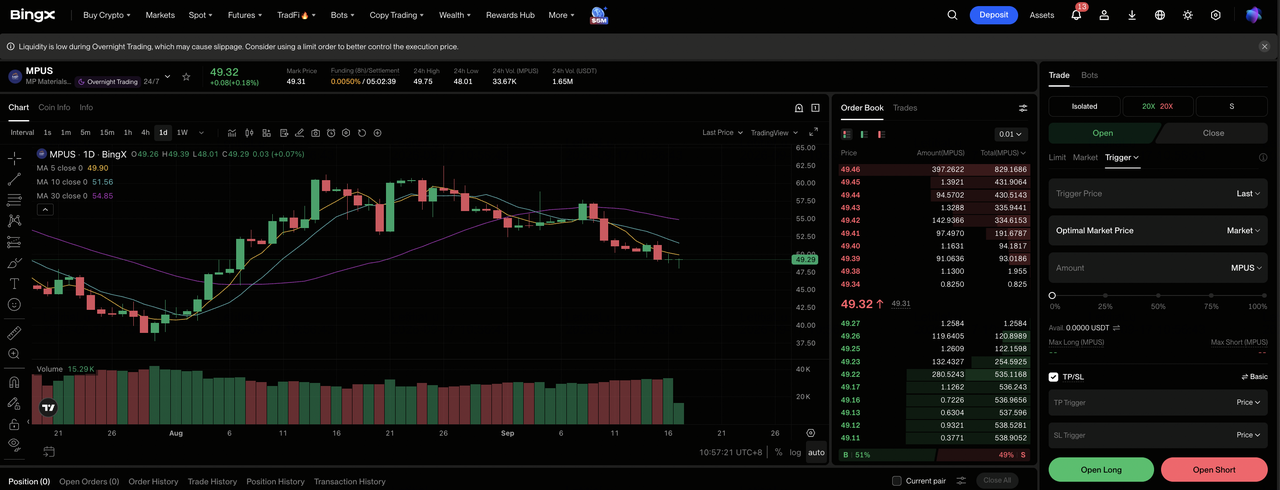
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel de BingX exchange.
Paso 2: Selecciona MP Materials (MP). Busca y selecciona el contrato de futuros perpetuos MP-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si la calificación de imanes y crecimiento de Materials validan el Caso Alcista. Selecciona Abrir Short si retrasos y presión de precios validan el Caso Bajista.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. El rango de 52 semanas de MP de $37.81-$100.25 apoya apalancamiento conservador.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en el trade.
Los 5 Principales Riesgos a Vigilar para Inversores de MP en 2026
MP Materials enfrenta riesgos de commodities, ejecución, políticas y financiamiento mientras se expande de materiales de tierras raras a imanes. Estos factores pueden afectar ganancias, flujo de efectivo y la prima estratégica asignada a la acción.
- Los precios más bajos de tierras raras podrían presionar márgenes: Precios más fuertes apoyaron los ingresos Q2 junto con mayor volumen de ventas. Una reversión reduciría las ganancias de Materials y dejaría menos efectivo para Independence, 10X y capacidad adicional de procesamiento.
- El apoyo gubernamental podría cambiar con el tiempo: La protección de precios contribuyó con $17.58 millones de ingresos Q2 y mejora la economía a corto plazo. Cambios en financiamiento, compras o prioridades de propiedad podrían reducir tanto el apoyo directo como la prima estratégica de MP.
- La calificación de imanes podría tomar más tiempo del planeado: Los ingresos de Magnetics cayeron 17% a $16.524 millones durante la rampa de producción. Pruebas retrasadas o aceptación del cliente pospondrían el apalancamiento operativo y mantendrían los costos de arranque adelante de las ventas.
- Los grandes clientes aumentan el riesgo de ejecución: General Motors ancla Independence, mientras que la demanda de Apple comienza más tarde. Cambios en cronogramas, especificaciones o volúmenes podrían afectar la utilización, tiempo de ingresos y retornos sobre capacidad de imanes.
- 10X podría requerir más capital del esperado: El nuevo campus trae riesgo de construcción, equipos y financiamiento antes de que comiencen los ingresos. Los sobrecostos podrían presionar el flujo de efectivo libre y reducir el valor creado por operaciones más fuertes de Materials.
Reflexiones Finales: ¿Deberías Invertir en MP en 2026?
MP Materials entregó un Q2 más fuerte, con ingresos de $108.49 millones, ventas de NdPr de 1,006 toneladas métricas y EBITDA ajustado positivo de $28.493 millones. Esos números muestran que la separación doméstica está escalando. Los ingresos de Magnetics de $16.524 millones y la calificación continua muestran que la tesis downstream aún se está desarrollando.
El Caso Alcista requiere que Independence y 10X traduzcan el apoyo estratégico en márgenes de imanes repetibles, apoyando $95. El Caso Bajista sigue calificación retrasada, precios más débiles de tierras raras y presión de capital hacia $35. Los traders conservadores pueden esperar envíos comerciales de imanes, utilización más clara del cliente y EBITDA ajustado positivo excluyendo ingresos de políticas inusuales antes de asignar a la plataforma downstream un múltiplo premium.
Recordatorio de Riesgo: Operar e invertir en acciones como MP implica un alto riesgo de pérdida de capital. Los precios de commodities, política industrial, construcción, calificación de clientes, valoración y apalancamiento pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Las Mejores Acciones y ETFs de Energía para Comprar en 2026: El Déficit de Energía de la IA se Encuentra con la Volatilidad Geopolítica
- Las Mejores Acciones de Energía IA para Comprar en 2026: Nuclear, Gas, Celdas de Combustible y la Construcción de Energía IA
- Las Mejores Acciones de Defensa para Comprar en 2026: Contratistas Principales, Misiles, Drones, Espacio y Guerra Habilitada por IA
- Predicción de Precio de Occidental Petroleum (OXY) 2026: ¿Pueden el Petróleo y el Desapalancamiento Empujar a OXY Hacia $85?
- Predicción de Precio de ExxonMobil (XOM) 2026: ¿Pueden el Petróleo y el Crecimiento de Producción Empujar a XOM Hacia $205?
- Predicción de Precio de Bloom Energy (BE) 2026: ¿Puede la Energía de Centros de Datos de IA Empujar a BE Hacia $350?
