Morgan Stanley (MS) ofrece servicios de banca de inversión, negociación de valores, gestión patrimonial y servicios de inversión a corporaciones, instituciones e inversores individuales. Su franquicia de patrimonio proporciona comisiones recurrentes de gestión de activos, mientras que la estrategia de Firma Integrada conecta la financiación corporativa con las relaciones de inversión en el lugar de trabajo y personal. La retención de activos de clientes, la actividad de negociación y la disciplina en los gastos determinan si esa escala se traduce en mayores beneficios y rentabilidad por acción.
El último trimestre mostró ingresos récord en gestión patrimonial mientras que la negociación de renta fija se debilitó. Los ingresos de Morgan Stanley en el tercer trimestre de 2026 aumentaron un 12% hasta los 20.340 millones de dólares, con los ingresos de renta variable subiendo un 41%. El BPA diluido alcanzó los 3,03 dólares, mientras que los gastos operativos aumentaron aproximadamente un 12% hasta los 13.710 millones de dólares. La próxima prueba es si las entradas récord de activos pueden generar comisiones recurrentes y mantener la rentabilidad a medida que cambia la actividad de negociación.
Las previsiones para las acciones de MS en 2026 se centran ahora en dos visiones contrapuestas:
- El caso de crecimiento patrimonial recurrente: Las entradas récord de activos y las relaciones de asesoramiento podrían ampliar los ingresos por comisiones si los activos de los clientes permanecen invertidos y el gasto tecnológico mejora la eficiencia operativa.
- El caso de presión de mercado y costes: Una negociación más débil y unos valores de activos inferiores podrían limitar los beneficios si los gastos de compensación y tecnología se mantienen elevados en toda la firma.
Esta guía analiza las previsiones para las acciones de MS, los escenarios de precios para 2026, los riesgos clave y las perspectivas de los analistas, basándose en el comunicado de resultados del tercer trimestre de Morgan Stanley del 14 de octubre, la presentación financiera oficial y los datos de mercado hasta el 21 de octubre, además de cómo comprar acciones de MS en BingX TradFi con USDT o USDC.
Las 5 cosas más importantes que deben saber los inversores de Morgan Stanley en octubre de 2026
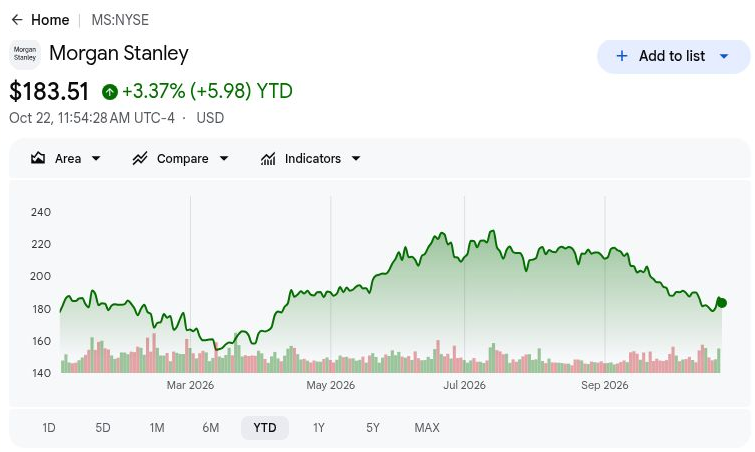
- MS cerró a 187,01 dólares el 21 de octubre, con una subida del 5,34% en lo que va de año: Las acciones siguen por debajo de su máximo de julio, lo que hace que el escenario alcista de 230 dólares dependa de unos beneficios recurrentes más sólidos. Una recuperación sostenida requiere que los flujos patrimoniales generen ingresos por comisiones en lugar de depender de otro trimestre excepcionalmente fuerte en la negociación de renta variable.
- Los ingresos del tercer trimestre aumentaron hasta 20.340 millones de dólares desde los 18.220 millones del año anterior: Las ventas cayeron desde los 21.350 millones de dólares del segundo trimestre, mostrando una moderación secuencial. Sin embargo, la renta variable y el patrimonio contribuyeron al crecimiento anual, por lo que es importante distinguir las comisiones recurrentes de los clientes de la actividad de mercado sensible a las transacciones.
- Los activos patrimoniales basados en comisiones alcanzaron los 3,155 billones de dólares a medida que aumentaban las entradas de clientes: El saldo del 30 de septiembre y los 80.500 millones de dólares en flujos trimestrales basados en comisiones aportan evidencia de la demanda de los clientes. La retención de activos, el rendimiento del mercado y los costes de servicio determinarán cuánto de esa escala se traduce en beneficios.
- El mandato de financiación de IA de Broadcom ofrece una oportunidad de crecimiento adicional: Morgan Stanley actuó como asesor principal y agente de colocación conjunto en una transacción liderada por Apollo anunciada en junio. Los futuros mandatos de financiación y las comisiones reconocidas determinarán si esas relaciones se convierten en un crecimiento comercial sostenido.
- Un ratio de capital CET1 del 14,9% respalda la inversión y las distribuciones a los accionistas: Morgan Stanley recompró 1.540 millones de dólares en acciones ordinarias y declaró un dividendo trimestral de 1,15 dólares. Esto proporciona apoyo a la rentabilidad por acción, aunque mantener el margen de capital y mejorar la rentabilidad será esencial para el valor a largo plazo para los accionistas.
¿Qué es Morgan Stanley (MS)?
Morgan Stanley es un banco de inversión global y una empresa de servicios financieros que atiende a corporaciones, gobiernos, instituciones e inversores individuales. Valores Institucionales ofrece servicios de asesoramiento en fusiones, suscripción de valores, negociación y financiación, mientras que Gestión Patrimonial atiende a los clientes a través de asesores financieros, programas en el lugar de trabajo e inversión autodirigida. Gestión de Inversiones obtiene comisiones por la supervisión de activos de clientes institucionales e individuales en distintas estrategias de inversión. Los ingresos dependen de la actividad de los mercados financieros, las transacciones de los clientes, los ingresos por intereses y los activos bajo gestión, lo que hace que la diversificación de ingresos y la eficiencia del capital sean importantes para la rentabilidad.
La estrategia de crecimiento de Morgan Stanley se centra en conectar la financiación institucional, las relaciones en el lugar de trabajo y la gestión patrimonial a través de su modelo de Firma Integrada. En junio de 2026, la firma colaboró con Apollo, Blackstone y los principales bancos en la plataforma AI XPV de Broadcom, actuando como asesor principal y agente de colocación conjunto para la transacción de financiación inicial de 35.000 millones de dólares. La firma también está ampliando las relaciones con los clientes a través de su canal dirigido por asesores, incluido un nuevo mandato de jubilación corporativa dentro de los flujos basados en comisiones del tercer trimestre. Con los activos combinados de clientes de Gestión Patrimonial y Gestión de Inversiones alcanzando los 10,5 billones de dólares, estas iniciativas buscan fortalecer las comisiones recurrentes y mejorar la rentabilidad para los accionistas.
Resumen de resultados del tercer trimestre de 2026 de Morgan Stanley (MS): La fortaleza en renta variable impulsa el BPA a pesar del aumento de costes
Morgan Stanley comunicó unos ingresos netos en el tercer trimestre de 2026 de 20.340 millones de dólares, un 12% más interanual pero un 5% menos de forma secuencial, impulsados por la negociación de renta variable y los ingresos récord en gestión patrimonial. Los gastos operativos aumentaron aproximadamente un 12% hasta los 13.710 millones de dólares, mientras que el BPA diluido subió un 8% hasta los 3,03 dólares, lo que refleja unos ingresos más sólidos junto con los costes de compensación y tecnología. Con 232.400 millones de dólares en nuevos activos netos en gestión patrimonial y un ratio CET1 del 14,9%, los beneficios futuros dependen de la conversión de comisiones recurrentes, el compromiso sostenido de los clientes y la disciplina en los gastos.
|
Métrica financiera |
Orientación / Consenso |
Comunicado / Real |
Sorpresa |
|
Ingresos netos |
18.224 MM$ T3 2025 |
20.338 MM$ |
Mejorado. +12% interanual. |
|
BPA diluido |
2,80 $ T3 2025 |
3,03 $ |
Mejorado. +8% interanual. |
|
Ingresos de renta variable |
4.116 MM$ T3 2025 |
5.799 MM$ |
Expandido. +41% interanual. |
|
Ingresos de renta fija |
2.169 MM$ T3 2025 |
2.011 MM$ |
Inferior. -7% interanual. |
|
Ingresos patrimoniales |
8.234 MM$ T3 2025 |
9.065 MM$ |
Expandido. +10% interanual. |
|
Nuevos activos netos patrimoniales |
81.000 MM$ T3 2025 |
232.400 MM$ |
Expandido. Casi el triple del anterior. |
|
Gastos operativos |
12.196 MM$ T3 2025 |
13.712 MM$ |
Superior. +12% aproximadamente interanual. |
|
ROTCE |
23,5% T3 2025 |
22,60% |
Inferior. Caída de 0,9 puntos porcentuales. |
- Los ingresos netos del tercer trimestre aumentaron un 12% hasta los 20.340 millones de dólares. Los ingresos cayeron un 5% de forma secuencial a pesar del crecimiento anual, lo que refleja una moderación de la actividad tras el segundo trimestre. La demanda sostenida de los clientes y la expansión de la gestión patrimonial serán importantes para mantener el impulso de los beneficios.
- Los ingresos de renta variable subieron un 41% hasta los 5.800 millones de dólares. La amplia participación de los clientes y la fortaleza en los mercados internacionales impulsaron el rendimiento. La actividad institucional continuada y la demanda de financiación podrían respaldar los beneficios, aunque las condiciones del mercado y los costes de ejecución influyen en la rentabilidad.
- El BPA diluido subió un 8% hasta los 3,03 dólares a pesar del aumento de los gastos. Los costes operativos aumentaron un 12% hasta los 13.710 millones de dólares, mientras que las provisiones por crédito alcanzaron los 148 millones de dólares. La mayor solidez en renta variable y patrimonio respaldó la rentabilidad, pero la disciplina en los gastos será importante a medida que la actividad de mercado se normalice.
- Los activos patrimoniales basados en comisiones alcanzaron los 3,155 billones de dólares. Las entradas trimestrales basadas en comisiones totalizaron 80.500 millones de dólares, respaldando 5.540 millones de dólares en ingresos por gestión de activos en toda la franquicia patrimonial. La expansión de los activos generadores de comisiones fortalece los ingresos recurrentes y reduce la dependencia de la actividad de negociación y asesoramiento sensible al mercado.
- Los ingresos de banca de inversión subieron un 2% hasta los 2.160 millones de dólares. Una mayor actividad de asesoramiento completada respaldó los resultados trimestrales, aunque los ingresos por suscripción de renta variable cayeron un 19% interanual. La reposición de mandatos de asesoramiento, la finalización de transacciones de financiación y el mantenimiento de la disciplina en los gastos serán importantes para el crecimiento de los ingresos futuros.
Perspectivas de inversión de Morgan Stanley (MS) para 2026: Caso alcista de 230 $ vs. caso bajista de 165 $
Las perspectivas de Morgan Stanley para 2026 dependen de si las entradas récord de activos patrimoniales pueden convertirse en comisiones duraderas mientras su franquicia de renta variable mantiene la demanda de los clientes. La sólida captación de activos muestra avances, mientras que la debilidad en la negociación de renta fija y el aumento de los costes tecnológicos sitúan el apalancamiento operativo en el centro de la valoración. Los siguientes escenarios editoriales reflejan cómo la retención de activos, la actividad de mercado y los gastos podrían configurar los resultados hasta diciembre de 2026.
El caso alcista: Las entradas de capital patrimonial y el crecimiento en renta variable empujan a MS hacia los 230 $
Convertir los nuevos activos patrimoniales en comisiones de asesoramiento continuas ampliaría los beneficios mientras la resiliente negociación de renta variable añade ingresos operativos. Los flujos trimestrales basados en comisiones del tercer trimestre alcanzaron los 80.500 millones de dólares y los ingresos de renta variable aumentaron un 41%, demostrando ambas fuentes de demanda. Si los activos retenidos crecen más rápido que los costes de servicio, Morgan Stanley podría mejorar la rentabilidad sin depender por completo de otro repunte en las transacciones.
El escenario de 230 dólares ganaría apoyo si las entradas trimestrales basadas en comisiones se mantienen cerca o por encima de los 80.500 millones de dólares y el margen antes de impuestos en patrimonio se expande más allá del 30,4%. Que los ingresos superen a los gastos fortalecería este test editorial; estos umbrales no son orientaciones de la empresa.
El caso base: Las comisiones patrimoniales estables mantienen a MS entre los 195 $ y los 215 $
Las comisiones patrimoniales recurrentes podrían estabilizar los beneficios mientras la negociación institucional se normaliza tras un primer semestre sólido. Los ingresos patrimoniales del tercer trimestre alcanzaron los 9.070 millones de dólares y su margen antes de impuestos fue del 30,4%, proporcionando una contribución sustancial más allá de la negociación de valores. El caso base asume que estas relaciones se mantienen productivas, permitiendo un crecimiento moderado de los beneficios mientras el gasto tecnológico y la actividad de transacciones desigual limitan el apalancamiento operativo.
Un rango de 195 a 215 dólares encajaría con flujos positivos basados en comisiones, márgenes patrimoniales estables y demanda de asesoramiento resiliente. Una mayor retención de clientes apoyaría el extremo superior, mientras que unos niveles de mercado más débiles podrían reducir los activos generadores de comisiones lo suficiente como para limitar mayores ganancias de valoración.
El caso bajista: La debilidad del mercado y el aumento de costes arrastran a MS hacia los 165 $
La caída de los valores de los activos y la menor demanda de negociación reducirían los ingresos mientras los gastos de compensación y tecnología absorben una mayor parte de los ingresos restantes. Los ingresos de renta fija del tercer trimestre cayeron un 7% y los ingresos de Gestión de Inversiones cayeron un 12%, mostrando condiciones desiguales por debajo del crecimiento en los titulares. Si la actividad en renta variable también se ralentiza, las comisiones patrimoniales recurrentes podrían ofrecer una protección insuficiente frente a la base de gastos más amplia.
El escenario de 165 dólares sería más probable si la negociación de renta variable se debilita junto con flujos patrimoniales más lentos o valores de activos más bajos. Los elevados costes de servicio y tecnología limitarían entonces la flexibilidad de los márgenes, dejando menos respaldo de beneficios para las recompras y una valoración más alta del precio de las acciones.
Previsiones del precio de las acciones de MS para 2026 según los analistas de Wall Street
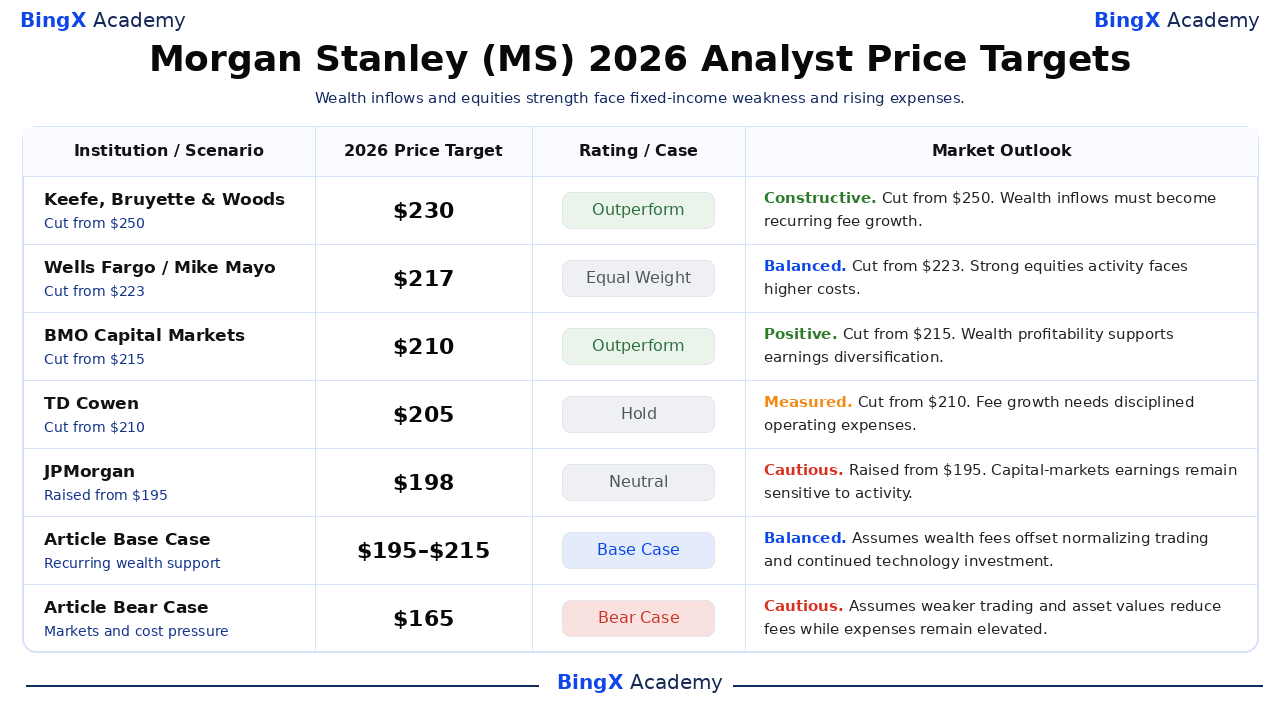
Los siguientes objetivos son puntos de referencia de terceros con fecha para las acciones de Morgan Stanley, utilizando generalmente horizontes de doce meses que se extienden más allá de 2026. No son precios garantizados ni idénticos a los escenarios de diciembre de este artículo. Las recientes reducciones de objetivos muestran que las visiones constructivas sobre el negocio pueden coexistir con supuestos de beneficios y valoración más moderados.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Keefe, Bruyette & Woods |
230 $ |
Superar al mercado |
Constructiva. 2026-10-15: Recortó el objetivo desde los 250 $; mantuvo Superar al mercado. Opinión editorial: Las entradas patrimoniales deben convertirse en crecimiento recurrente de comisiones. |
|
Wells Fargo |
217 $ |
Peso igual |
Equilibrada. 2026-10-15: Recortó el objetivo desde los 223 $; mantuvo Peso igual. Opinión editorial: La sólida actividad en renta variable se enfrenta a costes más elevados. |
|
BMO Capital Markets |
210 $ |
Superar al mercado |
Positiva. 2026-10-19: Recortó el objetivo desde los 215 $; mantuvo Superar al mercado. Opinión editorial: La rentabilidad patrimonial respalda la diversificación de beneficios. |
|
TD Cowen |
205 $ |
Mantener |
Moderada. 2026-10-15: Recortó el objetivo desde los 210 $; mantuvo Mantener. Opinión editorial: El crecimiento de las comisiones necesita gastos operativos disciplinados. |
|
JPMorgan |
198 $ |
Neutral |
Cautelosa. 2026-10-16: Elevó el objetivo desde los 195 $; mantuvo Neutral. Opinión editorial: Los beneficios en mercados de capitales siguen siendo sensibles a la actividad. |
|
Caso base del artículo |
195–215 |
Caso base |
Equilibrada. Escenario editorial de diciembre de 2026. Asume que las comisiones patrimoniales recurrentes compensan la normalización de la negociación y los gastos. |
|
Caso bajista del artículo |
165 $ |
Caso bajista |
Cautelosa. Escenario editorial de diciembre de 2026. Asume que la debilidad del mercado y el aumento de costes reducen los beneficios. |
Cómo comprar acciones de Morgan Stanley (MS) en BingX
Compre y mantenga acciones de Morgan Stanley a través de BingX Stocks Trading usando USDT o USDC, sujeto a disponibilidad en el listado y elegibilidad de la cuenta. Morgan Stanley ofrece exposición a la banca de inversión, la negociación institucional, la gestión patrimonial y los servicios de inversión. Los usuarios elegibles pueden dimensionar sus posiciones según sus objetivos de inversión sin utilizar apalancamiento ni pagar comisiones de financiación perpetuas.
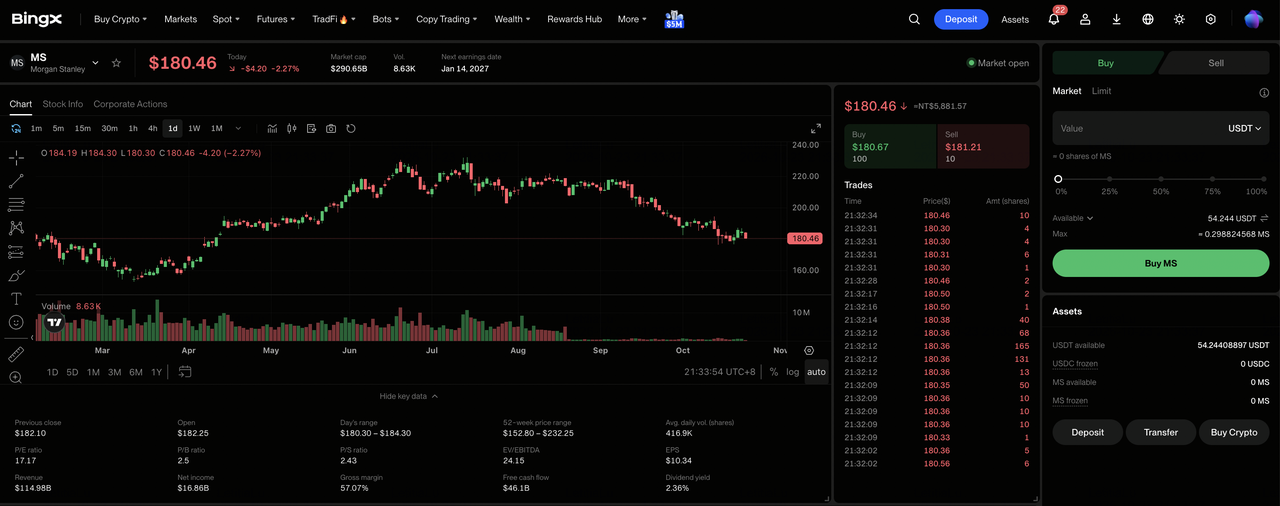
Paso 1: Acceder a BingX Stocks Trading. Regístrese o inicie sesión en BingX, complete la verificación de identidad requerida y navegue a «TradFi > Stocks». Acepte la Divulgación de riesgos de negociación de acciones si accede al producto por primera vez.
Paso 2: Preparar USDT o USDC. Asegúrese de que su Cuenta Spot tiene fondos suficientes para la compra. Transfiera USDT o USDC desde su Cuenta de Fondos o Cuenta de Patrimonio si es necesario. Revise el importe mínimo del pedido del valor seleccionado y la elegibilidad para fracciones antes de elegir el tamaño de la inversión.
Paso 3: Seleccionar Morgan Stanley (MS). Abra el mercado de Stocks, busque Morgan Stanley (MS) y confirme que la acción está disponible para su cuenta. Revise la identidad de la empresa, el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Comprar acciones de Morgan Stanley. Seleccione «Comprar», introduzca un importe de inversión o cantidad de acciones permitido y elija una orden de mercado o límite compatible. Las órdenes de mercado utilizan los precios disponibles durante las sesiones compatibles, mientras que las órdenes límite requieren el precio especificado o mejor y suficiente liquidez para ejecutarse.
Paso 5: Revisar y gestionar sus posiciones. Abra «Stocks > Posiciones» para supervisar sus acciones de MS y las ganancias o pérdidas no realizadas. Use Todas las órdenes para revisar transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta al momento en que los ingresos de las ventas se pueden retirar, no al momento en que las acciones compradas se pueden vender.
Los 5 principales riesgos a vigilar para los inversores de Morgan Stanley en 2026
Las relaciones institucionales de Morgan Stanley, la expansión de su franquicia patrimonial y la diversificación de los activos de los clientes respaldan sus perspectivas de beneficios. Sin embargo, la volatilidad en la negociación, los gastos operativos, la actividad de banca de inversión y las caídas en los mercados de activos podrían presionar la rentabilidad y los rendimientos para los accionistas.
- Una actividad de negociación más débil podría presionar los ingresos: Los ingresos de renta variable del tercer trimestre alcanzaron los 5.800 millones de dólares, respaldados por una amplia participación de clientes institucionales. Un menor volumen de negociación o unos saldos de financiación más bajos podrían reducir los beneficios y la rentabilidad sobre el capital.
- El aumento de los costes operativos podría limitar los márgenes: Los gastos operativos del tercer trimestre aumentaron aproximadamente un 12% hasta los 13.710 millones de dólares. El aumento de los costes de compensación y tecnología podría debilitar la rentabilidad si los ingresos por negociación y las comisiones de gestión crecen más lentamente.
- Los retrasos en banca de inversión podrían limitar el crecimiento de las comisiones: Los ingresos bancarios del tercer trimestre alcanzaron los 2.160 millones de dólares, pero la suscripción de renta variable cayó un 19%. Los retrasos en fusiones, la actividad de suscripción o la finalización de transacciones podrían reducir la visibilidad de los ingresos futuros.
- Los requisitos de capital podrían restringir los rendimientos para los accionistas: Morgan Stanley recompró 1.540 millones de dólares en acciones durante el tercer trimestre, con un CET1 del 14,9%. Mayores provisiones por crédito o necesidades de capital regulatorio podrían limitar futuras recompras y el crecimiento de los beneficios por acción.
- Una menor rentabilidad podría presionar la valoración: La rentabilidad sobre el capital tangible ordinario de Morgan Stanley en el tercer trimestre alcanzó el 22,6%, respaldada por la sólida actividad en renta variable. Una negociación más lenta, un peor rendimiento de las inversiones o el aumento de los costes de servicio podrían reducir los rendimientos y desencadenar caídas en el precio de las acciones.
Reflexiones finales: ¿Debería invertir en Morgan Stanley en 2026?
Los 9.070 millones de dólares de ingresos patrimoniales trimestrales de Morgan Stanley y los 3,155 billones de dólares en activos basados en comisiones destacan la escala de su franquicia de beneficios recurrentes. La sólida negociación de renta variable y el crecimiento de las relaciones de asesoramiento proporcionan ingresos adicionales, mientras que las recompras de acciones crean oportunidades para mejorar la rentabilidad por acción. Mantener ese crecimiento dependerá de retener los activos de los clientes y controlar los costes de compensación y tecnología.
El caso alcista de 230 dólares asume flujos patrimoniales sostenidos, una negociación de renta variable resiliente y una mejora del apalancamiento operativo. El caso base de 195 a 215 dólares refleja comisiones estables, mientras que el caso bajista de 165 dólares tiene en cuenta mercados más débiles y gastos elevados. Con MS cerrando a 187,01 dólares el 21 de octubre, los inversores deben vigilar si la captación de activos se traduce en beneficios duraderos por acción.
Aviso de riesgo: La franquicia patrimonial de Morgan Stanley no elimina el riesgo de inversión. Una actividad de negociación más débil, la caída del valor de los activos de los clientes o el aumento de los costes operativos podrían reducir los beneficios y los rendimientos para los accionistas. Los inversores deben evaluar la valoración, la solidez del capital y su tolerancia al riesgo antes de comprar acciones de MS.
Lecturas relacionadas
- Principales acciones de servicios financieros y fintech para comprar en 2026 en medio del cambio hacia la IA agéntica y los raíles de stablecoins
- Predicción del precio de Broadcom (AVGO) para 2026: ¿Puede el crecimiento de los ingresos por IA impulsar a AVGO hacia los 600 $?
- Predicción del precio de Goldman Sachs (GS) para 2026: ¿Puede el récord de ingresos en renta variable impulsar a GS hacia los 1.150 $?
- Predicción del precio de JPMorgan Chase (JPM) para 2026: ¿Puede el aumento de los ingresos por intereses impulsar a JPM hacia los 425 $?
- Predicción del precio de BlackRock (BLK) para 2026: ¿Puede la fuerte demanda de ETF impulsar a BLK hacia los 1.400 $?
- Predicción del precio de Wells Fargo (WFC) para 2026: ¿Puede el aumento de los ingresos por intereses impulsar a WFC hacia los 105 $?
