
-
JPMorgan Chase (JPM) ofrece servicios de banca para consumidores, financiación corporativa, pagos, operaciones de trading y gestión de inversiones para hogares, empresas e instituciones. Su franquicia de depósitos financia un motor de préstamos consolidado, mientras que la expansión de los activos de clientes y la financiación industrial crean oportunidades adicionales de comisiones. Los precios de los depósitos, la calidad crediticia y los costes operativos determinan si esa actividad más amplia se traduce en ganancias sostenibles y rendimientos atractivos sobre el capital comprometido.
El último trimestre mostró mayores ingresos bancarios mientras que los gastos crecieron más rápido que los ingresos. Los ingresos de JPMorgan Chase en el T3 de 2026 aumentaron un 8% hasta los 50.172 millones de dólares, con un incremento del 13% en los ingresos netos por intereses. El BPA diluido alcanzó los 5,57 dólares, mientras que los gastos aumentaron un 12% hasta los 27.295 millones de dólares. El reto del T4 es si el crecimiento continuo del balance puede sostener los ingresos por intereses sin erosionar aún más la eficiencia operativa y la flexibilidad del capital.
La previsión del precio de la acción de JPM para 2026 se centra ahora en dos perspectivas contrapuestas:
- El caso de crecimiento impulsado por los depósitos: Los mayores saldos de clientes y las comisiones recurrentes de gestión sostienen los ingresos, mientras que un menor crecimiento de los gastos protege los rendimientos a medida que se desarrollan nuevas oportunidades de financiación corporativa.
- El caso de presión sobre costes y capital: Un trading más débil, provisiones crediticias adicionales y la expansión del balance absorben las ganancias, dejando menos capital disponible para recompras y limitando el potencial alcista de la valoración.
Esta guía analiza la previsión de la acción de JPM, los escenarios de precios para 2026, los principales riesgos y las perspectivas de los analistas, basándose en el informe de resultados del 13 de octubre de JPMorgan Chase, la presentación financiera y los datos de mercado del 21 de octubre, además de cómo comprar acciones de JPM en BingX TradFi con USDT o USDC.
Las 5 cosas más importantes que deben saber los inversores de JPMorgan Chase en octubre de 2026
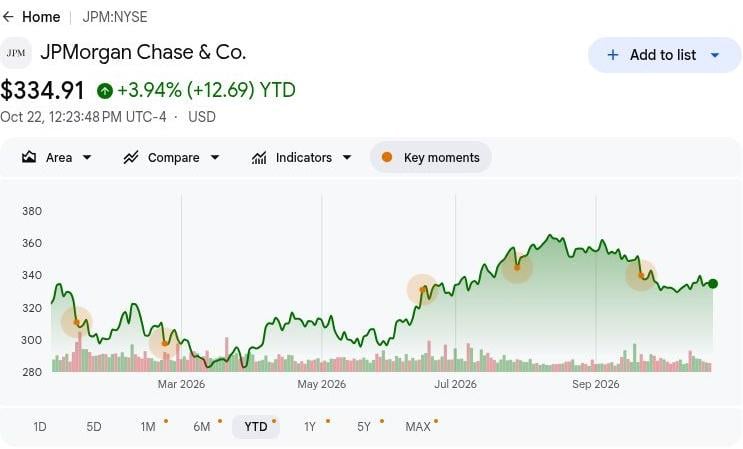
- JPM cerró a 335,19 dólares el 21 de octubre: Las acciones se mantienen por debajo del escenario alcista de 425 dólares, lo que hace que el potencial alcista adicional dependa de unos beneficios más sólidos y de mayores retornos de capital. El crecimiento sostenido requerirá préstamos rentables e ingresos bancarios recurrentes más allá de un sólido rendimiento en trading.
- Los ingresos del T3 aumentaron un 8% hasta los 50.172 millones de dólares. Los ingresos aumentaron desde los 46.427 millones de dólares del año anterior, pero cayeron desde los 57.347 millones de dólares del T2. Los ingresos por intereses impulsados por los depósitos apoyaron el crecimiento anual, mientras que la actividad de trading e inversión contribuyó a las fluctuaciones trimestrales.
- Los activos bajo gestión alcanzaron los 5,2 billones de dólares: Las entradas netas de activos de clientes totalizaron 263.000 millones de dólares, lo que refleja una fuerte demanda de gestión patrimonial y de inversiones. Las continuas entradas de capital, la retención de clientes y las comisiones recurrentes de gestión podrían apoyar un crecimiento de los beneficios más estable.
- Michigan LIFT crea nuevas oportunidades de financiación corporativa: JPMorgan se asoció con Ford, el Estado de Míchigan y otras organizaciones para lanzar la iniciativa de financiación de proveedores en septiembre. Una actividad crediticia exitosa y una mayor participación de proveedores podrían ampliar los ingresos de la banca comercial.
- Un ratio CET1 del 13,9% respalda el crédito y la estabilidad financiera: JPMorgan mantuvo 304.000 millones de dólares en capital CET1 e informó de 664 millones de dólares en recompras netas de acciones. Las sólidas reservas de capital respaldan la expansión del negocio, mientras que los préstamos disciplinados y las distribuciones a los accionistas siguen siendo importantes para los rendimientos a largo plazo.
¿Qué es JPMorgan Chase (JPM)?
JPMorgan Chase es una empresa global de servicios financieros que atiende a consumidores, pequeñas empresas, corporaciones, gobiernos e inversores institucionales. Su división de Banca para Consumidores y Comunidades ofrece depósitos, tarjetas, hipotecas y servicios relacionados, mientras que la Banca Comercial y de Inversión combina actividades de financiación, asesoramiento, pagos y valores. La división de Gestión de Activos y Patrimonio obtiene comisiones por la gestión de las inversiones de los clientes y también presta servicios bancarios. Los ingresos provienen de los márgenes de interés y de las comisiones por servicios o transacciones, con su balance de 5,1 billones de dólares proporcionando escala en todos estos negocios.
La estrategia de crecimiento de JPMorgan Chase se centra en profundizar las relaciones con los clientes, ampliar la gestión de inversiones y financiar sectores industriales críticos. En septiembre de 2026, la empresa lanzó Michigan LIFT junto con Ford, el Estado de Míchigan, Michigan Central y Newlab, con el objetivo de proporcionar hasta 1.000 millones de dólares en financiación a proveedores durante una década. La compañía también está ampliando su Iniciativa de Seguridad y Resiliencia, informando de 5.000 millones de dólares en inversiones de capital y más de 230.000 millones de dólares financiados o facilitados a 19 de octubre. Con los activos bajo gestión del T3 alcanzando los 5,2 billones de dólares, estas iniciativas tienen como objetivo fortalecer los ingresos por comisiones y los rendimientos del capital a largo plazo.
Resumen de resultados del T3 2026 de JPMorgan Chase (JPM): Los sólidos ingresos por intereses impulsan el BPA a pesar del aumento de costes
JPMorgan Chase reportó ingresos netos del T3 de 2026 de 50.172 millones de dólares, un 8% más interanual, mientras que los ingresos gestionados alcanzaron los 50.907 millones de dólares a medida que los depósitos y los préstamos se expandieron. El BPA diluido aumentó un 10% hasta los 5,57 dólares, mientras que los gastos crecieron un 12% hasta los 27.295 millones de dólares y las pérdidas netas en valores de inversión redujeron el BPA en 0,18 dólares. Con los ingresos netos por intereses alcanzando los 27.100 millones de dólares y el retorno sobre el patrimonio tangible común en el 20%, el mantenimiento de los beneficios dependerá de la economía de los depósitos, las comisiones recurrentes y la eficiencia operativa.
|
Métrica financiera |
Previsión / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos netos reportados |
46.427 MM$ T3 2025 |
50.172 MM$ |
Mejorado. Sube un 8% interanual. |
|
Ingresos netos gestionados |
47.120 MM$ T3 2025 |
50.907 MM$ |
Mejorado. Sube un 8% interanual. |
|
BPA diluido |
5,07 $ T3 2025 |
5,57 $ |
Superior. Sube un 10% interanual. |
|
Ingresos netos por intereses |
~24.000 MM$ T3 2025 |
27.100 MM$ |
Expandido. Sube un 13% interanual. |
|
Gastos no financieros |
24.281 MM$ T3 2025 |
27.295 MM$ |
Superior. Sube un 12% interanual. |
|
Provisión por pérdidas crediticias |
3.403 MM$ T3 2025 |
2.743 MM$ |
Inferior. 660 MM$ por debajo del año anterior. |
|
Retorno sobre el patrimonio tangible |
20% T3 2025 |
20% |
Estable. Sin cambios interanual. |
|
Ratio CET1 estandarizado |
14,8% T3 2025 |
13,90% |
Inferior. Baja 0,9 puntos porcentuales. |
- Los ingresos reportados del T3 aumentaron un 8% hasta los 50.172 millones de dólares. Los ingresos cayeron un 13% de forma secuencial a pesar del crecimiento anual, lo que refleja cambios en los mercados y en la actividad de inversión. El crecimiento sostenido de los depósitos y las comisiones recurrentes de los clientes serán importantes para mantener el impulso de los beneficios.
- Los ingresos de los mercados aumentaron un 15% hasta los 10.300 millones de dólares. El crecimiento del 49% en los mercados de renta variable y una mayor actividad de los clientes impulsaron el rendimiento. La demanda institucional continua y la actividad de financiación podrían apoyar los beneficios, aunque las condiciones de trading y los costes de capital influyen en la rentabilidad.
- El BPA diluido aumentó un 10% hasta los 5,57 dólares a pesar del aumento de los gastos. Los costes operativos aumentaron un 12% hasta los 27.295 millones de dólares, mientras que las provisiones por pérdidas crediticias alcanzaron los 2.743 millones de dólares. Los mayores ingresos bancarios apoyaron la rentabilidad, pero mantener la eficiencia operativa será importante a medida que los mercados se normalicen.
- Los activos bajo gestión alcanzaron los 5,2 billones de dólares. Las entradas netas de activos de clientes totalizaron 263.000 millones de dólares, apoyando el crecimiento de los activos gestionados y las comisiones relacionadas. La expansión de los activos generadores de comisiones fortalece los ingresos recurrentes de gestión y reduce la dependencia de las actividades de trading y asesoramiento sensibles a las transacciones.
- La orientación de los ingresos netos por intereses del T4 señala un apoyo crediticio continuo. La dirección indicó aproximadamente 25.500 millones de dólares excluyendo los Mercados, y su consecución depende del crecimiento del balance y de la economía de los depósitos. Retener los depósitos, fijar el precio de los préstamos de forma adecuada y controlar los gastos serán aspectos importantes para el crecimiento futuro de los beneficios.
Perspectivas de inversión 2026 de JPMorgan Chase (JPM): Caso alcista de 425 $ frente al caso bajista de 300 $
Las perspectivas para 2026 de JPMorgan Chase dependen de si el crecimiento del balance financiado por depósitos puede sostener los beneficios mientras consume una cantidad aceptable de capital. En el T3, los ingresos por intereses y los activos de los clientes se expandieron, pero los gastos crecieron más rápido que los ingresos y el ratio CET1 descendió. Los siguientes escenarios editoriales reflejan cómo la economía de los préstamos, la actividad del mercado y la asignación de capital podrían dar forma a la valoración hasta diciembre de 2026.
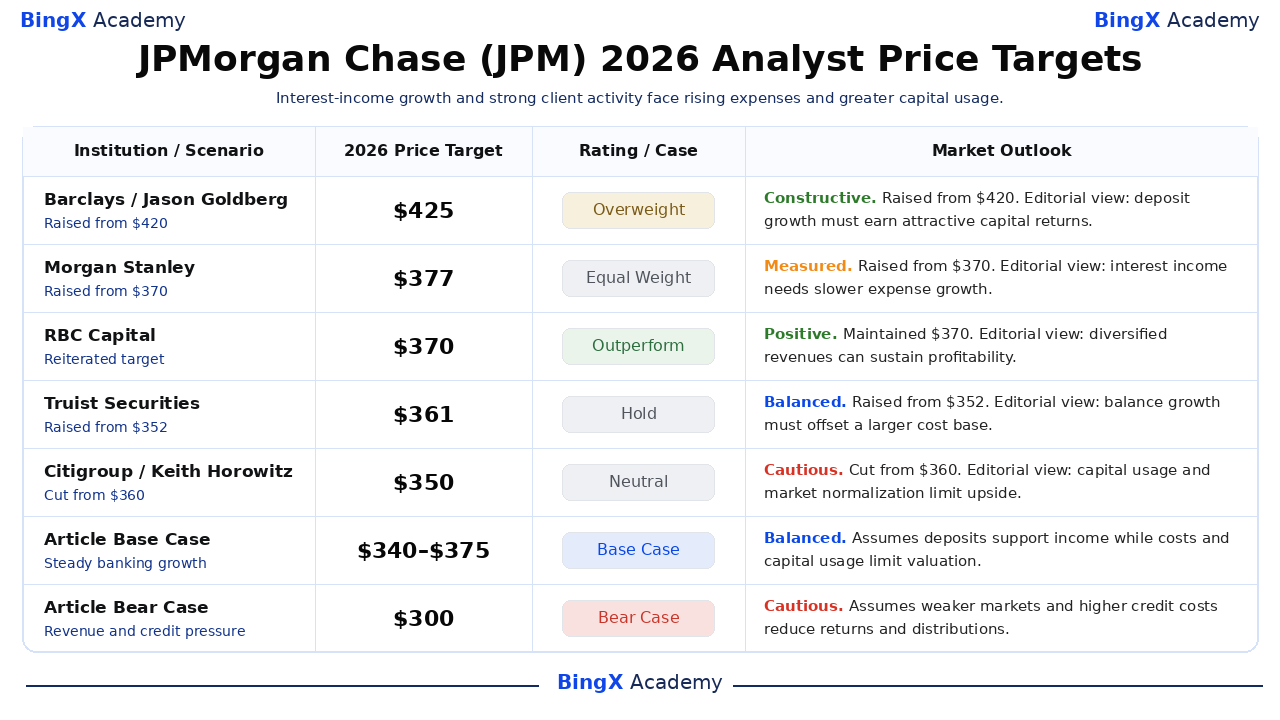
El caso alcista: El crecimiento de los depósitos y una mayor eficiencia impulsan a JPM hacia los 425 $
Una mejora del crecimiento de los ingresos en relación con los gastos daría a JPMorgan una vía directa hacia mayores rendimientos sobre su balance ampliado. Los ingresos netos por intereses del T3 alcanzaron los 27.100 millones de dólares, un 13% más, mientras que los gastos generales gestionados aumentaron hasta el 54%. Retener a los clientes depositantes a costes de financiación atractivos apoyaría los beneficios crediticios a medida que las comisiones de gestión de activos amplían la base de ingresos.
El escenario de 425 dólares ganaría apoyo si los ingresos por intereses del T4 excluyendo los Mercados superan los 25.500 millones de dólares indicados y los ingresos crecen más que los gastos. Unos rendimientos superiores al 20% de ROTCE del T3 ayudarían a justificar una valoración más alta sin depender de recompras más rápidas.
El caso base: El crecimiento bancario estable mantiene a JPM entre 340 $ y 375 $
El continuo crecimiento del balance podría mantener los beneficios de JPMorgan resilientes incluso si las ganancias de trading e inversión se normalizan. Los préstamos medios aumentaron un 10% y los depósitos crecieron un 8% en el T3, apoyando los ingresos recurrentes por intereses junto con las comisiones de gestión. Esas relaciones con los clientes podrían preservar una rentabilidad saludable mientras que la compensación, el gasto en tecnología y el mayor uso del capital impiden una mejora más sustancial de los rendimientos.
Un rango de 340 a 375 dólares encajaría con el crecimiento continuo de los depósitos, la actividad ordinaria de los clientes y una calidad crediticia aproximadamente estable. Un menor crecimiento de los gastos apoyaría el extremo superior, mientras que unos mayores costes de financiación podrían absorber suficiente crecimiento de los ingresos para limitar las ganancias de valoración adicionales.
El caso bajista: La debilidad de los mercados y los mayores costes crediticios arrastran a JPM hacia los 300 $
Una mayor debilidad de los mercados y de la economía crediticia expondría a JPMorgan más plenamente a su mayor base de costes operativos. Los ingresos de los Mercados del T3 aportaron 10.300 millones de dólares, mientras que los gastos no financieros alcanzaron los 27.295 millones de dólares y las provisiones crediticias aumentaron de forma secuencial. Si la actividad de trading de los clientes se ralentiza mientras los prestatarios se deterioran, las comisiones recurrentes pueden no proporcionar un apoyo suficiente para mantener el reciente retorno sobre el patrimonio tangible común.
El escenario de 300 dólares se volvería más probable si los ingresos de los Mercados caen junto con nuevas adiciones a las reservas crediticias. El crecimiento de los depósitos y de las comisiones de gestión tendría entonces que contribuir más simplemente para estabilizar los beneficios, dejando menos apoyo para las distribuciones y una valoración premium.
Previsiones del precio de la acción de JPM para 2026 según los analistas de Wall Street
Estos objetivos de terceros, con nombre y fecha, se refieren a las acciones de JPM cotizadas en el NYSE y generalmente cubren un horizonte de aproximadamente 12 meses que se extiende más allá de diciembre de 2026. La diferencia entre 350 y 425 dólares refleja distintas hipótesis sobre los ingresos bancarios, los costes y los retornos de capital. Las interpretaciones de las perspectivas son editoriales; las dos últimas filas son los escenarios separados para 2026 de este artículo.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Barclays |
425 $ |
Sobreponderar |
Constructiva. 2026-10-14: Elevado desde 420 $; mantuvo Sobreponderar. Visión editorial: el crecimiento de los depósitos debe producir rendimientos superiores al coste del capital adicional. |
|
Morgan Stanley |
377 $ |
Igual Ponderación |
Moderada. 2026-10-14: Elevado desde 370 $; mantuvo Igual Ponderación. Visión editorial: los sólidos ingresos por intereses necesitan que el crecimiento de los gastos se modere. |
|
RBC Capital |
370 $ |
Rendimiento superior |
Positiva. 2026-10-14: Mantuvo 370 $ y reiteró Rendimiento superior. Visión editorial: la banca diversificada y la gestión de activos pueden sostener la rentabilidad. |
|
Truist Securities |
361 $ |
Mantener |
Equilibrada. 2026-10-14: Elevado desde 352 $; mantuvo Mantener. Visión editorial: el crecimiento de los depósitos y los préstamos debe compensar una mayor base de costes operativos. |
|
Citigroup |
350 $ |
Neutral |
Cautelosa. 2026-10-15: Recortado desde 360 $; mantuvo Neutral. Visión editorial: el uso del capital y la normalización de los mercados pueden limitar el potencial alcista de la valoración. |
|
Caso base del artículo |
340–375 |
Caso base |
Equilibrada. Asume que el crecimiento de los depósitos sostiene los ingresos mientras que los costes y el uso del capital limitan la valoración en diciembre de 2026. |
|
Caso bajista del artículo |
300 $ |
Caso bajista |
Cautelosa. Asume que la debilidad de los ingresos de los Mercados y los mayores costes crediticios reducen los beneficios y las distribuciones a los accionistas. |
Cómo comprar acciones de JPMorgan Chase (JPM) en BingX
Compre y mantenga acciones de JPMorgan Chase a través de BingX Stocks Trading utilizando USDT o USDC, sujeto a la disponibilidad en el listado y a los requisitos de elegibilidad de la cuenta. JPMorgan ofrece exposición a la banca de consumo, la financiación corporativa, los mercados y la gestión de inversiones. Los usuarios elegibles pueden dimensionar sus posiciones de acuerdo con sus objetivos de inversión sin utilizar apalancamiento ni pagar comisiones de financiación perpetuas.
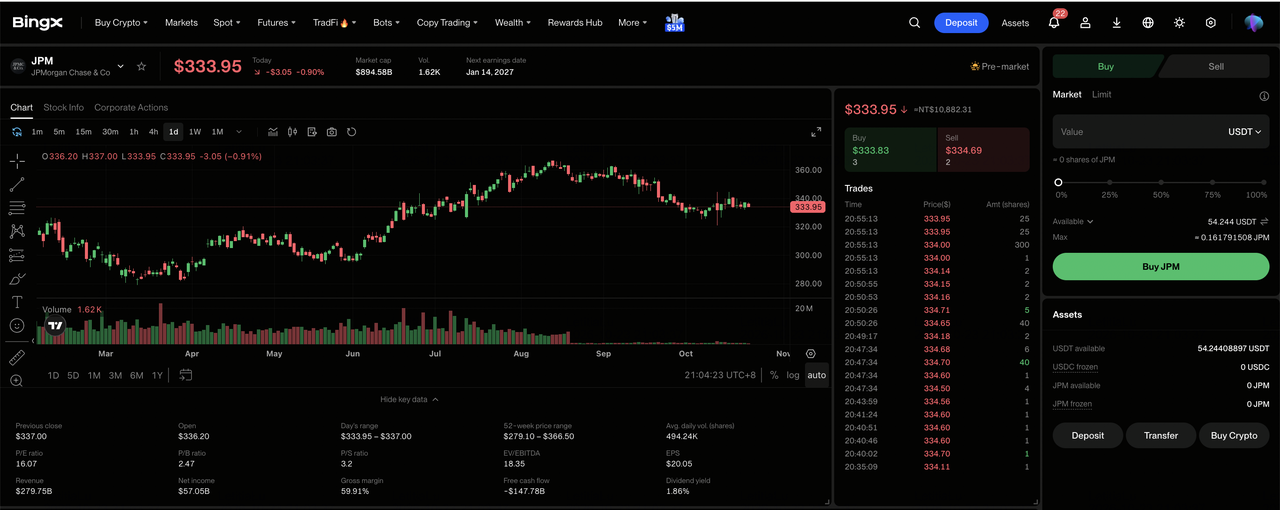
Paso 1: Acceda a BingX Stocks Trading. Regístrese o inicie sesión en BingX, complete la verificación de identidad requerida y navegue hasta «TradFi > Acciones». Acepte la Declaración de Riesgo de Negociación de Acciones si accede al producto por primera vez.
Paso 2: Prepare USDT o USDC. Asegúrese de que su Cuenta Spot tiene fondos suficientes para la compra. Transfiera USDT o USDC desde su Cuenta de Fondos o Cuenta de Riqueza si es necesario. Revise el importe mínimo del pedido de la acción seleccionada y la elegibilidad para fracciones antes de elegir el tamaño de la inversión.
Paso 3: Seleccione JPMorgan Chase (JPM). Abra el mercado de Acciones, busque JPMorgan Chase (JPM) y confirme que la acción está disponible para su cuenta. Revise la identidad de la empresa, el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Compre acciones de JPMorgan Chase. Seleccione «Comprar», introduzca un importe de inversión o una cantidad de acciones permitidos, y elija una orden de mercado o límite compatible. Las órdenes de mercado utilizan los precios disponibles durante las sesiones compatibles, mientras que las órdenes límite requieren el precio especificado o mejor y suficiente liquidez para ejecutarse.
Paso 5: Revise y gestione sus posiciones. Abra «Acciones > Posiciones» para supervisar sus acciones de JPM y las ganancias o pérdidas no realizadas. Utilice Todas las Órdenes para revisar las transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta a cuándo los ingresos de la venta pueden retirarse, no a cuándo pueden venderse las acciones compradas.
Los 5 principales riesgos que deben vigilar los inversores de JPMorgan Chase en 2026
La gran franquicia de depósitos, las comisiones recurrentes de gestión y los negocios bancarios diversificados de JPMorgan Chase respaldan sus perspectivas de beneficios. Sin embargo, la actividad del mercado, los gastos operativos, la calidad crediticia y los requisitos de capital podrían presionar la rentabilidad y los retornos para los accionistas.
- Una menor actividad de los clientes podría presionar los ingresos: Los ingresos de los Mercados del T3 alcanzaron los 10.300 millones de dólares, respaldados por un sólido trading de renta variable y una fuerte demanda de financiación. Una menor actividad de trading o unos saldos de financiación más bajos podrían reducir los beneficios y el retorno sobre el patrimonio tangible común.
- El aumento de los costes operativos podría limitar los márgenes: Los gastos no financieros del T3 aumentaron un 12% hasta los 27.295 millones de dólares. Los mayores costes de compensación y tecnología podrían debilitar la rentabilidad si los ingresos por préstamos y las comisiones de gestión crecen más lentamente.
- Los retrasos en la financiación corporativa podrían limitar el crecimiento de los ingresos: JPMorgan indicó aproximadamente 25.500 millones de dólares en ingresos por intereses del T4 excluyendo los Mercados, lo que requiere un crecimiento continuo del balance. Una demanda de préstamos retrasada o decisiones de financiación de los clientes aplazadas podrían reducir la visibilidad de los ingresos futuros.
- Los requisitos de capital podrían restringir los retornos para los accionistas: JPMorgan recompró 664 millones de dólares netos durante el T3, mientras que la financiación a clientes requirió un capital sustancial. Unas mayores provisiones crediticias o unos mayores requisitos de balance podrían limitar las recompras futuras y el crecimiento sostenible de las ganancias por acción.
- Unos rendimientos más débiles podrían presionar la valoración: El retorno sobre el patrimonio tangible común de JPMorgan en el T3 alcanzó el 20%, respaldado por los ingresos bancarios impulsados por los depósitos. Una menor actividad crediticia, una mayor debilidad de los mercados o un aumento de los costes crediticios podrían reducir los rendimientos y desencadenar caídas en el precio de la acción.
Reflexiones finales: ¿Debería invertir en JPMorgan Chase en 2026?
Los 27.100 millones de dólares en ingresos trimestrales por intereses y los 5,2 billones de dólares en activos gestionados de JPMorgan Chase demuestran la escala de sus franquicias bancarias y de inversión recurrentes. Los préstamos al consumo, la financiación corporativa y las comisiones de gestión de activos respaldan los beneficios más allá del trading, mientras que Michigan LIFT crea oportunidades para desarrollar nuevas relaciones con clientes. Mantener ese crecimiento dependerá de controlar los gastos y obtener rendimientos atractivos sobre el capital adicional.
El caso alcista de 425 dólares asume unos mayores ingresos por intereses, una mejor eficiencia y retornos de capital sostenidos. El caso base de 340 a 375 dólares refleja una banca resiliente, mientras que el caso bajista de 300 dólares tiene en cuenta la debilidad de los mercados y los mayores costes crediticios. Con JPM cerrando a 335,19 dólares el 21 de octubre, los inversores deberían vigilar si el crecimiento del balance se traduce en ganancias por acción sostenibles.
Recordatorio de riesgo: La franquicia bancaria diversificada de JPMorgan Chase no elimina el riesgo de inversión. Una menor calidad crediticia, el aumento de los costes operativos o una menor actividad de trading podrían reducir los beneficios y los retornos para los accionistas. Los inversores deben evaluar la valoración, los rendimientos sobre el patrimonio neto y su tolerancia al riesgo antes de comprar acciones de JPM.
Lecturas relacionadas
- Las mejores acciones de servicios financieros y fintech para comprar en 2026 en medio del cambio hacia la IA agéntica y los rieles de stablecoins
- Predicción del precio de Goldman Sachs (GS) para 2026: ¿Impulso de un trimestre récord o techo de valoración en 1.140 $?
- Predicción del precio de Morgan Stanley (MS) para 2026: ¿Pueden unos sólidos mercados de capitales impulsar a MS hacia los 270 $?
- Predicción del precio de BlackRock (BLK) para 2026: ¿Puede la fuerte demanda de ETF impulsar a BLK hacia los 1.400 $?
- Predicción del precio de Wells Fargo (WFC) para 2026: ¿Puede el aumento de los ingresos por intereses impulsar a WFC hacia los 105 $?
