GitLab (GTLB) proporciona una plataforma de orquestación inteligente para DevSecOps, combinando gestión de código fuente, planificación, integración y entrega continua, seguridad de aplicaciones, cumplimiento normativo y despliegue en un solo sistema. Las suscripciones a GitLab.com y las ediciones autogestionadas generan la mayor parte de los ingresos, mientras que Duo AI, el consumo Flex y los complementos de seguridad están adquiriendo mayor importancia para la expansión. Esta amplitud de plataforma crea una gran oportunidad empresarial, pero deja a GTLB sensible a la competencia de codificación nativa de IA, la consolidación de clientes y la ejecución de la monetización.
El último trimestre mostró una demanda más fuerte con un panorama de rentabilidad menos consolidado. Los ingresos de GitLab Q2 FY2027 alcanzaron $286.3 millones, un aumento del 21% y $13.2 millones por encima del consenso, mientras que la retención neta basada en dólares mejoró al 117% y las obligaciones de rendimiento restantes actuales aumentaron un 20% a $744.7 millones. El EPS ajustado de $0.24 superó la estimación de $0.18, aunque el flujo de caja libre ajustado cayó a $9.8 millones desde $46.5 millones hace un año.
El pronóstico de acciones de GTLB para 2026 ahora se centra en dos puntos de vista competitivos:
- El caso de plataforma agéntica y expansión empresarial: Duo Agent Platform, Flex y una adopción más fuerte de grandes clientes impulsan el consumo, la retención y las reservas mientras GitLab convierte sus más de 50 millones de usuarios registrados en cargas de trabajo empresariales de mayor valor.
- El caso de disrupción de IA y conversión de efectivo: GitHub, Claude Code y otras herramientas nativas de IA ralentizan la expansión de asientos y uso mientras el aumento de gastos de desarrollo y compensación de acciones mantienen elevadas las pérdidas GAAP y la volatilidad del flujo de caja libre.
Esta guía desglosa el pronóstico de acciones de GTLB, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de resultados Q2 FY2027 de GitLab del 1 de septiembre de 2026, el archivo trimestral y datos de mercado hasta el 23 de septiembre, además de cómo operar futuros de acciones GTLB en BingX TradFi con garantía USDT.
Las 5 Principales Cosas que los Inversores de GitLab Deben Saber en Septiembre de 2026
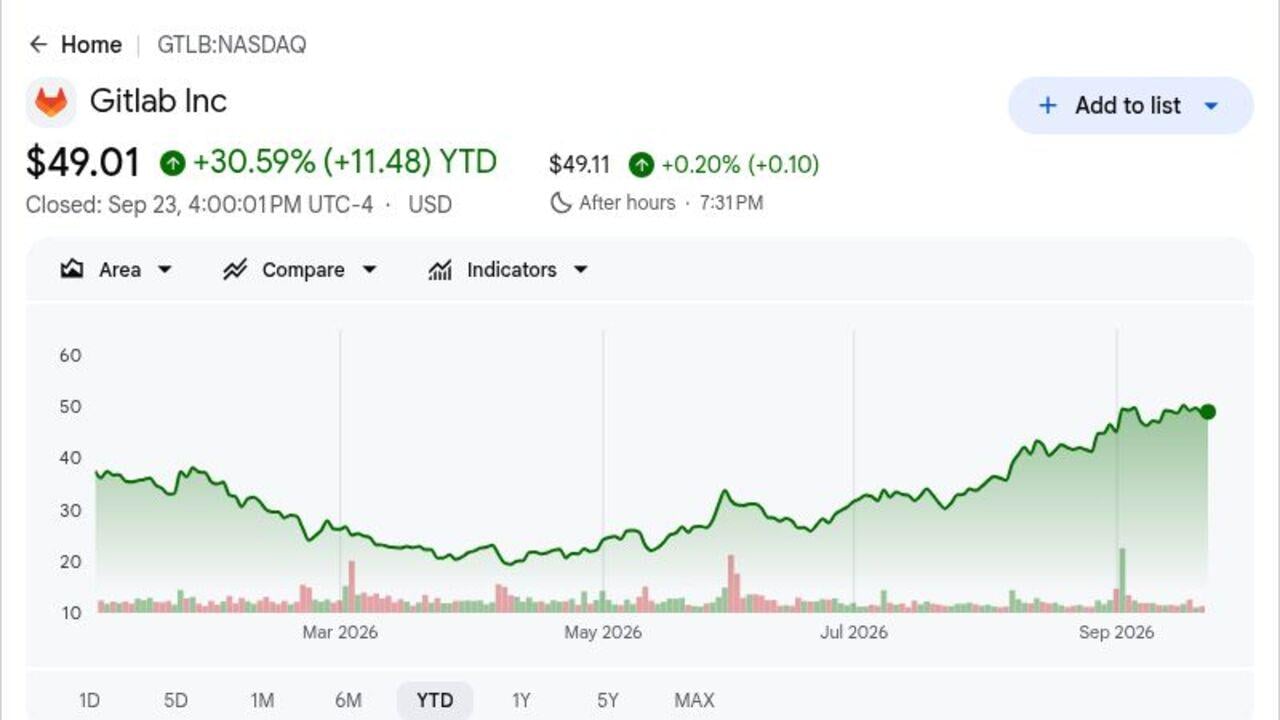
- GTLB cerró en $49.01 y subió 30.59% en 2026: El cierre del 23 de septiembre siguió a una ganancia post-resultados del 9.4% pero se mantuvo por debajo del objetivo de $70 de Canaccord. El rally muestra que los inversores recompensaron la superación, aunque el rango de analistas de $47 a $70 aún refleja incertidumbre sobre la competencia de IA.
- Los ingresos alcanzaron $286.3 millones y superaron el consenso en $13.2 millones: Las ventas crecieron 21% interanual versus la estimación de FactSet de $273.1 millones. El resultado también superó el rango de guía anterior de la dirección de $272 a $274 millones.
- La retención neta alcanzó 117% mientras los grandes clientes crecieron 17%: Los clientes que generan más de $100,000 de ARR aumentaron a 1,571, mientras que el RPO actual aumentó 20% a $744.7 millones. Las métricas muestran que los clientes empresariales están expandiendo el gasto y los ingresos futuros contratados.
- La guía de ingresos anuales aumentó a $1.129 mil millones a $1.133 mil millones: El punto medio aumentó en $16 millones desde el rango anterior, mientras que la guía de EPS ajustado aumentó a $0.85 a $0.87 desde $0.79 a $0.82. Las expectativas más altas de ingresos y ganancias fortalecen la base de valoración.
- El flujo de caja libre ajustado cayó $36.7 millones a $9.8 millones: El flujo de caja operativo fue negativo $3.1 millones versus positivo $49.4 millones hace un año. La conversión de efectivo sigue siendo una preocupación clave incluso cuando las reservas brutas récord y el crecimiento de primera orden de más del 100% respaldan la demanda.
¿Qué es GitLab (GTLB)?
GitLab es una empresa de software completamente remota construida alrededor de una sola aplicación para el ciclo de vida del desarrollo de software. Su plataforma conecta la planificación, repositorios, revisión de código, CI/CD, pruebas, escaneo de seguridad, evidencia de cumplimiento y despliegue para que los desarrolladores, equipos de seguridad y grupos de operaciones trabajen desde una capa de datos gobernada. Los clientes compran suscripciones a plazo para GitLab.com SaaS o implementaciones autogestionadas, con niveles Premium y Ultimate, servicios y créditos basados en uso que respaldan los ingresos. Más de 50 millones de usuarios registrados y aproximadamente la mitad del Fortune 100 usan la plataforma.
La dirección a largo plazo de GitLab es orquestar desarrolladores humanos y agentes de IA sin separar la IA de la seguridad y el gobierno. Duo Agent Platform aplica asistencia conversacional, agentes especializados y automatización de flujos de trabajo a través de planificación, codificación, pruebas y remediación, mientras que Orbit conecta código, pipelines, despliegues y señales de producción en un gráfico de contexto. GitLab Flex otorga a las empresas un compromiso anual que abarca asientos y créditos, y Secrets Manager extiende la plataforma al gobierno de credenciales. La empresa destaca NVIDIA, Lockheed Martin, Ericsson, Deutsche Telekom y Agoda entre los clientes que usan su plataforma.
Leer Más: Predicción de Precios de UiPath (PATH) 2026: ¿Puede la IA Agéntica Impulsar PATH Hacia $23?
Resumen de Resultados Q2 FY2027 de GitLab (GTLB): Superación de Ingresos de $286.3M, Retención de 117% y Guía Más Alta
GitLab reportó ingresos Q2 FY2027 de $286.3 millones versus $273.1 millones esperados, EPS diluido ajustado de $0.24 versus consenso de $0.18, y RPO actual de $744.7 millones, un aumento del 20%. La retención neta basada en dólares alcanzó 117% y los clientes por encima de $100,000 de ARR aumentaron 17% a 1,571. La dirección elevó los ingresos FY2027 a $1.129 mil millones a $1.133 mil millones y EPS ajustado a $0.85 a $0.87, aunque el flujo de caja libre ajustado disminuyó a $9.8 millones.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 FY2027 |
$273.1M consenso |
$286.3M |
Superación. $13.2M por encima del consenso; +21% interanual. |
|
EPS diluido Q2 no-GAAP |
$0.18 consenso |
$0.24 |
Superación. $0.06 por encima del consenso. |
|
EPS diluido Q2 GAAP |
-$0.06 hace un año |
-$0.22 |
Empeorado. Inversión y compensación de acciones aumentaron. |
|
Retención neta basada en dólares |
— |
117% |
Mejorado. Expansión se fortaleció secuencialmente. |
|
Clientes por encima de $100K ARR |
1,343 hace un año |
1,571 |
Expandido. Aumentó 17% interanual. |
|
RPO actual |
— |
$744.7M |
Expandido. Aumentó 20% interanual. |
|
Margen operativo Q2 no-GAAP |
17% hace un año |
15% |
Comprimido. Bajó 2 puntos porcentuales. |
|
Flujo de caja libre ajustado Q2 |
$46.5M hace un año |
$9.8M |
Disminuido. Menor en $36.7M. |
|
Perspectiva de ingresos FY2027 |
$1.112B–$1.118B anterior |
$1.129B–$1.133B |
Elevado. Punto medio aumentó en $16M. |
|
Perspectiva EPS no-GAAP FY2027 |
$0.79–$0.82 anterior |
$0.85–$0.87 |
Elevado. Punto medio aumentó en $0.055. |
- Los ingresos de $286.3 millones crecieron 21% y superaron el consenso en $13.2 millones: El resultado también superó el punto medio de $273 millones de la guía anterior. El crecimiento más fuerte de lo esperado mostró que la expansión empresarial y los nuevos pedidos de clientes superaron las preocupaciones a corto plazo sobre la competencia de codificación de IA.
- EPS ajustado de $0.24 superó el consenso en $0.06: Los ingresos operativos no-GAAP alcanzaron $42.6 millones con un margen del 15%. La superación mostró apalancamiento operativo, aunque el margen fue dos puntos por debajo del año anterior mientras GitLab aumentó la inversión en IA.
- La retención neta alcanzó 117% mientras los grandes clientes aumentaron a 1,571: Los clientes que generan más de $100,000 de ARR aumentaron 17%, mientras que el crecimiento de primera orden superó el 100%. La combinación apunta a una expansión saludable de clientes existentes y una demanda de nuevo negocio más fuerte.
- El RPO actual aumentó 20% a $744.7 millones: El RPO total alcanzó $1.2 mil millones, un aumento del 16%, proporcionando mayor visibilidad de ingresos futuros. El crecimiento de cRPO cerca de la tasa de crecimiento de ingresos también sugiere que la superación trimestral fue respaldada por la demanda subyacente.
- La guía de ingresos anuales aumentó a un punto medio de $1.131 mil millones: La dirección aumentó el punto medio en $16 millones y elevó la guía de ingresos operativos ajustados a $148 a $152 millones. Las perspectivas más altas de ingresos y beneficios fortalecen el caso operativo, aunque el flujo de caja libre ajustado trimestral de $9.8 millones sigue siendo una restricción.
Leer Más: Predicción de Precios de Adobe (ADBE) 2026: ¿Puede la Monetización de IA Impulsar ADBE Hacia $350?
Perspectiva de Inversión de GitLab (GTLB) 2026: Caso Alcista de $70 vs Caso Bajista de $35
La perspectiva de GitLab para 2026 depende de si las reservas más fuertes, la retención del 117% y el consumo de IA se vuelven crecimiento duradero mientras la empresa restaura la conversión de efectivo. Las acciones de analistas a continuación reflejan esa tensión entre mejor ejecución y riesgo competitivo no resuelto.
El Caso Alcista: Los Productos de IA Impulsan un Gasto de Clientes Más Rápido e Impulsan GTLB Hacia $70
El Caso Alcista asume que Duo Agent Platform se convierte en una capa de flujo de trabajo central para equipos de software empresarial y Flex convierte más uso de IA en créditos pagados. El crecimiento neto de ARR ya superó el 40% en Q2, el crecimiento de primera orden superó el 100% y el RPO actual aumentó 20%, proporcionando señales de demanda medibles.
Un movimiento hacia $70 requeriría que el crecimiento de ingresos se mantenga cerca o por encima del 20%, la retención neta permanezca al menos en 117% y los ingresos anuales superen el extremo alto de $1.133 mil millones. El flujo de caja libre ajustado recuperándose de $9.8 millones proporcionaría evidencia más fuerte de que la inversión en IA está mejorando la economía por acción.
El Caso Base: Crecimiento de Ingresos Cerca del 20% Mantiene GTLB Entre $50 y $60
El Caso Base asume que los clientes empresariales continúan expandiéndose en seguridad, cumplimiento e IA mientras los clientes más pequeños adoptan Flex gradualmente. Los ingresos crecen en adolescentes altos y la rentabilidad ajustada mejora, aunque la competencia de GitHub y herramientas nativas de IA limita el potencial alcista de valoración.
GTLB podría operar principalmente entre $50 y $60 bajo este escenario. Ingresos dentro del rango de $1.129 a $1.133 mil millones, retención alrededor del 115% al 117% e ingresos operativos no-GAAP anuales cerca de $150 millones respaldarían el rango. Retención por debajo del 110% lo debilitaría.
El Caso Bajista: Las Herramientas de Codificación de IA Ralentizan el Crecimiento de GitLab e Impulsan GTLB Hacia $35
El Caso Bajista asume que los desarrolladores trasladan más trabajo a herramientas de codificación nativas de IA y plataformas en la nube, reduciendo la demanda de expansión más amplia de DevSecOps. El crecimiento más lento de asientos y uso debilitaría la retención mientras el gasto de I+D permanece alto, retrasando la mejora del flujo de caja.
Un movimiento hacia $35 sería más probable si el crecimiento de ingresos cae por debajo del 15%, la retención se aproxima al 105% o la guía anual se reduce. El flujo de caja libre ajustado permaneciendo cerca del nivel Q2 de $9.8 millones haría más difícil evitar un múltiplo de valoración más bajo.
Pronósticos de Precios de Acciones GTLB para 2026 por Analistas de Wall Street
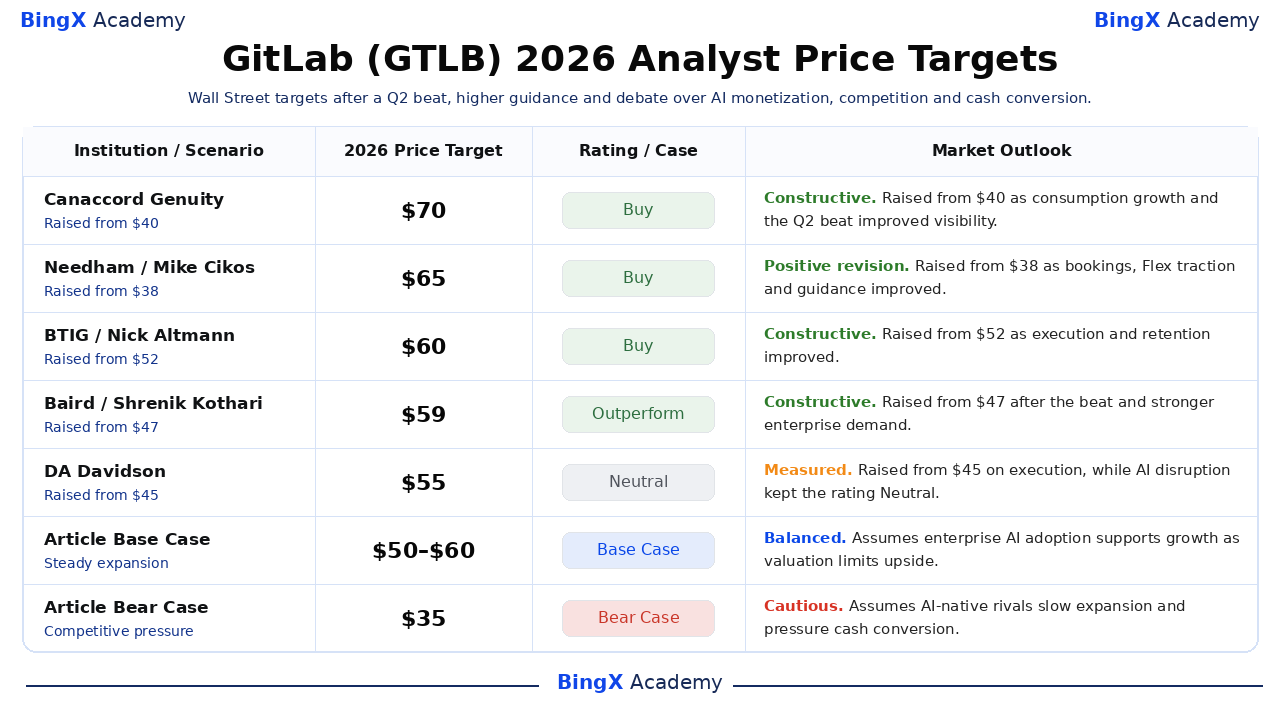
Las seis acciones fechadas a continuación siguieron al reporte Q2 de GitLab y muestran un amplio rango de $47 a $70. Son puntos de referencia de terceros en lugar de un solo pronóstico de consenso. Las filas finales de Base y Bajista son escenarios editoriales de BingX Academy y están etiquetadas por separado.
|
Institución / Escenario |
Precio Objetivo 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Canaccord Genuity / Kingsley Crane |
$70 |
Compra |
Constructivo. 2 de septiembre: aumentado desde $40 ya que el crecimiento de consumo y la superación Q2 mejoraron la visibilidad. |
|
Needham / Mike Cikos |
$65 |
Compra |
Revisión positiva. 2 de septiembre: aumentado desde $38 ya que las reservas, tracción de Flex y guía mejoraron. |
|
BTIG / Nick Altmann |
$60 |
Compra |
Constructivo. 2 de septiembre: aumentado desde $52 ya que la ejecución y retención mejoraron. |
|
Baird / Shrenik Kothari |
$59 |
Superar |
Constructivo. 2 de septiembre: aumentado desde $47 después de la superación y demanda empresarial más fuerte. |
|
DA Davidson / Lucky Schreiner |
$55 |
Neutral |
Medido. 2 de septiembre: aumentado desde $45 por la ejecución, mientras la disrupción de IA mantuvo la calificación Neutral. |
|
Barclays / Raimo Lenschow |
$47 |
Infrapeso |
Cauteloso. 2 de septiembre: aumentado desde $25, pero las preocupaciones competitivas mantuvieron la calificación Infrapeso. |
|
Caso Base del Artículo |
$50–$60 |
Caso Base |
Equilibrado. Asume que la adopción empresarial de IA respalda el crecimiento mientras la valoración limita el potencial alcista. |
|
Caso Bajista del Artículo |
$35 |
Caso Bajista |
Cauteloso. Asume que rivales nativos de IA ralentizan la expansión y presionan la conversión de efectivo. |
Cómo Operar Acciones de GitLab (GTLB) en BingX
Opera la adopción de plataforma agéntica de GitLab, expansión empresarial y perspectiva de conversión de efectivo usando BingX TradFi y herramientas de BingX AI. Como GTLB puede reaccionar bruscamente a la retención, reservas, guía y lanzamientos de productos competitivos, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
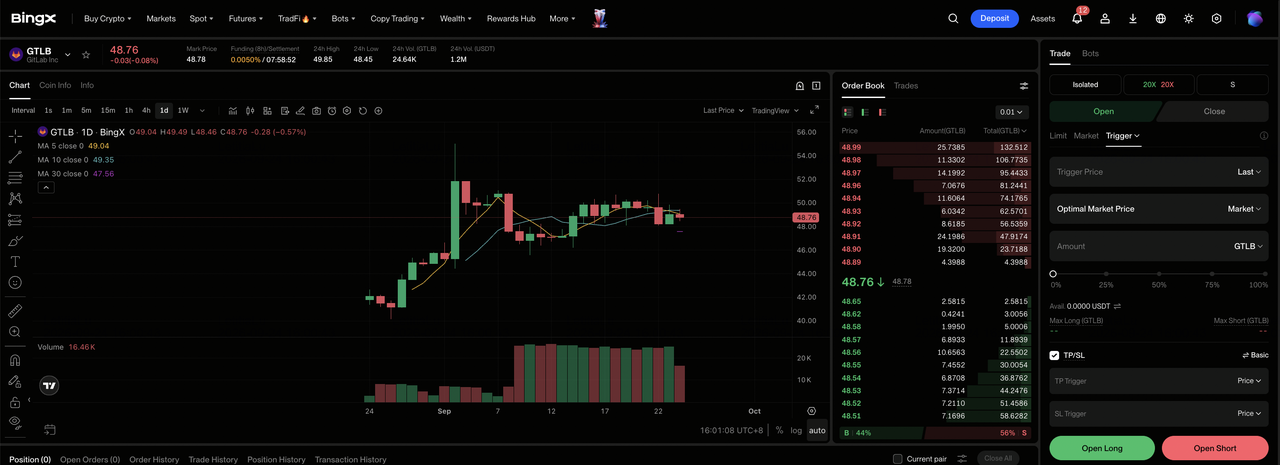
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel de BingX exchange.
Paso 2: Seleccionar GitLab (GTLB). Busca y selecciona el contrato de futuros perpetuos GTLB-USDT.
Paso 3: Elegir tu dirección. Selecciona Abrir Largo si la monetización de Duo impulsa la retención y reservas. Selecciona Abrir Corto si la competencia nativa de IA ralentiza la expansión empresarial o la guía se debilita.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. El movimiento post-resultados del 9.4% muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecutar protocolos estrictos de riesgo. Establece niveles de Toma de Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. GTLB puede reaccionar rápidamente a ingresos, retención, RPO, adopción de Flex, márgenes y flujo de caja libre.
Los 5 Principales Riesgos a Observar para los Inversores de GitLab en 2026
La valoración de GitLab depende de convertir la demanda empresarial más fuerte en flujo de caja duradero. La adopción más lenta de IA, conversión débil de efectivo, timing de transacciones y dilución podrían reducir el crecimiento o presionar la valoración.
- Las herramientas de codificación de IA podrían reducir el uso de GitLab: GitHub, Claude Code y otros productos nativos de IA pueden absorber más flujo de trabajo de desarrolladores. El menor consumo de asientos o créditos presionaría la retención del 117% y reduciría la expansión de clientes existentes.
- El flujo de caja puede quedarse atrás de las ganancias ajustadas: El flujo de caja libre ajustado cayó a $9.8 millones desde $46.5 millones, mientras que el flujo de caja operativo se volvió negativo $3.1 millones. La debilidad continuada haría que el crecimiento de ganancias no-GAAP sea menos valioso.
- Las transacciones empresariales grandes pueden moverse entre trimestres: Los clientes importantes a menudo requieren revisiones de seguridad, adquisiciones y arquitectura. Los retrasos pueden mover reservas y RPO a períodos posteriores incluso cuando la demanda subyacente permanece saludable.
- La compensación de acciones puede diluir a los accionistas: La pérdida GAAP se amplió a $36.8 millones y el EPS GAAP cayó a negativo $0.22. Las concesiones continuas de capital pueden aumentar el conteo de acciones a menos que un flujo de caja más fuerte o recompras compensen la dilución.
- Una valoración más alta hace que las fallas de guía sean más costosas: El precio de referencia de $49.01 de GTLB ya había subido 30.59% en 2026. Ingresos por debajo del piso de guía de $1.129 mil millones o retención bajo 110% podrían comprimir rápidamente el múltiplo de valoración.
Pensamientos Finales: ¿Deberías Invertir en GitLab en 2026?
El Q2 de GitLab produjo evidencia operativa más fuerte: los ingresos superaron el consenso en $13.2 millones, la retención alcanzó 117%, el RPO actual creció 20% y la guía de ingresos anuales aumentó en $16 millones en el punto medio. Estas cifras respaldan la visión de que las empresas aún valoran una plataforma DevSecOps gobernada incluso cuando la IA cambia cómo se construye el software.
El Caso Alcista requiere que Duo y Flex sostengan el crecimiento y restauren la conversión de efectivo, respaldando un camino hacia $70. El Caso Bajista refleja competencia, dilución y flujo de caja libre más débil que podría llevar GTLB hacia $35. Los operadores conservadores pueden monitorear retención, crecimiento de primera orden, cRPO, margen operativo y flujo de caja libre ajustado juntos antes de tratar un trimestre fuerte como una inflexión duradera.
Recordatorio de Riesgo: Operar e invertir en acciones como GTLB implica un riesgo de pérdida de capital. La ejecución de la empresa, competencia, cambios de valoración y operaciones apalancadas pueden producir pérdidas rápidas. Conduce investigación independiente antes de asignar capital.
Lectura Relacionada
- Predicción de Precios de Oracle (ORCL) 2026: ¿Puede el Crecimiento de AI Cloud Impulsar ORCL Hacia $260?
- Predicción de Precios de UiPath (PATH) 2026: ¿Puede la IA Agéntica Impulsar PATH Hacia $23?
- Predicción de Precios de Adobe (ADBE) 2026: ¿Puede la Monetización de IA Impulsar ADBE Hacia $350?
- Predicción de Precios de Figma (FIG) 2026: ¿Puede la Monetización de IA Impulsar FIG Hacia $45?
- Predicción de Precios de CrowdStrike (CRWD) 2026: ¿Pueden la Seguridad AI y Falcon Flex Impulsar CRWD Hacia $280?
