
Arm Holdings (ARM) desarrolla arquitecturas de CPU, propiedad intelectual de sistemas y plataformas informáticas utilizadas en smartphones, servidores en la nube, vehículos y dispositivos conectados. Su modelo de licencia y regalías proporciona una amplia exposición a semiconductores de IA sin poseer plantas de fabricación, mientras que los subsistemas informáticos y el silicio de producción se vuelven más importantes. Esa expansión aumenta la oportunidad de IA de Arm, pero también eleva el riesgo de ejecución, suministro y mezcla de márgenes.
Su último trimestre mostró una fuerte demanda en ambos lados del modelo. Los ingresos del Q1 fiscal 2027 de ARM alcanzaron $1.289 mil millones, un aumento del 22% interanual, ya que los ingresos por regalías subieron 22% a $715 millones y los ingresos por licencias crecieron 23% a $574 millones. Las regalías de centros de datos se más que duplicaron, convirtiendo la adopción de infraestructura en el soporte más claro para la valoración premium.
La previsión de acciones ARM para 2026 ahora se centra en dos puntos de vista competidores:
- El caso de regalías de IA y valor por sistema: tasas de regalías más altas, adopción de Neoverse y demanda de CPU AGI de Arm podrían expandir la participación de Arm en la infraestructura de IA.
- El caso de ejecución y valoración: licencias desiguales, costos de silicio de producción y un múltiplo premium podrían superar la fuerte demanda si la conversión de ingresos o los márgenes decepcionan.
Esta guía desglosa la previsión de acciones ARM, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el lanzamiento del Q1 fiscal 2027 del 29 de julio de Arm, materiales de inversores y datos de mercado hasta el 4 de septiembre, además de cómo operar futuros de acciones ARM en BingX TradFi con colateral USDT.
Las 5 Principales Cosas que los Inversores de Arm Holdings Deben Saber en Septiembre de 2026
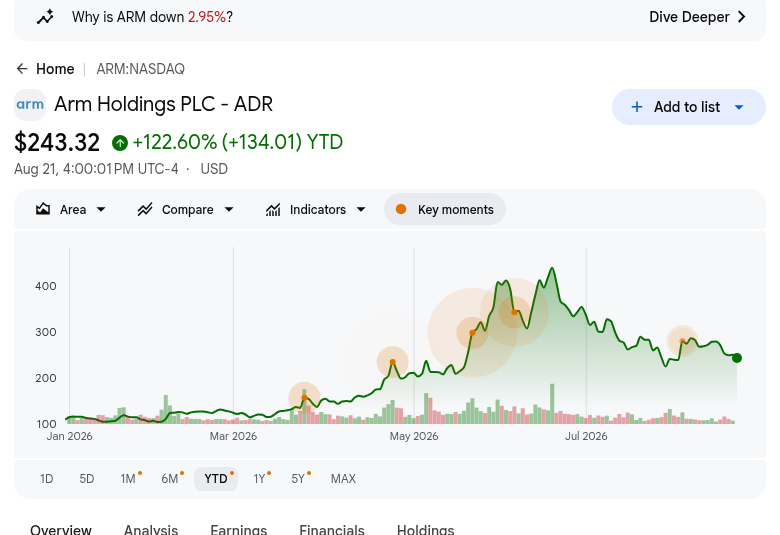
- ARM cerró en $252.09 el 4 de septiembre después de ganar aproximadamente 115% en lo que va del año: La acción se había más que duplicado en 2026 pero aún cotizaba muy por debajo de su pico de junio de $452.70, mostrando tanto un fuerte optimismo por la IA como una alta sensibilidad a las expectativas cambiantes de crecimiento.
- Los ingresos del Q1 fiscal alcanzaron $1.289 mil millones, un aumento del 22% interanual: Los ingresos llegaron aproximadamente $29 millones por encima del consenso de $1.26 mil millones, mientras que el EPS no GAAP de $0.45 superó la estimación de $0.40. El trimestre mostró que el crecimiento de ingresos continuó traduciéndose en ganancias a pesar de una mayor inversión.
- Las regalías de centros de datos se más que duplicaron mientras los envíos de Neoverse superaron 1.5 mil millones de núcleos: Los últimos 500 millones de núcleos se enviaron en solo nueve meses, comparado con seis años para el primer mil millones. NVIDIA Vera, Google Axion, AWS Graviton5, Microsoft Cobalt 200, y Qualcomm Dragonfly C1000 muestran una adopción más amplia de CPU Arm a través de la infraestructura de IA.
- La demanda de CPU AGI de Arm superó $2 mil millones a través de los años fiscales 2027 y 2028: La gerencia había descrito previamente una oportunidad de $1 mil millones y ya ha entregado productos iniciales a múltiples clientes. Las perspectivas de mayor demanda expanden la oportunidad de ingresos de Arm, aunque aún necesita convertirse en envíos y márgenes atractivos.
- Los objetivos selectos de Wall Street van desde $280 a $500: El objetivo Outperform de $500 de Bernstein refleja una demanda más fuerte de CPU de IA agéntica, mientras que el objetivo Overweight de $280 de Wells Fargo incorpora más precaución de ejecución y valoración. El spread de $220 muestra una amplia confianza en la posición estratégica de Arm pero un gran desacuerdo sobre la valoración.
¿Qué es Arm Holdings (ARM)?
Arm Holdings es una empresa de propiedad intelectual de semiconductores que diseña arquitecturas de CPU, núcleos de procesadores, IP de sistemas, herramientas de desarrollo y subsistemas informáticos. Los clientes pagan tarifas de licencia para acceder a la tecnología y regalías recurrentes cuando se envían chips basados en Arm. Sus plataformas abarcan smartphones, tablets, PCs, servidores en la nube, sistemas automotrices, equipos industriales y dispositivos conectados. El modelo ligero en activos permite que los ingresos se escalen a través de los envíos de clientes sin que Arm opere sus propias fábricas de obleas.
La estrategia actual de Arm se mueve más allá de los núcleos de procesadores individuales hacia subsistemas informáticos de mayor valor y silicio de producción con marca Arm. NVIDIA's Vera CPU, Google's Axion, AWS Graviton5, Microsoft's Cobalt 200 y Qualcomm's Dragonfly C1000 planeado todos usan tecnología Arm en centros de datos. Arm también ha introducido Performix con soporte de Microsoft, MongoDB, Redis y SAP, fortaleciendo la capa de software que ayuda a los desarrolladores a optimizar cargas de trabajo a través de la cadena de suministro de semiconductores de IA.
Resumen de Ganancias Q1 FY2027 de Arm Holdings (ARM): Ingresos, EPS y Crecimiento de Centros de Datos
Arm entregó ingresos del Q1 fiscal de $1.289 mil millones versus aproximadamente $1.26 mil millones esperados, EPS no GAAP de $0.45 versus $0.40 esperado, e ingreso neto GAAP de $270 millones. Los ingresos por regalías subieron 22% a $715 millones, las licencias crecieron 23% a $574 millones, y la guía de ingresos del Q2 alcanzó $1.33 mil millones a $1.43 mil millones. El compromiso central es un crecimiento de IA más rápido contra demandas crecientes de ejecución de silicio.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q1 FY2027 |
Consenso $1.26B |
$1.289B |
Superado. Aproximadamente $29M por encima del consenso; +22% interanual. |
|
EPS diluido no GAAP Q1 |
Consenso $0.40 |
$0.45 |
Superado. Cinco centavos por encima del consenso; +29% interanual. |
|
EPS diluido GAAP Q1 |
— |
$0.25 |
Mejorado. Más que duplicado desde $0.12 un año antes. |
|
Ingreso neto GAAP Q1 |
— |
$270M |
Mejorado. Aumentó desde $130M un año antes. |
|
Ingresos por regalías Q1 |
— |
$715M; +22% interanual |
Récord. Las regalías de centros de datos se más que duplicaron. |
|
Ingresos por licencias y otros Q1 |
— |
$574M; +23% interanual |
Récord. Las renovaciones de alto valor apoyaron el crecimiento. |
|
Flujo de caja operativo Q1 |
— |
$902M |
Fuerte. La generación de efectivo financió la expansión de I+D y trabajo de silicio. |
|
Flujo de caja libre no GAAP Q1 |
— |
$665M |
Positivo. La conversión de efectivo se mantuvo fuerte a pesar de la inversión. |
|
Perspectiva de ingresos Q2 FY2027 |
Vista de Street aproximadamente $1.36B |
$1.33B a $1.43B |
Por encima del punto medio. El punto medio de $1.38B superó la vista citada de Street. |
|
Perspectiva EPS no GAAP Q2 FY2027 |
— |
$0.43 a $0.51 |
Constructivo. El punto medio indica crecimiento continuo de ganancias. |
- Los ingresos de $1.289 mil millones crecieron 22% y superaron el consenso por aproximadamente $29 millones: Tanto las licencias como las regalías contribuyeron, reduciendo la dependencia de un flujo de ingresos en el trimestre. El resultado apoya la afirmación de Arm de que la demanda de IA se está ampliando a través de la nube, edge y sistemas físicos en lugar de permanecer limitada a una sola categoría de producto.
- El EPS no GAAP de $0.45 superó la estimación de $0.40 por cinco centavos: El EPS diluido GAAP también subió a $0.25 desde $0.12 y el ingreso neto aumentó a $270 millones desde $130 millones. La expansión de ganancias muestra progreso operativo, aunque los inversores aún necesitan separar la economía subyacente de la compensación basada en acciones y medidas ajustadas.
- Los ingresos por regalías aumentaron 22% a un récord de $715 millones: Las regalías de centros de datos se más que duplicaron y Armv9 más subsistemas informáticos elevaron las tasas de regalías en dispositivos de consumo. El crecimiento a través de tanto infraestructura como arquitecturas más nuevas importa porque la expansión sostenible de regalías proporciona economía recurrente que puede compensar la sincronización volátil en grandes acuerdos de licencia.
- El flujo de caja operativo alcanzó $902 millones y el flujo de caja libre no GAAP alcanzó $665 millones: Estas cifras superaron los ingresos operativos GAAP y proporcionan recursos para inversión en ingeniería, capacidad y silicio de producción. La conversión continua de efectivo ayudaría a Arm a financiar el crecimiento de CPU AGI sin permitir que el modelo de negocio más intensivo en capital erosione su flexibilidad financiera.
- La guía de ingresos Q2 alcanzó $1.33 mil millones a $1.43 mil millones: El punto medio de $1.38 mil millones se sitúa por encima de la vista citada de Street de $1.36 mil millones, y la guía de EPS no GAAP es $0.43 a $0.51. Entregar cerca de los extremos superiores reforzaría el impulso, mientras que un error intensificaría la preocupación sobre la sincronización de licencias y la conversión de CPU AGI.
Perspectiva de Inversión 2026 de Arm Holdings (ARM): Caso Alcista $350 vs. Caso Bajista $180
La perspectiva de 2026 depende de si las regalías de centros de datos y los ingresos de CPU AGI de Arm pueden expandirse sindebilitar la economía de altos márgenes que hizo valioso el modelo de licencias de Arm.
El Caso Alcista: Regalías de Centros de Datos y Demanda de CPU AGI Empujan ARM Hacia $350
El Caso Alcista asume que las regalías de centros de datos continúan creciendo muy por encima de los ingresos a nivel de empresa mientras las implementaciones de NVIDIA Vera, Google Axion, AWS Graviton5 y Microsoft Cobalt se escalan. Más de $2 mil millones de demanda indicada de CPU AGI se convierte en envíos, mientras que los ingresos por regalías preservan la generación de efectivo y compensan las necesidades adicionales de fabricación y capital de trabajo del silicio de producción.
Un movimiento hacia $350 requeriría ingresos trimestrales cerca o por encima del techo de guía de $1.43 mil millones, crecimiento continuo de regalías de doble dígito y evidencia de que los ingresos de CPU AGI conllevan márgenes disciplinados. Las actualizaciones de guía, licencias adicionales de alto valor y flujo de caja subiendo junto con los envíos de silicio proporcionarían la confirmación más clara; la conversión retrasada de clientes debilitaría el caso.
El Caso Base: El Crecimiento de Regalías Mantiene ARM Entre $250 y $310
El Caso Base asume que las regalías y licencias siguen siendo el motor principal de ganancias de Arm mientras que los subsistemas informáticos y los ingresos de CPU AGI se escalan gradualmente. Las regalías de centros de datos continúan expandiéndose, Armv9 apoya el valor por dispositivo y la sincronización de licencias trimestrales permanece desigual. La inversión operativa aumenta, aunque $665 millones de flujo de caja libre no GAAP reciente proporciona espacio para financiar la hoja de ruta.
Under this scenario, ARM podría operar principalmente entre $250 y $310 mientras los inversores equilibran el crecimiento de ingresos del 22% contra el riesgo de ejecución y un múltiplo premium. Los ingresos dentro del rango de Q2 de $1.33 mil millones a $1.43 mil millones, márgenes estables y envíos incrementales de CPU AGI apoyarían el rango; regalías más lentas o conversión de efectivo más débil lo desafiarían.
El Caso Bajista: Retrasos de Silicio y Compresión de Múltiplos Llevan ARM Hacia $180
El Caso Bajista asume que las grandes oportunidades de CPU AGI se mueven más hacia períodos futuros mientras los clientes cambian horarios de implementación o planes de capacidad. Las licencias permanecen irregulares, la demanda de smartphones se suaviza y los costos de silicio de producción suben antes de que aparezcan ingresos materiales. El crecimiento de regalías más lento dejaría entonces los gastos operativos y compromisos de suministro pesando más pesadamente sobre las ganancias y conversión de efectivo.
Un movimiento hacia $180 se volvería más probable si los ingresos caen por debajo del piso de guía de $1.33 mil millones, el crecimiento de regalías de centros de datos se desacelera materialmente o los comentarios de margen bruto se debilitan mientras comienzan los envíos de silicio. Arm podría retener una fuerte posición arquitectónica, pero estimaciones más bajas y un múltiplo de crecimiento comprimido dominarían el resultado de acciones a corto plazo.
Previsiones de Precios de Acciones ARM para 2026 por Analistas de Wall Street
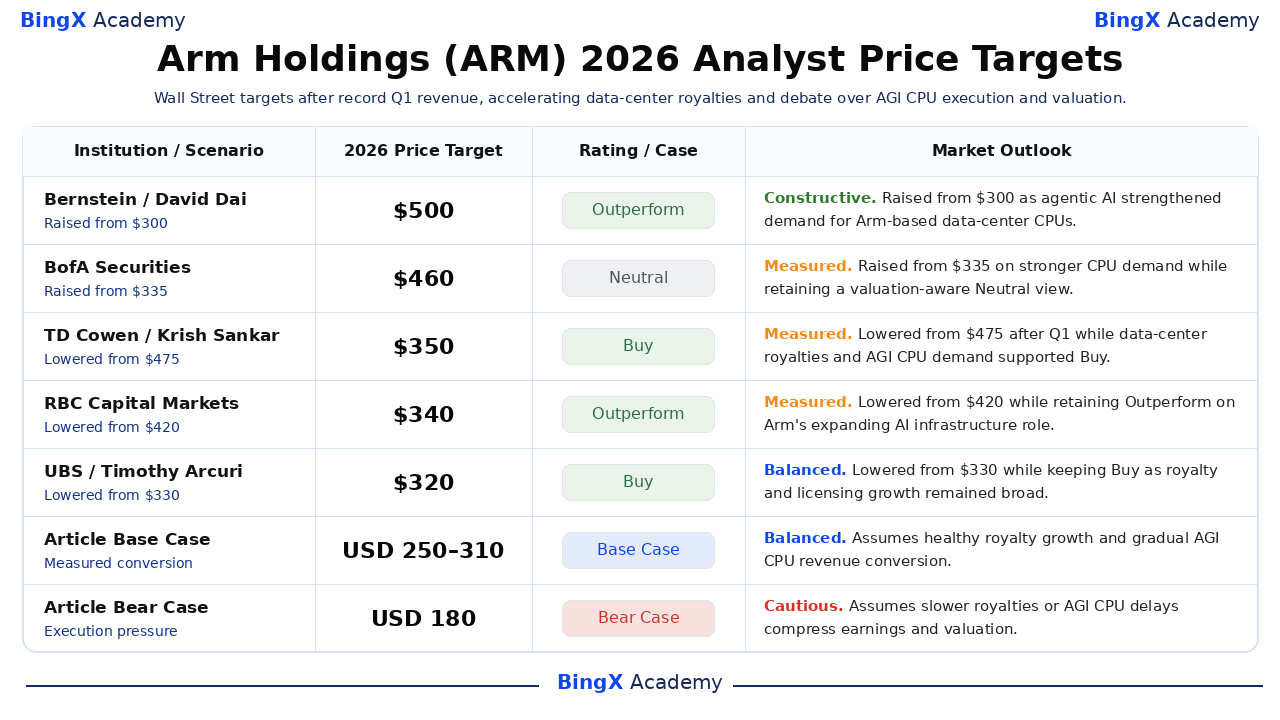
Los objetivos selectos de analistas abarcan de $280 a $500, comparado con el cierre de ARM de $252.09 el 4 de septiembre. Bernstein y BofA elevaron sus objetivos durante la reevaluación de CPU de junio, mientras que varias firmas redujeron objetivos después del Q1 fiscal a pesar de mantener calificaciones positivas. La dispersión mide el desacuerdo sobre valoración y sincronización de conversión; los escenarios del artículo permanecen como estimaciones editoriales separadas.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Bernstein |
$500 |
Outperform |
Constructivo. 17 de junio: elevado desde $300 mientras la IA agéntica fortaleció la demanda de CPU de centros de datos basadas en Arm. |
|
BofA Securities |
$460 |
Neutral |
Medido. 23 de junio: elevado desde $335 por demanda de CPU más fuerte mientras retiene una vista Neutral consciente de valoración. |
|
TD Cowen |
$350 |
Buy |
Medido. 30 de julio: reducido desde $475 después del Q1 mientras las regalías de centros de datos y la demanda de CPU AGI apoyaron Buy. |
|
RBC Capital Markets |
$340 |
Outperform |
Medido. 30 de julio: reducido desde $420 mientras retiene Outperform sobre el papel en expansión de Arm en infraestructura de IA. |
|
UBS |
$320 |
Buy |
Equilibrado. 30 de julio: reducido desde $330 mientras mantiene Buy ya que el crecimiento de regalías y licencias se mantuvo amplio. |
|
Wells Fargo |
$280 |
Overweight |
Equilibrado. 30 de julio: reducido desde $320 ya que el riesgo de ejecución y valoración compensó el impulso de centros de datos. |
|
Caso Base del Artículo |
$250 a $310 |
Caso Base |
Equilibrado. Asume regalías saludables y conversión gradual de ingresos de CPU AGI. |
|
Caso Bajista del Artículo |
$180 |
Caso Bajista |
Cauteloso. Asume regalías más lentas o retrasos de CPU AGI comprimen ganancias y valoración. |
Cómo Operar Acciones de Arm Holdings (ARM) en BingX
Opera las regalías de centros de datos de Arm, conversión de CPU AGI y perspectiva de valoración usando BingX TradFi y herramientas BingX AI. Porque ARM puede reaccionar bruscamente a la sincronización de licencias, ganancias y hitos de productos, los traders deben definir tanto el catalizador como los límites de riesgo antes de entrar a una posición.
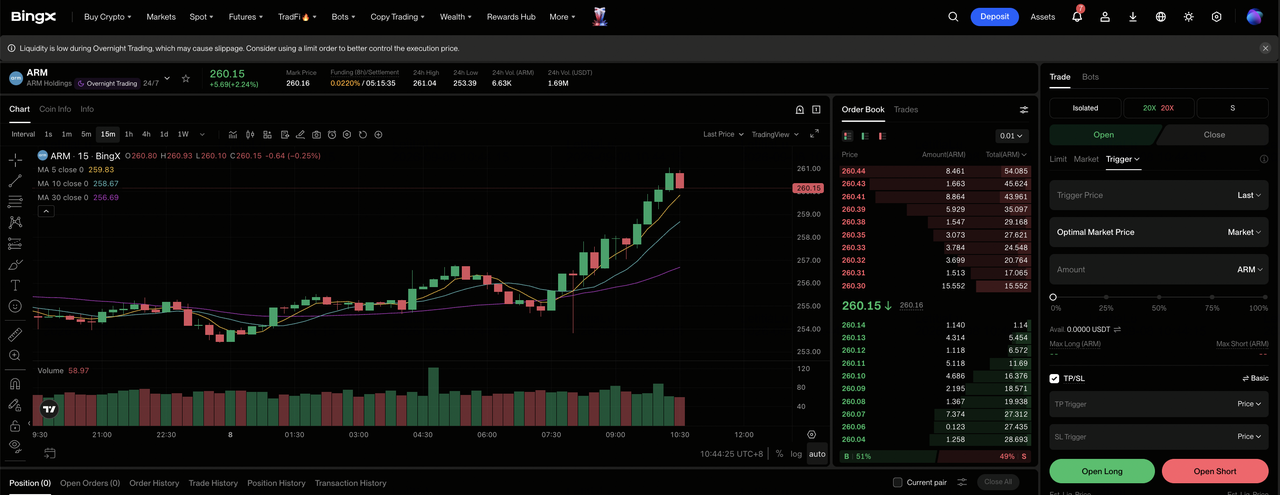
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel de BingX exchange.
Paso 2: Selecciona Arm Holdings (ARM). Busca y selecciona el contrato de futuros perpetuos ARM-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si las regalías de centros de datos se aceleran y la demanda de CPU AGI se convierte rentablemente. Selecciona Abrir Short si la sincronización de licencias se debilita o los costos de silicio presionan los márgenes.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. El rango anual amplio de ARM de $100.02 a $452.70 muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar al trade. ARM puede reaccionar rápidamente a victorias de licencias, tendencias de regalías, guías de ganancias, controles de exportación y hitos de CPU AGI.
Los 5 Principales Riesgos a Observar para Inversores de Arm Holdings en 2026
ARM combina un fuerte potencial de crecimiento de IA con una valoración premium, por lo que los problemas de ejecución pueden afectar rápidamente tanto las expectativas de ganancias como el múltiplo que los inversores están dispuestos a pagar.
- La valoración premium deja poco espacio para decepciones: ARM cerró en $252.09 después de ganar aproximadamente 115% en lo que va del año, dentro de un rango de 2026 de $100.02 a $452.70. Un error modesto de ingresos o EPS podría por tanto desencadenar compresión de múltiplos incluso si la empresa permanece rentable y creciendo.
- Los ingresos por licencias pueden hacer que el crecimiento trimestral sea desigual: Los ingresos por licencias del Q1 fiscal alcanzaron $574 millones e incluyeron grandes acuerdos estratégicos cuya sincronización puede variar. Las renovaciones retrasadas o menos acuerdos importantes podrían debilitar los ingresos a corto plazo antes de que las regalías recurrentes compensen la brecha.
- Moverse hacia silicio de producción añade nuevo riesgo de costo y ejecución: Más de $2 mil millones de demanda de CPU AGI expande la oportunidad de Arm, pero la capacidad de manufactura, inventario, y capital de trabajo introducen riesgos que no existen en un modelo puro de licencias IP. Los costos llegando antes de los envíos podrían presionar márgenes y flujo de caja libre.
- Los ciclos de smartphones y hyperscalers aún importan: Las tasas de regalías más altas de Armv9 pueden ser compensadas por envíos de dispositivos más débiles, mientras que el crecimiento de centros de datos depende parcialmente de un pequeño grupo de grandes clientes de nube. La demanda más lenta de teléfonos o implementaciones de nube retrasadas presionarían el crecimiento de regalías.
- La geopolítica y concentración de accionistas pueden elevar la incertidumbre: Los controles de exportación pueden restringir el acceso a tecnología en mercados importantes, mientras SoftBank permanece como accionista controlador de Arm. Los cambios regulatorios o decisiones de gobernanza podrían estrechar el mercado direccionable y elevar la prima de riesgo aplicada a ARM.
Pensamientos Finales: ¿Deberías Invertir en Acciones ARM en 2026?
Arm entra septiembre con crecimiento de ingresos del 22%, ingresos récord por regalías y licencias, regalías de centros de datos que se más que duplicaron y más de $2 mil millones de demanda indicada de CPU AGI. Esos hechos apoyan la tesis de computación de IA, pero el precio de referencia de $252.09 ya incorpora progreso sustancial. La pregunta clave es si los nuevos ingresos de silicio pueden escalar sin debilitar márgenes o conversión de efectivo.
El Caso Base de $250 a $310 requiere regalías saludables, ingresos dentro de la guía y comercialización medida de CPU AGI. El Caso Alcista de $350 necesita adopción más rápida de centros de datos y conversión rentable de clientes, mientras que el Caso Bajista de $180 refleja retrasos y compresión de múltiplos. Los inversores conservadores deben monitorear las regalías de centros de datos, sincronización de licencias, envíos de CPU AGI, margen bruto y flujo de caja libre juntos.
Recordatorio de Riesgo: Los escenarios ARM son estimaciones de investigación condicionales, no consejos de inversión o retornos garantizados. Las acciones y contratos perpetuos TradFi pueden perder valor, y los contratos apalancados pueden ser liquidados. Revisa datos actuales, suposiciones y términos de BingX independientemente antes de tomar riesgo.
Lectura Relacionada
- Principales Acciones de Semiconductores de IA para Comprar en 2026: Guía Completa de Chips de IA y Cadena de Suministro
- Principales Acciones de Computación de IA y GPU para Comprar en 2026: El Cambio a Inferencia y Silicio Personalizado
- Principales Acciones de Centros de Datos de IA para Comprar en 2026: Nube, Servidores, e Infraestructura de Computación de IA
- Perspectiva de Precios de Acciones Nvidia (NVDA) para 2026: ¿Pueden Blackwell y Vera Rubin Llevar NVDA de Vuelta a $300?
- Previsión de Acciones Qualcomm (QCOM) 2026: ¿Pueden la IA y Diversificación Empujar QCOM Por Encima de $200?
- Predicción de Precios Alphabet (GOOGL) 2026: ¿Puede el Crecimiento del 82% en la Nube y IA Empujar las Acciones GOOGL a $430?
