

Wells Fargo (WFC) bietet Einlagen, Kreditvergabe, Investmentdienstleistungen und Firmenkundengeschäft für Privatpersonen und Unternehmen an. Die große Kundenbasis liefert wiederkehrende Zinserträge, während das ausgeweitete Firmenkreditgeschäft und das Investmentbanking Möglichkeiten bieten, aus bestehenden Beziehungen mehr zu erwirtschaften. Kreditpreise, Einlagenkosten und Kreditqualität bestimmen, ob das Bilanzbuchstabenwachstum in nachhaltige Erträge und stärkere Renditen je Aktie übergeht.
Das jüngste Quartal zeigte stärkere Krediterträge, während höhere Kreditkosten die Ertragsumwandlung begrenzten. Der Umsatz von Wells Fargo im Q3 2026 stieg um 2 % auf 21,87 Milliarden US-Dollar, wobei der Nettozinsertrag um 5 % zunahm. Das EPS erreichte 1,87 US-Dollar, während die Kreditrückstellungen auf 1,029 Milliarden US-Dollar stiegen. Der Test im Q4 besteht darin, ob rund 13 Milliarden US-Dollar an Zinserträgen eine bessere Rentabilität unterstützen können.
Die WFC-Aktienprognose für 2026 dreht sich nun um zwei konkurrierende Ansichten:
- Das Szenario einer Kreditmarkterholung: Wachsende Kundenkredite und stabile Finanzierungskosten steigern die Zinserträge, während niedrigere Betriebskosten mehr Umsatz zu den Aktionären fließen lassen.
- Das Szenario des Margendruck: Höhere Einlagenpreise und Kreditrückstellungen absorbieren das Kreditwachstum und hinterlassen schwächere Gebühreneinnahmen, während Kapitalanforderungen die Renditen auf expandierende Vermögenswerte einschränken.
Dieser Leitfaden analysiert die WFC-Aktienprognose, die Preisszenarien für 2026, die wichtigsten Risiken und Analystenperspektiven auf Basis der Gewinnveröffentlichung vom 13. Oktober, der Präsentation, des Quartalsberichts und der Marktdaten bis zum 21. Oktober von Wells Fargo, sowie wie man WFC-Aktien kauft auf BingX TradFi mit USDT oder USDC.
Top 5 Dinge, die Wells-Fargo-Investoren im Oktober 2026 wissen müssen
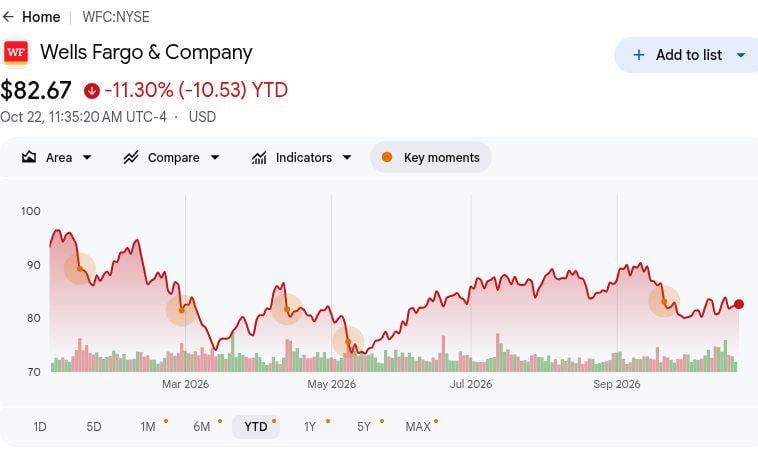
- WFC schloss am 2026-10-21 bei 82,42 US-Dollar, ein Rückgang von 11,57 % YTD: Die Aktien liegen weiterhin unter ihrem Jahresanfangsniveau, was das Bullenszenario von 105 US-Dollar von einer verbesserten Kreditwirtschaft abhängig macht. Weitere Gewinne erfordern einlagenfinanziertes Anlagewachstum zur Stärkung der Renditen, anstatt sich allein auf die Bilanzerweiterung zu verlassen.
- Der Q3-Umsatz stieg auf 21,87 Milliarden US-Dollar gegenüber 21,44 Milliarden US-Dollar im Vorjahr: Der Umsatz fiel auch von 22,62 Milliarden US-Dollar in Q2, was eine sequenzielle Schwäche zeigt. Der Zinsertrag trug jedoch zum Wachstum bei, weshalb es wichtig ist, die Kreditexpansion von einer breiteren Gebührenerhöhung zu unterscheiden.
- Durchschnittliche Kredite und Einlagen stiegen beide um 11 %, da die Kundenaktivität zunahm: Die Q3-Salden und das stärkere Firmenkreditgeschäft liefern Belege für die Kundennachfrage. Kreditzinsen, Einlagenpreise und Kreditqualität werden bestimmen, wie viel von dieser Größenordnung in nachhaltige Gewinne je Aktie übergeht.
- Die Q4-Prognose legt einen Liefertest für den Nettozinsertrag fest: Das Management zielte auf rund 13 Milliarden US-Dollar für das nächste Quartal ab, verglichen mit 12,52 Milliarden US-Dollar in Q3. Stabile Finanzierungskosten und anhaltende Kreditnachfrage werden bestimmen, ob dieser Ausblick nachhaltige Erträge und Kapitalbildung unterstützt.
- Eine CET1-Quote von 10,0 % unterstützt die fortlaufende Kreditvergabe und das Kapitalmanagement: Wells Fargo meldete 134,6 Milliarden US-Dollar an CET1-Kapital zusammen mit einer geringeren verwässerten Aktienanzahl. Dies bietet Unterstützung für die Kundenfinanzierung, obwohl die Aufrechterhaltung der Kreditqualität und Kapitaleffizienz für den langfristigen Aktionärswert unerlässlich sein wird.
Was ist Wells Fargo (WFC)?
Wells Fargo (WFC) ist ein diversifiziertes Finanzdienstleistungsunternehmen, das Banken-, Investment- und Kreditdienstleistungen für Privatpersonen, Unternehmen und Institutionen anbietet. Die vier operativen Segmente sind Consumer Banking und Lending, Commercial Banking, Corporate and Investment Banking sowie Wealth and Investment Management. Die Bank verdient Zinsen auf Kredite und Wertpapiere sowie Beratungs-, Makler-, Zahlungs- und Investmentbanking-Gebühren. Die Rentabilität hängt von der Spanne zwischen Anlagerenditen und Finanzierungskosten, der Effizienz des Betriebs und der Kreditqualität der Kunden ab, die in verschiedenen Geschäftsbereichen Kredite aufnehmen.
Wells Fargos Wachstumsstrategie konzentriert sich auf die Ausweitung der Kundenkredite, die Stärkung des Investmentbankings und die Verbesserung der Betriebseffizienz. Die erweiterte Google Cloud-Partnerschaft nutzt Google Agentspace, um KI-gestützte Agententools zur Unterstützung von Mitarbeitern und dem Kundenservice bereitzustellen. Im Juni 2026 wurde Wells Fargo außerdem bevorzugter Hypothekengeber für ICON und verbindet damit die Wohnraumfinanzierung mit den 3D-gedruckten Wohnprojekten des Unternehmens. Da die durchschnittlichen Kredite und Einlagen in Q3 beide um 11 % gewachsen sind, zielen diese Initiativen darauf ab, Kundenbeziehungen zu vertiefen und das Umsatzwachstum zu unterstützen, während Technologieinvestitionen die Kosten der Erbringung von Finanzdienstleistungen verbessern.
Weiterlesen: Top-Finanzdienstleistungs- und Fintech-Aktien für 2026 inmitten von Agentic AI und Stablecoin-Schienenwechsel
Wells Fargo (WFC) Q3 2026 Gewinnergebnis: Krediterträge steigern EPS trotz höherer Kreditkosten
Wells Fargo meldete für Q3 2026 einen Umsatz von 21,87 Milliarden US-Dollar, ein Anstieg von 2 % im Jahresvergleich, aber ein Rückgang gegenüber 22,62 Milliarden US-Dollar in Q2, angetrieben durch höhere Nettozinserträge. Das verwässerte EPS stieg um 13 % auf 1,87 US-Dollar, während die Kreditrückstellungen auf 1,029 Milliarden US-Dollar anstiegen und der Nicht-Zinsaufwand um 1 % auf 13,74 Milliarden US-Dollar zurückging. Da die durchschnittlichen Kredite und Einlagen jeweils um 11 % stiegen und die Q4-Nettozinserträge auf rund 13 Milliarden US-Dollar prognostiziert wurden, hängen die künftigen Erträge davon ab, das Kundenwachstum in stärkere Margen umzuwandeln, ohne einen unverhältnismäßigen Anstieg der Kreditkosten zu verursachen.
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Gesamtumsatz |
21,436 Mrd. USD Q3 2025 |
21,870 Mrd. USD |
Verbessert. +2 % im Jahresvergleich. |
|
Nettozinsertrag |
11,950 Mrd. USD Q3 2025 |
12,517 Mrd. USD |
Gestiegen. +5 % im Jahresvergleich. |
|
Verwässertes EPS |
1,66 USD Q3 2025 |
1,87 USD |
Höher. +13 % im Jahresvergleich. |
|
Nettogewinn |
5,589 Mrd. USD Q3 2025 |
5,951 Mrd. USD |
Verbessert. +6 % im Jahresvergleich. |
|
Nicht-Zinsaufwand |
13,846 Mrd. USD Q3 2025 |
13,743 Mrd. USD |
Niedriger. -1 % im Jahresvergleich. |
|
Kreditrückstellungen |
681 Mio. USD Q3 2025 |
1,029 Mrd. USD |
Höher. +348 Mio. USD. |
|
ROTCE |
15,2 % Q3 2025 |
16,30 % |
Verbessert. +1,1 Prozentpunkte. |
|
Q4-Nettozinsertrag |
Neue Zukunftsprognose |
~13 Mrd. USD |
Ausblick. Ziel für das nächste Quartal. |
- Der Q3-Umsatz stieg um 2 % auf 21,87 Milliarden US-Dollar. Der Umsatz ging trotz des jährlichen Wachstums sequenziell um 3 % zurück, was schwächere Nicht-Zinserträge und Handelsaktivitäten widerspiegelt. Nachhaltiges Kundenkreditgeschäft und Gebührengenerierung werden wichtig sein, um den Gewinnmomentum aufrechtzuerhalten.
- Der Nettozinsertrag stieg um 5 % auf 12,52 Milliarden US-Dollar. Höhere Kreditsalden und die Neubewertung festverzinslicher Vermögenswerte trieben die Performance im gesamten Kreditgeschäft voran. Anhaltende Kreditnachfrage und Einlagenwachstum könnten die Erträge unterstützen, obwohl Finanzierungskosten und Anlagerenditen die Rentabilität beeinflussen.
- Das verwässerte EPS stieg trotz höherer Rückstellungen um 13 % auf 1,87 US-Dollar. Die Betriebskosten sanken um 1 % auf 13,74 Milliarden US-Dollar, während die Kreditrückstellungen 1,029 Milliarden US-Dollar erreichten. Die Krediterträge unterstützten die Rentabilität, aber die Kosteneffizienz wird wichtig sein, da die Kreditnachfrage der Kunden zunimmt.
- Das Kundenvermögen im Wealth-Management-Bereich erreichte 2,45 Billionen US-Dollar. Die Vermögenswerte stiegen jährlich um 11 % und unterstützten ein Umsatzwachstum von 12 % im Bereich Wealth and Investment Management während des Quartals. Wachsende Kundeninvestitionen stärken die wiederkehrenden Gebühreneinnahmen und reduzieren die Abhängigkeit von marktabhängigen Kredit- und Handelsaktivitäten.
- Die Q4-Prognose für den Nettozinsertrag erreichte rund 13 Milliarden US-Dollar. Der Ausblick impliziert sequenzielles Wachstum, wobei die Erreichung von der Kundenkreditvergabe und den Einlagenpreisen abhängt. Die Wiederauffüllung von Kundeneinlagen, die Aufrechterhaltung der Kreditqualität und die Kostenkontrolle werden für das zukünftige Gewinnwachstum wichtig sein.
Wells Fargo (WFC) Investitionsausblick 2026: Bullenszenario bei 105 USD vs. Bärenszenario bei 72 USD
Wells Fargos Ausblick für 2026 hängt davon ab, ob expandierende Kundenkredite nach Finanzierungs- und Kreditkosten höhere Erträge generieren können. Der Zinszinsertrag verbesserte sich in Q3, aber die CET1-Quote von 10,0 % und steigende Rückstellungen machen die Renditen auf zusätzliche Vermögenswerte zum zentralen Element der Bewertung. Die folgenden redaktionellen Szenarien spiegeln wider, wie die Kreditwirtschaft und die Betriebseffizienz die Performance bis zum Jahresende prägen könnten.
Das Bullenszenario: Kreditwachstum und Kostenkontrolle treiben WFC Richtung 105 USD
Profitablere Kundenkredite würden die Zinserträge steigern, während die Betriebseffizienz diesen Umsatz in stärkere Erträge umwandelt. Der Nettozinsertrag in Q3 erreichte 12,52 Milliarden US-Dollar und die Kosten sanken um 1 %, trotz höherer Technologieausgaben. Nachhaltiges einlagenfinanziertes Wachstum würde den Ertragsbeitrag aus zusätzlichen Krediten verbessern, ohne einen entsprechenden Anstieg der Gemeinkosten oder Kreditrückstellungen zu erfordern.
Das 105-USD-Szenario würde Unterstützung erhalten, wenn der Q4-Zinszinsertrag die Prognose von rund 13 Milliarden US-Dollar übersteigt und die Kreditkosten sich stabilisieren. Bessere Kreditmargen und anhaltende Kostenkontrolle müssten die Renditen über das Niveau des letzten Quartals heben.
Das Basisszenario: Stabiles Kreditwachstum hält WFC zwischen 88 und 96 USD
Anhaltendes Kreditwachstum könnte die Erträge aufrechterhalten, auch wenn Finanzierungs- und Kreditkosten einen Teil der zusätzlichen Einnahmen absorbieren. Die durchschnittlichen Q3-Kredite und Einlagen stiegen beide um 11 %, während die Rückstellungen auf 1,029 Milliarden US-Dollar anstiegen. Die Kundenerweiterung würde Zinserträge und Gebühren unterstützen, aber begrenzte Margenverbesserungen würden die Renditen von der Kostenkontrolle und angemessener Kreditpreisgestaltung abhängig machen.
Eine Spanne von 88 bis 96 USD würde zur Erreichung des jährlichen Zinsertragsausblicks, stabiler Kreditqualität und moderatem Gebührenwachstum passen. Niedrigere Finanzierungskosten könnten das obere Ende unterstützen, während zusätzliche Kreditrückstellungen den Nutzen der Kundenerweiterung begrenzen würden.
Das Bärenszenario: Finanzierungsdruck und Kreditkosten ziehen WFC Richtung 72 USD
Höhere Finanzierungskosten und eine sich verschlechternde Kreditqualität würden den aus einem wachsenden Kreditbuch einbehaltenen Gewinn reduzieren. Die durchschnittlichen Einlagenkosten stiegen in Q3 auf 1,56 %, während die Kreditrückstellungen gegenüber 681 Millionen US-Dollar im Vorjahr anstiegen. Wenn die Kundenkreditvergabe schwächer wird und die Ausfallverluste steigen, könnte eine Kreditexpansion Kapital verbrauchen, ohne eine proportionale Verbesserung der Erträge zu erzielen.
Das 72-USD-Szenario würde wahrscheinlicher, wenn der Zinszinsertrag den Q4-Ausblick verfehlt und die Kreditrückstellungen weiter steigen. Schwächere Gebühreneinnahmen würden dann weniger Unterstützung für die Erträge bieten und das für Ausschüttungen und eine Bewertungserhöhung verfügbare Kapital reduzieren.
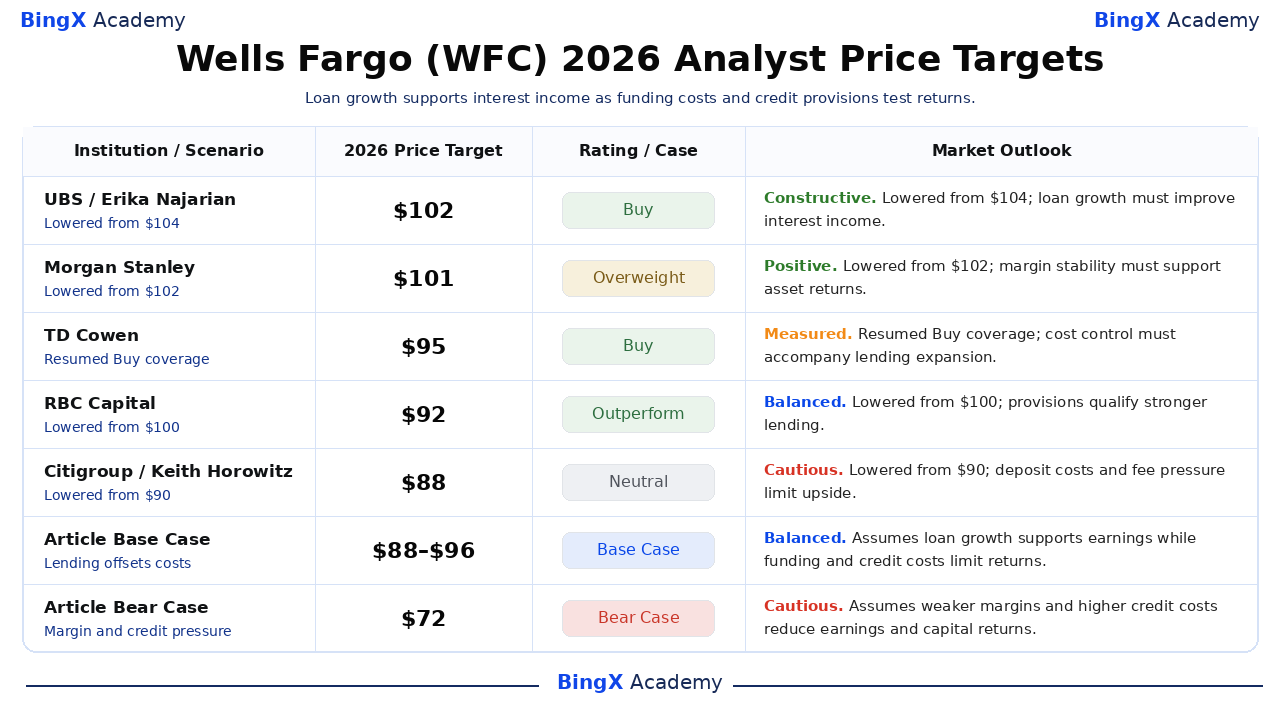
WFC-Aktienkursprognosen für 2026 von Wall-Street-Analysten
Die folgenden Wells-Fargo-Analystenaktionen bieten Zwölf-Monats-Referenzpunkte anstelle garantierter Preise für Dezember 2026. Mehrere Firmen reduzierten ihre Ziele rund um das jüngste Quartal, behielten jedoch positive Bewertungen bei. Das Bullenszenario von 105 USD, die Basisspanne von 88 bis 96 USD und das Bärenszenario von 72 USD des Artikels sind separate redaktionelle Fälle, die an die oben diskutierten Betriebsbedingungen geknüpft sind.
|
Institution / Szenario |
Kursziel 2026 |
Bewertung / Fall |
Marktausblick |
|
UBS |
102 USD |
Kaufen |
Konstruktiv. 2026-10-05: Von 104 USD gesenkt; Kaufempfehlung beibehalten. Redaktionelle Ansicht: Einlagenfinanziertes Kreditwachstum muss den Nettozinsertrag verbessern. |
|
Morgan Stanley |
101 USD |
Übergewichten |
Positiv. 2026-10-14: Von 102 USD gesenkt; Übergewichten beibehalten. Redaktionelle Ansicht: Margenstabilisierung muss die Renditen auf wachsende Vermögenswerte unterstützen. |
|
TD Cowen |
95 USD |
Kaufen |
Gemessen. 2026-10-08: Kaufabdeckung bei 95 USD wieder aufgenommen. Redaktionelle Ansicht: Kostenkontrolle kann die Erträge unterstützen, wenn die Kreditkapazität expandiert. |
|
RBC Capital |
92 USD |
Outperformen |
Ausgewogen. 2026-10-14: Von 100 USD gesenkt; Outperformen beibehalten. Redaktionelle Ansicht: Höhere Kreditrückstellungen qualifizieren das stärkere Kreditwachstum. |
|
Citigroup |
88 USD |
Neutral |
Vorsichtig. 2026-10-14: Von 90 USD gesenkt; Neutral beibehalten. Redaktionelle Ansicht: Einlagenpreise und schwächere Gebühreneinnahmen können kurzfristige Gewinne begrenzen. |
|
Artikel-Basisszenario |
88–96 |
Basisszenario |
Ausgewogen. Redaktionelles Dezember-2026-Szenario. Geht davon aus, dass Kreditwachstum Finanzierungs- und Kreditdruck ausgleicht. |
|
Artikel-Bärenszenario |
72 USD |
Bärenszenario |
Vorsichtig. Redaktionelles Dezember-2026-Szenario. Geht davon aus, dass höhere Finanzierungs- und Kreditkosten die Erträge reduzieren. |
So kaufen Sie Wells-Fargo-Aktien (WFC) auf BingX
Kaufen und halten Sie Wells-Fargo-Aktien über BingX Stocks Trading mit USDT oder USDC, vorbehaltlich Notierung und Kontoberechtigungen. Wells Fargo bietet Zugang zu Verbraucherkrediten, Firmenkundengeschäft, Investmentdienstleistungen und Unternehmensfinanzierung. Berechtigte Nutzer können ihre Positionen entsprechend ihren Anlagezielen dimensionieren, ohne Hebel einzusetzen oder laufende Finanzierungsgebühren zu zahlen.
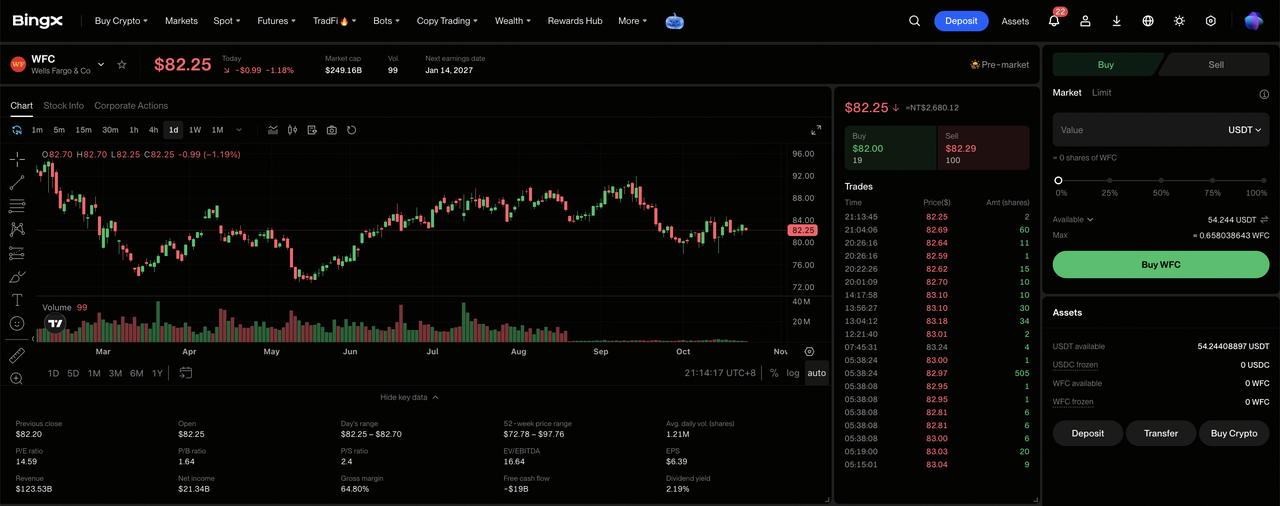
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsprüfung ab und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikohinweise zum Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto ausreichend Mittel für den Kauf hat. Übertragen Sie USDT oder USDC aus Ihrem Fondskonto oder Vermögenskonto, falls erforderlich. Überprüfen Sie den Mindestbestellbetrag der ausgewählten Aktie und die Bruchteileigenschaften, bevor Sie die Investitionsgröße wählen.
Schritt 3: Wells Fargo (WFC) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach Wells Fargo (WFC) und bestätigen Sie, dass die Aktie für Ihr Konto verfügbar ist. Überprüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: Wells-Fargo-Aktien kaufen. Wählen Sie „Kaufen", geben Sie einen zulässigen Investitionsbetrag oder eine Aktienmenge ein und wählen Sie eine unterstützte Market- oder Limit-Order. Market-Orders verwenden verfügbare Preise während unterstützter Sitzungen, während Limit-Orders den angegebenen Preis oder besser und ausreichende Liquidität zur Ausführung erfordern.
Schritt 5: Ihre Positionen überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre WFC-Aktien und unrealisierten Gewinne oder Verluste zu überwachen. Verwenden Sie Alle Orders, um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung wirkt sich im Allgemeinen auf den Zeitpunkt aus, zu dem Verkaufserlöse abhebbar werden, nicht auf den Zeitpunkt, zu dem gekaufte Aktien verkauft werden können.
Top 5 Risiken für Wells-Fargo-Investoren im Jahr 2026
Wells Fargos große Einlagenbasis, diversifizierte Bankgeschäfte und expandierende Kundenbeziehungen unterstützen den Ertragsausblick. Allerdings könnten Finanzierungskosten, Kreditqualität, Gebührengenerierung und Kapitalanforderungen die Rentabilität und die Aktionärsrenditen belasten.
- Schwächere Kreditnachfrage könnte den Umsatz belasten: Die durchschnittlichen Q3-Kredite stiegen um 11 %, unterstützt durch gewerbliche Finanzierung und Verbraucherkredite. Geringere Kreditvolumen oder schwächere Kundensalden könnten die Zinserträge und die Renditen auf die erweiterte Vermögensbasis reduzieren.
- Steigende Einlagenkosten könnten die Margen einschränken: Die durchschnittlichen Q3-Einlagenkosten erreichten 1,56 %, fünf Basispunkte über Q2. Höhere Finanzierungskosten und Technologiekosten könnten die Rentabilität schwächen, wenn Krediterträge und wiederkehrende Gebühren langsamer wachsen.
- Bankverzögerungen könnten das Gebührenwachstum begrenzen: Die Q3-Investmentbanking-Einnahmen erreichten 611 Millionen US-Dollar, aber die Gebühren sanken trotz stärkerer Jahresaktivität sequenziell um 3 %. Verzögerte Fusionen, Schuldtitelemissionen oder Aktientransaktionsabschlüsse könnten die zukünftige Umsatzsichtbarkeit reduzieren.
- Kapitalanforderungen könnten die Aktionärsrenditen einschränken: Wells Fargo meldete in Q3 eine CET1-Quote von 10,0 %, während die Ausweitung des Kreditgeschäfts erhebliches Kapital erforderte. Höhere Kreditrückstellungen oder regulatorische Kapitalanforderungen könnten zukünftige Ausschüttungen und das Wachstum des Gewinns je Aktie einschränken.
- Schwächere Renditen könnten die Bewertung belasten: Wells Fargos ROTCE in Q3 erreichte 16,3 %, unterstützt durch stärkere Krediterträge und Effizienzgewinne. Langsamere Kreditvergabe, schwächere Gebührenleistung oder steigende Kreditkosten könnten die Renditen reduzieren und Aktienkursrückgänge auslösen.
Abschließende Gedanken: Sollten Sie 2026 in Wells Fargo investieren?
Wells Fargos vierteljährlicher Nettozinsertrag von 12,52 Milliarden US-Dollar und ein ROTCE von 16,3 % demonstrieren die Fähigkeit, aus expandierenden Kundenbeziehungen mehr zu verdienen. Firmenkundenkredite, Consumer Banking und Wealth-Management-Gebühren bieten Ertragsunterstützung, während Technologie- und Betriebsinitiativen Möglichkeiten zur Effizienzverbesserung schaffen. Die Aufrechterhaltung dieses Wachstums wird von der Kontrolle der Einlagenkosten und der Aufrechterhaltung einer soliden Kreditperformance abhängen.
Das Bullenszenario von 105 USD setzt stärkere Kreditmargen, stabile Kreditkosten und anhaltende Kosteneffizienz voraus. Das Basisszenario von 88 bis 96 USD spiegelt stetiges Kundenwachstum wider, während das Bärenszenario von 72 USD Finanzierungsdruck und schwächere Kreditqualität berücksichtigt. Da WFC am 2026-10-21 bei 82,42 USD schloss, sollten Investoren beobachten, ob die Kreditexpansion nachhaltige Kapitalrenditen erzeugt.
Risikohinweis: Wells Fargos große Kundenbasis eliminiert das Anlagerisiko nicht. Höhere Einlagenkosten, sich verschlechternde Kreditausfälle oder schwächere Gebühreneinnahmen könnten die Erträge und die Aktionärsrenditen reduzieren. Investoren sollten Bewertung, Kreditperformance und ihre Risikobereitschaft prüfen, bevor sie WFC-Aktien kaufen.
Weiterführende Lektüre
- Top-Finanzdienstleistungs- und Fintech-Aktien für 2026 inmitten von Agentic AI und Stablecoin-Schienenwechsel
- JPMorgan Chase (JPM) Kursprognose 2026: Kann steigendes Zinseinkommen JPM Richtung 425 USD treiben?
- Goldman Sachs (GS) Kursprognose 2026: Kann ein Rekord-Aktienhandelsertrag GS Richtung 1.150 USD treiben?
- BlackRock (BLK) Kursprognose 2026: Kann starke ETF-Nachfrage BLK Richtung 1.400 USD treiben?
- Bank of America (BAC) Kursprognose 2026: Kann Wealth-Management-Wachstum BAC Richtung 68 USD treiben?
