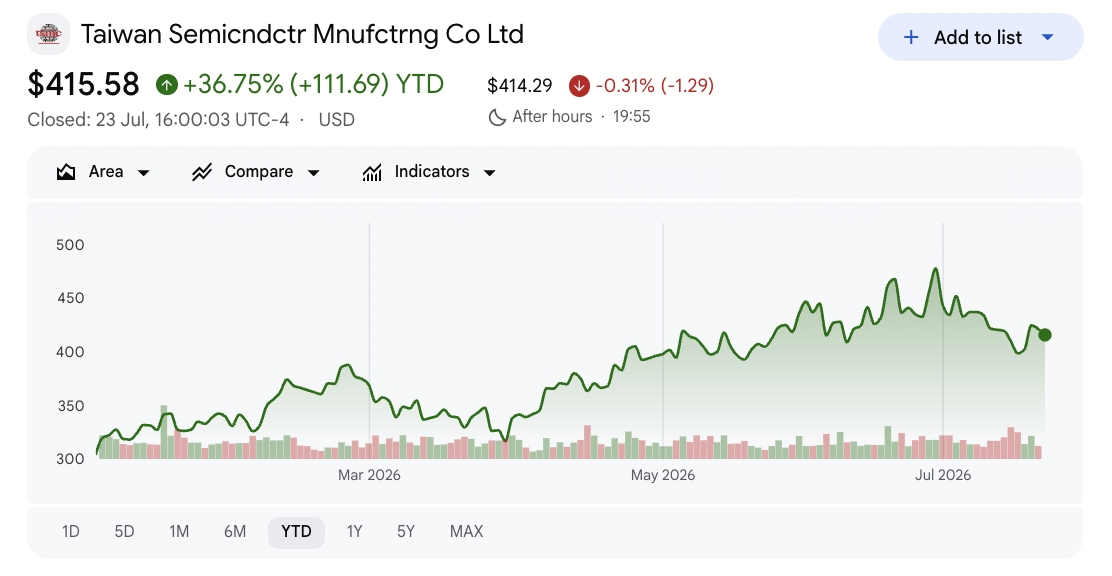
Taiwan Semiconductor Manufacturing (TSM) durchlief Ende Juli 2026 eine der seltsamsten Reaktionen auf ein Rekordquartal in seiner Geschichte. Am 16. Juli berichtete das Unternehmen über einen Umsatz im zweiten Quartal von 40,20 Milliarden US-Dollar und einen Nettogewinn von 706,56 Milliarden NT$, mit einem verwässerten EPS, das um 77,4 % gegenüber dem Vorjahr stieg, und prognostizierte dann einen Umsatz im dritten Quartal von 44,6 bis 45,8 Milliarden US-Dollar. Die TSM-Aktien fielen trotzdem und schlossen am 17. Juli bei etwa 398 US-Dollar, nachdem sie den Monat bei etwa 465 US-Dollar eröffnet hatten.
Die Ergebnisse waren nicht das Problem. Die Bruttomarge erreichte 67,7 % und die operative Marge 60,3 %, beide lagen an oder über der Prognose, während fortschrittliche Technologien bei 7 Nanometern und darunter 77 % des Wafer-Umsatzes lieferten. Was den Markt beunruhigte, waren die Ausgaben. TSMC erhöhte seine Kapitalausgabenplanung für 2026 auf 60 bis 64 Milliarden US-Dollar von 52 bis 56 Milliarden US-Dollar und bestätigte zusätzliche 100 Milliarden US-Dollar für Arizona, womit sich die kumulierte US-Verpflichtung auf 265 Milliarden US-Dollar belief.
Die TSM-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Nachfragefall: Bullen erwarten, dass der 2-Nanometer-Hochlauf, die CoWoS-Verpackungsknappheit und die Q3-Prognose, die einen weiteren 12%igen sequenziellen Schritt impliziert, bestätigen, dass AI-Aufträge noch beschleunigen, wobei Analystenprognosen in Richtung 527 US-Dollar laufen.
- Der Capex-Fall: Bären sehen eine 10-Milliarden-US-Dollar-Prognosensteigerung bei den Ausgaben, Margenverdünnung durch Übersee-Fabriken und einen US-Ausbau, der eine hochrentable Foundry in eine kapitalintensivere verwandelt.
Dieser Leitfaden schlüsselt die TSM-Aktienprognose auf, 2026-Preisszenarios, wichtige Risiken und Forschung von TD Cowen, Bank of America und der breiteren Wall Street, basierend auf der Gewinnmitteilung vom 16. Juli und dem Q2-Investor-Call, plus wie man TSM-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die TSM-Investoren im Juli 2026 wissen sollten
- Q2-Umsatz von 40,20 Milliarden US-Dollar wuchs um 33,7 % in US-Dollar: Der konsolidierte Umsatz erreichte 1.270,38 Milliarden NT$, ein Anstieg von 36,0 % gegenüber dem Vorjahr und 12,0 % sequenziell, mit einem Nettogewinn von 706,56 Milliarden NT$ und einem verwässerten EPS von 27,25 NT$ oder 4,31 US-Dollar pro ADR-Einheit.
- Nettogewinn und EPS wuchsen beide um 77,4 %: Der Gewinn wuchs mehr als doppelt so schnell wie der Umsatz, mit einer Bruttomarge von 67,7 %, einer operativen Marge von 60,3 % und einer Nettogewinnmarge von 55,6 %.
- Die Q3-Prognose impliziert einen weiteren Anstieg auf etwa 45 Milliarden US-Dollar: Das Management prognostizierte einen Umsatz im dritten Quartal von 44,6 bis 45,8 Milliarden US-Dollar mit einer Bruttomarge von 65 % bis 67 %, unter Berufung auf den steilen Hochlauf der 2-Nanometer-Technologie.
- Die Capex-Prognose wurde auf 60 bis 64 Milliarden US-Dollar erhöht: Die Erhöhung von 52 bis 56 Milliarden US-Dollar, zusammen mit weiteren 100 Milliarden US-Dollar, die für Arizona zugesagt wurden, und einer kumulierten Investition von 265 Milliarden US-Dollar in den USA, war der größte Einzeltreiber der negativen Aktienreaktion.
- 2-Nanometer trat mit 3 % in den Umsatzmix ein: N2 trug 3 % zum Wafer-Umsatz in seinem ersten bedeutsamen Quartal bei, mit 3-Nanometer bei 30 %, 5-Nanometer bei 33 % und 7-Nanometer bei 11 %, wodurch fortschrittliche Technologien auf 77 % des Gesamtumsatzes kamen.
Was ist Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC), gegründet 1987 und mit Hauptsitz in Hsinchu, war Pionier des Pure-Play-Foundry-Modells und bleibt der weltweit führende spezialisierte Halbleiterhersteller. Es entwirft keine Chips und konkurriert nicht mit seinen Kunden. Stattdessen produziert es Chips für große Technologieunternehmen einschließlich Apple, Nvidia, AMD, Broadcom, Qualcomm und MediaTek, weshalb fast jeder fortschrittliche AI-Prozessor durch eine TSMC-Fabrik läuft.
Das Ausmaß ist schwer zu replizieren. TSMC setzte 305 verschiedene Prozesstechnologien ein und stellte 12.682 Produkte für 534 Kunden im Jahr 2025 her. Sein wirtschaftlicher Vorteil liegt an der Spitze, wo 7-Nanometer und darunter jetzt 77 % des Wafer-Umsatzes ausmachen und die Preissetzungsmacht unterstützen, die in einer 67,7 %igen Bruttomarge sichtbar ist. High-Performance Computing, das AI-Beschleuniger einschließt, ist zu seiner dominanten Plattform geworden. Über Wafer hinaus kontrolliert TSMC CoWoS-Hochleistungsverpackung, einen wichtigen Engpass, der bestimmt, wie viele AI-Beschleuniger die Industrie jedes Quartal ausliefern kann. Die Fertigung erstreckt sich über Asien, Europa und Nordamerika, wobei die Arizona-Expansion jetzt eine kumulative US-Verpflichtung von 265 Milliarden US-Dollar darstellt.
TSMC (TSM) Q2 2026 Gewinne: Was Rekordumsatz und 77% Gewinnwachstum antrieb
- Die Nachfrage nach Spitzentechnologie trieb die Umsatzlinie an. Huang führte das Quartal auf die starke Nachfrage nach Spitzenprozess-Technologien zurück, wobei fortschrittliche Knoten bei 7-Nanometer und darunter 77 % des Wafer-Umsatzes lieferten.
- Die Margen expandierten schneller als der Umsatz. Der Bruttogewinn stieg um 57,2 % und das Einkommen aus dem Betrieb stieg um 65,4 %, beide weit vor dem 36,0 %igen Umsatzanstieg, was zu einem Nettogewinnwachstum von 77,4 % führte.
- Die 3-Nanometer- und 5-Nanometer-Knoten trugen den Mix. N3 trug 30 % zum Wafer-Umsatz und N5 trug 33 % bei, zusammen machten sie fast zwei Drittel der Gesamtmenge aus, während N2 seinen Hochlauf bei 3 % begann.
- Das sequenzielle Wachstum beschleunigte sich. Der Umsatz stieg um 12,0 % gegenüber Q1 und der Nettogewinn stieg um 23,4 %, was darauf hinweist, dass das AI-Auftragsbuch während des Quartals noch aufgebaut wurde, anstatt sich abzuflachen.
- Die Capex-Erhöhung gab der Geschichte einen neuen Rahmen. Die Anhebung der Kapitalausgaben 2026 auf 60 bis 64 Milliarden US-Dollar signalisierte Vertrauen in mehrjährige Nachfrage, sagte aber auch den Investoren, dass der freie Cashflow für mehrere Jahre durch Bauprojekte verbraucht werden wird.
TSMC Q2 2026 Finanz- und Konsensprofil: Umsatz, EPS und Margen
TSMCs Q2-Zahlen zeigten ein Unternehmen, das im Wesentlichen bei jeder operativen Kennzahl übertraf, während es die Kapitalintensität des Geschäfts erhöhte. Die Kluft zwischen dem operativen Ergebnis und der Aktienpreisreaktion ist die zentrale Tatsache des Quartals.
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz (USD) |
39,0 bis 40,2 Milliarden US-Dollar prognostiziert |
40,20 Milliarden US-Dollar |
Spitze der Prognose; +33,7% gegenüber Vorjahr |
|
Q2 2026 Umsatz (NT$) |
— |
1.270,38 Milliarden NT$ |
+36,0% gegenüber Vorjahr, +12,0% sequenziell |
|
Q2 2026 Verwässerter EPS |
~3,83 US-Dollar pro ADR Konsens |
27,25 NT$ (4,31 US-Dollar pro ADR) |
Übertroffen; +77,4% gegenüber Vorjahr |
|
Q2 2026 Nettogewinn |
— |
706,56 Milliarden NT$ |
+77,4% gegenüber Vorjahr, +23,4% sequenziell |
|
Q2 2026 Bruttomarge |
65,5% bis 67,5% prognostiziert |
67,70% |
Über der Spitze der Prognose |
|
Q2 2026 Operative Marge |
— |
60,30% |
Einkommen aus dem Betrieb +65,4% |
|
Q2 2026 Fortschrittliche Technologien |
— |
77% des Wafer-Umsatzes |
N2 bei 3%, N3 bei 30%, N5 bei 33%, N7 bei 11% |
|
Q3 2026 Umsatzprognose |
— |
44,6 bis 45,8 Milliarden US-Dollar |
Impliziert etwa 12% weiteres sequenzielles Wachstum |
|
FY2026 Capex-Prognose |
52 bis 56 Milliarden US-Dollar zuvor |
60 bis 64 Milliarden US-Dollar |
Um etwa 10 Milliarden US-Dollar erhöht; der Hauptnegativkatalysator |
Zum Kontext: Q1 2026 lieferte 1.134,10 Milliarden NT$ Umsatz mit einem Nettogewinn von 572,48 Milliarden NT$ und einem EPS von 22,08 NT$. Der Umsatz der ersten Jahreshälfte 2026 erreichte 2.404,48 Milliarden NT$, ein Anstieg von 35,6 % gegenüber dem Vorjahr, und allein der Juni produzierte 442,68 Milliarden NT$, ein Anstieg von 67,9 %. TSMC hatte in jedem der vier Quartale vor diesen Zahlen den Konsens übertroffen, mit einer durchschnittlichen positiven Überraschung von 8,34 %. Das Management hat ein Volljahrswachstum 2026 von über 30 % in US-Dollar prognostiziert, und die Q3-Prognose von 44,6 bis 45,8 Milliarden US-Dollar hält das aufrecht.
TSMC (TSM) 2026 Investitionsausblick: 527 US-Dollar Bull Case vs. 390 US-Dollar Bear Case
TSMCs Ausblick für den Rest von 2026 hängt von einer zentralen Frage ab: ob eine 10-Milliarden-US-Dollar-Capex-Erhöhung ein Beweis für Nachfragesichtbarkeit oder der Beginn eines strukturell kapitalintensiveren Geschäfts ist.
Der Bull Case: N2-Wachstum und Preissetzungsmacht treiben TSM in Richtung 527 US-Dollar
Der Bull Case stützt sich mehr auf die Zukunftsprognose als auf das berichtete Quartal. Q3-Umsatz von 44,6 bis 45,8 Milliarden US-Dollar impliziert einen weiteren 12%igen sequenziellen Anstieg, nachdem Q2 bereits um 12 % gewachsen war, was darauf hindeutet, dass der AI-Zyklus stark bleibt. Das Management hob auch den schnellen Hochlauf der 2-Nanometer-Produktion hervor, einem höherpreisigen Knoten, der nur 3 % des Wafer-Umsatzes beitrug und noch erheblichen Raum zur Expansion hat.
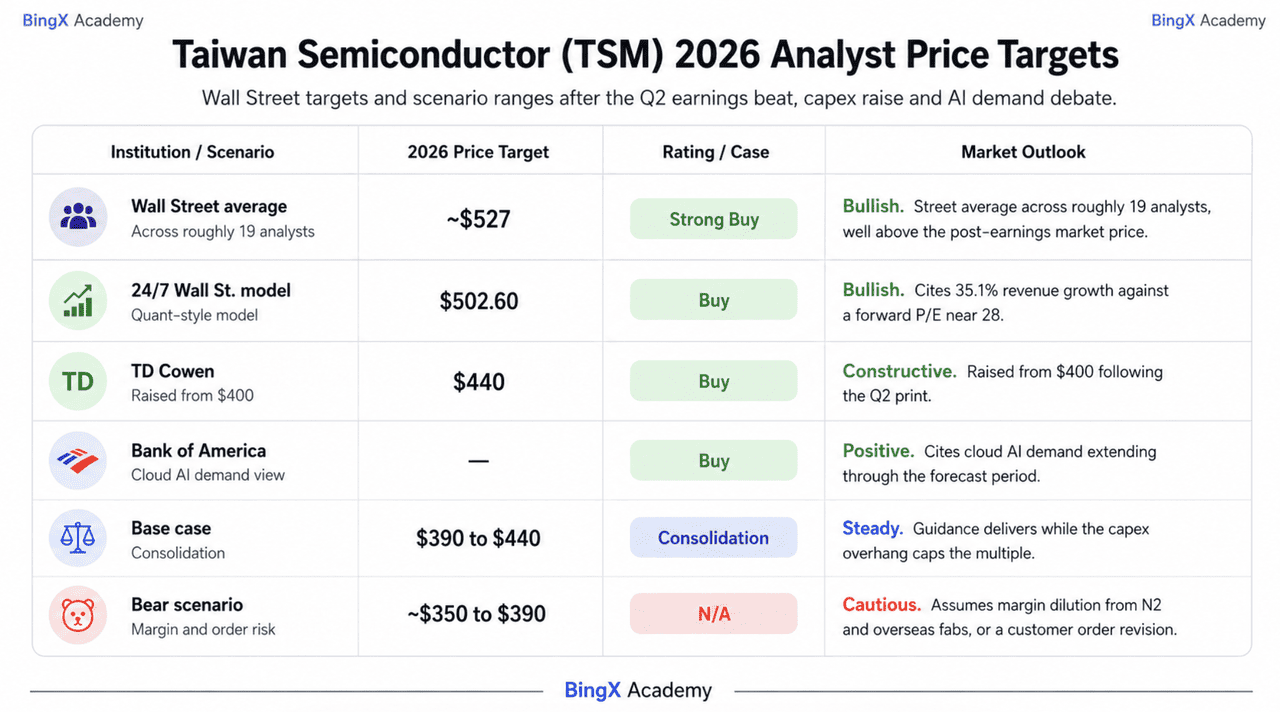
Dieses Szenario erfordert, dass die Margen widerstandsfähig bleiben, während N2 skaliert und Übersee-Fabriken höhere Kosten absorbieren. TD Cowen erhöhte sein Kursziel auf 440 US-Dollar, während der breitere Wall Street-Durchschnitt bei etwa 527 US-Dollar mit einem Strong Buy-Konsens liegt. Umsatzwachstum von 36 %, eine 67,7%ige Bruttomarge und TSMCs Kontrolle über fortschrittliche Verpackungskapazität unterstützen den Fall für dauerhafte Preissetzungsmacht. Wenn die höheren Capex zugesagte Kundennachfrage widerspiegeln, könnte sich der Rückgang von etwa 465 US-Dollar in die hohen 390er als Einstiegspunkt erweisen.
Der Base Case: Starke Gewinne und Capex-Sorgen halten TSM zwischen 390 und 440 US-Dollar
Im Base Case liefert TSMC seine Prognose, aber der Markt diskontiert weiterhin das Ausmaß seiner Ausgaben. Q3-Umsatz landet innerhalb der Spanne von 44,6 bis 45,8 Milliarden US-Dollar, der Jahresumsatz in US-Dollar wächst um mehr als 30 %, und die Aktie handelt seitwärts, während Investoren die Renditen aus ihrer Arizona-Expansion bewerten.
Fortschrittliche Technologien machen 77 % des Wafer-Umsatzes aus, während die 67,7%ige Bruttomarge einen starken Gewinnboden bietet. Der Capex-Überhang begrenzt jedoch die Multiplikator-Expansion. Die hohen 390er bleiben die nahe Base, während TD Cowens 440-US-Dollar-Kursziel das erste bedeutsame Widerstandsniveau darstellt.
Der Bear Case: Übersee-Fabrikkosten und Margendruck ziehen TSM in Richtung 350 US-Dollar
Der Bear Case erfordert nicht, dass die AI-Nachfrage zusammenbricht. Er erfordert nur, dass die Kosten für die Erfüllung dieser Nachfrage schneller steigen als erwartet. TSMC prognostizierte Q3-Bruttomarge von 65 % bis 67 %, unterhalb der jüngsten 67,7 %, während der N2-Hochlauf und die Expansion der Übersee-Fabriken die Margen um etwa zwei bis drei Prozentpunkte reduzieren könnten.
Der Hauptauslöser wäre ein großer Kunde, der Kapazitätspläne kürzt, während die Bauausgaben erhöht bleiben. TSMC hat auch eine erhebliche Kundenkonzentration, wobei seine zehn größten Kunden etwa 85 % der Forderungen repräsentieren. In Kombination mit geopolitischem Risiko und wachsender Kapitalintensität könnte jede Auftragsrevision die Bewertung komprimieren und die Aktie in Richtung der mittleren 350er treiben.
TSM-Aktienpreisprognosen für 2026 von Wall Street-Analysten
Die Wall Street bleibt überwältigend positiv gegenüber TSMC und die Post-Earnings-Kurszielrevisionen bewegten sich höher, nicht niedriger, was das klarste Signal dafür ist, dass die Wall Street die Capex-Erhöhung als nachfragegetrieben und nicht als defensiv liest.
|
Institution |
2026 Kursziel |
Rating |
Marktausblick |
|
Wall Street-Durchschnitt |
~527 US-Dollar |
Strong Buy |
Wall Street-Durchschnitt von etwa 19 Analysten, deutlich über dem Post-Earnings-Marktpreis. |
|
24/7 Wall St. Modell |
502,60 US-Dollar |
Buy |
Bullish. Zitiert 35,1% Umsatzwachstum gegenüber einem Forward-P/E nahe 28. |
|
TD Cowen |
440 US-Dollar |
Buy |
Konstruktiv. Erhöht von 400 US-Dollar nach dem Q2-Ergebnis. |
|
Bank of America |
— |
Buy |
Positiv. Zitiert Cloud-AI-Nachfrage, die sich durch den Prognosezeitraum erstreckt. |
|
Base Case |
390 bis 440 US-Dollar |
Konsolidierung |
Stabil. Prognose wird erfüllt, während der Capex-Überhang den Multiplikator begrenzt. |
|
Bear-Szenario |
~350 bis 390 US-Dollar |
N/A |
Vorsichtig. Nimmt Margenverdünnung durch N2 und Übersee-Fabriken oder eine Kundenauftragsrevision an. |
Wie man Taiwan Semiconductor (TSM) Aktien auf BingX handelt
Navigieren Sie die Volatilität von TSMCs Gewinnzyklus mit BingX TradFi und BingX AI Tools, wo TSMC-Engagement als TSMU handelt.
TSMU ist der GraniteShares 2x Long TSM Daily ETF, der die doppelte tägliche Rendite von Taiwan Semiconductor-Aktien liefert, sodass eine 3%ige Bewegung bei TSM zu etwa 6% bei TSMU wird, in beide Richtungen. Da sich dieses 2x-Ziel täglich zurücksetzt, eignet sich TSMU für kurzfristige direktionale Trades rund um Katalysatoren wie Quartalsberichte anstatt für Long-Holds.
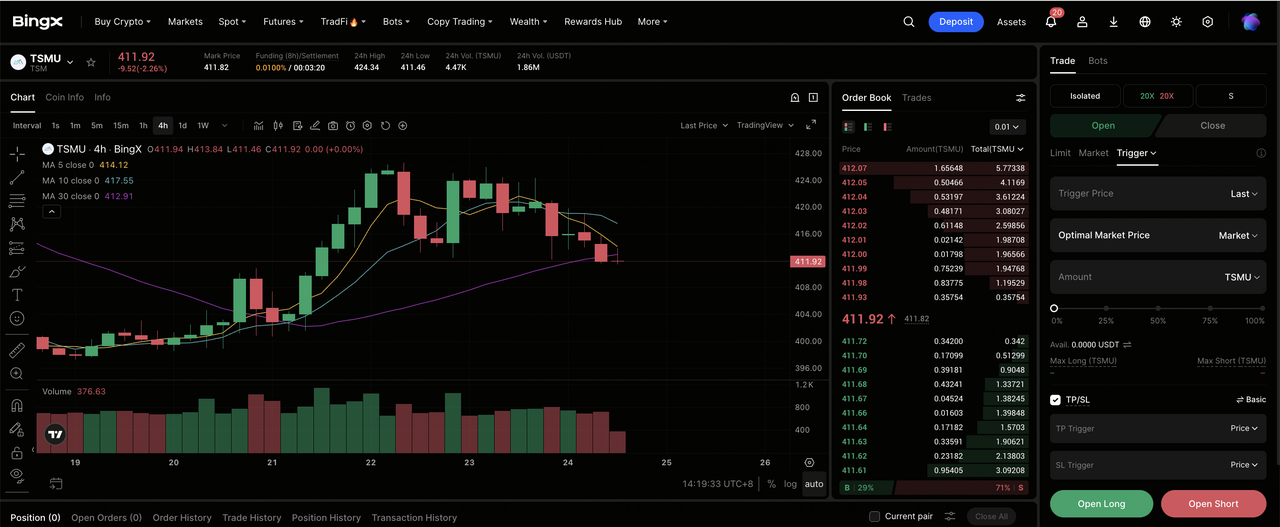
Schritt 1: Zugang zu BingX TradFi. Registrieren und navigieren Sie zum spezialisierten TradFi-Bereich auf dem Haupt-BingX-Exchange-Dashboard.
Schritt 2: TSMU auswählen. Suchen und wählen Sie den TSMU-USDT Perpetual Futures-Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn Sie erwarten, dass Q3-Umsatz innerhalb der 44,6 bis 45,8 Milliarden US-Dollar Prognose landet, der 2-Nanometer-Hochlauf die Preisgestaltung anhebt und die Capex-Erhöhung als Nachfragesichtbarkeit neu interpretiert wird. Wählen Sie Short öffnen, wenn Sie erwarten, dass Übersee-Fabrikkosten die Margen weiter verwässern, ein Hyperscaler Kapazitätspläne kürzt oder steigende Kapitalintensität den Multiplikator komprimiert.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Da TSMU bereits 2x tägliche Exposition trägt und TSM von etwa 465 US-Dollar auf die hohen 390er innerhalb eines einzelnen Monats fiel, sind konservative Hebelwirkung und klare Positionsgrößenbestimmung wichtig.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach dem Eingehen des Trades. TSMU kann schnell auf monatliche Umsatzmeldungen, Quartalsgewinne, Hyperscaler-Capex-Kommentare, CoWoS-Kapazitätsupdates, US-Zoll- und Exportpolitik-Schlagzeilen und geopolitische Nachrichten aus Taiwan reagieren.
Top 5 Risiken für TSM-Investoren 2026
Um die zweite Jahreshälfte 2026 zu navigieren, müssen Investoren TSMCs Foundry-Monopolökonomie gegen diese fünf strukturellen und makroökonomischen Gegenwinds abwägen.
- Die Kapitalintensität steigt stark: Die 2026 Capex-Prognose bewegte sich auf 60 bis 64 Milliarden US-Dollar von 52 bis 56 Milliarden US-Dollar, mit kumulativ 265 Milliarden US-Dollar, die den Vereinigten Staaten zugesagt wurden. Der freie Cashflow wird durch Bautätigkeit verbraucht, lange bevor die Einnahmen ankommen.
- Übersee-Fabriken und der N2-Hochlauf verwässern Margen: Q3-Bruttomarge-Prognose von 65 % bis 67 % liegt unter den gerade gelieferten 67,7 %, und das Management hat mehrere Punkte der Verwässerung durch N2-Hochlaufkosten und höherpreisige Übersee-Fertigung angemeldet.
- Kundenkonzentration ist extrem: Die Top-Ten-Kunden repräsentieren etwa 85 % der Forderungen. Ein einziger Hyperscaler oder Beschleuniger-Designer, der Bestellungen revidiert, bewegt TSMCs gesamtes Modell.
- Die AI-Peak-Out-Debatte gilt direkt: TSMC sitzt an der Spitze der Auftragskette, sodass jede Verlangsamung bei den Kapitalausgaben der Hyperscaler in seinen Wafer-Starts und Verpackungsreservierungen auftaucht, bevor sie anderswo erscheint.
- Taiwans geopolitisches und Zollrisiko bleibt ungelöst: Die Konzentration der fortschrittlichsten Fertigungskapazität auf einer einzigen Insel, kombiniert mit US-Druck zur Verlagerung der Produktion, ist ein permanenter Abschlag, den kein Quartalsergebnis entfernen kann.
Abschließende Gedanken: Sollten Sie 2026 in TSMC investieren?
TSMCs Bericht vom 16. Juli verstärkte seine operative Stärke, lenkte aber die Aufmerksamkeit auf die steigende Kapitalintensität. Der Umsatz erreichte 40,20 Milliarden US-Dollar, die Bruttomarge war 67,7 %, die Gewinne stiegen um 77,4 % und die Q3-Umsatzprognose näherte sich 45 Milliarden US-Dollar. Die Debatte dreht sich darum, ob geplante jährliche Capex von 60 bis 64 Milliarden US-Dollar langfristiges AI-Wachstum unterstützen oder einen niedrigeren Multiplikator rechtfertigen.
Bullen sehen die Capex-Erhöhung als starkes Nachfragesignal und betrachten die Aktienkurs-Neubewertung als übermäßig. Bären verweisen auf Margendruck durch N2 und Übersee-Fabriken, Kundenkonzentration und ein kapitalschwereres Modell. Langfristige AI-Investoren mögen TSMC immer noch als direkten Weg sehen, diese Ansicht auszudrücken, während vorsichtige Trader möglicherweise auf Q3-Bestätigung warten, mit den 390ern als Unterstützung und 440 US-Dollar als dem wichtigsten Erholungslevel.
Risikoerinnerung: Der Handel und die Investition in Aktien wie TSM beinhaltet ein hohes Risiko von Kapitalverlusten. TSMC ist der Halbleiter-Zyklizität, extremer Kundenkonzentration, Exportkontrollen und Taiwans geopolitischem Risiko ausgesetzt, von denen jedes die Aktie unabhängig von ihren Gewinnen bewegen kann. Führen Sie unabhängige Forschung durch, bevor Sie Kapital zuteilen.
Weiterführende Literatur
- ASML (ASML) Kursprognose 2026: Kann eine dritte Prognosensteigerung ASML über 2.000 US-Dollar treiben?
- Nvidia (NVDA) Aktienkursausblick für 2026: Können Blackwell und Vera Rubin NVDA zurück auf 300 US-Dollar bringen?
- Apple (AAPL) Aktienausblick für 2026: MacBook Neo Wachstum oder AI-Bewertungsfalle?
- Micron Aktienkursprognose 2026: 1.500 US-Dollar AI-Superzyklus oder Peak-Margin-Zyklische Falle?
- Broadcom (AVGO) Aktienausblick für 2026: AI-Infrastruktur-König oder Margenopfer?
- Qualcomm (QCOM) Aktienkursprognose 2026: Kann QCOM 260 US-Dollar beim Edge AI-Wachstum durchbrechen?
