


SpaceX (SPCX) bietet Startdienstleistungen, Satellitenkonnektivität und Infrastruktur für künstliche Intelligenz für Verbraucher, Unternehmen und Regierungskunden an. Wiederkehrende Starlink-Abonnements bilden eine etablierte Ertragsmaschine, während Cloud-Computing-Verträge und Grok einen Weg zu breiteren Software- und Infrastruktureinnahmen schaffen. Rechenauslastung, Satellitenökonomie und Kapitalausgaben bestimmen, ob diese Expansion nachhaltige Cashrenditen für Aktionäre erbringt.
Das letzte Quartal zeigte beschleunigte Cloud-Einnahmen, während die Investitionen weiterhin erhebliches Kapital absorbierten. SpaceX Q3 2026 Umsatz stieg um 161 % auf 14,575 Milliarden US-Dollar, wobei der SI-Umsatz um 830 % zunahm. Das Betriebsergebnis erreichte 2,791 Milliarden US-Dollar, während die Investitionsausgaben insgesamt 19,593 Milliarden US-Dollar betrugen. Der Test im nächsten Quartal besteht darin, ob neue Rechenkapazitäten trotz eines größeren Ausgabenplans schnell genug wiederkehrende Einnahmen generieren können, um die Cashkonversion zu verbessern.
Die SPCX-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Fall der Rechenmonetarisierung: Neue Cloud-Verträge und wiederkehrende Starlink-Einnahmen könnten den Betriebsgewinn steigern, wenn die eingesetzte Kapazität beginnt, Einnahmen für externe Kunden zu generieren.
- Der Fall des Kapitalausgabendrucks: Steigende Infrastrukturausgaben könnten Betriebsgewinne absorbieren, wenn die Cloud-Auslastung enttäuscht und sich die Satellitenmarge normalisiert, bevor neue Kapazitäten attraktive Renditen erzielen.
Dieser Leitfaden analysiert die SPCX-Aktienprognose, Preisszenarien für 2026, wichtige Risiken und Analystenperspektiven auf Basis von SpaceX' Quartalsbericht vom 20. Oktober, dem September-Filing, dem Webcast und den Marktdaten vom 26. Oktober sowie wie man SPCX-Aktien kauft auf BingX TradFi mit USDT oder USDC.
Top 5 Dinge, die SpaceX-Investoren im Oktober 2026 wissen sollten
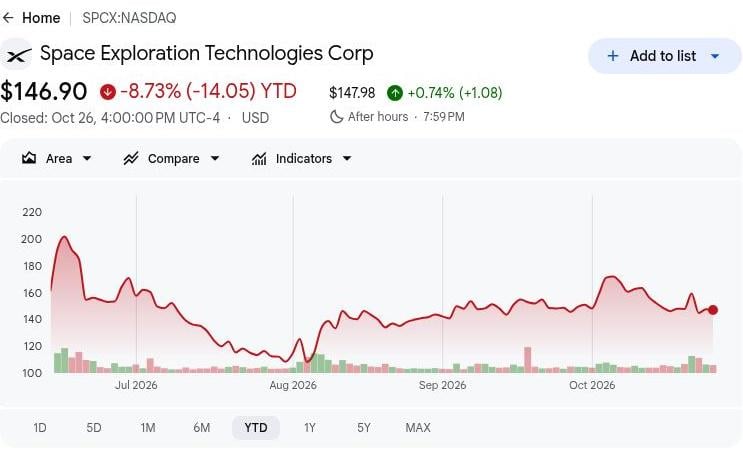
- SPCX schloss am 26. Oktober bei 146,90 US-Dollar: Die Aktien blieben unter dem Schlusskurs von 159,31 US-Dollar nach den Quartalsergebnissen, was das Bullenszenario von 200 US-Dollar von stärkerer Rentabilität und Cashgenerierung abhängig macht. Weiteres Aufwärtspotenzial erfordert, dass Cloud-Infrastrukturinvestitionen nachhaltige Renditen über die Kapazitätserweiterung hinaus generieren.
- Q3-Umsatz stieg von 5,576 Milliarden auf 14,575 Milliarden US-Dollar. Der Umsatz stieg auch von 7,814 Milliarden US-Dollar in Q2 und spiegelt die rasche Expansion bei Cloud-Diensten und dem akquirierten Cursor-Umsatz wider. Nachhaltiges Wachstum wird von organischer Abonnementnachfrage und stärkerer Monetarisierung der Rechenkapazität abhängen.
- Starlink-Verbraucherabonnenten erreichten 13,6 Millionen: Mehr als 3.800 Flugzeuge wurden ebenfalls mit Starlink ausgestattet, was die zunehmende kommerzielle Akzeptanz demonstriert. Abonnentenbindung, durchschnittlicher Umsatz pro Nutzer und Satellitenbetriebskosten werden bestimmen, wie effektiv sich dieser Maßstab in Rentabilität umsetzt.
- Starship-Flug 14 erweiterte Starlinks Wachstumschancen: Die Mission setzte 26 Starlink-V3-Satelliten aus und markierte Starships ersten umsatzgenerierenden Flug. Erfolgreiche Folgeeinsätze und zusätzliche Breitbandkapazität könnten zukünftige Serviceeinnahmen und Betriebseffizienz stärken.
- Barmittel und Wertpapiere erreichten 89,855 Milliarden US-Dollar und unterstützen die Expansion: Der operative Cashflow für neun Monate betrug 13,097 Milliarden US-Dollar gegenüber 48,069 Milliarden US-Dollar an Investitionsausgaben, was eine Finanzierungslücke von 34,972 Milliarden US-Dollar vor anderen Cashflows hinterlässt. Starke Liquidität unterstützt Infrastrukturinvestitionen, obwohl die Verbesserung der Cashkonversion für langfristige Aktionärsrenditen unerlässlich bleibt.
Was ist SpaceX (SPCX)?
Space Exploration Technologies Corp. (SpaceX) ist ein Luft- und Raumfahrt-, KI-Cloud-Computing- und Satellitenkonnektivitätsunternehmen, das an der Nasdaq unter dem Kürzel SPCX gehandelt wird. Sein vertikal integriertes Geschäft kombiniert KI-Rechenzentren, Cloud-Infrastruktur, Trägerraketen, Satelliten und Kommunikationsnetze. Die SI-Sparte bietet KI-Rechenkapazität, Grok-Modelle und Cursor-Software für KI-Unternehmensworkloads und trug 52 % des Q3-Umsatzes bei. Gleichzeitig liefert Starlink Breitbanddienste für Haushalte, Fluggesellschaften und Regierungskunden, während Falcon und Dragon kommerzielle Starts und bemannte Raumfahrt unterstützen.
SpaceX' Wachstumsstrategie konzentriert sich auf die Erweiterung der KI-Rechenkapazität, die Sicherung von Enterprise-Cloud-Verträgen und das Wachstum von Starlink-Abonnements. Im Jahr 2026 unterzeichnete Anthropic eine Vereinbarung zur Nutzung von SpaceX' Colossus-1-Supercomputer, während NVIDIA Cursor in seinen Ingenieursbetrieben einführte und bei der Enterprise-KI-Entwicklung zusammenarbeitete. Grok erweiterte auch seine Reichweite durch Integrationen mit Google Workspace und Microsoft Foundry. Im Bereich Konnektivität trieb Lufthansa seinen Starlink-Rollout voran. Mit einer Rechenkapazität von 1,7 Gigawatt und 13,6 Millionen Starlink-Abonnenten unterstützen diese Partnerschaften die Cloud-Monetarisierung und das Wachstum wiederkehrender Einnahmen.
Weiterlesen: Wie der SpaceX-Börsengang am 12. Juni Elon Musk über die Billion-Dollar-Vermögensmarke katapultiert
SpaceX (SPCX) Q3 2026 Gewinnübersicht: KI-Cloud-Umsatz steigt um 830 % bei Verdreifachung der Infrastrukturausgaben
SpaceX meldete für Q3 2026 einen Umsatz von 14,575 Milliarden US-Dollar, ein Anstieg von 161 % im Jahresvergleich und 87 % sequenziell, hauptsächlich getrieben durch expandierende SI-Cloud-Dienste und Starlink-Nachfrage. Das Betriebsergebnis erreichte 2,791 Milliarden US-Dollar, während der Nettogewinn von 4,404 Milliarden US-Dollar auch Zinserträge, sonstige Gewinne und einen Steuereffekt widerspiegelte, was die Qualität der Ergebnisse neben dem Wachstum wichtig macht. Mit 19,593 Milliarden US-Dollar an vierteljährlichen Investitionsausgaben und einem Q4-Ausgabenausblick von 35 bis 40 Milliarden US-Dollar hängen künftige Renditen von der Monetarisierung der Kapazität und der Aufrechterhaltung der Betriebsrentabilität ab.
Weiterlesen: SpaceX (SPCX) Q3 2026 Gewinnübersicht: Rekord-KI-Umsatz und starke Gewinne treiben 7,79 % Kursrally an
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Umsatz |
5,576 Mrd. USD Q3 2025 |
14,575 Mrd. USD |
Stark gestiegen. +161 % im Jahresvergleich. |
|
SI-Umsatz |
813 Mio. USD Q3 2025 |
7,560 Mrd. USD |
Expandiert. +830 % im Jahresvergleich. |
|
Konnektivitätsumsatz |
3,097 Mrd. USD Q3 2025 |
5,248 Mrd. USD |
Verbessert. +69 % im Jahresvergleich. |
|
Betriebsergebnis |
−273 Mio. USD Q3 2025 |
2,791 Mrd. USD |
Umgekehrt. In den Betriebsgewinn übergegangen. |
|
Nettogewinn |
−1,054 Mrd. USD Q3 2025 |
4,404 Mrd. USD |
Umgekehrt. Um 5,458 Mrd. USD verbessert. |
|
Investitionsausgaben |
6,880 Mrd. USD Q3 2025 |
19,593 Mrd. USD |
Gestiegen. +185 % im Jahresvergleich. |
|
Starlink-Verbraucherabonnenten |
7,2 Mio. Q3 2025 |
13,6 Mio. |
Expandiert. 6,4 Mio. im Jahresvergleich hinzugefügt. |
|
Nennwert-Rechenleistung |
1,4 GW Q2 2026 |
1,7 GW |
Expandiert. Sequenziell 0,3 GW hinzugefügt. |
- Q3-Umsatz stieg um 161 % auf 14,575 Milliarden US-Dollar. Der Umsatz stieg sequenziell um 87 % neben dem Jahreswachstum und spiegelt neu aktivierte Cloud-Vereinbarungen und Starlink-Expansion wider. Anhaltende Rechennachfrage und wiederkehrende Konnektivitätsabonnements werden für die Aufrechterhaltung des Umsatzmomentums wichtig sein.
- SI-Umsatz stieg um 830 % auf 7,560 Milliarden US-Dollar. Cloud-Service-Vereinbarungen und 608 Millionen US-Dollar an akquiriertem Cursor-Umsatz trieben die vierteljährliche Performance an. Anhaltende Rechennachfrage und Enterprise-Akzeptanz könnten die Ergebnisse stützen, obwohl Infrastrukturkosten die Rentabilität und Cashrenditen beeinflussen.
- Betriebsergebnis erreichte 2,791 Milliarden US-Dollar bei beschleunigtem Umsatzwachstum. Der Nettogewinn profitierte auch von 873 Millionen US-Dollar an Zinserträgen und einem Steuereffekt von 390 Millionen US-Dollar. Stärkere Cloud- und Konnektivitätseinnahmen stützten die Rentabilität, aber die wiederkehrende Betriebsleistung wird wichtig sein, wenn sich nicht-operative Beiträge normalisieren.
- Kapitalinvestitionen erweiterten SpaceX' Rechen- und Satellitenkapazität. Rund 19,593 Milliarden US-Dollar wurden in Q3 für Infrastruktur ausgegeben, darunter 16,444 Milliarden US-Dollar in SI. Die Investitionen unterstützen die Cloud-Bereitstellung, wobei die Renditen von der Auslastung und den Kundenzahlungen abhängen, die die laufenden Betriebskosten übersteigen müssen.
- Jahresend-Rechenprognose erreichte 2,5 bis 3 Gigawatt. Der Ausbau unterstützt zusätzliche Cloud-Dienste, obwohl die Q4-Investitionsausgabenprognose auf 35 Milliarden bis 40 Milliarden US-Dollar gestiegen ist. Die Aktivierung von Verträgen, das Einziehen von Zahlungen und die Kontrolle der Baukosten werden für zukünftiges Ertragswachstum wichtig sein.
SpaceX (SPCX) Investitionsausblick 2026: Bullenfall 200 US-Dollar vs. Bärenfall 115 US-Dollar
SpaceX' Ausblick für 2026 hängt davon ab, ob neu eingesetzte Rechenkapazität wiederkehrenden Betriebsgewinn erzielen kann, während Starlink weiterhin Betriebserträge beisteuert. Das Q3-SI-Wachstum zeigt kommerziellen Fortschritt, während der 35 bis 40 Milliarden US-Dollar Q4-Investitionsplan die Cashkonversion ins Zentrum der Bewertung rückt. Die folgenden redaktionellen Szenarien spiegeln wider, wie Kapazitätsauslastung, Satellitenmarge und Infrastrukturausgaben die Performance bis Dezember 2026 beeinflussen könnten.
Der Bullenfall: KI-Cloud-Wachstum und Starlink-Gewinne treiben SPCX auf 200 US-Dollar
Eine schnellere Monetarisierung neuer Rechenkapazität würde SpaceX einen direkten Weg zu stärkeren wiederkehrenden Betriebserträgen eröffnen. Der Q3-SI-Umsatz erreichte 7,560 Milliarden US-Dollar, während das Segment nach erheblichen akquisitionsbezogenen Vergütungen ein Betriebsergebnis von 431 Millionen US-Dollar erzielte. Die Umwandlung von mehr verfügbarer Kapazität in bezahlte Dienste würde die Erträge steigern, während Starlink weiterhin profitable Konnektivitätseinnahmen beiträgt.
Das 200-US-Dollar-Szenario würde Unterstützung erhalten, wenn bezahltes Cloud-Wachstum den SI-Betriebsgewinn über die 1,648 Milliarden US-Dollar von Q3 hinaushebt, ausgenommen akquisitionsbezogene Vergütungen. Ein operativer Cashflow, der mehr als 27 % der Neunmonats-Investitionsausgaben abdeckt, würde die Renditen über die Basisexpansion hinaus stärken.
Der Basisfall: Stabile Starlink-Erträge halten SPCX zwischen 145 und 175 US-Dollar
Eine anhaltende Starlink-Expansion könnte SpaceX' Ergebnisse voranbringen, auch wenn Cloud-Investitionen länger Cash absorbieren. Das Q3-Konnektivitätsbetriebsergebnis erreichte 2,367 Milliarden US-Dollar und half dabei, einen kleinen Space-Segment-Verlust und große Infrastrukturverpflichtungen auszugleichen. Der Basisfall setzt voraus, dass diese Unterstützung anhält und operativen Fortschritt erzeugt, während die Lücke zwischen Investitionsausgaben und Cashgenerierung ungelöst bleibt.
Eine Spanne von 145 bis 175 US-Dollar würde zu resilienter Konnektivitätsnachfrage, schrittweiser Cloud-Aktivierung und anhaltend hohen Infrastrukturausgaben passen. Schnellere Kundenzahlungen würden das obere Ende stützen, während niedrigere Bruttomargen genug Fortschritt absorbieren könnten, um das Aufwärtspotenzial bei der Aktie zu begrenzen.
Der Bärenfall: Langsamere Rechenverkäufe und hohe Ausgaben drücken SPCX auf 115 US-Dollar
Eine langsamere Cloud-Monetarisierung würde SpaceX seinen wachsenden Kapitalverpflichtungen stärker aussetzen. Die Konnektivität lieferte den größten Teil des Q3-Betriebsergebnisses, während die vierteljährlichen Investitionsausgaben den Gesamtumsatz überstiegen und der Space-Betrieb leicht unrentabel blieb. Wenn neue Rechenkapazität ungenutzt bleibt, während sich die Satellitenmarge normalisiert, könnte SpaceX einen Teil seines Ertragspuffers verlieren, bevor die Infrastruktur ausreichende Cashrenditen generiert.
Das 115-US-Dollar-Szenario würde wahrscheinlicher, wenn die Rechenkapazitätsaktivierung den Jahresendplan verfehlt und die Starlink-Margen schwächer werden. Die vorhandene Liquidität müsste dann mehr Bau- und Betriebskosten finanzieren und ließe weniger Spielraum für Gewinn- und Bewertungswachstum je Aktie.
SPCX-Aktienkursprognosen für 2026 von Wall-Street-Analysten
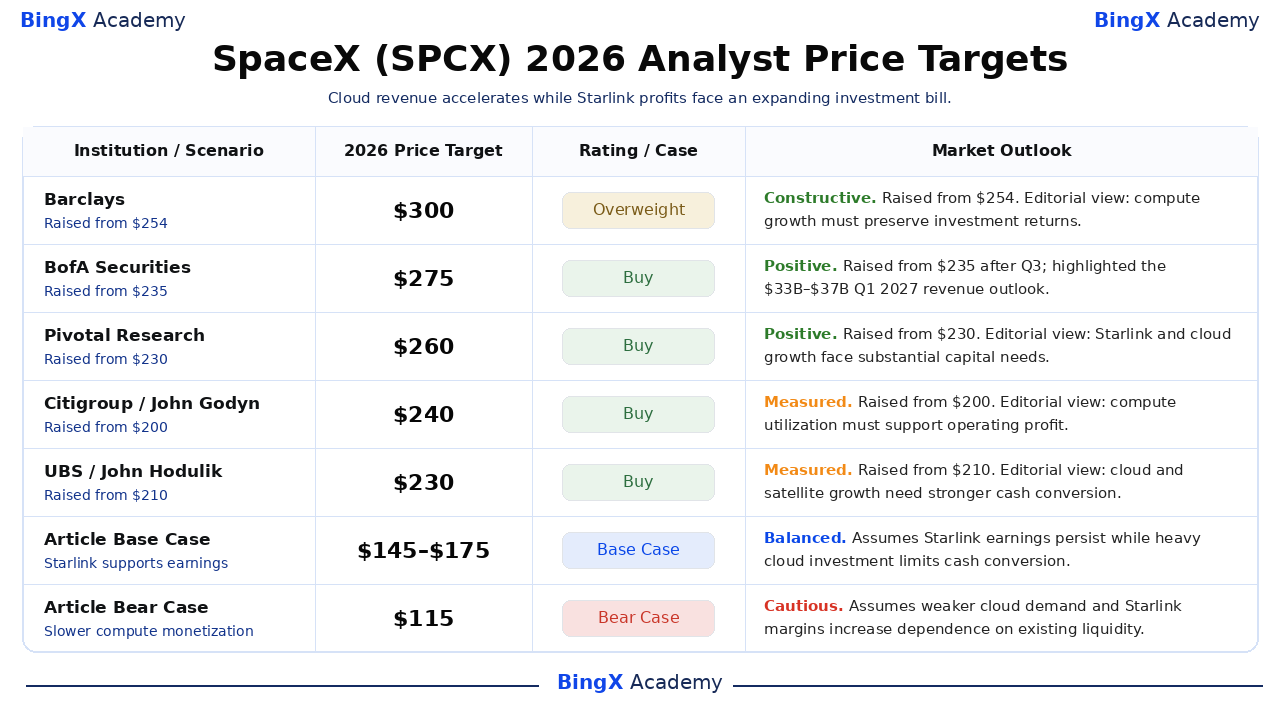
Diese fünf namentlich genannten, datierten Kursziele beziehen sich auf die an der Nasdaq notierten SpaceX-Klasse-A-Aktien und decken in der Regel etwa 12 Monate ab, die über Dezember 2026 hinausgehen. Die ausgewählte Spanne von 230 bis 300 US-Dollar spiegelt unterschiedliche Ansichten zur Rechenmonetarisierung und zum Satellitenwachstum wider. Die Begründung ist redaktionell, sofern nicht anders angegeben; die letzten zwei Zeilen sind die gesonderten 2026-Szenarien dieses Artikels.
|
Institut / Szenario |
Kursziel 2026 |
Rating / Fall |
Marktausblick |
|
Barclays |
300 USD |
Übergewichten |
Konstruktiv. 2026-10-21: Von 254 USD angehoben und Übergewichten beibehalten. Redaktionelle Interpretation: Schnellere Rechenmonetarisierung muss die Renditen sichern, während die Investitionen expandieren. |
|
BofA Securities |
275 USD |
Kaufen |
Positiv. 2026-10-22: Von 235 USD angehoben und Kaufen nach Q3-Ergebnissen beibehalten. Die veröffentlichte Notiz hob den 33 Mrd.–37 Mrd. USD Q1 2027 Umsatzausblick hervor. |
|
Pivotal Research |
260 USD |
Kaufen |
Positiv. 2026-10-22: Von 230 USD angehoben und Kaufen beibehalten. Redaktionelle Interpretation: Wiederkehrende Starlink-Nachfrage und Cloud-Umsatz erweitern die Ertragschance, bei weiterhin erheblicher Kapitalintensität. |
|
Citigroup |
240 USD |
Kaufen |
Abgemessen. 2026-10-21: Von 200 USD angehoben und Kaufen beibehalten. Redaktionelle Interpretation: Höhere Rechenauslastung muss sich in Betriebsergebnis übersetzen lassen, wenn Kapazität und Abschreibungen zunehmen. |
|
UBS |
230 USD |
Kaufen |
Abgemessen. 2026-10-21: Von 210 USD angehoben und Kaufen beibehalten. Redaktionelle Interpretation: Cloud-Verträge und Satellitenakzeptanz stützen den Umsatz, während die Cashgenerierung mit den Investitionen aufholen muss. |
|
Artikel-Basisfall |
145–175 USD |
Basisfall |
Ausgewogen. Setzt voraus, dass Starlink-Erträge anhalten, während schwere Cloud-Investitionen die Cashkonversion bis Dezember 2026 begrenzen. |
|
Artikel-Bärenfall |
115 USD |
Bärenfall |
Vorsichtig. Setzt voraus, dass schwächere Cloud-Nachfrage und Starlink-Margen die Abhängigkeit von bestehender Liquidität für Infrastrukturausgaben erhöhen. |
So kaufen Sie SpaceX (SPCX) Aktien auf BingX
Kaufen und halten Sie SpaceX-Aktien über BingX Stocks Trading mit USDT oder USDC, vorbehaltlich Notierung und Kontoberechtigung. SpaceX bietet Zugang zu Startdienstleistungen, Satellitenkonnektivität und Infrastruktur für künstliche Intelligenz. Berechtigte Nutzer können die Positionen entsprechend ihren Anlagezielen dimensionieren, ohne Hebel zu nutzen oder laufende Finanzierungsgebühren zu zahlen.
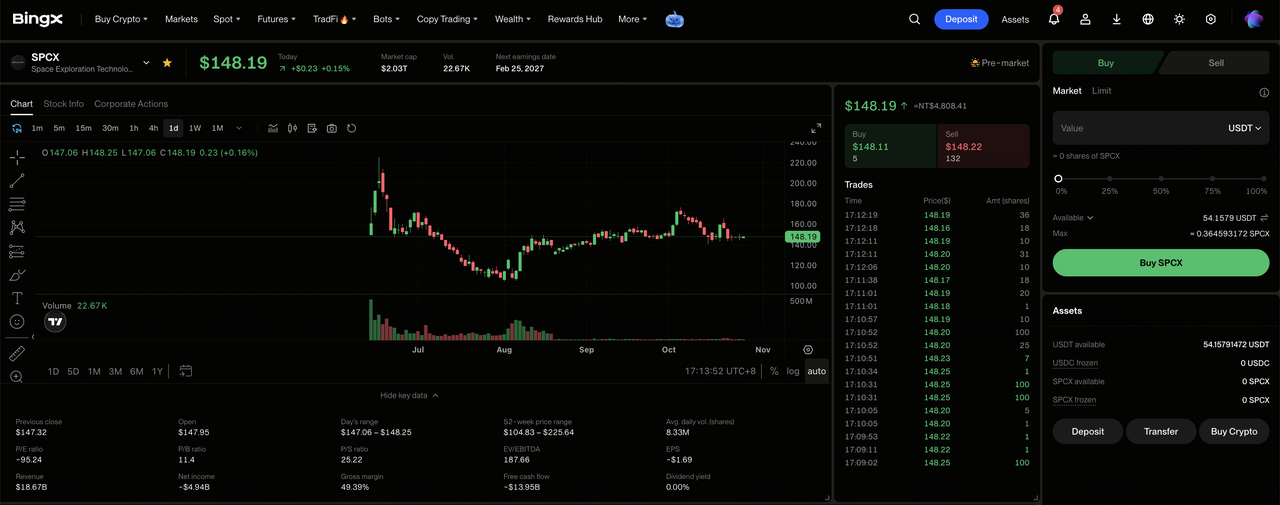
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsprüfung ab und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikooffenlegung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto ausreichend Mittel für den Kauf hat. Übertragen Sie USDT oder USDC bei Bedarf von Ihrem Fondskonto oder Vermögenskonto. Überprüfen Sie den Mindestbestellbetrag und die Bruchteilberechtigung der ausgewählten Aktie, bevor Sie die Investitionsgröße wählen.
Schritt 3: SpaceX (SPCX) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach SpaceX (SPCX) und bestätigen Sie, dass die Klasse-A-Aktie für Ihr Konto verfügbar ist. Überprüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: SpaceX-Aktien kaufen. Wählen Sie „Kaufen", geben Sie einen zulässigen Anlagebetrag oder eine Aktienmenge ein und wählen Sie eine unterstützte Market- oder Limit-Order. Market-Orders nutzen verfügbare Preise während unterstützter Handelssitzungen, während Limit-Orders den angegebenen Preis oder besser und ausreichende Liquidität zur Ausführung erfordern.
Schritt 5: Positionen überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre SPCX-Aktien und nicht realisierten Gewinne oder Verluste zu überwachen. Verwenden Sie „Alle Orders", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung wirkt sich im Allgemeinen darauf aus, wann Verkaufserlöse abhebbar werden, nicht darauf, wann gekaufte Aktien verkauft werden können.
Top 5 Risiken für SpaceX-Investoren im Jahr 2026
SpaceX' Startstärken, expandierende Starlink-Abonnements und erhebliche finanzielle Liquidität stützen den Ertragsausblick. Allerdings könnten Rechennachfrage, Infrastrukturausgaben, Satellitenmargen und Projektabwicklung die Rentabilität und Aktionärsrenditen belasten.
- Schwächere Cloud-Nachfrage könnte den Umsatz belasten: Der Q3-SI-Umsatz erreichte 7,560 Milliarden US-Dollar, gestützt durch aktivierte Rechenvereinbarungen. Niedrigere Kundenauslastung oder Vertragspreise könnten Betriebserträge und Renditen auf neu installierter Infrastruktur reduzieren.
- Steigende Infrastrukturkosten könnten die Margen einschränken: Die SI-Investitionsausgaben in Q3 stiegen auf 16,444 Milliarden US-Dollar, als die Kapazität expandierte. Höhere Abschreibungen und Energiekosten könnten die Rentabilität schwächen, wenn Cloud-Einnahmen und Software-Abonnements langsamer wachsen.
- Satellitenstartsverzögerungen könnten das Umsatzwachstum begrenzen: Starship-Flug 14 in Q3 lieferte 26 Starlink-V3-Satelliten, aber zusätzliche Kapazität erfordert weitere Starts. Verzögerte Satellitenbereitstellung, Terminalinstallation oder Kundenaktivierung könnten die zukünftige Umsatztransparenz verringern.
- Kapitalinvestitionen könnten Aktionärsrenditen schwächen: In Q3 wurden 19,593 Milliarden US-Dollar für Infrastruktur ausgegeben, die Rechen- und Satellitenkapazität unterstützt. Ungenutzte Ausrüstung oder Baukostenüberschreitungen könnten die Cashgenerierung begrenzen und die Renditen auf investiertes Kapital reduzieren.
- Schwächere Betriebsrenditen könnten die Bewertung belasten: SpaceX' Q3-Betriebsergebnis erreichte 2,791 Milliarden US-Dollar, gestützt durch profitable Konnektivitätsdienste. Langsamere Cloud-Verkäufe, schwächere Satellitenmargen oder steigende Infrastrukturkosten könnten die Erträge reduzieren und Aktienkursrückgänge auslösen.
Abschließende Gedanken: Sollten Sie 2026 in SpaceX investieren?
SpaceX' 14,575 Milliarden US-Dollar vierteljährlicher Umsatz und 2,791 Milliarden US-Dollar Betriebsergebnis belegen verbesserte Erträge aus Rechen- und Satellitendiensten. Starlink bietet erhebliche operative Unterstützung, während bezahlte Cloud-Kapazität und Cursor-Integration Möglichkeiten schaffen, wiederkehrende Einnahmen zu erweitern. Die Aufrechterhaltung dieses Fortschritts wird davon abhängen, die Satellitenrentabilität zu bewahren und Infrastrukturinvestitionen in Cash statt nur in Kapazität umzuwandeln.
Der Bullenfall von 200 US-Dollar setzt stärkeren SI-Betriebsgewinn, verbesserte Cashdeckung und resiliente Starlink-Rentabilität voraus. Der Basisfall von 145 bis 175 US-Dollar spiegelt stabilen Betrieb wider, während der Bärenfall von 115 US-Dollar schwächere Auslastung und anhaltenden Ausgabendruck berücksichtigt. Mit dem Schlusskurs von SPCX bei 146,90 US-Dollar am 26. Oktober sollten Investoren beobachten, ob die Umsatzausweitung in nachhaltige Cashrenditen übersetzt wird.
Risikohinweis: SpaceX' expandierende Satelliten- und Rechengeschäfte eliminieren das Investitionsrisiko nicht. Schwächere Cloud-Nachfrage, Satellitenverzögerungen oder Infrastrukturüberschreitungen könnten Erträge und Cashgenerierung reduzieren. Investoren sollten Bewertung, Cashkonversion und ihre Risikobereitschaft vor dem Kauf von SPCX-Aktien beurteilen.
Weiterführende Lektüre
- Top 10 Dinge, die Sie über den SpaceX-Börsengang wissen sollten: Preisgestaltung, Bewertung und Handelsmöglichkeiten
- Top Verteidigungsaktien zum Kauf 2026: Hauptauftragnehmer, Raketen, Drohnen, Weltraum und KI-gestützte Kriegsführung
- Top Raumfahrtaktien zum Kauf vor dem SpaceX-Börsengang
- SpaceX (SPCX) nach dem Börsengang: Kann das Unternehmen eine Bewertung von 2,5 Billionen USD bei 230 USD halten?
- Firefly Aerospace (FLY) Kursprognose 2026: Können Start- und Verteidigungswachstum FLY auf 55 USD treiben?
- GE Aerospace (GE) Kursprognose 2026: Kann die Nachfrage nach Strahltriebwerken GE auf 350 USD treiben?
