
Sandisk (SNDK) ist ein Flash-Speicher-Unternehmen, das Rechenzentren, Edge-Geräte und Verbrauchermärkte bedient. Sein Geschäft konzentriert sich auf NAND-Flash-Speicher und Solid-State-Speicherprodukte, wobei Unternehmens-SSDs zunehmend wichtig werden, da die KI-Infrastruktur die Nachfrage nach hochkapazitiven, energieeffizienten Speicherlösungen antreibt. Dies verleiht Sandisk ein wachsendes Engagement in Hyperscaler- und Rechenzentrumsausgaben, macht die Ergebnisse aber auch sensibel für NAND-Preise, Kundeninventar, Angebotsdisziplin und das Timing neuer Branchenkapazitäten.
Die Wachstumsgeschichte konzentriert sich zunehmend auf KI-bezogene Speichernachfrage und einen engeren NAND-Markt. Der Umsatz im Geschäftsjahr Q4 2026 stieg um 51% sequenziell, unterstützt durch höhere Preise und einen starken Anstieg der Rechenzentrumsverkäufe, während sich die Bruttomarge wieder ausweitete. Sandisk nutzt auch langfristige Kundenvereinbarungen und eine diszipliniertere Kapazitätsplanung, um die Gewinnbeständigkeit zu stärken. Für Investoren ist die Schlüsselfrage, ob die Nachfrage nach Unternehmens-SSDs und das KI-getriebene Speicherwachstum die Margen nach der Normalisierung des aktuellen Angebotsengpasses hoch halten können.
Die SNDK-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das KI-Speicher-Wachstumsszenario: Bullen erwarten eine stärkere Nachfrage nach Unternehmens-SSDs, höheren NAND-Inhalt pro KI-Server, langfristige Kundenverpflichtungen und diszipliniertes Angebot, um den Zyklus zu verlängern und eine höhere durchschnittliche Gewinnbasis zu unterstützen.
- Das NAND-Normalisierungsszenario: Bären erwarten langsamere Preiserhöhungen, Kundeninventarverdauung und zusätzliche Branchenkapazitäten, die die Margen unter Druck setzen, wenn sich die Angebotsbedingungen entspannen, was begrenzt, wie viel Rechenzentruswachstum und Kapitalrenditen den Abschwung ausgleichen können.
Dieser Leitfaden schlüsselt die SNDK-Aktienprognose, Preisszenarien für 2026, Schlüsselrisiken und Analystenansichten auf, basierend auf der Veröffentlichung der Geschäftsjahresergebnisse Q4 am 5. August und aktuellen Marktdaten, sowie wie man SNDK-Aktien-Futures auf BingX TradFi mit USDT-Sicherheiten handelt.
Top 5 Dinge, die Sandisk-Investoren im September 2026 wissen sollten
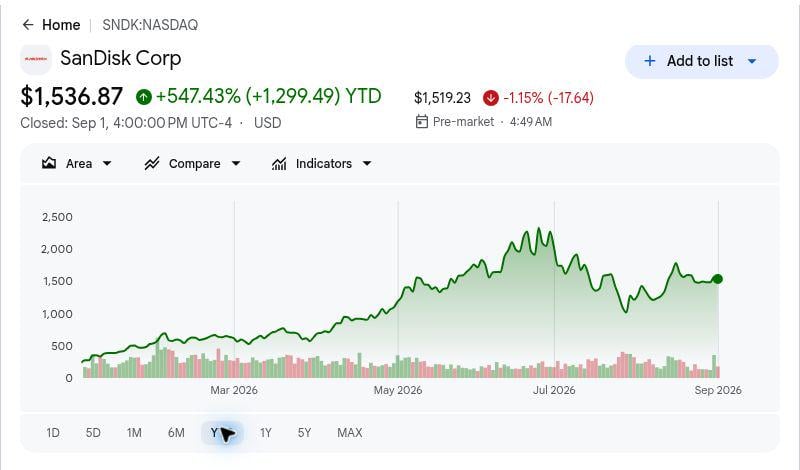
- Ein YTD-Gewinn von 547,43% hat die Ausführungsschwelle erhöht: Der Schlusskurs vom 1. September ist ein historischer Referenzpunkt. Weitere Aufwärtsbewegungen hängen nun von der Gewinnlieferung, nachhaltigen Preisen und Barrenditen ab, anstatt von der anfänglichen Anerkennung von Sandisk als unabhängiger KI-Speicherlieferant.
- Der Geschäftsjahr Q4-Umsatz von 8,97 Milliarden Dollar wuchs um 51% sequenziell: Das Management führte etwa ein Drittel des Anstiegs auf das Volumen und zwei Drittel auf die Preisgestaltung zurück. Die Mischung zeigt, dass das Quartal echtes Versandwachstum mit ungewöhnlich günstigen Branchenökonomien kombinierte, was die Preisbeständigkeit für die nächste Phase zentral macht.
- Der Rechenzentrusumsatz verdoppelte sich sequenziell auf 2,98 Milliarden Dollar: Das Segment expandierte um 103% vom Geschäftsjahr Q3, als sich die Unternehmens-SSD-Einsätze beschleunigten. Dies bewegte Rechenzentren von einer optionalen Wachstumserzählung hin zu einer materiellen Umsatzsäule, obwohl quartalsweise Vergleiche nach der schnellen Hochfahrt anspruchsvoller werden.
- Die Geschäftsjahr Q1 2027-Prognose sieht einen weiteren Umsatzanstieg vor: Das Management erwartet einen Umsatz zwischen 10,30 und 10,80 Milliarden Dollar und einen Non-GAAP-verwässerten EPS zwischen 44,00 und 46,00 Dollar. Der Ausblick unterstützt die anhaltende Nachfrage, doch die prognostizierte Bruttomargen-Spanne signalisiert auch, dass die zusätzliche Profitabilität möglicherweise nicht mehr jedes Quartal steigt.
- Post-Earnings-Ziele reichen von 1.400 bis 2.900 Dollar: Die Spanne spiegelt Meinungsverschiedenheiten darüber wider, wie lange enge NAND-Bedingungen und erhöhte Margen anhalten können. Sie bildet konkurrierende Zyklusannahmen ab, anstatt ein einziges Konsensversprechen.
Was ist Sandisk Corporation (SNDK)?
Sandisk ist ein in Milpitas, Kalifornien ansässiges NAND-Flash-Unternehmen, das im Februar 2025 von Western Digital unabhängig wurde. Es entwickelt Flash- Speichertechnologie und verkauft Unternehmens-SSDs, eingebettete und entfernbare Produkte, Client-Speicher, Speicherkarten und USB-Laufwerke. Die Herstellungsökonomie wird durch langjährige Flash Ventures Joint-Operationen mit Kioxia in Japan unterstützt, wodurch Sandisk Zugang zu skalierter Wafer-Produktion erhält, ohne jedes Fertigungsasset direkt zu besitzen.
Die Strategie hat nun drei verbundene Teile: den Umsatz hin zu höherwertigen Rechenzentrumskunden verschieben, New Business Model-Vereinbarungen nutzen, um die Nachfrage- und Preisvisibilität zu verbessern, und überschüssiges Bargeld zurückgeben, ohne die Technologieinvestitionen zu schwächen. Sandisk fügte nach der Ankündigung von fünf im April fünf NBM-Vereinbarungen hinzu, einschließlich neuer Kunden und Erweiterungen mit bestehenden Partnern. Es beendete das Geschäftsjahr 2026 mit 4,76 Milliarden Dollar an Bargeld und Bargeldäquivalenten, 1,78 Milliarden Dollar an marktfähigen Aktienpapieren und 15,5 Milliarden Dollar verbleibender Rückkaufautorisierung.
Weiterlesen: Top KI-Speicher-Aktien zum Kauf in 2026: DRAM, HBM und KI-Speichernachfrage erklärt
Sandisk (SNDK) Geschäftsjahr Q4 2026 Ergebnisüberblick: Preisgestaltung und Rechenzentrusnachfrage setzen die Gewinnbasis zurück
- Der Umsatz erreichte 8,97 Milliarden Dollar, über der vorherigen Prognoseobergrenze. Der Umsatz übertraf die Spanne des Managements von 7,75 bis 8,25 Milliarden Dollar und stieg um 372% im Jahresvergleich. Höhere NAND-Preise trieben einen Großteil des sequenziellen Anstiegs an und hoben sowohl starke Angebots-Nachfrage-Bedingungen als auch die Sensibilität gegenüber einer zukünftigen Preisumkehr hervor.
- Der Non-GAAP-verwässerte EPS stieg auf 39,25 Dollar. Die Ergebnisse lagen weit über dem vorherigen Ausblick von 30,00 bis 33,00 Dollar, da höhere Preise durch die Kostenbasis flossen und die Profitabilität steigerten. Zukünftige Gewinne bleiben hochsensibel gegenüber NAND-Durchschnittsverkaufspreisen.
- Der Rechenzentrusumsatz verdoppelte sich sequenziell auf 2,98 Milliarden Dollar. Der Umsatz aus dem Segment stieg um 103%, als KI-Infrastrukturkunden mehr hochwertige Unternehmens-SSD-Kapazität absorbierten. Der Edge-Umsatz stieg um 48%, während der Verbraucherumsatz um 32% zurückging, wodurch sich die Geschäftsmischung weiter in Richtung Infrastruktur verschob.
- Die GAAP-Bruttomarge erweiterte sich auf 84,6%. Die Marge verbesserte sich um 6,2 Prozentpunkte sequenziell bei stärkerer Preisgestaltung, Mischung und Auslastung. Die Geschäftsjahr Q1-Prognose von 83,0% bis 84,9% deutet darauf hin, dass die Profitabilität auch dann erhöht bleiben könnte, wenn sich die sequenzielle Margenexpansion verlangsamt.
- Der angepasste freie Cashflow erreichte 5,04 Milliarden Dollar. Die starke Bargeldgenerierung unterstützte die Bilanzverbesserung und ein größeres Aktienrückkaufprogramm. Investoren sollten den angepassten Cashflow dennoch mit den berichteten Ergebnissen vergleichen, da die angepasste Zahl NBM-Zahlungen und Flash Ventures-Aktivitäten ausschließt.
Sandisk Geschäftsjahr Q4 2026 Finanz- und Konsensprofil: Umsatz, EPS und Margen
Das Geschäftsjahr Q4 kombinierte einen großen Prognoseschlag mit einem weiteren Schritt in der Profitabilität. Die Tabelle trennt die berichteten Betriebsergebnisse vom nächsten Quartalsausblick und hebt hervor, wo die aktuellen Gewinne von Preisgestaltung, Rechenzentrusmischung und Kundenverpflichtungen abhängen.
|
Finanzkennzahl |
Prognose / Vergleich |
Berichtet / Tatsächlich |
Überraschung |
|
Geschäftsjahr Q4 Umsatz |
7,75 Mrd.–8,25 Mrd. Dollar Prognose |
8,965 Mrd. Dollar |
Beat. Über der vorherigen Obergrenze. |
|
Non-GAAP verwässerter EPS |
30,00–33,00 Dollar Prognose |
39,25 Dollar |
Beat. Preisgestaltung erweiterte Gewinnhebelwirkung. |
|
GAAP Nettogewinn |
— |
6,903 Mrd. Dollar |
Verbessert. Um 91% sequenziell gestiegen. |
|
GAAP verwässerter EPS |
— |
43,97 Dollar |
Verbessert. Gestiegen von 23,03 Dollar. |
|
GAAP Bruttomarge |
— |
84,60% |
Erweitert. Um 6,2 Prozentpunkte gestiegen. |
|
Rechenzentrusumsatz |
— |
2,977 Mrd. Dollar |
Beschleunigt. Um 103% sequenziell gestiegen. |
|
Edge-Umsatz |
— |
5,432 Mrd. Dollar |
Erweitert. Um 48% sequenziell gestiegen. |
|
Verbraucherumsatz |
— |
556 Mio. Dollar |
Rückgegangen. Um 32% sequenziell gesunken. |
|
Angepasster freier Cashflow |
— |
5,035 Mrd. Dollar |
Gestärkt. Mehr als verdoppelt sequenziell. |
|
Geschäftsjahr Q1 2027 Umsatzausblick |
— |
10,30–10,80 Mrd. Dollar |
Erhöhte Basis. Impliziert weiteres sequenzielles Wachstum. |
|
Geschäftsjahr Q1 2027 Non-GAAP Bruttomarge |
— |
83,0%–85,0% |
Beibehalten. Hält sich nahe dem Q4-Peak. |
|
Geschäftsjahr Q1 2027 Non-GAAP verwässerter EPS |
— |
44,00–46,00 Dollar |
Positiv. Erweitert die Gewinnrampe. |
Der operative Cashflow betrug 7,13 Milliarden Dollar im Geschäftsjahr Q4 und 11,67 Milliarden Dollar für das gesamte Jahr. Der freie Cashflow für das gesamte Jahr erreichte 11,49 Milliarden Dollar, verglichen mit 8,74 Milliarden Dollar angepasstem freiem Cashflow nach NBM- und Flash Ventures-Posten.
Sandisk Corporation (SNDK) Investitionsausblick 2026: 3.000 Dollar Bull Case vs. 1.000 Dollar Bear Case
Der zentrale Test ist, ob KI-getriebene Speichernachfrage und Kundenvereinbarungen hohe Gewinne nach dem ersten Anstieg der NAND-Preise bewahren können.
Der Bull Case: KI-Rechenzentrusnachfrage drängt SNDK in Richtung 2.500 Dollar
Der Bull Case nimmt an, dass die NAND-Nachfrage für KI-Inferenz, Modellspeicherung und Datenpipelines strukturell stärker bleibt als traditionelle PC- und Smartphone-Zyklen. Der Unternehmens-SSD-Umsatz expandiert weiter, Kunden akzeptieren mehrjährige kommerzielle Verpflichtungen, und Branchenkapazitätserweiterungen bleiben diszipliniert. In diesem Umfeld kann die Rechenzentrusmischung langsamere Verbrauchernachfrage ausgleichen und die Bargeldgenerierung weit über der Basis vor der Ausgliederung halten.
Dieses Ergebnis erfordert, dass Sandisk die Bruttomarge nahe der prognostizierten Spanne hält, NBM-Vereinbarungen in wiederholtes Volumen umwandelt und eine aggressive Angebotsreaktion der Konkurrenten vermeidet. Das Post-Earnings-Ziel von Cantor Fitzgerald ist die höchste benannte Referenz im ausgewählten aktuellen Set.
Der Base Case: Starke Preisgestaltung hält SNDK zwischen 1.750 und 2.250 Dollar
Der Base Case nimmt an, dass die Unternehmens-SSD-Nachfrage gesund bleibt, während sich die Rate der sequenziellen Preisverbesserung verlangsamt. Der Umsatz kann weiter wachsen, unterstützt durch den nächsten Quartalsausblick und vertraglich vereinbarte Kundennachfrage, obwohl sich die Margen stabilisieren, anstatt jedes Quartal zu expandieren. Rückkäufe reduzieren die Aktienanzahl allmählich und helfen dabei, Bargeldgenerierung in Wert pro Aktie zu übersetzen.
Die Spanne entspricht dem mittleren Cluster, das von Jefferies, JPMorgan, Citigroup und Wedbush gebildet wird. Die Bestätigung würde von stabilen Rechenzentrumsaufträgen, Bruttomargen über historischen Zyklusniveaus und anhaltendem angepasstem freiem Cashflow nach NBM-Zahlungen kommen. Diese Spanne ist ein redaktionelles Szenario, nicht ein garantiertes Handelsband.
Der Bear Case: NAND-Normalisierung zieht SNDK in Richtung 1.000 Dollar
Der Bear Case beginnt mit einem normalen Speicherzyklus-Mechanismus: hohe Preise ermutigen zu mehr Angebot, Kunden bauen Inventar auf und Einkäufe pausieren, bevor die Endnachfrage verschwindet. Ein kleinerer Preisbeitrag würde das Umsatzwachstum reduzieren und die Marge schnell komprimieren, da die Geschäftsjahr Q4-Ergebnisse ungewöhnlich starke Knappheitsökonomie erfassten.
Die klarsten Auslöser wären schwächere Unternehmens-SSD-Buchungen, ein starker Anstieg der Kundeninventare, Kapazitätserweiterung in der gesamten NAND-Branche oder Bruttomargen-Prognosen, die materiell unter die aktuelle Spanne fallen. In diesem Umfeld könnte der Markt Sandisk auf normalisierte Gewinne anstatt auf Peak-Zyklus-Cashflow bewerten.
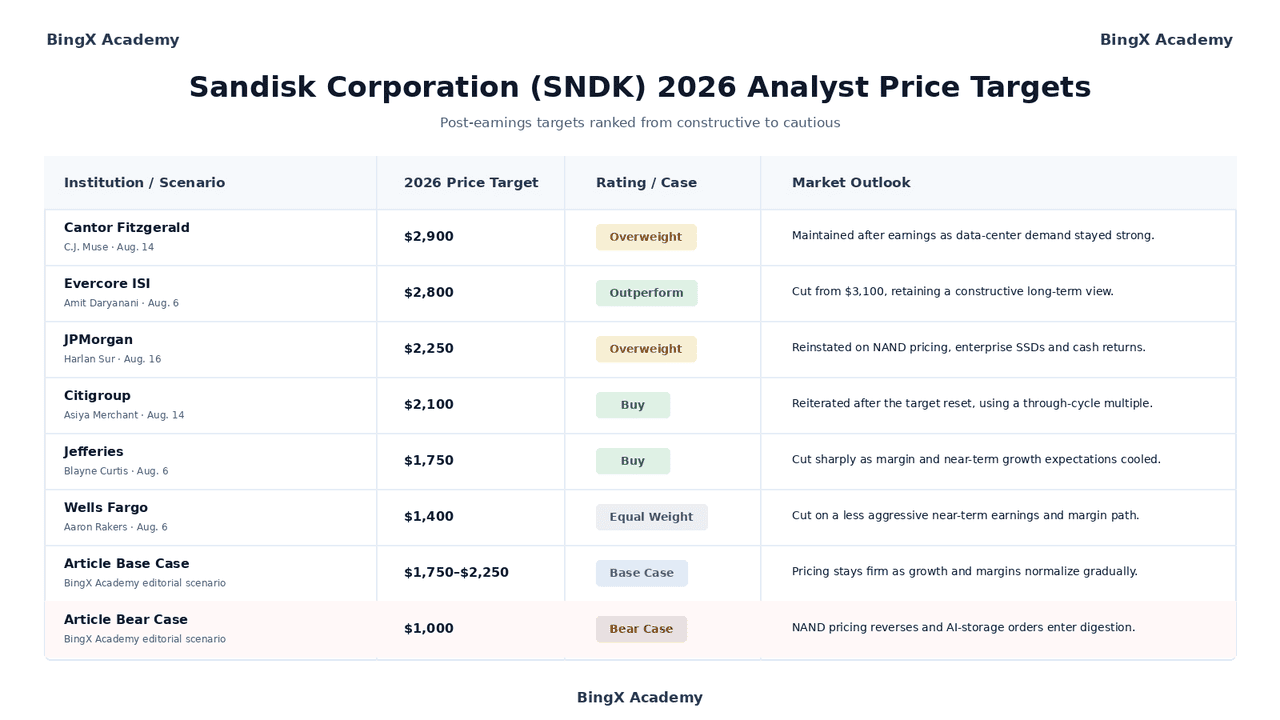
SNDK Aktienkursprognosen für 2026 von Wall Street Analysten
Wall Street bleibt konstruktiv bei Sandisk, doch Post-Earnings-Revisionen zeigen bedeutende Meinungsverschiedenheiten über die Margenbeständigkeit. Die nachfolgenden Zeilen sind datierte, benannte Aktionen Dritter. Die letzten beiden Zeilen sind redaktionelle Szenarien der BingX Akademie und sind von Analystenziele getrennt.
|
Institution / Szenario |
2026 Kursziel |
Rating / Case |
Marktausblick |
|
Cantor Fitzgerald / C.J. Muse 14. Aug. |
2.900 Dollar |
Übergewichten |
Beibehalten nach Ergebnissen, da Rechenzentrusnachfrage stark blieb. |
|
Evercore ISI / Amit Daryanani 6. Aug. |
2.800 Dollar |
Outperform |
Gesenkt von 3.100 Dollar, behält konstruktive langfristige Sicht. |
|
JPMorgan / Harlan Sur 16. Aug. |
2.250 Dollar |
Übergewichten |
Wieder eingesetzt bei NAND-Preisen, Unternehmens-SSDs und Barrenditen. |
|
Citigroup / Asiya Merchant 14. Aug. |
2.100 Dollar |
Kaufen |
Bekräftigt nach der Zielrücksetzung, unter Verwendung eines Through-Cycle-Multiples. |
|
Jefferies / Blayne Curtis 6. Aug. |
1.750 Dollar |
Kaufen |
Stark gesenkt, da Margen- und kurzfristige Wachstumserwartungen abkühlten. |
|
Wells Fargo / Aaron Rakers 6. Aug. |
1.400 Dollar |
Gleichgewichten |
Gesenkt bei weniger aggressivem kurzfristigem Gewinn- und Margenpfad. |
|
Artikel Base Case BingX Akademie redaktionelles Szenario |
1.750–2.250 Dollar |
Base Case |
Preisgestaltung bleibt fest, während Wachstum und Margen sich allmählich normalisieren. |
|
Artikel Bear Case BingX Akademie redaktionelles Szenario |
1.000 Dollar |
Bear Case |
NAND-Preisgestaltung kehrt um und KI-Speicher-Bestellungen treten in Verdauung ein. |
Wie man Sandisk (SNDK) Aktien auf BingX handelt
Handeln Sie Sandisks NAND-Preisgestaltung und KI-Rechenzentrumsausblick mit BingX TradFi und BingX AI Tools. Definieren Sie den operativen Katalysator und akzeptablen Verlust vor dem Öffnen einer Position.
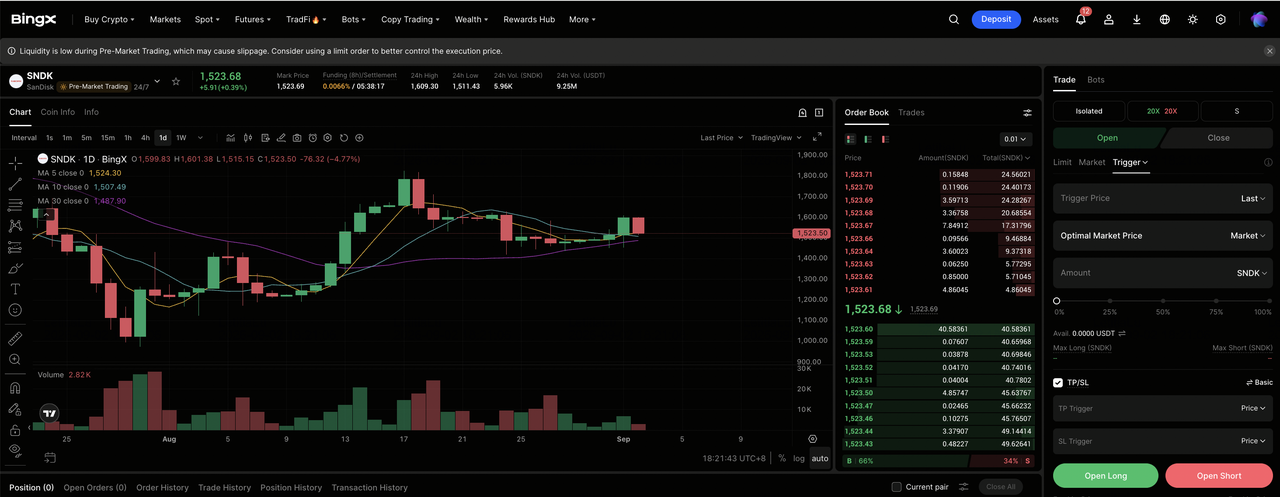
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich, vervollständigen Sie die Identitätsprüfung, aktivieren Sie die Zwei-Faktor Authentifizierung und öffnen Sie den TradFi-Markt.
Schritt 2: Wählen Sie Sandisk (SNDK). Wählen Sie den SNDK-USDT Perpetual-Kontrakt und bestätigen Sie das Ticker-Symbol vor der Bestellung.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen oder Short öffnen entsprechend der These. Eine Long-Position könnte zu Erwartungen für anhaltende Unternehmens-SSD-Nachfrage und Preisgestaltung passen, während eine Short-Position zu Erwartungen für Inventarverdauung oder Margenkompression passen könnte.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf der Risikotoleranz. SNDKs große YTD-Bewegung und Post-Earnings-Volatilität machen konservative Hebelwirkung und überlegte Positionsgrößenbestimmung wichtig.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss Niveaus vor oder unmittelbar nach dem Eintritt. Überwachen Sie NAND-Preisgestaltung, Unternehmens-SSD-Bestellungen, Bruttomargen-Prognosen, NBM-Vertragsfortschritt, Branchenkapazität und Hyperscaler-Kapitalausgaben.
Top 5 Risiken, die Sandisk-Investoren 2026 beobachten sollten
Sandisk kombiniert außergewöhnliche Preisgestaltung, schnelles Rechenzentruswachstum und erhebliche Bargeldgenerierung, doch fünf Risiken werden bestimmen, ob die stärkere Gewinnbasis anhält.
- NAND-Preisgestaltung kann sich umkehren, bevor Endnachfrageverträge: Kunden passen Bestellungen schnell an, wenn Inventare steigen oder das Angebot leichter zu sichern wird. Da die Preisgestaltung den größten Teil des sequenziellen Anstiegs im Geschäftsjahr Q4 lieferte, könnten stabile Sendungen dennoch schwächeren Umsatz und Margen produzieren.
- KI-Infrastrukturausgaben bleiben konzentriert: Die Unternehmens-SSD-Nachfrage hängt von einer begrenzten Gruppe von Cloud-Kunden ab. Verzögerte Projekte, Architekturänderungen oder Ausgabenverdauung könnten abrupte Auftragsvolatilität schaffen.
- New Business Model-Vereinbarungen tauschen Marge gegen Sichtbarkeit: Längere Verpflichtungen können Volatilität reduzieren, obwohl Vertragsökonomie kurzfristige Aufwärtsbewegungen begrenzen oder Vorauszahlungen erfordern könnte. Beständigkeit und angepasste Cashflow-Behandlung bleiben zentral.
- Flash Ventures und asiatische Fertigung schaffen Ausführungsrisiko: Sandisk verlässt sich auf Joint-Operationen und eine konzentrierte Lieferkette. Ausbeute-Probleme, Naturkatastrophen, Handelsbeschränkungen oder Partnermeinungsverschiedenheiten können Angebot und Kosten beeinträchtigen.
- Peak-Zyklus-Gewinne können Bewertung verzerren: Ein niedriges Multiple mag günstig erscheinen, auch wenn Gewinne ungewöhnlich hoch sind. Der relevante Test ist, wie viel Umsatz, Marge und Cashflow nach der Normalisierung der Preisgestaltung verbleiben.
Abschließende Gedanken: Sollten Sie 2026 in Sandisk investieren?
Sandisk schloss das Geschäftsjahr 2026 mit einem wesentlich stärkeren Geschäft ab, als es das Jahr begann. Der Umsatz stieg für das gesamte Jahr um 175%, die Rechenzentrumsverkäufe wuchsen um 437%, die Bruttomarge erreichte ein außergewöhnliches Niveau und die Bargeldgenerierung unterstützte eine viel größere Rückkaufautorisierung. Das Unternehmen hat sich auch über eine Verbraucherspeicher-Identität hinausbewegt, indem es Unternehmens-SSDs und mehrjährige Kundenbeziehungen zu seiner Strategie zentral gemacht hat.
Der Bull Case hängt von KI-Speichernachfrage, diszipliniertem NAND-Angebot und NBM-Vereinbarungen ab, die eine höhere Gewinnuntergrenze aufrechterhalten. Der Base Case erlaubt Preisgestaltung und Margen, sich allmählich zu normalisieren, ohne das Rechenzentruswachstum zu untergraben. Der Bear Case wird glaubwürdiger, wenn Inventare steigen, Kapazitäten sich erweitern oder Kundenausgaben in eine Verdauungsphase eintreten. Konservative Trader könnten auf ein weiteres Quartal der Margen- und Auftragssichtbarkeit warten, anstatt sich auf ein einzelnes Analystenziel zu verlassen.
Risikoerinnerung: Der Handel und die Investition in Aktien wie SNDK birgt ein hohes Risiko von Kapitalverlust. Sandisk ist NAND-Zyklen, konzentrierter Rechenzentrusnachfrage, Fertigungspartnerschaften, Technologieübergängen, Lieferkettenstörungen, Vertragsausführung und Bewertungskompression ausgesetzt. Gehebelte Perpetual-Kontrakte können liquidiert werden. Führen Sie unabhängige Forschung durch, bevor Sie Kapital allozieren.
Verwandte Lektüre
- Top KI-Speicher-Aktien zum Kauf in 2026: DRAM, HBM und KI-Speichernachfrage erklärt
- Top KI-Rechenzentrum-Aktien zum Kauf in 2026: Cloud, Server und KI-Compute-Infrastruktur
- Top KI-Server-Aktien zum Kauf in 2026: Rack-Scale-Systeme, GPU-Server und KI-Server-Infrastruktur
- Western Digital Prognose 2026: Kann Datenspeicher-Erholung, KI-Infrastruktur WDC auf 580+ treiben?
- Seagate (STX) Kursprognose 2026: Kann KI-Speichernachfrage STX-Aktie auf 1.600 Dollar treiben?
- Micron Aktienkursprognose 2026: 1.500 Dollar KI-Superzyklus oder Peak-Margen-Zyklische Falle?
