
RTX Corporation (RTX) ist ein Luft- und Raumfahrt- sowie Verteidigungsunternehmen, das über Collins Aerospace, Pratt & Whitney und Raytheon operiert. Collins liefert Avionik, Innenausstattung, Betätigung und Missionssysteme, Pratt & Whitney baut kommerzielle und militärische Flugzeugtriebwerke, und Raytheon produziert Raketen, Radarsysteme und Luftabwehrsysteme. Diese Mischung bietet Exposure zu Airline-Flugaktivitäten und staatlichen Sicherheitsausgaben, macht die Gewinne aber auch empfindlich für Triebwerkslieferungen, Lieferantenleistung und Festpreisprogrammkosten.
Das jüngste Quartal zeigte, dass beide Seiten des Portfolios expandieren. Der bereinigte Umsatz von RTX Corporation Q2 2026 erreichte 24,71 Milliarden US-Dollar, ein Anstieg von 14% im Jahresvergleich, der bereinigte Gewinn je Aktie stieg auf 1,89 US-Dollar von 1,56 US-Dollar, und der Auftragsbestand erhöhte sich um 22% auf 289 Milliarden US-Dollar. Der Umsatz von Pratt & Whitney wuchs um 16% auf 8,89 Milliarden US-Dollar und der Umsatz von Raytheon stieg um 18% auf 8,27 Milliarden US-Dollar, wodurch Produktionsdurchsatz und Margenkonvertierung zu den zentralen Investitionsfragen werden.
Die RTX-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Auftragsbestand-Konvertierungs- und Margenfall: kommerzielle Aftermarket-Nachfrage, höhere Triebwerkslieferungen und Raketenauffüllung könnten den 170-Milliarden-US-Dollar-Handels- und 119-Milliarden-US-Dollar-Verteidigungsauftragsbestand in schnelleres Gewinn- und freies Cashflow-Wachstum umwandeln.
- Der Produktions- und Programmkostenfall: Lieferantenengpässe, GTF-Inspektionsarbeiten oder Kostensteigerungen bei Festpreis-Verteidigungsprogrammen könnten Lieferungen verzögern und verhindern, dass Umsatzwachstum die für eine dauerhafte Neubewertung erforderliche Margenexpansion produziert.
Dieser Leitfaden schlüsselt die RTX-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf RTX Corporations Gewinnmitteilung vom 23. Juli Q2 2026, Quartalsberichten und Marktdaten bis zum 24. September, plus wie man RTX-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die RTX Corporation-Investoren im September 2026 wissen sollten
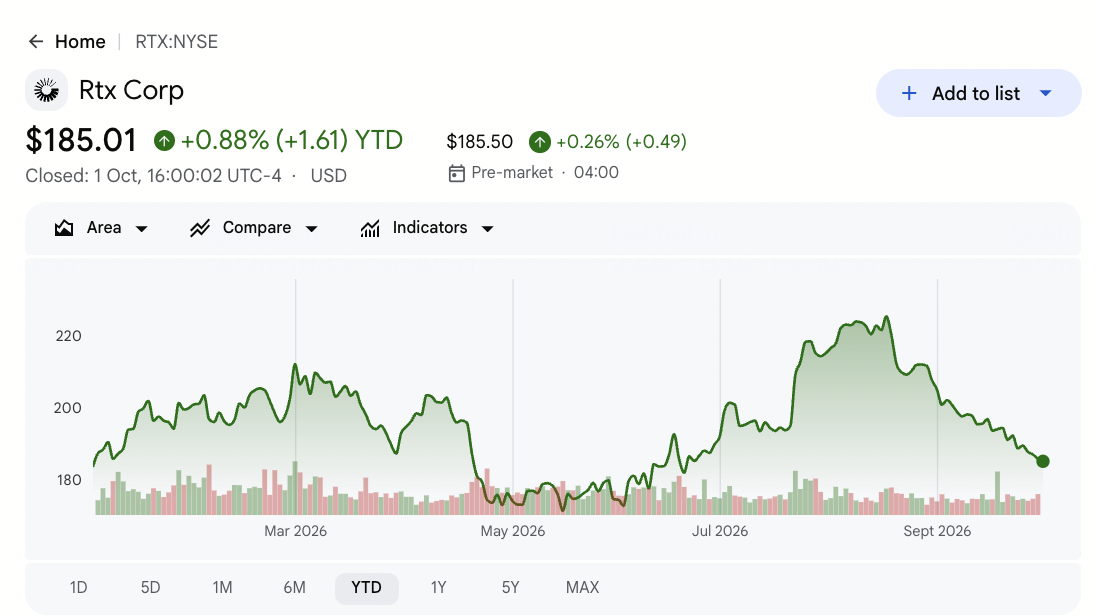
- RTX schloss am 2. Oktober bei 185,01 US-Dollar und blieb 2,84% YTD im Plus: die Aktie war von ihrem 52-Wochen-Hoch von 226,88 US-Dollar zurückgewichen, auch nach einem starken Q2-Beat. Diese Lücke zeigt, dass Investoren einen größeren Gewinnausblick gegen Produktionsausführung abwägen, anstatt Verteidigungsnachfrage allein als ausreichend für eine höhere Bewertung zu behandeln.
- Q2-bereinigter Umsatz erreichte 24,71 Milliarden US-Dollar und stieg um 14%: der Umsatz übertraf den Konsens von 22,90 Milliarden US-Dollar um 1,81 Milliarden US-Dollar, während der bereinigte Gewinn je Aktie von 1,89 US-Dollar die Schätzung von 1,66 US-Dollar um 0,23 US-Dollar übertraf. Die Breite des Beats zeigt, dass das Quartal sowohl von kommerzieller Luft- und Raumfahrt als auch von der Verteidigung profitierte, anstatt von einem einzelnen Programm.
- Auftragsbestand kletterte um 22% auf 289 Milliarden US-Dollar: kommerzielle Aufträge repräsentierten 170 Milliarden US-Dollar und Verteidigungsaufträge repräsentierten 119 Milliarden US-Dollar, gestiegen von einem Gesamtauftragsbestand von 271 Milliarden US-Dollar am Ende von Q1. Das größere Buch unterstützt mehrjährige Umsatzsichtbarkeit, obwohl Lieferpläne und Lieferantenkapazität bestimmen, wie schnell es zu Bargeld wird.
- Das Management erhöhte den bereinigten Umsatz für 2026 auf 95-96 Milliarden US-Dollar: die vorherige Bandbreite war 92,5-93,5 Milliarden US-Dollar, und der neue Mittelpunkt liegt 1,42 Milliarden US-Dollar über der nach der Veröffentlichung zitierten Analystenschätzung von 94,08 Milliarden US-Dollar. Die bereinigte EPS-Prognose bewegte sich auch auf 7,10-7,25 US-Dollar von 6,70-6,90 US-Dollar.
- Raytheon generierte 10 Milliarden US-Dollar internationale Buchungen im ersten Halbjahr: europäische Kunden trugen 7 Milliarden US-Dollar bei, da Regierungen Raketen- und Luftabwehrbestände auffüllten. Diese Nachfrage unterstützt die Produktion von Patriot, Standard und AMRAAM, erhöht aber auch die Bedeutung der Fabrikerweiterung und pünktlichen Lieferung.
Was ist RTX Corporation (RTX)?
RTX ist einer der größten Luft- und Raumfahrt- sowie Verteidigungslieferanten der Welt. Collins Aerospace verkauft Flugzeugsysteme, Avionik, Innenausstattung und vernetzte Luftfahrtprodukte an kommerzielle Fluggesellschaften, Flugzeughersteller und militärische Kunden. Pratt & Whitney erzielt Umsätze aus Triebwerkslieferungen und langfristigen Aftermarket-Services für die GTF-Handelsfamilie und militärische Plattformen wie die F135. Raytheon liefert Raketen, Radar, Sensoren und integrierte Luftabwehrsysteme und schafft ein Geschäftsmodell, das Gerätlieferungen mit wiederkehrender Wartung und Instandhaltung kombiniert.
Die langfristige Strategie besteht darin, die Produktion sowohl in der kommerziellen Luft- und Raumfahrt als auch in der Verteidigung zu steigern, während ein Auftragsbestand von 289 Milliarden US-Dollar zur Unterstützung von Kapazitätsentscheidungen genutzt wird. Pratt & Whitney liefert GTF-Triebwerke für Airbus A320neo-Familienfluzeuge und F135-Triebwerke für Lockheed Martins F-35, während Raytheons Patriot-, Standard- und AMRAAM-Systeme den Vereinigten Staaten und alliierten Regierungen dienen. Collins unterstützt Flugzeughersteller und -betreiber über den gesamten Flugzyklus. Diese installierten Plattformen können jahrzehntelange Teile- und Servicenachfrage schaffen, obwohl Lieferanten und Fabriken mit dem Lieferplan Schritt halten müssen.
Weiterlesen: Top Verteidigungsaktien zum Kauf 2026: Primes, Raketen, Drohnen, Weltraum und KI-gestützte Kriegsführung
RTX Corporation (RTX) Q2 2026 Gewinnübersicht: Umsatz-Beat, starker Auftragsbestand und höhere Prognose
RTX berichtete über einen bereinigten Q2-Umsatz von 24,71 Milliarden US-Dollar gegenüber erwarteten 22,90 Milliarden US-Dollar, bereinigten Gewinn je Aktie von 1,89 US-Dollar gegenüber erwarteten 1,66 US-Dollar und GAAP-Nettogewinn von 2,14 Milliarden US-Dollar. Der Umsatz von Pratt & Whitney stieg um 16% auf 8,89 Milliarden US-Dollar, der Umsatz von Raytheon erhöhte sich um 18% auf 8,27 Milliarden US-Dollar, und der Auftragsbestand erreichte 289 Milliarden US-Dollar. Das Management erhöhte die bereinigte Umsatzprognose auf 95-96 Milliarden US-Dollar und den bereinigten Gewinn je Aktie auf 7,10-7,25 US-Dollar, wodurch Produktion und Bargeldkonvertierung die Hauptbeschränkungen bleiben.
|
Finanzielle Kennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2-bereinigter Umsatz |
22,90 Mrd. USD Konsens |
24,71 Mrd. USD |
Beat. 1,81 Mrd. USD über Konsens; +14% YoY. |
|
Q2-bereinigter EPS |
1,66 USD Konsens |
1,89 USD |
Beat. 0,23 USD über Konsens und gestiegen von 1,56 USD. |
|
Q2 GAAP-Nettogewinn |
— |
2,14 Mrd. USD |
Positiv. Entspricht 1,57 USD je verwässerte Aktie. |
|
Pratt & Whitney Umsatz |
— |
8,89 Mrd. USD |
Beschleunigt. +16% durch Triebwerks- und Servicenachfrage. |
|
Raytheon Umsatz |
— |
8,27 Mrd. USD |
Beschleunigt. +18% durch Raketen- und Luftabwehrnachfrage. |
|
Quartalsende-Auftragsbestand |
271 Mrd. USD am Q1-Ende |
289 Mrd. USD |
Erweitert. +22% YoY, einschließlich 170 Mrd. USD kommerziell und 119 Mrd. USD Verteidigung. |
|
2026 bereinigter Umsatzausblick |
Vorher 92,5-93,5 Mrd. USD |
95-96 Mrd. USD |
Erhöht. Mittelpunkt 1,42 Mrd. USD über 94,08 Mrd. USD Konsens. |
|
2026 bereinigter EPS-Ausblick |
Vorher 6,70-6,90 USD |
7,10-7,25 USD |
Erhöht. Mittelpunkt 0,26 USD über 6,92 USD Konsens. |
|
2026 freier Cashflow-Ausblick |
Vorher 7,5-8,0 Mrd. USD |
8,5-8,75 Mrd. USD |
Erhöht. Stärkere Operationen verbesserten Cash-Erwartungen. |
- Bereinigter Umsatz von 24,71 Milliarden US-Dollar übertraf Konsens um 1,81 Milliarden US-Dollar: der 14%ige Anstieg war breit genug, um höhere Ganzjahresprognosen zu unterstützen und zeigte, dass kommerzielle Aftermarket- und Verteidigungsnachfrage gleichzeitig beitragen. Die neue Bandbreite von 95-96 Milliarden US-Dollar macht die Ausführung der Lieferungen im zweiten Halbjahr wichtiger.
- Bereinigter EPS von 1,89 US-Dollar übertraf Schätzungen um 0,23 US-Dollar: EPS stieg auch von 1,56 US-Dollar vor einem Jahr, was zeigt, dass Umsatzwachstum die Gewinne erreicht, auch während RTX Kapazitäten und Lieferantenerholung finanziert. Der Anstieg unterstützt den erhöhten Ganzjahresausblick von 7,10-7,25 US-Dollar.
- Pratt & Whitney-Umsatz stieg um 16% auf 8,89 Milliarden US-Dollar: GTF- und Militärtriebwerksnachfrage stärkte die Chance der installierten Basis, obwohl Triebwerksverfügbarkeit und Inspektionspläne immer noch das Tempo der Lieferungen und Aftermarket-Gewinne bestimmen. Pünktliche Produktion ist entscheidend, um Nachfrage in Marge umzuwandeln.
- Raytheon-Umsatz erhöhte sich um 18% auf 8,27 Milliarden US-Dollar: Nachfrage nach Patriot-, Standard- und AMRAAM-Systemen trieb das Wachstum an, und 7 Milliarden US-Dollar der 10 Milliarden US-Dollar internationaler Buchungen der Einheit im ersten Halbjahr kamen aus Europa. Diese Aufträge unterstützen Kapazitätserweiterung, erhöhen aber Lieferanforderungen.
- Auftragsbestand erweiterte sich auf 289 Milliarden US-Dollar von 271 Milliarden US-Dollar in einem Quartal: der sequenzielle Anstieg von 18 Milliarden US-Dollar bietet Sichtbarkeit, aber der Bewertungsnutzen hängt davon ab, Aufträge in Lieferungen ohne übermäßige Kosten oder Working-Capital-Nutzung zu konvertieren. Kommerzielle Aufträge machten 170 Milliarden US-Dollar der Gesamtsumme aus.
RTX Corporation (RTX) 2026 Investmentausblick: 260 USD Bull Case vs. 165 USD Bear Case
RTX's Ausblick für 2026 hängt davon ab, ob sein großer Auftragsbestand in stärkeren Umsatz, Margen und Cashflow übersetzt werden kann, während die Erholung der Luft- und Raumfahrt und die Verteidigungsnachfrage anhalten. Die Upside kommt von höherer Aftermarket-Aktivität, Produktionswachstum und verbesserter Ausführung, während Lieferantenbeschränkungen, Programmkosten und Lieferverzögerungen die Hauptrisiken bleiben.
Der Bull Case: Starke Auftragsbestand-Konvertierung drückt RTX in Richtung 260 USD
Der Bull Case nimmt an, dass die kommerzielle Aftermarket-Aktivität stark bleibt, Pratt & Whitney die Triebwerkslieferungen erhöht und Raytheon die Raketenproduktion erweitert. Der 289-Milliarden-US-Dollar-Auftragsbestand konvertiert reibungslos, während ein stärkerer Service-Mix und höhere Produktionsvolumen Gewinnwachstum ermöglichen, das den Umsatz übertrifft.
Eine Bewegung in Richtung 260 USD würde bereinigten Umsatz nahe oder über 96 Milliarden US-Dollar, EPS über der 7,25-USD-Prognose-Obergrenze und freien Cashflow über 8,5 Milliarden US-Dollar erfordern. Stabile GTF-Inspektionskosten und anhaltende europäische Verteidigungsnachfrage würden die klarste Bestätigung liefern.
Der Base Case: Stetiges Luft- und Raumfahrt- und Verteidigungswachstum hält RTX zwischen 205 und 235 USD
Der Base Case nimmt an, dass die Nachfrage über Collins, Pratt & Whitney und Raytheon gesund bleibt, aber Lieferantenbeschränkungen und Programmkosten die Margenexpansion begrenzen. Der Umsatz bleibt innerhalb der Bandbreite von 95 bis 96 Milliarden US-Dollar, während der Auftragsbestand über 280 Milliarden US-Dollar bleibt und stetiges Wachstum unterstützt.
RTX könnte unter diesen Bedingungen hauptsächlich zwischen 205 und 235 USD handeln. Bereinigter EPS innerhalb der Bandbreite von 7,10 bis 7,25 USD, freier Cashflow über 8 Milliarden US-Dollar und stetige Triebwerkslieferungen würden die Bandbreite unterstützen. Weitere Produktionsverzögerungen würden das obere Ende schwächen.
Der Bear Case: Langsamere Produktion und höhere Kosten ziehen RTX in Richtung 165 USD
Der Bear Case nimmt an, dass Triebwerkslieferungen sich verlangsamen, Lieferantenengpässe anhalten und Festpreis-Verteidigungsprogramme höhere Arbeits- und Materialkosten absorbieren. Der Umsatz kann immer noch durch den Auftragsbestand wachsen, aber schwächere Konvertierung würde Gewinn und Cashflow reduzieren, während der Bewertungsmultiplikator unter Druck gerät.
Eine Bewegung in Richtung 165 USD würde wahrscheinlicher, wenn die Umsatzprognose unter 95 Milliarden US-Dollar fällt, der freie Cashflow unter 8 Milliarden US-Dollar sinkt oder die Auftragsbestand-Konvertierung sich verlangsamt. Höhere GTF-Inspektionskosten oder zusätzliche Verteidigungsprogramm-Belastungen würden den Abwärtsdruck erhöhen.
RTX-Aktienpreisprognosen für 2026 von Wall Street-Analysten
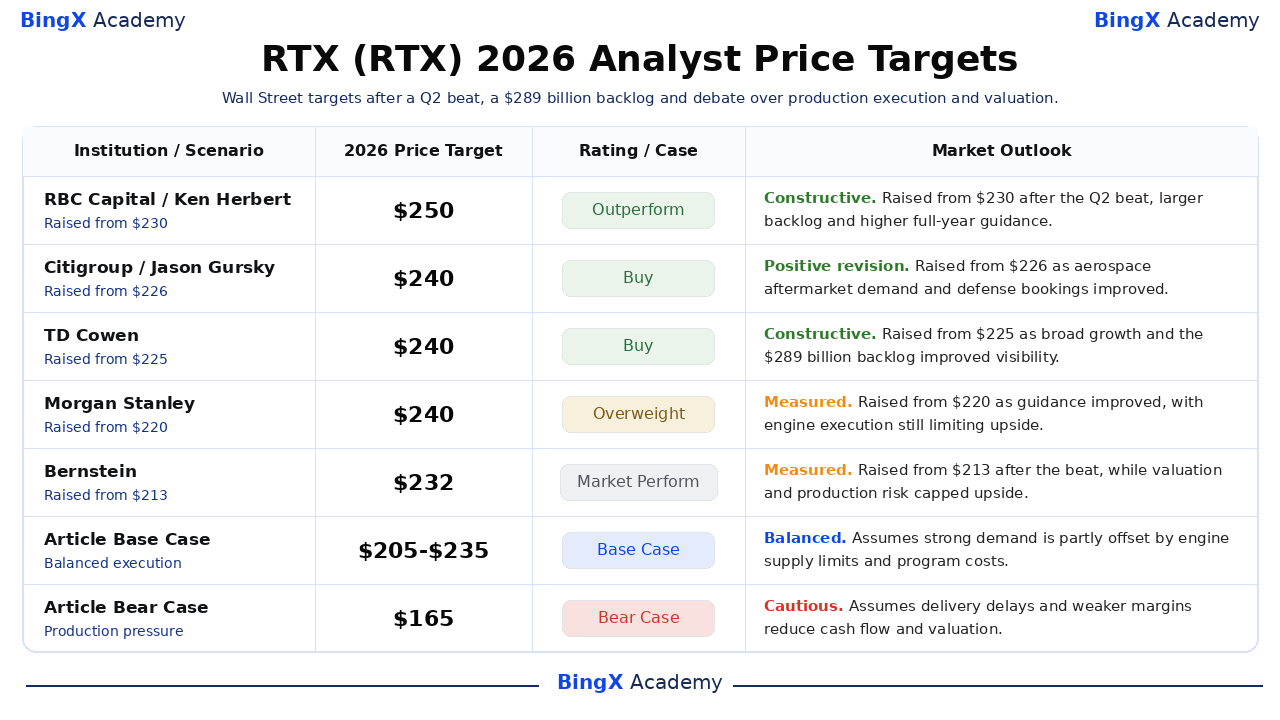
Diese fünf datierten Analystenbewertungen reichen von 232 bis 250 USD und spiegeln unterschiedliche Annahmen über Aftermarket-Dauerhaftigkeit, Verteidigungsbuchungen, Produktionsausführung und Bewertung wider. Die Ziele liegen über dem Schlusskurs vom 24. September von 188,61 USD, obwohl jedes von stärkerer Lieferung und Cashflow-Konvertierung abhängt. Die Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Academy und sind separat gekennzeichnet.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
RBC Capital / Ken Herbert |
250 USD |
Outperform |
Konstruktiv. 24. Juli: erhöht von 230 USD nach dem Q2-Beat, größerem Auftragsbestand und höherer Ganzjahresprognose. |
|
Citigroup / Jason Gursky |
240 USD |
Buy |
Positive Revision. 13. August: erhöht von 226 USD, da sich Aftermarket-Nachfrage der Luft- und Raumfahrt und Verteidigungsbuchungen verbesserten. |
|
TD Cowen / Gautam Khanna |
240 USD |
Buy |
Konstruktiv. 27. Juli: erhöht von 225 USD, da breites Wachstum und der 289-Milliarden-USD-Auftragsbestand die Sichtbarkeit verbesserten. |
|
Morgan Stanley / Kristine Liwag |
240 USD |
Overweight |
Gemessen. 24. Juli: erhöht von 220 USD, da sich die Prognose verbesserte, wobei Triebwerksausführung immer noch die Upside begrenzt. |
|
Bernstein / Douglas Harned |
232 USD |
Market Perform |
Gemessen. 24. Juli: erhöht von 213 USD nach dem Beat, während Bewertung und Produktionsrisiko die Upside begrenzten. |
|
Artikel Base Case |
205-235 USD |
Base Case |
Ausgewogen. Nimmt an, dass starke Nachfrage teilweise durch Triebwerks-Liefergrenzen und Programmkosten ausgeglichen wird. |
|
Artikel Bear Case |
165 USD |
Bear Case |
Vorsichtig. Nimmt an, dass Lieferverzögerungen und schwächere Margen Cashflow und Bewertung reduzieren. |
Wie man RTX Corporation (RTX)-Aktien auf BingX handelt
Handeln Sie RTX's kommerzielle Luft- und Raumfahrt-, Verteidigungsbuchungs- und Produktionsausblick mit BingX TradFi und BingX AI-Tools. Da RTX scharf auf Gewinne, Vertragsauszeichnungen und Triebwerks-Updates reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikogrenzen vor dem Eingehen einer Position definieren.
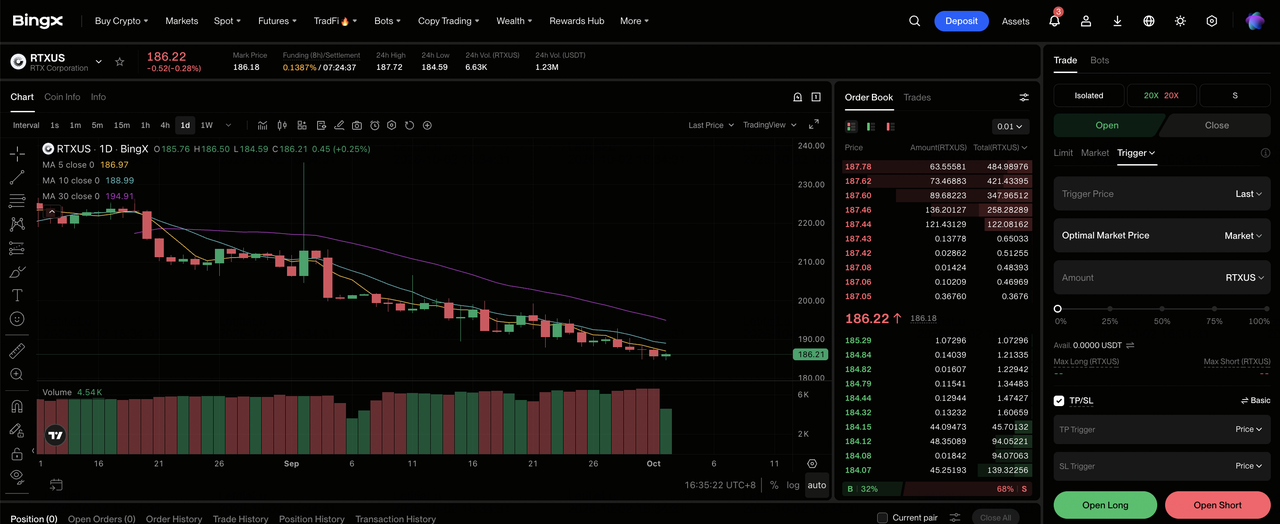
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: RTX Corporation (RTX) auswählen. Suchen Sie nach dem RTXUS-USDT Perpetual Futures-Kontrakt und wählen Sie ihn aus.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long Position öffnen, wenn sich Auftragsbestand-Konvertierung, Triebwerkslieferungen und Verteidigungsmargen verbessern. Wählen Sie Short Position öffnen, wenn Produktionsverzögerungen oder Programmkosten die Bargeldkonvertierung schwächen.
Schritt 4: Hebel und Margin-Modus auswählen. Wählen Sie Isolated oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der Rückzug von einem 52-Wochen-Hoch von 226,88 USD auf 188,61 USD zeigt, warum konservativer Hebel und klare Positionsgrößen wichtig sind.
Schritt 5: Strikte Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach dem Eingehen des Trades. RTX kann schnell auf Gewinne, Prognosen, Flugzeuglieferungen, Triebwerksinspektionen, Raketenauszeichnungen und Verteidigungsbudget-Änderungen reagieren.
Top 5 Risiken für RTX Corporation-Investoren im Jahr 2026
RTX kombiniert starke Endmarkt-Nachfrage mit komplexer Fertigung und langfristigen Verträgen, sodass Ausführungsfehler den Pro-Aktie-Wert reduzieren können, auch wenn der Auftragsbestand wächst.
- Lieferantenengpässe können Triebwerks- und Systemlieferungen verzögern: Pratt & Whitney-Umsatz stieg um 16% auf 8,89 Milliarden US-Dollar, doch begrenzte Gussteile, Elektronik oder Arbeitskräfte könnten verhindern, dass die Produktion der Nachfrage entspricht und sowohl Umsatz als auch Aftermarket-Bargeld aufschieben.
- Festpreis-Verteidigungsprogramme können Kosteninflation absorbieren: Raytheon-Umsatz erhöhte sich um 18% auf 8,27 Milliarden US-Dollar, aber Arbeits-, Material- oder Neugestaltungskosten bei älteren Verträgen können Margen komprimieren, bevor neue Preise die Gewinn- und Verlustrechnung erreichen. Das würde den EPS trotz höherer Lieferungen schwächen.
- GTF-Inspektionskosten können Bargeldkonvertierung unter Druck setzen: Pratt & Whitney muss Fluggesellschaften durch Inspektionen und Flottenmanagement-Arbeit unterstützen. Höhere Entschädigung oder Shop-Besuch-Ausgaben könnten den freien Cashflow reduzieren, der vom Ausblick von 8,5-8,75 Milliarden US-Dollar erwartet wird.
- Regierungsbudgets können Auszeichnungs- und Lieferzeiten verschieben: Verteidigungsauftragsbestand beträgt insgesamt 119 Milliarden US-Dollar, doch Bewilligungen, Exportgenehmigungen und Kundenprioritäten können Produktionspläne verschieben. Verzögerungen würden die Working-Capital-Erholung verlangsamen, Fabrikauslastung aufschieben und kurzfristige Gewinn-Sichtbarkeit reduzieren.
- Eine kommerzielle Luft- und Raumfahrtverlangsamung kann Aftermarket-Nachfrage schwächen: der 170-Milliarden-US-Dollar-Handelsauftragsbestand profitiert von hoher Flugaktivität und älteren Flotten. Niedrigerer Flugverkehr, Treibstoffschocks oder eine schnellere Ankunft neuer Flugzeuge könnten Service-Nachfrage reduzieren und Collins- und Pratt-Margen unter Druck setzen.
Fazit: Sollten Sie 2026 in RTX Corporation investieren?
RTX ging in die zweite Jahreshälfte mit einem breiten Beat, höherer Prognose und einem 289-Milliarden-US-Dollar-Auftragsbestand. Der bereinigte Q2-Umsatz stieg um 14% auf 24,71 Milliarden US-Dollar, der bereinigte EPS erreichte 1,89 US-Dollar und das Management erhöhte den bereinigten Ganzjahresumsatz auf 95-96 Milliarden US-Dollar. Diese Zahlen unterstützen die Wachstumsthese, obwohl der Fall vom 52-Wochen-Hoch zeigt, dass Investoren immer noch Beweis für Produktion und Bargeldkonvertierung benötigen.
Der Bull Case erfordert Triebwerkslieferungen, Raketenproduktion und Aftermarket-Margen, um Aktien in Richtung 260 USD zu drücken. Der Bear Case spiegelt Lieferantenverzögerungen und Programmkostendruck in Richtung 165 USD wider. Konservative Trader können warten auf Auftragsbestand über 280 Milliarden US-Dollar, freien Cashflow über 8,5 Milliarden US-Dollar und Beweis, dass bereinigter EPS 7,25 US-Dollar überschreiten kann, bevor sie das Exposure erhöhen.
Risikoerinnerung: Handel und Investition in Aktien wie RTX beinhaltet ein hohes Risiko von Kapitalverlust. Luft- und Raumfahrtzyklen, Verteidigungsbudgets, Lieferantenbeschränkungen, Triebwerksinspektionen, Programmkosten, Bewertungsänderungen und Hebel können schnelle Verluste produzieren. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuweisen.
Weiterführende Lektüre
- Top Verteidigungsaktien zum Kauf 2026: Primes, Raketen, Drohnen, Weltraum und KI-gestützte Kriegsführung
- Top Weltraumaktien zum Kauf vor SpaceX IPO
- Lockheed Martin (LMT) Kursprognose 2026: Kann Rekordauftragsbestand LMT in Richtung 700 USD drücken?
- Rocket Lab (RKLB) Kursprognose 2026: Können neue Rakete und Verteidigungswachstum RKLB in Richtung 150 USD drücken?
- Redwire (RDW) Kursprognose 2026: Können Weltraum- und Verteidigungsaufträge RDW in Richtung 24 USD drücken?
- Sidus Space (SIDU) Kursprognose 2026: Können Satelliten- und Edge-AI-Wachstum SIDU in Richtung 6 USD drücken?
