Qualcomm (QCOM) ist eines der weltweit größten drahtlosen Halbleiterunternehmen und umfasst Smartphone-Chips, Automobilbereich, IoT, PCs und einen expandierenden Vorstoß in die Rechenzentrumsinfrastruktur. Snapdragon-Prozessoren und Modem-Technologien bleiben zentral für das Handy-Geschäft, während Automobil-, Industrie-IoT- und PC-Produkte für das langfristige Wachstum wichtiger werden. Diese Diversifizierung verschafft Qualcomm eine breitere KI-Exposition, macht die Aktie aber auch empfindlich für die Nachfrage nach Handys, Speicherkosten und die Ausführung in neueren Märkten.
Das jüngste Quartal zeigte, dass der Übergang im Gange, aber unvollständig ist. Der Umsatz im Geschäftsjahr Q3 2026 erreichte 9,947 Milliarden US-Dollar, während der kombinierte Umsatz aus Automobil und IoT im Jahresvergleich um 28% wuchs, obwohl der Gesamtumsatz um 4% zurückging. Der breitere Investitionsfall hängt davon ab, ob das Wachstum in Automobil-, IoT-, PC- und Rechenzentrumsprodukten das langsamere Handy-Wachstum ausgleichen und zu einem größeren, profitableren Teil des Geschäfts werden kann.
Die QCOM-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Diversifizierungs- und Inferenz-Fall: Automobil-Design-Wins, Edge Computing und Rechenzentrums-Produkte könnten Qualcomms adressierbaren Markt erweitern und die Abhängigkeit des Unternehmens von jährlichen Smartphone-Zyklen reduzieren.
- Der Handy- und Ausführungsfall: Ein langsamerer Handy-Markt, Kundenkonzentration, Komponentenverfügbarkeit und eine höhere Kostenbasis könnten das Gewinnwachstum unter dem Niveau halten, das für eine dauerhafte Neubewertung erforderlich ist.
Dieser Leitfaden schlüsselt die QCOM-Aktienprognose, die Preisszenarien für 2026, die Hauptrisiken und die Analystenaussichten auf, basierend auf Qualcomms Geschäftsjahr Q3-Ergebnisse vom 29. Juli 2026, 10-Q und Marktdaten bis zum 17. August, plus wie man QCOM-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Die 5 wichtigsten Dinge, die Qualcomm-Investoren im August 2026 wissen sollten
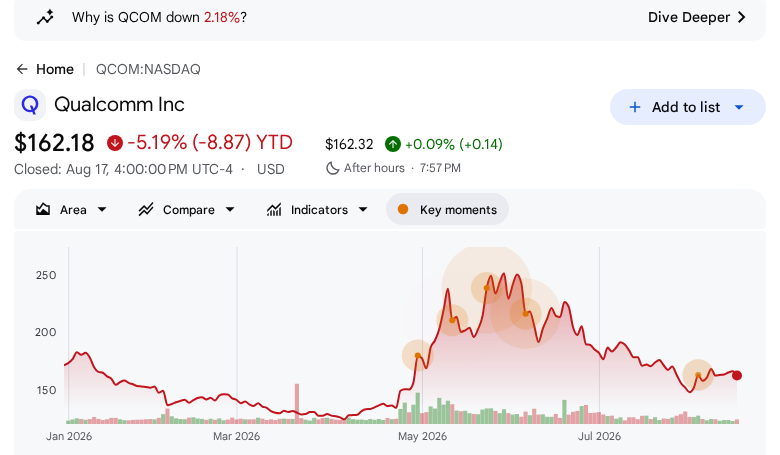
- Der abgeschlossene Sitzungsreferenzpreis betrug 162,18 US-Dollar: QCOM schloss am 17. August bei 162,18 US-Dollar nach einem Handel zwischen 161,45 US-Dollar und 166,34 US-Dollar, laut Massives abgeschlossenem Sitzungsprotokoll. Google Finance zeigte die Aktie bei diesem Schluss um 5,19% year-to-date im Minus. Dies ist ein Referenzpunkt, kein Live-Kurs, und es macht das Konsensziel von 204,24 US-Dollar zu einer bedingten Erwartung statt einem versprochenen Return.
- Der Umsatz im Geschäftsjahr Q3 betrug 9,947 Milliarden US-Dollar: Der Umsatz ging im Jahresvergleich um 4% zurück, lag aber 252,1 Millionen US-Dollar über der Konsensschätzung im Followin-Datensatz. Der Unterschied ist wichtig, weil ein Umsatzschlag mit einer niedrigeren Jahr-zu-Jahr-Basis koexistieren kann, was das nächste Guidance-Update wichtiger macht als den Headline-Vergleich.
- Automobil und IoT sind die Wachstumsnachweise: Qualcomm sagte, dass der kombinierte QCT Automobil- und IoT-Umsatz im Jahresvergleich um 28% gestiegen ist, während Automobil sein 23. aufeinanderfolgendes Quartal mit zweistelligem Jahr-zu-Jahr-Wachstum verzeichnete. Diese Linien unterstützen die Diversifizierungsthese, müssen aber weiterhin schnell genug wachsen, um das Gesamtwachstum des Unternehmens zu verändern.
- Das Geschäftsjahr-2029-Ziel des Managements ist ehrgeizig: Auf seinem Investor Day im Juni zielte Qualcomm auf 40 Milliarden US-Dollar Non-Handy-Umsatz bis zum Geschäftsjahr 2029, einschließlich 10 Milliarden US-Dollar im Automobilbereich und mehr als 14 Milliarden US-Dollar im IoT. Das Ziel bietet einen messbaren Fahrplan, kein gebuchtes Ergebnis. Quartalsumsatzmix, Margen und Kundenakzeptanz bleiben die Bestätigungstests.
- Die Wall Street bleibt verstreut: Followin listete Buy-Bewertungen oder gleichwertige positive Bewertungen vom 30. Juli von Benchmark, TD Cowen und Rosenblatt neben Neutral-, Equal Weight-, Sector Perform- und In Line-Bewertungen von mehreren anderen Firmen auf. UBS behielt Neutral bei und senkte sein Ziel von 190 US-Dollar auf 170 US-Dollar, während das aggregierte Ziel 204,24 US-Dollar betrug. Diese Spanne ist Beweis für Unsicherheit, nicht für einen einzigen direktionalen Konsens.
Was ist Qualcomm (QCOM)?
Qualcomm Incorporated ist ein Technologieunternehmen aus San Diego, das vor allem für Drahtloskommunikationstechnologie, Snapdragon-Prozessoren und sein großes Patent-Lizenzportfolio bekannt ist. Sein QCT-Geschäft verkauft Chips und Systeme für Handys, Automobil, IoT, PCs und Netzwerke, während QTL zelluläre standardessentielle und andere Patente lizenziert. Diese Struktur gibt Qualcomm eine Mischung aus zyklischer Halbleiternachfrage und margenstärkerer Lizenzökonomie, setzt das Unternehmen aber auch Kundenkonzentration, Regulierung, Produktzyklen und Wettbewerbsdruck in mehreren Märkten aus.
Die Wachstumsgeschichte erstreckt sich zunehmend über Smartphones hinaus. Qualcomm expandiert in On-Device-KI, Snapdragon-PCs, Automobilplattformen, industrielles IoT, Netzwerke und Rechenzentrum-KI, wo Energieeffizienz und Konnektivität eine breitere Akzeptanz unterstützen könnten. Für Investoren ist die Schlüsselfrage, ob Design-Wins in diesen neueren Geschäften schnell genug in bedeutenden Umsatz, Margen und Cashflow umgewandelt werden, um das langsamere Handy-Wachstum auszugleichen. Das Geschäftsjahr Q3 2026 zeigte Fortschritte bei Automobil und IoT, aber konsolidierter Umsatz und Gewinn gingen dennoch im Jahresvergleich zurück, was die Diversifizierungsausführung zentral für den Ausblick macht.
Qualcomm (QCOM) Q3 FY2026 Ergebnisüberblick: Diversifizierung wuchs während der Kern sich abschwächte
- Der Umsatz übertraf den verfolgten Konsens, fiel aber gegenüber dem Vorjahr. Qualcomm berichtete über 9,947 Milliarden US-Dollar Geschäftsjahr Q3-Umsatz, gegenüber geschätzten 9,6949 Milliarden US-Dollar in Followins Earnings-Surprise-Aufzeichnung, doch der Umsatz war 4% niedriger im Jahresvergleich. Die kausale Lehre ist, dass kurzfristige Marktreaktionen sich auf die Wachstumsrate konzentrieren können, auch wenn die berichtete Zahl die Erwartungen übertrifft.
- Non-GAAP EPS verfehlte bescheiden. Non-GAAP verwässerter EPS betrug 2,21 US-Dollar gegenüber einer Schätzung von 2,23 US-Dollar, eine Verfehlung von 0,02 US-Dollar. Das kleine Ausmaß sollte nicht überinterpretiert werden, aber es bedeutet, dass der operative Ausblick und die Margendiskussion mehr Gewicht tragen als ein einfaches Beat-or-Miss-Label.
- Automobil und IoT expandierten zusammen um 28%. Qualcomm identifizierte Automobil und IoT als die stärksten QCT-Wachstumstreiber, wobei Automobil 23 aufeinanderfolgende Quartale mit zweistelligem Jahr-zu-Jahr-Wachstum erreichte. Dies ist die klarste operative Unterstützung für die Non-Handy-These.
- Die Rentabilität ging mit dem Umsatz zurück. GAAP-Nettogewinn betrug 2,002 Milliarden US-Dollar, ein Rückgang von 25% im Jahresvergleich, und GAAP verwässerter EPS betrug 1,87 US-Dollar, ein Rückgang von 23%. Investoren sollten die berichtete Rentabilität von Non-GAAP-Zahlen trennen und beobachten, ob Mischgewinne Liefer- und Betriebskostendruck absorbieren können.
- Das Management verwies auf eine Liefereinschränkung. CEO Cristiano Amon beschrieb ein herausforderndes Speicher- und Lieferumfeld und sagte, dass der Umsatz am oberen Ende der Guidance landete. Die nächsten Quartale werden zeigen, ob eingeschränkte Komponenten Umsatz verschieben, Margen komprimieren oder einfach das Timing der Nachfrage verschieben.
Qualcomm Q3 2026 Finanz- und Konsensprofil: Umsatz, EPS und Margen
Die Tabelle unterscheidet zwischen unternehmensberichteten Geschäftsjahr Q3-Ergebnissen und der zeitgenössischen Konsensaufzeichnung. Sie ist bewusst schmal: die Umsatz- und EPS-Vergleiche identifizieren die Gewinnspannung, während die Nettogewinn-Linie eine GAAP-Rentabilitätsreferenz gibt. Ein Strich bedeutet, dass kein vergleichbarer Konsens in dieser Zeile verwendet wurde.
|
Finanzmetrik |
Guidance / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q3 FY2026 Umsatz |
9,6949 Mrd. US-Dollar Konsens |
9,947 Mrd. US-Dollar |
+252,1 Mio. US-Dollar; +2,60% gegenüber Konsens |
|
Q3 FY2026 Non-GAAP EPS |
2,23 US-Dollar Konsens |
2,21 US-Dollar |
-0,02 US-Dollar; -0,90% gegenüber Konsens |
|
Q3 FY2026 GAAP-Nettogewinn |
— |
2,002 Mrd. US-Dollar |
-25% im Jahresvergleich |
Berichteter Umsatz am oberen Ende der Guidance klärt den Investitionsfall nicht selbst. Die Umsatzverfehlung gegenüber dem Vorjahr und der niedrigere GAAP-Nettogewinn zeigen, warum Investoren bessere Beweise fordern, dass Automobil-, IoT- und Rechenzentruminitiativen profitabel skalieren können. Qualcomms Q3 10-Q und Release sollten die primäre Quelle für diese Zahlen bleiben, wobei Aggregatordaten nur für den spezifizierten Konsensvergleich verwendet werden.
Qualcomm (QCOM) 2026 Investitionsausblick: 204 US-Dollar Bull Case vs. 145 US-Dollar Bear Case
Der zentrale Test ist, ob die Non-Handy-Ausführung die Ertragskraft des Unternehmens steigern kann, bevor handybezogener Druck und Komponentenkosten die Vorteile erodieren. Die folgenden Zahlen sind Szenarioreferenzen, die um explizite operative Bedingungen aufgebaut sind, keine Preisgarantien oder Ersatz für Analystenziele.
Der Bull Case: Non-Handy-Skalierung drängt QCOM Richtung 204 US-Dollar
Der Bull Case nimmt an, dass Automobil-, IoT- und Rechenzentrums-Produkte schneller skalieren als der Unternehmensschnitt, während sich der Lieferdruck entspannt. Qualcomms 40 Milliarden US-Dollar Geschäftsjahr-2029 Non-Handy-Ziel ist der operative Anker; das 204 US-Dollar Szenario ist eine redaktionelle Bedingung, kein versprochenes Marktergebnis.
Die Bestätigung erfordert expandierenden QCT Automobil- und IoT-Umsatz, sichtbare Rechenzentrumsfortschritte und stabile Margen. Der Fall schwächt sich ab, wenn angrenzendes Wachstum durch niedrigere Rentabilität erkauft wird oder den konsolidierten Umsatz nicht steigert.
Der Base Case: Diversifizierungsfortschritte halten QCOM zwischen 160 und 190 US-Dollar
Der Base Case nimmt an, dass das Unternehmen weiterhin Automobil-, IoT- und PC-Möglichkeiten hinzufügt, aber der Smartphone- und Lieferhintergrund eine scharfe kurzfristige Neubewertung verhindert. Nach dieser Ansicht ist der Abschluss der abgeschlossenen Sitzung am 17. August nahe 162,18 US-Dollar weder Beweis für ein Schnäppchen noch eine definitive Bewertungsuntergrenze. Es ist eine Marktreference, während Investoren auf bessere Sichtbarkeit auf Geschäftsjahr Q4 und den nächsten Gewinnzyklus warten.
Eine 160 bis 190 US-Dollar Spanne ist ein redaktionelles Szenario, kein Street-Ziel. Es nimmt stetige Diversifizierung ohne Verschlechterung der Lizenzökonomie an, während neuere Märkte zu klein bleiben, um Schwäche anderswo auszugleichen.
Der Bear Case: Handy- und Margendruck zieht QCOM Richtung 145 US-Dollar
Der Bear Case nimmt an, dass Handynachfrage, Kundenverschiebungen oder Lieferkosten den Gesamtumsatz unter Druck halten, während die Non-Handy-Expansion länger zur Monetarisierung braucht. UBS' Neutral-Rating vom 30. Juli und 170 US-Dollar Ziel sind kein Bear-Ziel, aber sie zeigen, dass eine benannte Firma begrenztes Aufwärtspotential relativ zum damals vorherrschenden Preis sah. Eine ungünstigere redaktionelle Referenz von 145 US-Dollar würde schwächere Guidance, weitere EPS-Schätzungsreduktionen oder Beweise erfordern, dass Komponentenknappheit die Margen beeinträchtigt.
Wenn das Gewinnwachstum aufgeschoben wird, während Automobil- und Rechenzentrumsplähne langfristige Optionen bleiben, könnten Investoren ein niedrigeres Vielfaches zuweisen. Nachhaltiges Wachstum, Margen und Kundenakzeptanz würden dieses Szenario ungültig machen.
QCOM Aktienkursprognosen für 2026 von Wall Street Analysten
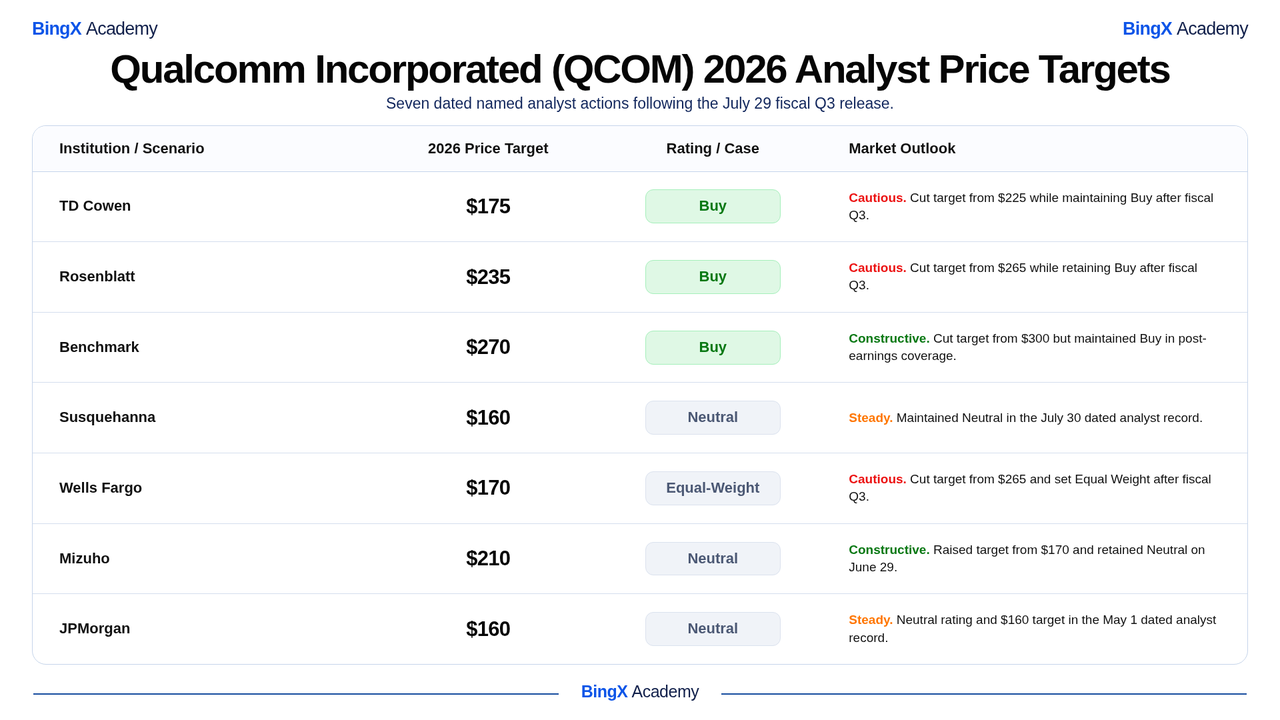
Die sieben Zeilen unten sind nur datierte, benannte Drittanbieter-Analystaktionen. Sie schließen Konsens-, Hoch- und Tiefendpunkte und die Bull/Base/Bear-Szenarien des Artikels aus. Jede Zeile ist eine separate Institution mit einer direkten Beweisaufzeichnung; die narrativen Szenarien bleiben analytische Bedingungen statt Behauptungen über Wall Street Ziele.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
TD Cowen |
175 US-Dollar |
Kaufen |
Vorsichtig. Senkte Ziel von 225 US-Dollar, während Buy nach Geschäftsjahr Q3 beibehalten wurde. |
|
Rosenblatt |
235 US-Dollar |
Kaufen |
Vorsichtig. Senkte Ziel von 265 US-Dollar, während Buy nach Geschäftsjahr Q3 beibehalten wurde. |
|
Benchmark |
270 US-Dollar |
Kaufen |
Konstruktiv. Senkte Ziel von 300 US-Dollar, aber behielt Buy in Post-Earnings-Abdeckung bei. |
|
Susquehanna |
160 US-Dollar |
Neutral |
Stetig. Behielt Neutral in der datierten Analystenaufzeichnung vom 30. Juli bei. |
|
Wells Fargo |
170 US-Dollar |
Equal-Weight |
Vorsichtig. Senkte Ziel von 265 US-Dollar und setzte Equal Weight nach Geschäftsjahr Q3. |
|
Mizuho |
210 US-Dollar |
Neutral |
Konstruktiv. Erhöhte Ziel von 170 US-Dollar und behielt Neutral am 29. Juni bei. |
|
JPMorgan |
160 US-Dollar |
Neutral |
Stetig. Neutral-Rating und 160 US-Dollar Ziel in der datierten Analystenaufzeichnung vom 1. Mai. |
Wie man Qualcomm (QCOM) Aktien auf BingX handelt
Handeln Sie Qualcomms Handy-, Automobil-, IoT- und KI-Infrastrukturausblick mit BingX TradFi und BingX AI Tools. Da QCOM scharf auf Gewinne, Smartphone-Nachfrage, Chip-Lieferentwicklungen und neue KI-Produktankündigungen reagieren kann, sollten Trader sowohl den Katalysator als auch Risikolimits definieren, bevor sie eine Position eingehen.
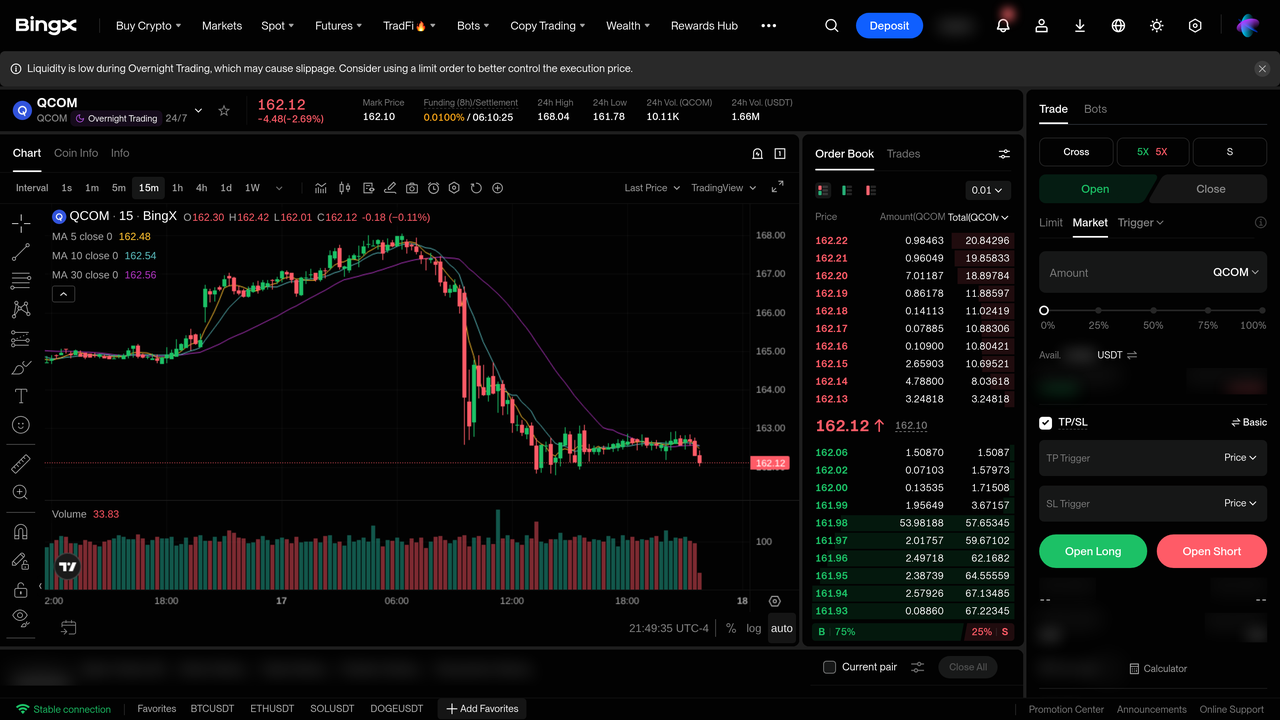
Schritt 1: BingX TradFi aufrufen. Registrieren Sie sich und navigieren zum spezialisierten TradFi Bereich auf dem BingX Exchange Dashboard.
Schritt 2: Qualcomm Incorporated (QCOM) auswählen. Suchen und wählen Sie den QCOM-USDT Perpetual Futures Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen, wenn Sie erwarten, dass Automobil-, IoT-, PC- und Rechenzentrumsprodukte das langsamere Handy-Wachstum ausgleichen, während die Margen widerstandsfähig bleiben. Wählen Sie Short öffnen, wenn Sie schwächere Smartphone-Nachfrage, steigende Speicherkosten, Lieferengpässe oder langsamere Diversifizierung erwarten, die Umsatz und Rentabilität unter Druck setzen.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. QCOM kann sich schnell um Gewinne, Guidance-Änderungen und Halbleitersektor-Nachrichten bewegen, daher sind konservative Hebelwirkung und klare Positionierung wichtig.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Trades. Überwachen Sie Quartalsergebnisse, Handy-Nachfrage, Snapdragon PC-Akzeptanz, Automobil- und IoT-Wachstum, Rechenzentrum-Produktupdates, Lieferkettenbedingungen und wichtige Kundenentwicklungen.
Die 5 wichtigsten Risiken für Qualcomm Incorporated Investoren in 2026
- Handy-Konzentration und Kundenübergänge: Ein bedeutender Anteil von Qualcomms Ökonomie bleibt der Handy-Nachfrage und den Sourcing-Entscheidungen der Gerätehersteller ausgesetzt. Diversifizierung reduziert diese Exposition nur, wenn Non-Handy-Umsatz in großem Maßstab realisiert wird.
- Speicher- und Komponentenverfügbarkeit: Das Management zitierte ein herausforderndes Speicher- und Lieferumfeld im Geschäftsjahr Q3. Knappheit kann Geräteversendungen verschieben, Inputkosten erhöhen oder Kundenbudgets unter Druck setzen, auch wenn die Nachfrage intakt bleibt.
- Automobil-Konvertierungstiming: Design-Wins und eine 65 Milliarden US-Dollar Automobil-Design-Win-Pipeline sind Frühindikatoren, nicht anerkannter Umsatz. Fahrzeugplattform-Verzögerungen oder Programmänderungen können erwarteten Umsatz weiter in die Zukunft verschieben.
- Rechenzentrum-Konkurrenz und Qualifikationsrisiko: Qualcomm betritt einen Markt mit etablierten CPU-, Beschleuniger- und Netzwerk-Lieferanten. Produktfähigkeit muss mit Software-Support, Kundenvalidierung und profitablem Volumen übereinstimmen.
- Lizenzierung, regulatorische und geopolitische Exposition: Patentlizenzierung und globale Halbleiterverkäufe schaffen Exposition gegenüber rechtlichen, regulatorischen, handelspolitischen und regionalen Nachfrageänderungen. Diese Risiken können die Bewertung beeinflussen, auch wenn ein Produkt-Roadmap technisch konkurrenzfähig bleibt.
Abschließende Gedanken: Sollten Sie 2026 in Qualcomm Incorporated investieren?
Qualcomm bietet eine differenzierte Mischung aus Drahtlos-IP, energiesparender Datenverarbeitung, Konnektivität und expandierenden Automobil- und IoT-Produkten. Die Geschäftsjahr Q3-Daten bieten echte Unterstützung für die Diversifizierungsthese: Automobil- und IoT-Umsatz wuchsen zusammen um 28%, während das Management ein großes Non-Handy-Ziel formalisierte. Jedoch verzeichnete dasselbe Quartal auch einen 4%igen Rückgang des Gesamtumsatzes, einen 25%igen Rückgang des GAAP-Nettogewinns und eine bescheidene Non-GAAP EPS-Verfehlung gegenüber dem Konsens.
Die nützliche Checkliste ist operativ: beschleunigender Non-Handy-Umsatz, Automobil-Konvertierung, Rechenzentrum-Validierung und widerstandsfähige Margen für Bulls; schwächere Handy-Nachfrage, verzögerter Design-Win-Umsatz, Kostendruck und EPS-Kürzungen für Bears. Jede Entscheidung sollte Horizont, Risikotoleranz und Liquiditätsbedürfnisse widerspiegeln.
Risikoerinnerung: Der Handel und das Investieren in Aktien wie QCOM beinhaltet ein hohes Risiko für Kapitalverluste. QCOM-Exposition beinhaltet Halbleiterzyklen, Lieferanteneinschränkungen, Kundenkonzentration, derivative Finanzierung und Liquidationsrisiko bei der Verwendung von Perpetual-Kontrakten. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuweisen.
Verwandte Artikel
- Top KI-Halbleiteraktien zum Kaufen in 2026: KI-Chips und Lieferkette Komplettleitfaden
- Nvidia (NVDA) Aktienausblick für 2026: Können Blackwell und Vera Rubin NVDA zurück auf 300 US-Dollar bringen?
- AMD Kursprognose 2026: 525 US-Dollar KI-Souveränität oder 300 US-Dollar Bewertungsfalle?
- Broadcom (AVGO) Aktienausblick für 2026: KI-Infrastruktur-König oder Margenopfer?
- Apple (AAPL) Kursprognose 2026: Können Siri KI und das faltbare iPhone AAPL über 400 US-Dollar drücken?
- TSMC (TSM) Kursprognose 2026: Kann Rekord-KI-Nachfrage TSM-Aktie auf 527 US-Dollar heben?
