
Oracle (ORCL) verkauft Datenbanktechnologie, Cloud-Infrastruktur und Unternehmensanwendungen. Seine ausgereifte Software-Basis liefert nach wie vor wiederkehrende Einnahmen und Kundenbeziehungen, während Oracle Cloud Infrastructure (OCI) für das langfristige Wachstum immer wichtiger wird. Diese Transformation verleiht Oracle direktes Engagement bei KI-Training und Inferenz-Nachfrage, macht die Aktie jedoch auch empfindlich für Rechenzentrumskosten, Projektzeitplanung und Großkundenkonzentration.
Das jüngste Quartal zeigte eine beschleunigende Transformation. Oracle Geschäftsjahr Q1 2027 Umsatz erreichte 19,35 Milliarden Dollar, ein Anstieg von 30% im Jahresvergleich, und der Non-GAAP verwässerte EPS erreichte 1,92 Dollar. OCI-Umsatz sprang um 121% auf 7,4 Milliarden Dollar, obwohl 28,5 Milliarden Dollar vierteljährliche Kapitalausgaben und negative 5,40 Milliarden Dollar freier Cashflow die Finanzierung und Renditen zentral in der Debatte hielten.
Die ORCL-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das KI-Cloud-Konversionsszenario: Ein 664 Milliarden Dollar Auftragsbestand und neue Kapazitäten könnten schnelles Umsatz- und Gewinnwachstum aufrechterhalten.
- Das Kapitalintensitätsszenario: Schulden, Verwässerung und schwacher freier Cashflow könnten die Bewertung begrenzen, auch wenn OCI expandiert.
Dieser Leitfaden schlüsselt die ORCL-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Oracles Gewinnveröffentlichung vom 10. September für das Geschäftsjahr Q1 2027, vierteljährliche Offenlegungen und Marktdaten bis zum 10. September, sowie wie man ORCL-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Oracle-Investoren im September 2026 wissen sollten
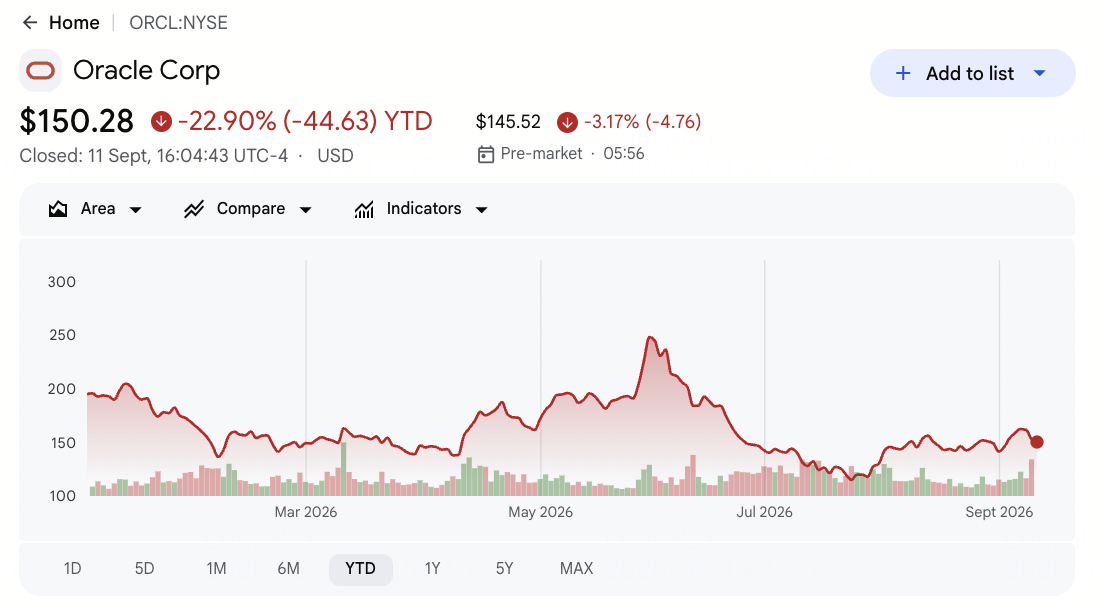
- ORCL schloss am 10. September bei 152,94 Dollar und war YTD um 21,53% gesunken: Die Aktien blieben mehr als 50% unter dem 52-Wochen-Hoch von 331,00 Dollar. Die Lücke spiegelt Bedenken bezüglich Finanzierung, Kundenkonzentration und Umsetzung wider, während Oracle die KI-Infrastruktur ausbaut.
- Vierteljährlicher Umsatz erreichte 19,35 Milliarden Dollar, ein Anstieg von 30% im Jahresvergleich: Der Umsatz übertraf den Konsens um etwa 220 Millionen Dollar, während der bereinigte EPS von 1,92 Dollar die 1,74 Dollar Schätzung übertraf. OCI-Wachstum ist nun groß genug, um die konsolidierten Ergebnisse wesentlich zu beeinflussen.
- OCI-Umsatz stieg um 121% auf 7,4 Milliarden Dollar: Das Ergebnis übertraf die etwa 7,19 Milliarden Dollar Schätzung, da die KI-Training- und Inferenz-Nachfrage zunahm. Oracle muss noch Kapazitäten schnell genug hinzufügen, um Nachfrage in Umsatz umzuwandeln.
- Verbleibende Leistungsverpflichtungen erreichten 664 Milliarden Dollar: Der Auftragsbestand übertraf die etwa 639,9 Milliarden Dollar Erwartung, während Oracle mehr als 30 Milliarden Dollar neue KI-Cloud-Verträge unterzeichnete. Eine stärkere Auftragsbestandskonversion könnte die zukünftige Umsatzsichtbarkeit verbessern.
- Kapitalausgaben erreichten 28,5 Milliarden Dollar, während der freie Cashflow auf negative 5,40 Milliarden Dollar fiel: Der Geldverbrauch war besser als die negative 9,56 Milliarden Dollar Schätzung, unterstützt durch Kundenvorauszahlungen. Trotzdem halten Ausgaben über dem vierteljährlichen Umsatz die Finanzierungs- und Kapitalrendite-Bedenken im Fokus.
Was ist Oracle (ORCL)?
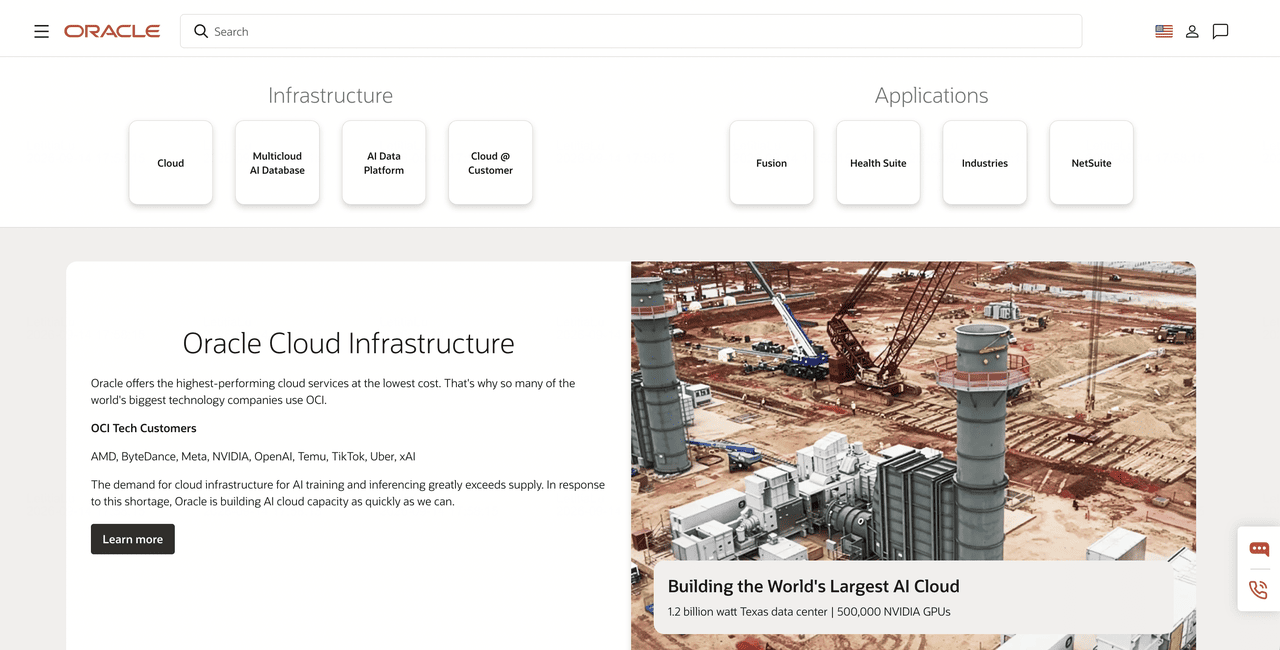
Oracle ist ein Unternehmenstechnologieunternehmen, das um Datenbanken, Cloud-Services und Geschäftsanwendungen aufgebaut ist. OCI liefert Computing, Speicher, Netzwerke und beschleunigte KI-Infrastruktur, während Oracle AI Database und Exadata hochwertige Unternehmensdaten verwalten. Fusion bietet Cloud-Software für Finanzen, Personalwesen, Lieferketten und Kundenoperationen, wobei NetSuite kleinere und mittelständische Organisationen bedient. Umsätze kommen aus Abonnements, Cloud-Verbrauch, Software-Lizenzen, Support und hardware-verknüpften Services in privaten, öffentlichen und Multi-Cloud-Umgebungen.
Oracles langfristige Strategie verbindet KI-Infrastruktur mit den Daten und Arbeitsabläufen, die bereits von großen Organisationen genutzt werden. OpenAI, Meta, NVIDIA, xAI, ByteDance, TikTok und Uber gehören zu den Technologiekunden, die auf Oracles Website genannt werden, und Oracle erweitert KI-Kapazitäten, um Nachfrage zu bewältigen, die noch das Angebot übersteigt. Sein Multi-Cloud-Datenbank-Footprint erstreckt sich auch über AWS, Microsoft Azure und Google Cloud, wodurch Kunden Oracle-Datenbanken neben anderen Cloud-Plattformen betreiben können. Fusion, Oracle Health und Branchenanwendungen erweitern diese Strategie von der Infrastruktur zu wiederkehrenden Geschäftsworkflows.
Weiterlesen: Top KI-Rechenzentrum-Aktien zu kaufen in 2026: Cloud, Server und KI-Compute-Infrastruktur
Oracle (ORCL) Q1 GJ2027 Gewinnüberblick: Umsatz, OCI-Wachstum und Cash-Burn-Verbesserung
Oracle lieferte 19,35 Milliarden Dollar Umsatz gegenüber 19,13 Milliarden Dollar erwartet, bereinigten EPS von 1,92 Dollar gegenüber 1,74 Dollar erwartet und OCI-Umsatz von 7,4 Milliarden Dollar, ein Anstieg von 121%. GAAP-Nettogewinn stieg um 60% auf 4,70 Milliarden Dollar, verbleibende Leistungsverpflichtungen erreichten 664 Milliarden Dollar und der freie Cashflow war negativ 5,40 Milliarden Dollar nach 28,5 Milliarden Dollar Kapitalausgaben. Das Quartal stärkte das Nachfrageszenario, obwohl die Cash-Konversion der zentrale Kompromiss bleibt.
Weiterlesen: Oracle (ORCL) Q1 GJ2027 Gewinnüberblick: 5,4 Milliarden Dollar negativer freier Cashflow löst 1,74% Preisverfall aus
|
Finanzkenngröße |
Leitfaden / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q1 GJ2027 Umsatz |
19,13 Mrd. Dollar Konsens |
19,35 Mrd. Dollar |
Übertroffen. Etwa 220 Mio. Dollar über Konsens; +30% YoY. |
|
Q1 Non-GAAP verwässerter EPS |
1,74 Dollar Konsens |
1,92 Dollar |
Übertroffen. 0,18 Dollar über Konsens; +31% YoY. |
|
Q1 GAAP-Nettogewinn |
4,10 Mrd. Dollar Konsens |
4,70 Mrd. Dollar |
Übertroffen. +60% YoY, da Umsatzwachstum die Gewinne steigerte. |
|
Q1 GAAP verwässerter EPS |
— |
1,56 Dollar |
Verbessert. +54% im Jahresvergleich. |
|
Cloud-Umsatz |
— |
11,6 Mrd. Dollar; +62% YoY |
Beschleunigt. Cloud repräsentierte etwa 60% des Gesamtumsatzes. |
|
OCI-Umsatz |
7,19 Mrd. Dollar Konsens |
7,4 Mrd. Dollar; +121% YoY |
Übertroffen. KI-Training und Inferenz-Nachfrage mehr als verdoppelte IaaS-Umsatz. |
|
Verbleibende Leistungsverpflichtungen |
639,9 Mrd. Dollar Konsens |
664 Mrd. Dollar |
Übertroffen. Mehr als 30 Mrd. Dollar neue KI-Cloud-Verträge erweiterte Sichtbarkeit. |
|
Q1 Kapitalausgaben |
— |
28,5 Mrd. Dollar |
Erhöht. Ausgaben übertrafen vierteljährlichen Umsatz und belasteten Cashflow. |
|
Q1 freier Cashflow |
-9,56 Mrd. Dollar Konsens |
-5,40 Mrd. Dollar |
Besser. Kundenvorauszahlungen reduzierten den erwarteten Cash-Verbrauch. |
|
Q2 Umsatzwachstumsausblick |
— |
30%-34% konstante Währung |
Stark. Cloud-Umsatz wird voraussichtlich um 64%-70% wachsen. |
|
GJ2027 Umsatzausblick |
Vorher: etwa 90 Mrd. Dollar |
Mindestens 90 Mrd. Dollar |
Bestätigt. Kapazitätslieferung bleibt der Schlüssel-Konversionstest. |
|
GJ2027 Non-GAAP EPS |
Vorher: 8,05 Dollar |
8,10 Dollar |
Erhöht. Höhere Cloud-Umsätze wogen Finanzierungs- und Mix-Druck auf. |
- Umsatz von 19,35 Milliarden Dollar übertraf den Konsens um etwa 220 Millionen Dollar: Die Verkäufe stiegen um 30% im Jahresvergleich, da Cloud etwa 60% des Umsatzes erreichte. Der Mix-Shift zeigt, dass KI-Nachfrage in gemeldete Verkäufe umgewandelt wird, obwohl die Übertreffung relativ zu Oracles Auftragsbestand bescheiden blieb.
- Bereinigter EPS von 1,92 Dollar übertraf die 1,74 Dollar Schätzung um 0,18 Dollar: Bereinigte Gewinne stiegen um 31%, während der GAAP-Nettogewinn um 60% auf 4,70 Milliarden Dollar zunahm. Gewinnwachstum neben Cloud-Expansion hilft, Bedenken zu lindern, dass Infrastrukturausgaben sofort die Betriebshebelwirkung schwächen werden.
- OCI-Umsatz von 7,4 Milliarden Dollar wuchs um 121% und übertraf den Konsens: Das Ergebnis übertraf die 7,19 Milliarden Dollar Schätzung, da mehr Rechenzentrumskapazität KI-Workloads unterstützte. Diese Wachstumsrate aufrechtzuerhalten, erfordert, dass Oracle Strom und Rechenkapazität ohne größere Verzögerungen oder Kostenüberschreitungen online bringt.
- RPO von 664 Milliarden Dollar übertraf die Erwartungen um etwa 24 Milliarden Dollar: Mehr als 30 Milliarden Dollar neue KI-Cloud-Verträge erweiterten den Auftragsbestand. Bessere Vertragsökonomie könnte die Finanzierungslast reduzieren, da mehr von dieser Nachfrage in Umsatz umgewandelt wird.
- Freier Cashflow war negativ 5,40 Milliarden Dollar nach 28,5 Milliarden Dollar Kapitalausgaben: Das Defizit war 4,16 Milliarden Dollar besser als der Konsens, unterstützt durch 11,36 Milliarden Dollar Kundenvorauszahlungen. Der Finanzierungsdruck hat nachgelassen, obwohl der operative Cashflow noch mit dem Infrastrukturaufbau Schritt halten muss.
Oracle Aktienpreisprognose 2026: 260 Dollar Bull Case vs. 110 Dollar Bear Case
Oracles Investitionsausblick hängt davon ab, wie schnell sein 664 Milliarden Dollar Auftragsbestand zu Umsatz wird und ob die Vertragsökonomie Renditen nach einem ungewöhnlich kapitalintensiven Aufbau unterstützen kann. Die unten stehenden Szenarien sind redaktionelle Spannen, nicht Wall Street-Ziele oder garantierte Ergebnisse.
Das Bull Case: Starkes Cloud-Wachstum treibt ORCL in Richtung 260 Dollar
Das Bull Case geht davon aus, dass OCI nach einem Umsatzanstieg von 121% auf 7,4 Milliarden Dollar Oracles Hauptwachstumsmotor bleibt. Neue Kapazitäten wandeln den 664 Milliarden Dollar Auftragsbestand planmäßig um, Kunden zahlen weiterhin für Bereitstellungen im Voraus und neuere KI-Verträge benötigen weniger Kapital als frühere Vereinbarungen.
Eine Bewegung in Richtung 260 Dollar würde ein Q2-Umsatzwachstum von 30% bis 34%, Cloud-Wachstum nahe der geleiteten Spanne von 64% bis 70% und sichtbare Verbesserung vom negativen 5,40 Milliarden Dollar freien Cashflow erfordern. Anhaltende EPS-Upgrades über das neue 8,10 Dollar GJ2027-Ziel hinaus würden das Szenario stärken.
Das Base Case: Stetiges Cloud-Wachstum hält ORCL zwischen 185 und 225 Dollar
Das Base Case geht davon aus, dass OCI stark bleibt, während sich das Wachstum von 121% normalisiert, während Datenbank- und Anwendungsabonnements wiederkehrende Umsätze bewahren. Die Auftragsbestandskonversion unterstützt mindestens 90 Milliarden Dollar GJ2027-Umsatz, obwohl hohe Ausgaben den freien Cashflow und die Bewertung unter früheren Höchstständen halten.
Unter diesem Szenario könnte ORCL hauptsächlich zwischen 185 und 225 Dollar handeln. Kapazitätserweiterungen, stabile Projektzeitpläne und besser als erwartete Cash-Verbrennung würden die Spanne unterstützen. Höhere Kapitalbedürfnisse ohne entsprechendes Umsatzwachstum würden das Aufwärtspotential begrenzen.
Das Bear Case: Rechenzentrum-Verzögerungen ziehen ORCL in Richtung 110 Dollar
Das Bear Case geht davon aus, dass Rechenzentrum-Projekte sich verschieben oder Großkunden Workloads aufschieben. Oracle würde dann Finanzierungs-, Leasing- und Baukosten tragen, bevor genügend Cloud-Umsatz ankommt, was den freien Cashflow negativ hält und das Vertrauen in den 664 Milliarden Dollar Auftragsbestand schwächt.
Eine Bewegung in Richtung 110 Dollar würde wahrscheinlicher werden, wenn das OCI-Wachstum deutlich unter die Leitlinien fällt, der Jahresumsatz 90 Milliarden Dollar verfehlt oder die Kapitalausgaben über die aktuellen Pläne hinaus steigen. Höhere Zinskosten oder Aktienemissionen würden zusätzlichen Druck auf Gewinne und Bewertung ausüben.
Oracle Aktienpreisprognosen für 2026 von Wall Street Analysten
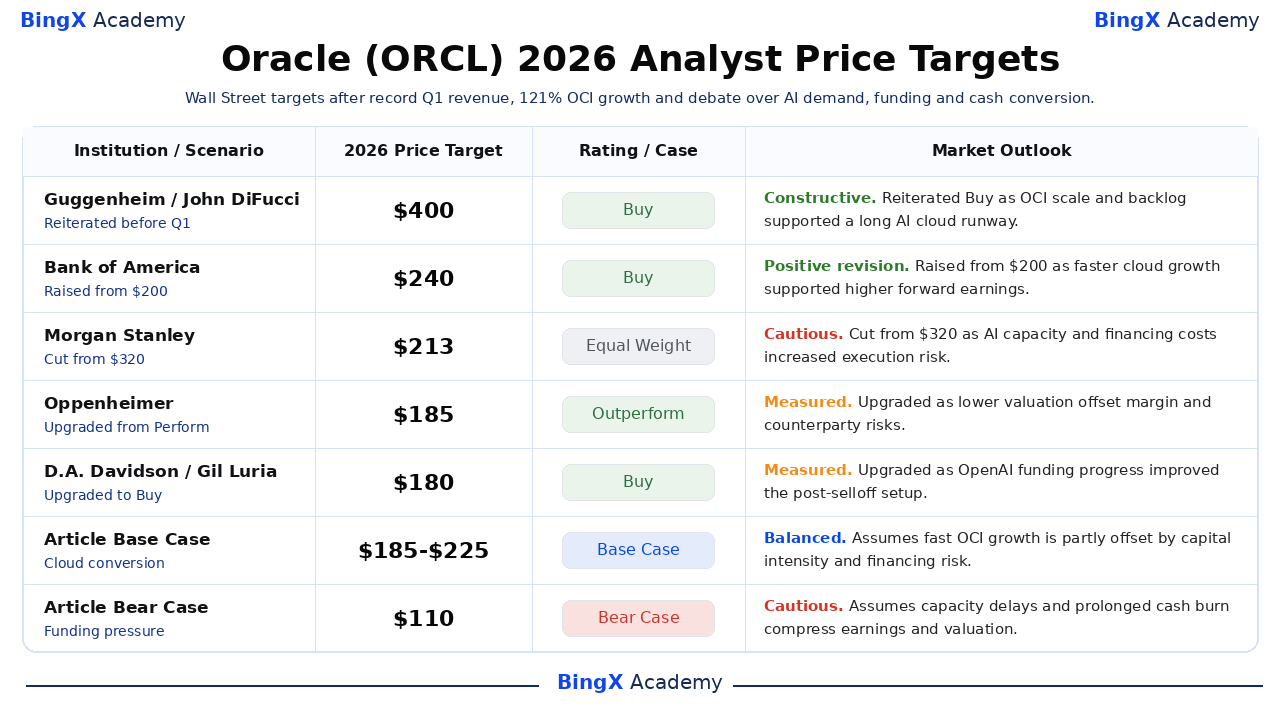
Wall Street-Ziele spannen sich von 180 bis 400 Dollar über die fünf zitierten Aktionen, was Meinungsverschiedenheiten darüber widerspiegelt, ob OCI-Wachstum und ein 664 Milliarden Dollar Auftragsbestand die Kapitalintensität überwiegen können. Die Ziele stammen aus der Zeit vor oder unmittelbar vor den Q1-Ergebnissen, daher sind sie Referenzpunkte und nicht synchronisierte Post-Earnings-Prognosen oder Preisversprechen.
|
Institution / Szenario |
2026 Kursziel |
Bewertung / Fall |
Marktausblick |
|
Guggenheim / John DiFucci |
400 Dollar |
Kaufen |
Konstruktiv. 8. September: bestätigt, da OCI-Skalierung und Auftragsbestand eine lange KI-Cloud-Strecke unterstützten. |
|
Bank of America / Brad Sills |
240 Dollar |
Kaufen |
Positive Revision. 9. Juni: von 200 Dollar erhöht, da schnelleres Cloud-Wachstum höhere Forward-Gewinne unterstützte. |
|
Morgan Stanley / Keith Weiss |
213 Dollar |
Equal Weight |
Vorsichtig. 23. Januar: von 320 Dollar gesenkt, da KI-Kapazität und Finanzierungskosten das Umsetzungsrisiko erhöhten. |
|
Oppenheimer / Brian Schwartz |
185 Dollar |
Outperform |
Gemessen. 25. Februar: von Perform hochgestuft, da niedrigere Bewertung Margin- und Gegenparteirisiken ausglich. |
|
D.A. Davidson / Gil Luria |
180 Dollar |
Kaufen |
Gemessen. 9. Februar: auf Kaufen hochgestuft, da OpenAI-Finanzierungsfortschritt das Post-Selloff-Setup verbesserte. |
|
Artikel Base Case |
185-225 Dollar |
Base Case |
Ausgewogen. Geht davon aus, dass schnelles OCI-Wachstum teilweise durch Kapitalintensität und Finanzierungsrisiko ausgeglichen wird. |
|
Artikel Bear Case |
110 Dollar |
Bear Case |
Vorsichtig. Geht davon aus, dass Kapazitätsverzögerungen und anhaltende Cash-Verbrennung Gewinne und Bewertung komprimieren. |
Wie man Oracle (ORCL) Aktien auf BingX handelt
Handeln Sie Oracles KI-Cloud-Nachfrage, Kapazitätslieferung und Cashflow-Ausblick mit BingX TradFi und BingX AI Tools. Da ORCL scharf auf Cloud-Buchungen, Kapitalausgabenpläne und Großkunden-Offenlegungen reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikolimits definieren, bevor sie eine Position eingehen.
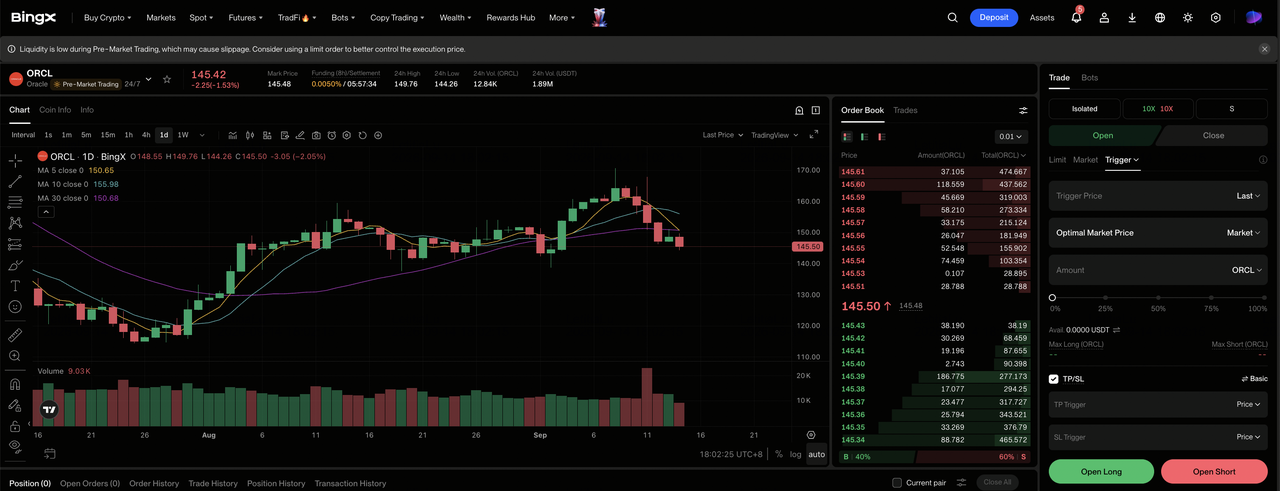
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX Exchange Dashboard.
Schritt 2: Oracle (ORCL) auswählen. Suchen und wählen Sie den ORCL-USDT Perpetual Futures Kontrakt.
Schritt 3: Richtung wählen. Wählen Sie Long öffnen, wenn OCI-Wachstum und Auftragsbestandskonversion Gewinne und Cashflow verbessern. Wählen Sie Short öffnen, wenn Kapazitätsverzögerungen oder Finanzierungskosten die Renditen schwächen.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 21,53% YTD-Rückgang zeigt, warum konservative Hebelwirkung und klare Positionsgröße wichtig sind.
Schritt 5: Strenge Risikoprotokoll ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Trades. ORCL kann schnell auf Cloud-Leitlinien, Auftragsbestand-Updates, Kapitalausgabenpläne und Kundenkonzentration reagieren.
Top 5 Risiken für Oracle-Investoren im Jahr 2026
Oracles Aufwärtspotential hängt von Kapazitätserweiterung, Kundennachfrage, Finanzierung und Cloud-Ökonomie ab. Diese Risiken können Umsatzkonversion, freien Cashflow und Bewertung beeinflussen.
- Hohe Kapitalausgaben erhöhen die Renditehürde: Oracle gab 28,5 Milliarden Dollar im Quartal gegen 19,35 Milliarden Dollar Umsatz aus, was zu negativen 5,40 Milliarden Dollar freiem Cashflow beitrug. Langsame Auslastung oder schwächere Preisgestaltung könnte Finanzierungs- und Abschreibungskosten vor Gewinne stellen.
- Ein 664 Milliarden Dollar Auftragsbestand erhöht das Umsetzungsrisiko: Große KI-Verträge bieten Sichtbarkeit, erhöhen aber auch die Abhängigkeit von Großkunden und Projektzeitplanung. Verzögerte Bereitstellungen könnten Umsatz, Auslastung und Geldeingang über mehrere Quartale beeinträchtigen.
- OCI-Wachstum hängt davon ab, dass Rechenzentren pünktlich ankommen: OCI-Umsatz wuchs um 121% auf 7,4 Milliarden Dollar, aber die Expansion erfordert Strom, Land, Netzwerkausrüstung und Beschleuniger. Bauverzögerungen oder Versorgungsengpässe könnten die Auftragsbestandskonversion verlangsamen.
- Cloud-Wachstum könnte Software-Margen unter Druck setzen: OCI wächst viel schneller als Oracles traditionelle Software-Geschäfte. Wenn niedriger-margige Infrastruktur einen größeren Anteil am Umsatz wird, können Verkäufe schnell steigen, während Margen und Cash-Konversion langsamer verbessern.
- Mehr Finanzierung könnte das Pro-Aktien-Aufwärtspotential reduzieren: Oracles Aufbau könnte zusätzliche Schulden, Leasing oder Eigenkapital erfordern. Höhere Zinsaufwendungen oder Aktienemission könnten das EPS-Wachstum begrenzen, auch wenn der Cloud-Umsatz stark bleibt.
Abschließende Gedanken: Sollten Sie 2026 in Oracle investieren?
Oracles Q1-Ergebnisse stärkten das operative Szenario. Umsatz wuchs um 30%, OCI-Umsatz stieg um 121%, bereinigter EPS übertraf den Konsens um 0,18 Dollar und RPO erreichte 664 Milliarden Dollar. Die Schlüsselfrage ist nicht mehr, ob KI-Cloud-Nachfrage existiert. Es ist, ob Oracle Kapazität liefern und diese vertraglich vereinbarte Nachfrage schneller in profitablen Umsatz umwandeln kann, als Investitionen, Zinsen und Verwässerung die Gewinne verbrauchen.
Das 185-225 Dollar Base Case bietet den ausgewogensten Rahmen, weil es sowohl schnelle Cloud-Konversion als auch negative 5,40 Milliarden Dollar freien Cashflow anerkennt. Ein konservativer Investor sollte OCI-Wachstum, vierteljährliche Kapitalausgaben, Kundenvorauszahlungen, RPO-Ergänzungen und Fortschritte hin zu mindestens 90 Milliarden Dollar GJ2027-Umsatz überwachen. Verbesserungen in diesen Bereichen würden Aufwärtspotential unterstützen, während Projektverzögerungen oder erneuerte Cash-Verbrennung das Bear Case stärken würden.
Risikoerinnerung: Diese Szenarien sind bedingte Forschungsschätzungen, keine Anlageberatung oder garantierte Renditen. Aktien und gehebelte Kontrakte können an Wert verlieren, und gehebelte Positionen können liquidiert werden.
Verwandte Lektüre
- Top KI-Rechenzentrum-Aktien zu kaufen in 2026: Cloud, Server und KI-Compute-Infrastruktur
- Top KI-Compute und GPU-Aktien zu kaufen in 2026: Der Wandel zu Inferenz und kundenspezifischem Silizium
- Top KI-Halbleiter-Aktien zu kaufen in 2026: KI-Chips und Lieferkette Komplettleitfaden
- Top 10 KI-Infrastruktur-Aktien zu kaufen in 2026: Chip-Herstellung und Design-Leader
- Top KI-Hyperscaler-Aktien zu beobachten in 2026: Das 700 Milliarden Dollar Cloud-Infrastruktur-Rennen
- Top KI-Cloud-Infrastruktur-Aktien zu kaufen in 2026 inmitten von Hyperscaler-Kapitalausgaben und dem Neocloud-Boom
