
Okta (OKTA) bietet Cloud-Identitäts- und Zugriffsverwaltungssoftware für Mitarbeiter, Kunden, Maschinen und KI-Agenten. Seine Workforce Identity- und Customer Identity-Plattformen verwalten Authentifizierung, Autorisierung, Governance und privilegierten Zugriff über Unternehmensanwendungen hinweg. Diese unabhängige Position verschafft Okta Exposure gegenüber steigenden Sicherheitsausgaben, obwohl die Aktie weiterhin empfindlich auf Konkurrenz, Enterprise-Vertragstiming und die Bewertung reagiert, die Investoren der zukünftigen KI-Agenten-Nachfrage zuweisen.
Das jüngste Quartal stärkte das operative Argument. Okta Geschäftsjahr Q2 2027 Umsatz erreichte 805 Millionen US-Dollar, ein Anstieg von 11% im Jahresvergleich, die aktuellen verbleibenden Leistungsverpflichtungen stiegen um 14% auf 2,585 Milliarden US-Dollar und der freie Cashflow stieg um 40% auf 227 Millionen US-Dollar. Die Investitionsfrage ist, ob neuere Governance-, privilegierter Zugriff- und KI-Agenten-Produkte das vertraglich vereinbarte Wachstum über dem gemeldeten Umsatz halten können, da das Kerngeschäft größer wird.
Die OKTA-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Sichtweisen:
- Der Identitätsplattform- und KI-Agenten-Fall: schnelleres cRPO-Wachstum, breitere Adoption neuer Sicherheitsprodukte und operative Hebelwirkung könnten zweistellige Expansion verlängern, da Unternehmen menschliche und KI-Identitäten sichern.
- Der Konkurrenz- und Wachstumsnormalisierungs-Fall: Plattformrivalen könnten Buchungen verlangsamen, bevor KI-Agenten-Umsatz wesentlich wird, was Wachstumserwartungen und das Software-Multiple reduziert, das Okta zugewiesen wird.
Dieser Leitfaden schlüsselt die OKTA-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Oktas Gewinnveröffentlichung vom 26. August für das Geschäftsjahr Q2 2027, Quartalseinreichung und Marktdaten bis zum 18. September, plus wie man OKTA-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Okta-Investoren im September 2026 wissen sollten
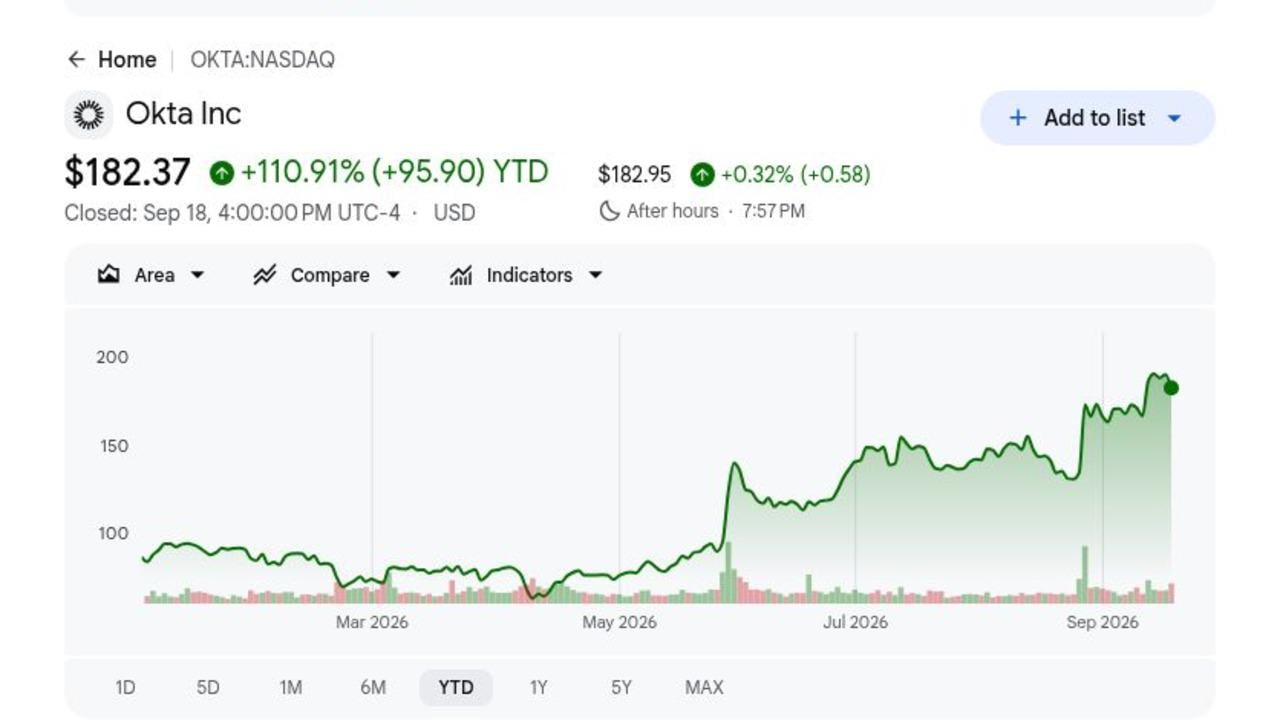
- OKTA schloss am 18. September bei 182,37 $ und war 2026 um 110,91% gestiegen: Die Rallye spiegelt stärkere Ausführung und steigende Nachfrage nach Identitätskontrollen rund um KI-Agenten wider. Mit Aktien nahe dem Analysten-Konsens von 183,71 $ erfordert weiteres Aufwärtspotenzial wahrscheinlich höhere Gewinnschätzungen anstatt einfacher Erholung.
- Geschäftsjahr Q2-Umsatz erreichte 805 Millionen $, ein Anstieg um 11%: Der Umsatz übertraf den Mittelwert von Oktas Prognose von 790-794 Millionen $ um 13 Millionen $. Abonnement-Umsatz stieg um 12% auf 793 Millionen $ und stellte 98,5% des Gesamtumsatzes dar.
- Aktuelle RPO stieg um 14% auf 2,585 Milliarden $: Gesamt-RPO erhöhte sich um 17% auf 4,858 Milliarden $, beide schneller als das 11%ige Umsatzwachstum des Quartals. Die Spanne deutet auf stärkere vertraglich vereinbarte Nachfrage hin, obwohl dieser Rückstand noch in nachhaltiges Umsatzwachstum umgewandelt werden muss.
- Freier Cashflow stieg um 40% auf 227 Millionen $: Die freie Cashflow-Marge erweiterte sich um sechs Punkte auf 28%, während sich die GAAP-Betriebsmarge von 6% auf 13% verbesserte. Bessere Cash-Konversion gibt Okta mehr Raum, Produktentwicklung und Rückkäufe zu finanzieren.
- Geschäftsjahr 2027-Umsatzprognose stieg auf 3,216-3,226 Milliarden $: Der Mittelwert erhöhte sich um 21 Millionen $ gegenüber der vorherigen Spanne trotz etwa eines Punktes Wachstumsgegenwind durch die Verlagerung von mehr professionellen Dienstleistungen zu Partnern. Ganzjährige freie Cashflow-Prognose von 910-930 Millionen $ impliziert eine Marge von 28% bis 29%.
Was ist Okta (OKTA)?
Okta ist ein unabhängiges Identitätssicherheitsunternehmen, dessen Cloud-Plattform Benutzer und Maschinen mit Anwendungen unter zentral verwalteten Richtlinien verbindet. Workforce Identity Cloud umfasst Single Sign-On, adaptive Multifaktor-Authentifizierung, Lifecycle-Management, Identitäts-Governance und privilegierten Zugriff. Customer Identity Cloud, basierend auf Auth0, lässt Entwickler Authentifizierung und Autorisierung zu digitalen Produkten hinzufügen. Abonnement-Verträge generieren fast den gesamten Umsatz, und das neutrale Design der Plattform lässt Kunden Anwendungen über mehrere Cloud- und Software-Anbieter hinweg verbinden.
Die langfristige Strategie bewegt sich über das Login hinaus hin zu Governance und Bedrohungsschutz für jede Identität, einschließlich nicht-menschlicher Konten und autonomer Agenten. Okta baut Entdeckungs-, Autorisierungs- und Lifecycle-Kontrollen für KI-Agenten auf, während es Identity Governance und Privileged Access bei bestehenden Kunden ausbaut. Benannte Kundenbeispiele umfassen McLaren Racing, Wyndham, Hitachi, Booking.com, Mars und FedEx, was der Plattform Exposure über Verbraucher-, Industrie- und regulierte Umgebungen hinweg gibt. Diese Breite unterstützt Cross-Selling, obwohl sie Okta auch gegen gebündelte Identitätsangebote größerer Software-Plattformen positioniert.
Weiterlesen: CrowdStrike (CRWD) Preisprognose 2026: Können KI-Sicherheit und Falcon Flex CRWD in Richtung 280$ drücken?
Okta (OKTA) Q2 GJ2027 Gewinnüberblick: Umsatz, cRPO und Cashflow beschleunigen
Okta lieferte 805 Millionen $ Umsatz gegenüber einem Prognose-Mittelwert von 792 Millionen $, 1,05 $ nicht-GAAP verwässertes EPS gegenüber einem Ausblick von 0,95-0,97 $ und 2,585 Milliarden $ cRPO, ein Anstieg um 14%. GAAP-Betriebsergebnis erreichte 107 Millionen $ und freier Cashflow erreichte 227 Millionen $. Das Management erhöhte die jährliche Umsatzprognose auf 3,216-3,226 Milliarden $, obwohl die Wachstumsspanne von 10% bis 11% zeigt, dass stärkere Buchungen noch eine dauerhafte Wiederbeschleunigung produzieren müssen.
|
Finanzielle Kennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 GJ2027 Umsatz |
790-794 Mio.$ Prognose |
805 Mio.$ |
Übertroffen. 13 Mio.$ über Mittelwert; +11% im Jahresvergleich. |
|
Abonnement-Umsatz |
711 Mio.$ vor einem Jahr |
793 Mio.$ |
Erweitert. +12% im Jahresvergleich. |
|
Nicht-GAAP verwässertes EPS |
0,95-0,97$ Prognose |
1,05$ |
Übertroffen. Acht Cent über dem oberen Ende. |
|
RPO |
— |
4,858 Mrd.$; +17% |
Beschleunigt. Rückstand wuchs über Umsatz hinaus. |
|
Aktuelle RPO |
— |
2,585 Mrd.$; +14% |
Positiv. Kurzfristige vertraglich vereinbarte Nachfrage verstärkt. |
|
GAAP-Betriebsergebnis |
41 Mio.$; 6% Marge vor einem Jahr |
107 Mio.$; 13% Marge |
Verbessert. Marge erweiterte sich um sieben Punkte. |
|
Freier Cashflow |
162 Mio.$; 22% Marge vor einem Jahr |
227 Mio.$; 28% Marge |
Erweitert. Cashflow stieg um 40%. |
|
GJ2027 Umsatzausblick |
Vorherig 3,19-3,21 Mrd.$ |
3,216-3,226 Mrd.$ |
Erhöht. Mittelwert um 21 Mio.$ gestiegen. |
- Umsatz übertraf den Prognose-Mittelwert um 13 Millionen $: Verkäufe stiegen um 11%, unterstützt durch 12% Abonnement-Wachstum, da mehr Dienstleistungsarbeit zu Partnern verlagert wurde. Abonnement-Umsatz erreichte 793 Millionen $ und stellte 98,5% des Gesamtumsatzes dar, was Oktas wiederkehrende Umsatzbasis erhält.
- Nicht-GAAP EPS erreichte 1,05 $, ein Anstieg um 15%: Das Ergebnis übertraf das vorherige obere Ende um 0,08 $, während GAAP verwässertes EPS von 0,37 $ auf 0,65 $ stieg. GAAP-Nettoeinkommen erhöhte sich auch auf 116 Millionen $ von 67 Millionen $, was stärkere operative Hebelwirkung zeigt.
- RPO erreichte 4,858 Milliarden $, ein Anstieg um 17%: cRPO wuchs um 14%, ebenfalls schneller als der gemeldete Umsatz. Der aktuelle Saldo von 2,585 Milliarden $ verbessert die kurzfristige Sichtbarkeit, wenn Kunden planmäßig einsetzen und erneuern.
- Freie Cashflow-Marge erweiterte sich auf 28%: Die Verbesserung um sechs Punkte kam neben 234 Millionen $ operativem Cashflow und 2,299 Milliarden $ an Bargeld und kurzfristigen Investitionen. Stärkere Cash-Generierung gibt Okta mehr Raum zu investieren und Aktien zurückzukaufen.
- Jährliche Umsatzprognose stieg auf einen Mittelwert von 3,221 Milliarden $: Das Management absorbierte etwa einen Punkt Dienstleistungsgegenwind und erhöhte trotzdem die Spanne. Q3-Prognose von 813-817 Millionen $ impliziert etwa 10% Wachstum, während die ganzjährige freie Cashflow-Prognose von 910-930 Millionen $ eine Marge von 28% bis 29% impliziert.
Weiterlesen: Palo Alto Networks (PANW) Preisprognose 2026: Kann Plattformisierung PANW in Richtung 450$ drücken?
Okta (OKTA) 2026 Investitionsausblick: 225$ Bull Case vs. 130$ Bear Case
Oktas Ausblick für 2026 hängt davon ab, ob KI-Agenten-Sicherheit eine neue Wachstumsschicht hinzufügen kann, während die Kernnachfrage nach Identität und freien Cashflow-Margen stark bleiben. Das Aufwärtspotenzial kommt von schnellerem cRPO- und Cross-Sell-Wachstum, während Konkurrenz und die höhere Bewertung der Aktie die Hauptrisiken bleiben.
Der Bull Case: Starke KI-Sicherheitsnachfrage drückt OKTA in Richtung 225$
Der Bull Case nimmt an, dass KI-Agenten-Entdeckung, -Governance und -Autorisierung Oktas Markt erweitern, während Workforce- und Customer-Identity-Buchungen gesund bleiben. cRPO bleibt nahe oder über 14%, und die jährliche freie Cashflow-Marge bleibt um die geführte Spanne von 28% bis 29%.
Eine Bewegung in Richtung 225$ würde wiederholte Umsatz- und cRPO-Überschreitungen, stärkeres Cross-Selling von Governance und privilegiertem Zugriff und Beweise erfordern, dass KI-Agenten-Produkte echte Verträge anstatt nur Pilotprojekte produzieren. Analystenzielsetzungen nahe 219$ würden zusätzliche Unterstützung bieten.
Der Base Case: Stetiges Identitätswachstum hält OKTA zwischen 175$ und 200$
Der Base Case nimmt an, dass der Umsatz um etwa 10% bis 11% wächst und cRPO im niedrigen bis mittleren Teenager-Bereich bleibt. Die Cash-Generierung bleibt stark, obwohl Konkurrenz und die höhere Bewertung eine weitere größere Neubewertung begrenzen.
Unter diesem Szenario könnte OKTA hauptsächlich zwischen 175$ und 200$ handeln. Stabile Erneuerungen, jährliches EPS nahe dem Ausblick von 3,90$ bis 3,94$ und freier Cashflow über 900 Millionen $ würden die Spanne unterstützen. cRPO, das sich dem gemeldeten Umsatzwachstum nähert, würde das obere Ende schwächen.
Der Bear Case: Langsameres Wachstum und Konkurrenz ziehen OKTA in Richtung 130$
Der Bear Case nimmt an, dass größere Plattformen mehr gebündelte Identitätsausgaben erfassen, während KI-Agenten-Sicherheit länger dauert zu monetarisieren. Langsamere Buchungen drücken cRPO in Richtung einstelliges Wachstum und schwächen das Vertrauen in eine nachhaltige Umsatzbeschleunigung.
Eine Bewegung in Richtung 130$ würde wahrscheinlicher, wenn die Prognose fällt, Margen schwächer werden oder ein weiterer wesentlicher Sicherheitsvorfall Verkaufszyklen verlangsamt. Selbst positiver Cashflow kann Multiple-Kompression nach dem 110,91%igen YTD-Anstieg der Aktie nicht verhindern.
OKTA-Aktienpreisprognosen für 2026 von Wall Street-Analysten
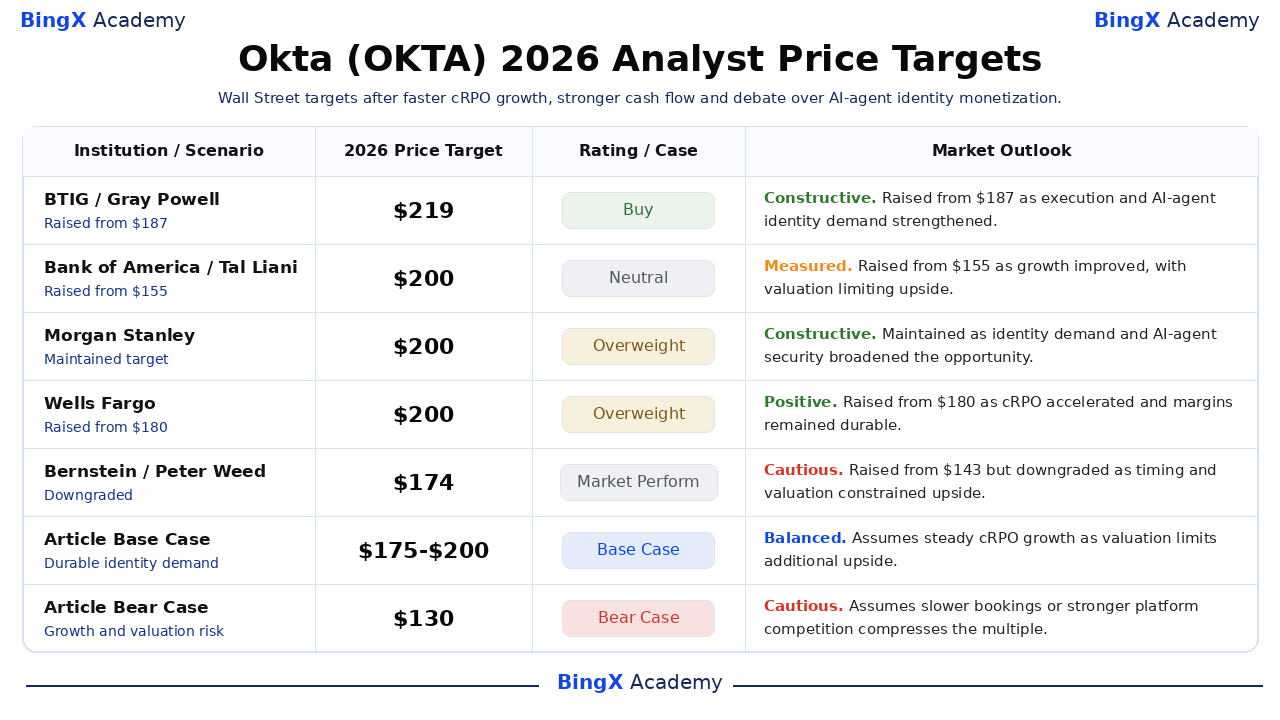
Analystenzielsetzungen bleiben nach Oktas Q2-Überschreitung geteilt. Die ausgewählten Aktionen reichen von 174$ bis 219$, wobei bullische Firmen cRPO, Margen und KI-Agenten-Nachfrage betonen und Bernstein Timing- und Bewertungsrisiken hervorhebt. Artikelszenarien sind separat aufgeführt und stellen nicht den Analystenkonsens dar.
|
Institution / Analyst |
2026 Kursziel |
Rating |
Marktausblick |
|
BTIG / Gray Powell |
219$ |
Kaufen |
Konstruktiv. 17. September: von 187$ erhöht, da Ausführung und KI-Agenten-Identitätsnachfrage sich verstärkten. |
|
Bank of America / Tal Liani |
200$ |
Neutral |
Abgemessen. 18. September: von 155$ erhöht, da Wachstum sich verbesserte, mit Bewertung, die Aufwärtspotenzial begrenzt. |
|
Morgan Stanley / Meta Marshall |
200$ |
Übergewichten |
Konstruktiv. 18. September: beibehalten, da Identitätsnachfrage und KI-Agenten-Sicherheit die Gelegenheit erweiterten. |
|
Wells Fargo / Andrew Nowinski |
200$ |
Übergewichten |
Positiv. 14. September: von 180$ erhöht, da cRPO beschleunigte und Margen dauerhaft blieben. |
|
Bernstein / Peter Weed |
174$ |
Marktperformance |
Vorsichtig. 17. September: von 143$ erhöht, aber herabgestuft, da Timing und Bewertung Aufwärtspotenzial begrenzten. |
|
Artikel Base Case |
175-200$ |
Base Case |
Ausgewogen. Nimmt stetiges cRPO-Wachstum an, da Bewertung zusätzliches Aufwärtspotenzial begrenzt. |
|
Artikel Bear Case |
130$ |
Bear Case |
Vorsichtig. Nimmt langsamere Buchungen oder stärkere Plattformkonkurrenz an, die das Multiple komprimiert. |
Wie man Okta (OKTA) Aktien auf BingX handelt
Handeln Sie Oktas Identitätssicherheits-, KI-Agenten-Adoption- und Cashflow-Ausblick mit BingX TradFi und BingX AI Tools. Da OKTA scharf auf cRPO, Prognosen und Cybersicherheitsnachrichten reagieren kann, sollten Händler den Katalysator und das Verlustlimit definieren, bevor sie eine Position eingehen.
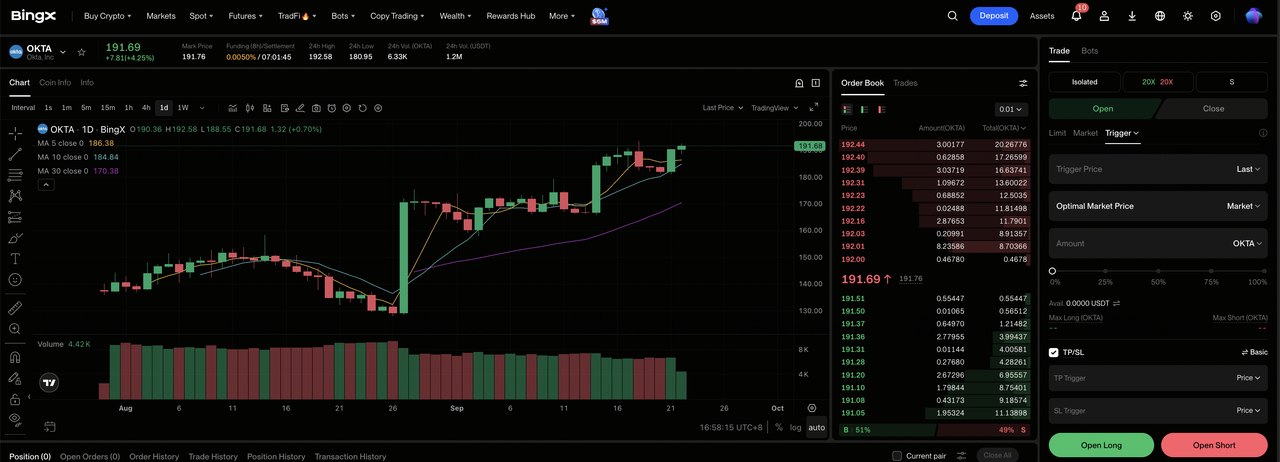
Schritt 1: Auf BingX TradFi zugreifen. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX-Exchange-Dashboard.
Schritt 2: Okta (OKTA) auswählen. Suchen und wählen Sie den OKTA-USDT ewigen Futures Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen wenn cRPO über dem Umsatzwachstum bleibt und KI-Agenten-Identitätssiege sich erweitern. Wählen Sie Short öffnen wenn Buchungen sich verlangsamen oder Konkurrenz Prognosen schwächt.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 110,91%ige YTD-Anstieg zeigt, warum konservative Hebelwirkung und klare Positionsgröße wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach Eingehen des Handels. OKTA kann sich schnell um Gewinne, Prognosen, Analystenrevisionen und Sicherheitsvorfälle bewegen.
Top 5 Risiken, die OKTA-Investoren 2026 beobachten sollten
Oktas Ausblick hängt von Konkurrenz, KI-Monetarisierung, Sicherheit, Deal-Timing und Bewertung ab. Diese Risiken können Buchungen, Umsatzsichtbarkeit und das der Aktie zugewiesene Multiple beeinflussen.
- Konkurrenz könnte cRPO-Wachstum verlangsamen: Gebündelte Identitäts-Tools von größeren Software-Anbietern könnten Verkaufszyklen verlängern und Cross-Selling reduzieren. cRPO-Wachstum unter Q2s 14%-Rate zu fallen wäre ein frühes Zeichen, dass Konkurrenzdruck die Nachfrage beeinflusst.
- KI-Agenten-Umsatz könnte länger dauern zu skalieren: Unternehmen können neue Produkte testen, ohne schnell in breite Bereitstellung überzugehen. Wenn Produktionsverträge begrenzt bleiben, könnte KI-Agenten-Identität weniger Umsatz als erwartet beitragen, während Okta weiterhin in Entwicklung und Verkauf investiert.
- Sicherheitsvorfälle könnten Kundenvertrauen beschädigen: Eine wesentliche Verletzung mit Okta oder einem Schlüsselanbieter könnte Sanierungskosten, Abwanderung und langsamere neue Verkäufe schaffen. Große Kunden könnten auch Erneuerungen verzögern, während sie Zugriffskontrollen und Sicherheitsexposure überprüfen.
- Große Verträge können vierteljährliche Volatilität schaffen: Unternehmenserneuerungen und -erweiterungen können zwischen Quartalen wechseln, selbst wenn die zugrunde liegende Nachfrage gesund bleibt. Ein paar verzögerte Deals könnten cRPO-Wachstum verzerren und kurzfristige Prognosen unter Druck setzen.
- Die höhere Bewertung lässt weniger Raum für Fehlschläge: OKTA gewann 110,91% YTD und schloss bei 182,37$, nahe dem Analytenkonsens von 183,71$. Weiteres Aufwärtspotenzial hängt jetzt stärker von höheren Gewinnschätzungen ab, was selbst bescheidene Prognoseenttäuschungen wichtiger macht.
Abschließende Gedanken: Sollten Sie 2026 in OKTA investieren?
Oktas Q2-Ergebnisse kombinierten 11% Umsatzwachstum, 14% cRPO-Wachstum, 13% GAAP-Betriebsmarge und 227 Millionen $ freien Cashflow. Diese Mischung zeigt eine stärkere Identitätsplattform mit sich verbessernder Wirtschaftlichkeit. Die verbleibende Debatte ist, ob KI-Agenten-Kontrollen und neuere Governance-Produkte schnellere Buchungen aufrechterhalten können, nachdem die Aktie sich bereits mehr als verdoppelt hat in 2026.
Der Bull Case braucht cRPO, um vor dem Umsatz zu bleiben und Margen, um 225$ zu unterstützen. Der Bear Case spiegelt langsamere Buchungen, stärkere Plattformkonkurrenz und eine Bewegung in Richtung 130$ wider. Konservative Händler können cRPO, Großkundensiege, KI-Agenten-Vertragsoffenlegungen, freie Cashflow-Marge und jährliche Prognosen beobachten, bevor sie die aktuelle Bewertung als dauerhaft behandeln.
Risikoerinnerung: Handel und Investition in Aktien wie OKTA birgt ein Kapitalverlustrisiko. Konkurrenz, Sicherheitsvorfälle, Vertragstiming, Bewertungsänderungen und gehebelter Handel können schnelle Verluste produzieren. Führen Sie unabhängige Recherche durch, bevor Sie Kapital zuweisen.
Verwandte Lektüre
- Adobe (ADBE) Preisprognose 2026: Kann KI-Monetarisierung ADBE in Richtung 350$ drücken?
- UiPath (PATH) Preisprognose 2026: Kann Agentic AI PATH in Richtung 23$ drücken?
- Oracle (ORCL) Preisprognose 2026: Kann KI-Cloud-Wachstum ORCL in Richtung 260$ drücken?
- CrowdStrike (CRWD) Preisprognose 2026: Können KI-Sicherheit und Falcon Flex CRWD in Richtung 280$ drücken?
- Arm Holdings (ARM) Preisprognose 2026: Kann KI-Compute-Nachfrage ARM in Richtung 350$ drücken?
