

Occidental Petroleum (OXY) ist ein integrierter Energieproduzent mit Schwerpunkt auf Öl- und Gasvorkommen in den Vereinigten Staaten und dem Nahen Osten, unterstützt durch Midstream-Infrastruktur und eine sich entwickelnde Kohlenstoffmanagement-Plattform. Das Permian Basin bleibt der größte operative Motor, während die CrownRock-Gebiete Umfang und Inventar hinzugefügt haben. Dieses Portfolio bietet Occidental direktes Engagement für höhere Rohölpreise, macht die Erträge jedoch anfällig für Rohstoffzyklen, geopolitische Störungen und akquisitionsbedingte Verschuldung.
Das jüngste Quartal zeigte den Nutzen und die Volatilität dieses Modells. OXY Q2 2026 Umsatz erreichte 8,065 Milliarden US-Dollar, der bereinigte Gewinn je Aktie stieg auf 2,40 US-Dollar und die weltweite Produktion betrug durchschnittlich 1,433 Millionen Barrel Öläquivalent pro Tag. Occidental realisierte auch 96,78 US-Dollar pro Barrel für Öl, was die Gewinnverbesserung ungewöhnlich abhängig von einem Preisumfeld macht, das sich so schnell umkehren kann, wie es sich verstärkt hat.
Die OXY Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das höhere Öl- und Entschuldungsszenario: starke realisierte Preise, Produktionsdisziplin und niedrigere Kapitalausgaben beschleunigen den freien Cashflow und reduzieren Bilanzrestriktionen.
- Das Normalisierungsszenario: die Entspannung von Lieferunterbrechungen senkt die Rohölpreise, bevor Schuldenabbau und Kohlenstoffinvestitionen genügend dauerhaften Wert pro Aktie schaffen.
Dieser Leitfaden schlüsselt die OXY Aktienprognose, 2026 Preisszenarien, wichtige Risiken und Analystenausblicke auf, basierend auf Occidental Petroleums Q2 2026 Gewinnmitteilung vom 5. August, vierteljährlicher Einreichung und Marktdaten bis 10. September, plus wie man OXY Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Occidental Petroleum Investoren im September 2026 wissen sollten
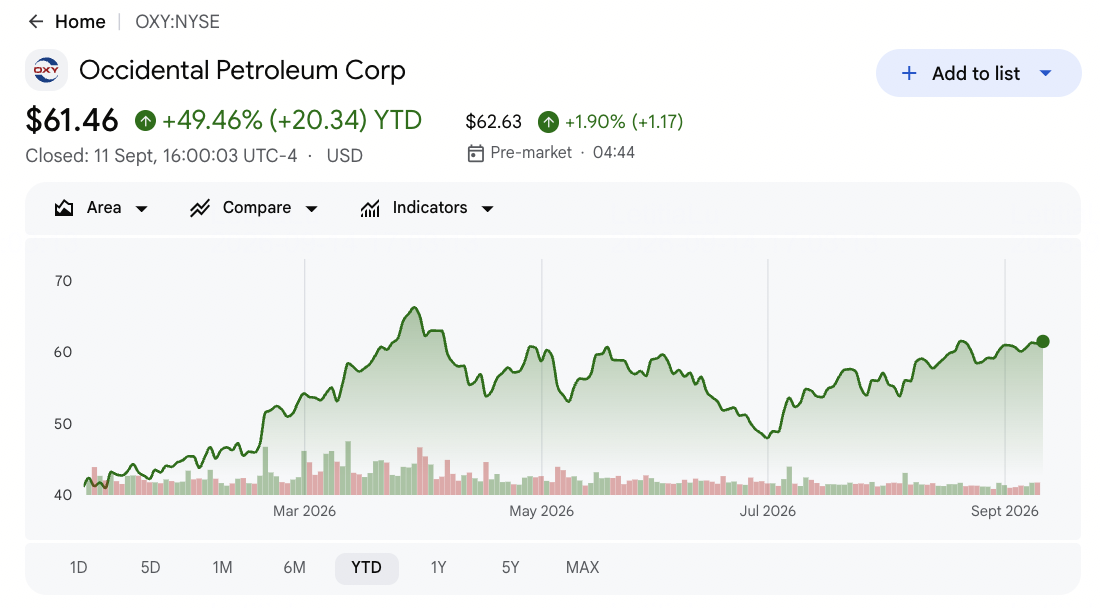
- OXY schloss bei 61,16 US-Dollar nach einem Gewinn von etwa 45% in 2026: Die Rallye spiegelt höhere Rohölpreise und stärkere Gewinne wider, nicht nur eine Bewertungsexpansion. Die Aktien bleiben unter dem 79 US-Dollar Street-Hoch, was Aufwärtspotenzial lässt, wenn der Cashflow erhöht bleibt.
- Q2 Umsatz erreichte 8,065 Milliarden US-Dollar, ein Anstieg um 53,4%: Die Verkäufe übertrafen den Konsens von 7,25 Milliarden US-Dollar um etwa 815 Millionen US-Dollar, während der bereinigte Gewinn je Aktie von 2,40 US-Dollar die 1,84 US-Dollar Schätzung um 0,56 US-Dollar übertraf. Höhere realisierte Preise flossen stark durch Occidentals Kostenbasis.
- Weltweite Produktion betrug durchschnittlich 1,433 Millionen BOE/d, ein Anstieg um 2,4%: Die Produktion übertraf das obere Ende der Prognose, da US-Operationen schwächere internationale Volumina ausgleichen. Die internationale Produktion fiel dennoch um 12% auf 205.000 BOE/d.
- 2026 Kapitalausgaben wurden auf 5,5-5,9 Milliarden US-Dollar gesenkt: Der Mittelpunkt fiel um 800 Millionen US-Dollar vom vorherigen Bereich, während sich die Produktionsprognose auf 1,42-1,45 Millionen BOE/d verengte. Die Aufrechterhaltung der Produktion mit weniger Ausgaben würde freien Cashflow und Schuldenabbau unterstützen.
- Hauptschulden fielen auf 11,818 Milliarden US-Dollar von 20,427 Milliarden US-Dollar: Die etwa 8,6 Milliarden US-Dollar Reduktion gibt Occidental mehr Flexibilität nach der CrownRock-Akquisition und dem 9,7 Milliarden US-Dollar OxyChem-Verkauf. Niedrigere Ölpreise könnten weitere Entschuldung und Aktionärsrenditen verlangsamen.
Was ist Occidental Petroleum (OXY)?
Occidental Petroleum ist ein in Houston ansässiges Energieunternehmen, das Öl- und Erdgasressourcen im Permian Basin, den Rocky Mountains, dem Golf von Mexiko und ausgewählten Märkten im Nahen Osten entwickelt. Sein Upstream-Geschäft verdient Umsätze durch die Produktion und den Verkauf von Rohöl, Erdgasflüssigkeiten und Erdgas. Midstream- und Energieanlagen bewegen, verarbeiten und vermarkten Kohlenwasserstoffe und helfen dabei, Produktion mit Kunden und Exportmärkten zu verbinden. Das Ergebnis ist ein Cashflow-Modell, das von Produktionsvolumen, realisierten Rohstoffpreisen, Betriebskosten und dem Kapital angetrieben wird, das zur Ersetzung rückläufiger Reserven benötigt wird.
Occidentals langfristige Ausrichtung kombiniert zunehmend eine größere Permian-Position mit Bilanzreparatur und Kohlenstoffmanagement. Die CrownRock-Akquisition erweiterte sein unkonventionelles Permian-Inventar, während der abgeschlossene 9,7 Milliarden US-Dollar Verkauf von OxyChem an Berkshire Hathaway 6,5 Milliarden US-Dollar Erlöse ermöglichte, um Schuldenabbau zu unterstützen und das Portfolio um Energieproduktion zu schärfen. Über 1PointFive entwickelt Occidental auch STRATOS und andere Direct-Air-Capture-Projekte, die darauf abzielen, dauerhafte Kohlenstoffbeseitigungsdienste zu verkaufen. Diese Programme erweitern seine potenzielle Umsatzbasis, obwohl Öl und Gas die primären Treiber von Erträgen und Bewertung bleiben.
Weiterlesen: Top Energieaktien und ETFs zum Kauf in 2026: Der KI-Energieengpass trifft auf geopolitische Volatilität
Occidental Petroleum (OXY) Q2 2026 Gewinnübersicht: Höhere Ölpreise treiben einen 2,40 US-Dollar EPS-Beat
Occidental generierte Q2 Umsätze von 8,065 Milliarden US-Dollar gegenüber erwarteten 7,25 Milliarden US-Dollar, bereinigten Gewinn je Aktie von 2,40 US-Dollar gegenüber erwarteten 1,84 US-Dollar und GAAP-Nettogewinn von 2,98 Milliarden US-Dollar. Die Produktion betrug durchschnittlich 1,433 Millionen BOE/d, da der realisierte Ölpreis um über 50% auf 96,78 US-Dollar pro Barrel stieg. Das Management senkte dann die 2026 Kapitalausgaben auf 5,5-5,9 Milliarden US-Dollar, obwohl die internationale Produktion um 12% auf 205.000 BOE/d fiel.
Weiterlesen: Occidental Petroleum (OXY) Q2 2026 Gewinnübersicht: 2,40 US-Dollar EPS-Beat treibt eine 4,14% Kursrallye
|
Finanzmetrik |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
7,25 Mrd. USD Konsens |
8,065 Mrd. USD |
Übertroffen. Etwa 815 Mio. USD über Konsens und um 53,4% YoY gestiegen. |
|
Q2 bereinigter verwässerter EPS |
1,84 USD Konsens |
2,40 USD |
Übertroffen. 0,56 USD über Konsens und höchster seit Q3 2022. |
|
Q2 GAAP verwässerter EPS |
Nicht angegeben |
2,75 USD |
Verbessert. Höhere realisierte Ölpreise steigerten berichtete Gewinne. |
|
Q2 GAAP Nettogewinn |
Nicht angegeben |
2,98 Mrd. USD |
Verbessert. Quartalgewinn erreichte höchstes Niveau seit 2022. |
|
Q2 weltweite Produktion |
Unternehmensprognosebereich |
1,433 MMboe/d |
Übertroffen. Lag über dem oberen Ende der Prognose und stieg um 2,4% YoY. |
|
Q2 realisierter Ölpreis |
Vorjahres-Niveau nahe 64 USD/Barrel |
96,78 USD/Barrel |
Erweitert. Mehr als 50% höher YoY inmitten von Lieferunterbrechungen. |
|
Q2 internationale Produktion |
Vorjahr |
205.000 boe/d |
Zurückgegangen. Um 12% gesunken, da Unterbrechungen im Nahen Osten die Produktion einschränkten. |
|
2026 Produktionsausblick |
Vorheriger breiterer Bereich |
1,42-1,45 MMboe/d |
Eingegrenzt. Behält hohe Produktion trotz internationaler Unterbrechungen bei. |
|
2026 Kapitalausgaben |
Vorherige 6,3-6,7 Mrd. USD |
5,5-5,9 Mrd. USD |
Gesenkt. Mittelpunkt fiel um 800 Mio. USD, unterstützt freien Cashflow. |
|
Hauptschulden |
Früheres Niveau 20,427 Mrd. USD |
11,818 Mrd. USD |
Verbessert. Entschuldung reduzierte Hauptschulden um etwa 8,6 Mrd. USD. |
- Umsatz von 8,065 Milliarden US-Dollar wuchs um 53,4% und übertraf um 815 Millionen US-Dollar: Occidentals realisierter Ölpreis stieg auf 96,78 US-Dollar pro Barrel und trieb starke operative Hebelwirkung. Das lässt auch die Gewinne exponiert, falls sich die Rohölpreise normalisieren.
- Bereinigter EPS von 2,40 US-Dollar übertraf Konsens um 0,56 US-Dollar: Der 30%ige Beat hob bereinigte Gewinne auf ihr höchstes Niveau seit Q3 2022. Starke Preisrealisierung unterstützte sowohl die vierteljährliche Dividende von 0,28 US-Dollar als auch weiteren Schuldenabbau.
- Produktion von 1,433 Millionen boe/d stieg um 2,4%: US-Anlagen trieben den Gewinn und die Produktion übertraf die Spitze der Prognose. Die internationale Produktion fiel dennoch um 12% auf 205.000 boe/d.
- Realisierte Ölpreise stiegen um mehr als 50% auf 96,78 US-Dollar pro Barrel: Brent betrug während des Quartals durchschnittlich 89,62 US-Dollar, ein Anstieg von 19,2% im Jahresvergleich. Occidental profitierte sowohl von höherer Produktion als auch von ungewöhnlich starker Rohstoffpreisgestaltung.
- Der Mittelpunkt der Kapitalausgaben fiel um 800 Millionen US-Dollar auf 5,7 Milliarden US-Dollar: Das Management hielt die Produktionsprognose bei 1,42-1,45 Millionen boe/d trotz niedrigerer Ausgaben. Beides zu liefern würde Kapitaleffizienz, freien Cashflow und Schuldenabbau verbessern.
Weiterlesen: Erdgas Preisprognose 2026: 15 US-Dollar globaler Energieschock oder US-Überangebots-Falle?
Occidental Petroleum (OXY) Kursprognose 2026: Bullen-, Basis- und Bären-Szenarien
OXYs Investitionsausblick hängt von der Interaktion zwischen Rohstoffpreisen und Kapitalallokation ab. Produktion nahe 1,42-1,45 Millionen boe/d liefert die operative Basis, obwohl realisierte Preise bestimmen, wie viel Cash nach dem 5,5-5,9 Milliarden US-Dollar Kapitalprogramm, Zinsen, Dividenden und weiterem Schuldenabbau verbleibt.
Der Bullen-Fall: Höhere Ölpreise drücken OXY in Richtung 85 US-Dollar
Der Bullen-Fall nimmt an, dass Öl nahe dem oberen Ende einer 90-110 US-Dollar Spanne bleibt, während die weltweite Produktion nahe den 1,45 Millionen boe/d an der Spitze der Prognose hält. Ein Mittelpunkt der Kapitalausgaben von 5,7 Milliarden US-Dollar würde mehr Cash für Schuldenabbau und Aktionärsrenditen bewahren.
Eine Bewegung in Richtung 85 US-Dollar würde erfordern, dass die Produktion nahe der Prognose bleibt, realisierte Preise deutlich über dem Vorjahres-Niveau nahe 64 US-Dollar pro Barrel bleiben und Hauptschulden unter 11,818 Milliarden US-Dollar fallen. Starker freier Cashflow und weitere Analystenschätzungserhöhungen würden den Fall unterstützen.
Der Basis-Fall: Stabile Produktion hält OXY zwischen 62 und 72 US-Dollar
Der Basis-Fall nimmt an, dass sich die Ölpreise von Q2-Niveaus moderieren, während die US-Produktion die Gesamtproduktion innerhalb des 1,42-1,45 Millionen boe/d Bereichs hält. Niedrigere Kapitalausgaben gleichen einen Teil des Preisrückgangs aus, und der Schuldenabbau setzt sich in langsamerem Tempo fort.
Unter diesem Szenario könnte OXY hauptsächlich zwischen 62 und 72 US-Dollar handeln, nahe den Analystenzielen von 69 bis 73 US-Dollar. Stabile Permian-Volumina, Kapitalausgaben innerhalb von 5,5 bis 5,9 Milliarden US-Dollar und fallende Hauptschulden würden die Spanne unterstützen.
Der Bären-Fall: Niedrigere Ölpreise ziehen OXY in Richtung 45 US-Dollar
Der Bären-Fall nimmt an, dass Öl in Richtung 70 US-Dollar pro Barrel fällt und den realisierten Preisvorteil reduziert, der Q2 Umsätze um 53,4% steigen ließ. Internationale Unterbrechungen oder schnellere US-Rückgangsraten könnten auch die Produktion unter die untere Grenze von 1,42 Millionen boe/d drücken.
Eine Bewegung in Richtung 45 US-Dollar würde wahrscheinlicher, wenn schwächere Preise den freien Cashflow reduzieren, Hauptschulden aufhören von 11,818 Milliarden US-Dollar zu fallen oder Kohlenstoffprojekte Ausgaben vor der Umsatzgenerierung erfordern. Langsamere Entschuldung und schwächerer Cashflow würden die Aktie belasten.
2026 Wall Street OXY Aktienpreisprognosen
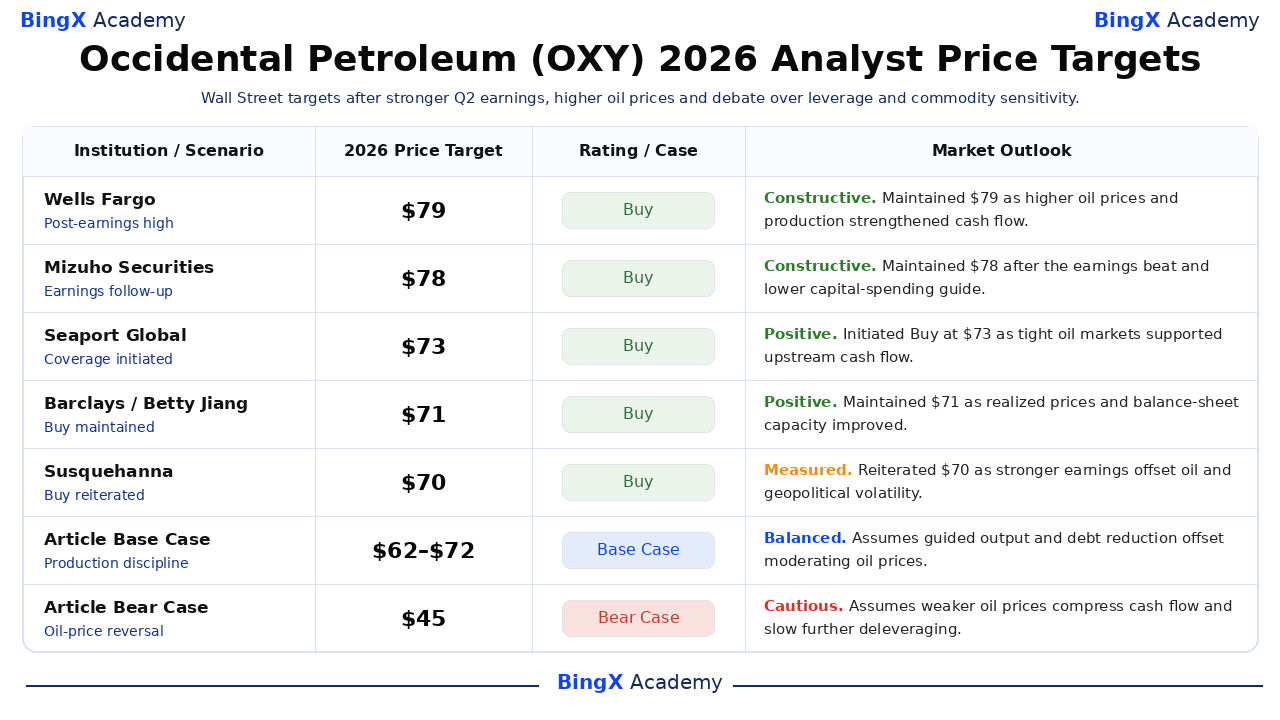
Die Wall Street bleibt konstruktiv, aber geteilt nach Occidentals Q2 Gewinnübertreffen. Die fünf höchsten ausgewählten Ziele reichen von 70 bis 79 US-Dollar, verglichen mit dem Schlusskurs vom 10. September von 61,16 US-Dollar, während Morgan Stanley bei 69 US-Dollar sitzt. Die Spanne spiegelt unterschiedliche Annahmen für Ölpreise, Produktionsdauerhaftigkeit, Kapitaleffizienz und das Tempo des Schuldenabbaus wider.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Wells Fargo |
79 USD |
Kaufen |
Konstruktiv. 6. August: behielt sein Street-hohes Ziel nach stärkeren Ölpreisen, Produktion und Quartalsgewinnen bei. |
|
Mizuho Securities |
78 USD |
Kaufen |
Konstruktiv. 6. August: behielt ein bullisches Ziel nach dem Gewinnübertreffen und niedrigerem Kapitalausgabenausblick bei. |
|
Seaport Global |
73 USD |
Kaufen |
Positiv. 2. September: leitete Coverage ein, da Ölmarkt-Verknappung Upstream-Cashflow unterstützte. |
|
Barclays |
71 USD |
Kaufen |
Positiv. 17. August: behielt Kaufen bei, da höhere realisierte Preise und Bilanzkapazität die Bewertung unterstützten. |
|
Susquehanna |
70 USD |
Kaufen |
Gemessen. 11. August: bekräftigte Kaufen, während verbesserte Gewinne gegen Rohstoff- und geopolitische Volatilität abgewogen wurden. |
|
Morgan Stanley |
69 USD |
Gleichgewichten |
Ausgewogen. 20. August: bekräftigte eine neutrale Haltung, da starke ölverbundene Gewinne gegen Bewertung und Zyklizität abgewogen wurden. |
|
Artikel Basis-Fall |
62-72 USD |
Basis-Fall |
Ausgewogen. Nimmt an, dass prognostizierte Produktion und Schuldenabbau moderate Ölpreise ausgleichen. |
|
Artikel Bären-Fall |
45 USD |
Bären-Fall |
Vorsichtig. Nimmt an, dass schwächere Ölpreise Cashflow komprimieren und weitere Entschuldung verlangsamen. |
Wie man Occidental Petroleum (OXY) Aktien auf BingX handelt
Handeln Sie Occidental Petroleums Ölpreis-, Produktions- und Entschuldungsausblick mit BingX TradFi und BingX AI Tools. Da OXY schnell auf Rohölpreise, geopolitische Nachrichten, operative Prognosen und Kapitalallokationsentscheidungen reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen vor dem Eingehen einer Position definieren.
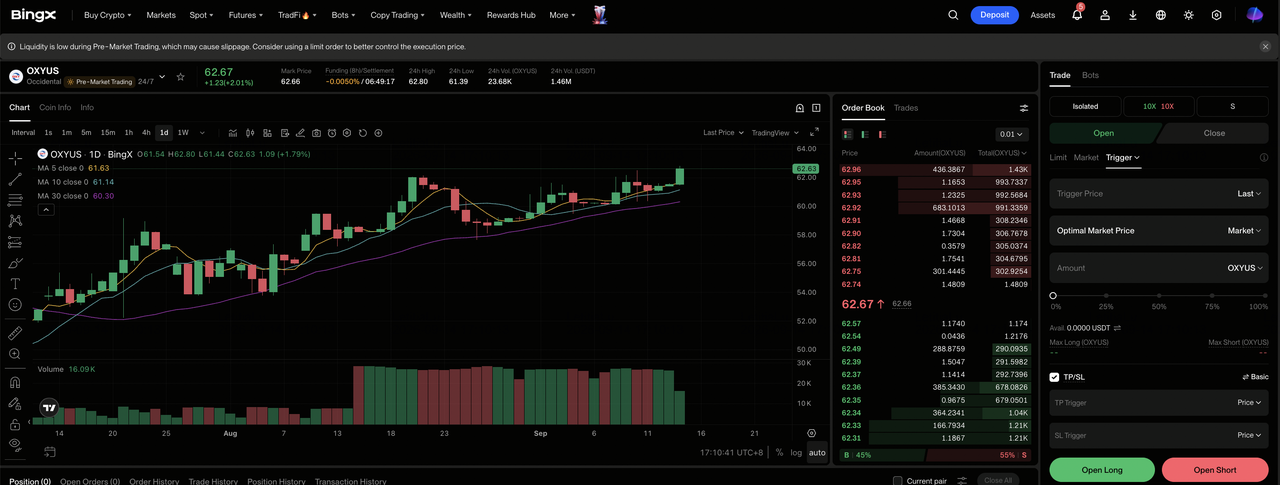
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX Exchange Dashboard.
Schritt 2: Wählen Sie Occidental Petroleum (OXY). Suchen und wählen Sie den OXY-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn erhöhte Ölpreise und Kapitaldisziplin freien Cashflow beschleunigen. Wählen Sie Short öffnen, wenn niedrigere Rohölpreise oder Produktionsunterbrechungen die Gewinne schwächen.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. OXYs etwa 45%iger YTD-Anstieg und direkte Rohstoffsensitivität machen konservative Hebelwirkung und klare Positionsgrößenbestimmung wichtig.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach dem Eingehen des Trades. OXY kann schnell auf Ölpreise, Entwicklungen im Nahen Osten, Produktionsprognosen, Kapitalausgaben und Schulden-Updates reagieren.
Top 5 Risiken, die Occidental Petroleum Investoren 2026 beobachten sollten
Occidentals Bewertung hängt von Rohstoffpreisen, operativer Leistung und Bilanzfortschritt ab. Diese Risiken können freien Cashflow reduzieren, Entschuldung verlangsamen oder OXYs Bewertung belasten.
- Niedrigere Ölpreise könnten Cashflow schnell schneiden: Q2 realisierte Ölpreise stiegen um mehr als 50% auf 96,78 US-Dollar pro Barrel und halfen dem Umsatz um 53,4% zu wachsen. Ein Rückzug in Richtung 70 US-Dollar würde Upstream-Margen reduzieren und weniger Cash nach 5,5 bis 5,9 Milliarden US-Dollar Kapitalausgaben lassen.
- Unterbrechungen im Nahen Osten könnten Produktion reduzieren: Internationale Produktion fiel um 12% auf 205.000 boe/d, auch als Gesamtproduktion um 2,4% stieg. Weitere Unterbrechungen könnten Barrel offline halten und den Nutzen höherer Benchmark-Preise begrenzen.
- Höhere Feldkosten könnten Kapitaleffizienz schwächen: Occidental erwartet, 1,42-1,45 Millionen boe/d mit 5,5 bis 5,9 Milliarden US-Dollar Ausgaben aufrechtzuerhalten. Höhere Rückgangsraten oder Servicekosten könnten mehr freien Cashflow absorbieren.
- Schulden konkurrieren immer noch mit Aktionärsrenditen: Hauptschulden sind auf 11,818 Milliarden US-Dollar von 20,427 Milliarden US-Dollar gefallen, aber Zinsen und Fälligkeiten erfordern immer noch Cash. Niedrigere Rohstoffpreise könnten Rückzahlungen verlangsamen und stärkere Dividenden oder Rückkäufe verzögern.
- Kohlenstoffprojekte stehen immer noch vor Ausführungsrisiko: 1PointFive und STRATOS könnten langfristige Umsätze hinzufügen, aber Renditen hängen von Konstruktion, Betriebskosten und Kundennachfrage ab. Änderungen bei Steuergutschriften oder Genehmigungen könnten Cashzuflüsse verzögern.
Abschließende Gedanken: Ist OXY eine gute Investition in 2026?
Occidental betritt den Rest von 2026 mit stärkerer operativer Dynamik als seine frühere Bewertung implizierte. Q2 Umsatz von 8,065 Milliarden US-Dollar, bereinigter EPS von 2,40 US-Dollar und Produktion von 1,433 Millionen boe/d zeigen bedeutsame Exposition gegenüber erhöhten Ölpreisen. Niedrigere Kapitalprognosen schaffen auch einen klareren Weg für freien Cashflow, um 11,818 Milliarden US-Dollar Hauptschulden zu reduzieren.
Der Kompromiss ist, dass ein Großteil der Verbesserung rohstoffgetrieben bleibt. Ein konservativer Investor sollte realisierte Ölpreise, Produktion gegen den 1,42-1,45 Millionen boe/d Ausblick, Kapitalausgaben gegen den 5,5-5,9 Milliarden US-Dollar Bereich und das Tempo des Schuldenabbaus überwachen. Diese Maßnahmen werden zeigen, ob OXY 62-72 US-Dollar unterstützen oder in Richtung 85 US-Dollar aufbauen kann.
Risiko-Erinnerung: Der Handel und die Investition in OXY birgt ein hohes Risiko des Kapitalverlusts. Öl- und Gaspreise, Produktionsausfälle, geopolitische Störungen, Verschuldung, Kapitalanforderungen, Kohlenstoffprojekt-Ausführung und Bewertungsänderungen können die Aktie wesentlich beeinflussen. Führen Sie unabhängige Recherchen durch und verwenden Sie disziplinierte Positionsgrößenbestimmung vor der Kapitalallokation.
Verwandte Lektüre
- Top Energieaktien und ETFs zum Kauf in 2026: Der KI-Energieengpass trifft auf geopolitische Volatilität
- Top KI-Energieaktien zum Kauf in 2026: Nuklear, Gas, Brennstoffzellen und der KI-Energieausbau
- Erdgas Preisprognose 2026: 15 US-Dollar globaler Energieschock oder US-Überangebots-Falle?
- ExxonMobil (XOM) Preisprognose 2026: Können Öl und Produktionswachstum XOM in Richtung 205 US-Dollar drücken?
- SLB Aktienprognose 2026: 83 US-Dollar Digital-KI-Ausbruch oder 48 US-Dollar geopolitische Falle?
- NuScale Power (SMR) Preisprognose 2026: Durchbruch sauberer Energie oder kapitalintensive Luftspiegelung?
