
Netflix (NFLX) streamt Fernsehserien, Filme, Spiele und Live-Events für Mitglieder auf der ganzen Welt. Das Abonnementgeschäft sorgt für wiederkehrende Einnahmen, während die Netflix Ads Suite einen Zugang zu einer breiteren Werbenachfrage schafft. Programmqualität, die Bindung nach Preiserhöhungen und die Geschwindigkeit der Werbeproduktlieferung bestimmen, ob dieses Publikum in stärkere Erträge und Cash-Renditen umgewandelt wird.
Das jüngste Quartal zeigte eine stärkere Abonnement-Monetarisierung, während die Werbeausführung hinter dem Plan zurückblieb. Netflix Q3 2026-Umsatz stieg um 11,8 % auf 12,874 Milliarden US-Dollar, wobei Mitgliedschaften und Preisgestaltung das Wachstum antrieben. Die operative Marge erreichte 34,6 %, während die Werbeumsatzprognose für das Gesamtjahr auf 2,7 Milliarden US-Dollar sank. Der Test im Q4 besteht darin, ob Kundenbindung und Advertiser-Tools die Erträge aufrechterhalten können, während sich die Ausgaben normalisieren.
Die NFLX-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Sichtweisen:
- Der Abonnement-und-Werbeerholugs-Fall: Treue Mitglieder und bessere Werbe-Tools könnten den Umsatz pro Betrachtungsstunde steigern, während Programmdisziplin nachhaltige Erträge und Cash-Generierung unterstützt.
- Der Monetarisierungs-und-Kostendruck-Fall: Langsamere Werbe-Rollouts und schwächere Kundenbindung könnten dazu führen, dass Programminvestitionen weniger Umsatz erzielen und den Rentabilitätspuffer hinter dem Pro-Aktien-Wachstum verringern.
Dieser Leitfaden analysiert die NFLX-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenperspektiven auf Basis des Netflix-Gewinnberichts vom 20. Oktober, der Finanzberichte und der Marktdaten vom 26. Oktober, sowie wie man NFLX-Aktien kauft auf BingX TradFi mit USDT oder USDC.
Top 5 Dinge, die Netflix-Investoren im Oktober 2026 wissen sollten
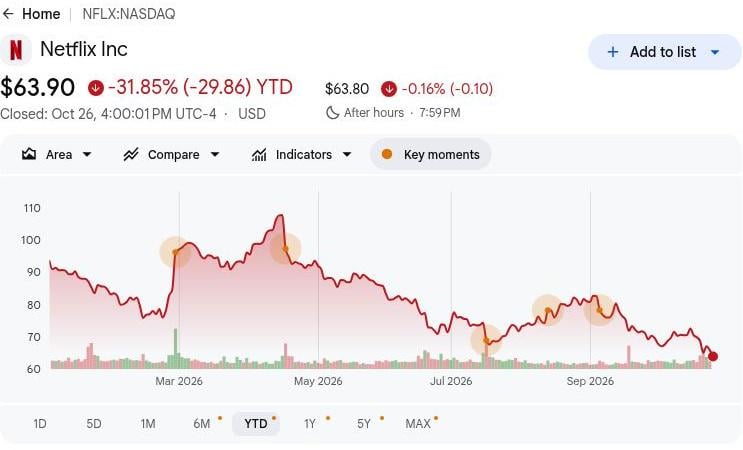
- NFLX schloss am 2026-10-26 bei 63,90 US-Dollar, ein Rückgang von 31,85 % seit Jahresbeginn: Die Aktien liegen weiterhin unter dem Kurs von 68,69 US-Dollar vor dem Gewinnbericht, was das Bullenszenario von 85 US-Dollar von einem stärkeren Gewinnwachstum abhängig macht. Ein weiterer Aufwärtstrend erfordert eine nachhaltige Abonnentenbindung und Werbe-Monetarisierung, anstatt sich ausschließlich auf Aktienrückkäufe zu verlassen.
- Q3-Umsatz stieg um 12 % auf 12,874 Milliarden US-Dollar. Der Umsatz stieg gegenüber 11,510 Milliarden US-Dollar im Vorjahr und 12,560 Milliarden US-Dollar in Q2, unterstützt durch Abonnementwachstum. Allerdings unterstreicht die reduzierte Werbeprognose die Notwendigkeit, das wachsende Zuschauerengagement in stärkere Werbeeinnahmen umzuwandeln.
- Die operative Marge erreichte 34,6 %, da die Abonnementrentabilität zunahm: Eine bessere als erwartete Abonnentenbindung unterstützte wiederkehrende Einnahmen und Erträge. Die Aufrechterhaltung der Margen wird von Inhaltausgaben, Preissetzungsmacht und weiterer Werbeexpansion abhängen.
- TF1 und Werbepartnerschaften erweitern Netflix' Wachstumschancen: Die Partnerschaft mit dem französischen Sender startete im Sommer, während MercadoLibre und AdForm im Q3 dem Netflix-Werbe-Ökosystem beitraten. Eine breitere Akzeptanz durch Werbetreibende und stärkeres Engagement könnten zusätzliche Einnahmen über Abonnements hinaus unterstützen.
- Barreserven von 8,2 Milliarden US-Dollar unterstützen Inhaltsinvestitionen und Rückkäufe: Netflix kaufte im Q3 Aktien im Wert von 4,8 Milliarden US-Dollar zurück und wies dabei 15,3 Milliarden US-Dollar an Bruttoverschuldung auf. Die starke Liquidität unterstützt Programminvestitionen, obwohl eine nachhaltige Cash-Generierung und eine disziplinierte Kapitalallokation für langfristige Aktionärsrenditen wesentlich bleiben.
Was ist Netflix (NFLX)?
Netflix ist ein globales Unterhaltungsunternehmen, das zahlenden Mitgliedern Fernsehserien, Filme, Spiele und Live-Events streamt. Das Abonnementmodell kombiniert professionell produzierte Originalinhalte mit lizenzierten Programmen, die über einen internetbasierten Dienst auf Fernsehern und Mobilgeräten verbreitet werden. Werbefinanzierte Pläne verbinden Werbetreibende auch mit Zuschauern des Dienstes und schaffen eine weitere Monetarisierungsquelle. Das Unternehmen erzielt Einnahmen hauptsächlich durch Abonnements und Werbung, wobei Q3-Umsätze von 12,874 Milliarden US-Dollar den Umfang seines einzigen Streaming-Geschäfts verdeutlichen.
Netflix' Wachstumsstrategie konzentriert sich auf differenzierte Programmgestaltung, verbesserte Entdeckung und stärkere Abonnement- und Werbe-Monetarisierung. Im Jahr 2026 schloss es eine Partnerschaft mit TF1 in Frankreich und sicherte sich einen Lizenzvertrag mit Disney, wodurch Inhalte Dritter neben seinen Originalinhalten hinzugefügt wurden. Das Unternehmen erweitert auch die Netflix Ads Suite durch Q3-Partnerschaften mit MercadoLibre in Lateinamerika und AdForm in Europa, dem Nahen Osten und Afrika. Da das weltweite Publikum fast eine Milliarde Menschen erreicht, zielen diese Initiativen darauf ab, die Kundenbindung und die Nachfrage der Werbetreibenden zu stärken, während die Renditen von der Zuschauerbindung und der erfolgreichen Lieferung von Werbeprodukten abhängen.
Netflix (NFLX) Q3 2026 Gewinnübersicht: 37 % Wachstum beim operativen Gewinn trifft auf schwächere Werbeaussichten
Netflix meldete einen Q3 2026-Umsatz von 12,874 Milliarden US-Dollar, ein Plus von 11,8 % gegenüber dem Vorjahr, hauptsächlich getrieben durch Mitgliedschaften und Preisgestaltung. Das Betriebsergebnis stieg um 37 % auf 4,459 Milliarden US-Dollar und die Marge erreichte 34,6 %, unterstützt durch Ausgabentiming, während die Jahresprognose für den freien Cashflow von 12,5 Milliarden auf 12 Milliarden US-Dollar fiel, hauptsächlich aufgrund einer erwarteten Immobilientransaktion in Q4. Mit einer Q4-Umsatzprognose von 13,442 Milliarden US-Dollar und auf 2,7 Milliarden US-Dollar reduzierten Werbeerwartungen hängen zukünftige Erträge von Kundenbindung, Werbeproduktlieferung und Programmerträgen ab.
Weiterlesen: Netflix (NFLX) Q3 GJ2026 Gewinnübersicht: Q4-Gewinnverfehlung und 1.000 Entlassungen treiben 5,31 % Kursrückgang an
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Umsatz |
11,510 Mrd. USD Q3 2025 |
12,874 Mrd. USD |
Verbessert. +11,8 % im Jahresvergleich. |
|
Betriebsergebnis |
3,248 Mrd. USD Q3 2025 |
4,459 Mrd. USD |
Höher. +37 % im Jahresvergleich. |
|
Operative Marge |
28,2 % Q3 2025 |
34,60 % |
Ausgeweitet. +6,4 Prozentpunkte. |
|
Verwässertes EPS |
0,59 USD Q3 2025 |
0,87 USD |
Höher. +0,28 USD im Jahresvergleich. |
|
Freier Cashflow |
2,660 Mrd. USD Q3 2025 |
2,884 Mrd. USD |
Verbessert. +8,4 % im Jahresvergleich. |
|
GJ2026 Werbeeinnahmen |
~3 Mrd. USD vorherige Prognose |
~2,7 Mrd. USD |
Reduziert. Etwa 300 Mio. USD unter der vorherigen Prognose. |
|
GJ2026 freier Cashflow |
~12,5 Mrd. USD vorherige Prognose |
~12 Mrd. USD |
Reduziert. Etwa 500 Mio. USD unter der vorherigen Prognose. |
|
Q4-Umsatzprognose |
12,051 Mrd. USD Q4 2025 |
13,442 Mrd. USD |
Ausblick. Impliziert 11,5 % Wachstum im Jahresvergleich. |
- Q3-Umsatz stieg um 11,8 % auf 12,874 Milliarden US-Dollar. Der Umsatz stieg sequenziell um 2,5 % neben dem Jahreswachstum, was eine stärkere Abonnement-Monetarisierung und Werbebeiträge widerspiegelt. Eine nachhaltige Mitgliederbindung und erfolgreiche Preisanpassungen werden wichtig sein, um den Umsatzschwung aufrechtzuerhalten.
- UCAN-Umsatz stieg um 11 % auf 5,628 Milliarden US-Dollar. Mitgliedschaftswachstum und Preisgestaltung unterstützten die Leistung in Netflix' größtem regionalen Markt während des Quartals. Anhaltende Kundenbindung und Advertiser-Nachfrage könnten die Erträge unterstützen, obwohl Programmkosten die Rentabilität und Cash-Renditen beeinflussen.
- Betriebsergebnis stieg um 37 % auf 4,459 Milliarden US-Dollar. Der Gewinn des Vorjahres beinhaltete einen brasilianischen Steueraufwand von 619 Millionen US-Dollar, während auch das aktuelle Ausgabentiming half. Abonnementwachstum unterstützte die Rentabilität, aber die Aufrechterhaltung der Kosteneffizienz wird wichtig sein, wenn sich die Ausgaben normalisieren.
- Inhaltsinvestitionen erweiterten Netflix' Programmierfähigkeiten. Q3-Ergänzungen zu Inhaltsvermögenswerten beliefen sich auf 5,16 Milliarden US-Dollar und unterstützten die Produktion und Lizenzierung von Streaming-Veröffentlichungen. Die Investitionen unterstützen die Kundenbindung, wobei die Renditen von der Zuschauerbindung und der Abonnement-Monetarisierung abhängen.
- Q4-Umsatzprognose erreichte 13,442 Milliarden US-Dollar. Der Ausblick impliziert ein jährliches Wachstum von 11,5 %, wobei die Realisierung von Mitgliedschaften, Preisgestaltung und Werbenachfrage abhängt. Die Bindung von Abonnenten, die Verbesserung der Werbefähigkeiten und die Kontrolle der Programmkosten werden für das zukünftige Ertragswachstum wichtig sein.
Netflix (NFLX) Investitionsausblick 2026: 85 USD Bullen-Szenario vs. 55 USD Bären-Szenario
Netflix' Ausblick für 2026 hängt davon ab, ob Abonnementwachstum die Erträge aufrechterhalten kann, während Werbeprodukte die Erwartungen einholen. Der freie Cashflow der ersten neun Monate von 9,5 Milliarden US-Dollar unterstützt die reduzierte Jahresprognose von 12 Milliarden US-Dollar, während Werbeverzögerungen das wiederkehrende Wachstum zur zentralen Bewertungsgröße machen. Die folgenden redaktionellen Szenarien spiegeln wider, wie Kundenbindung, Monetarisierung und Programmkosten die Leistung bis Dezember 2026 beeinflussen könnten.
Das Bullen-Szenario: Abonnementwachstum und Werbeerhohlung treiben NFLX in Richtung 85 USD
Eine verbesserte Werbeausführung würde Netflix einen direkten Weg zu stärkeren Erträgen neben seiner rentablen Abonnementbasis verschaffen. Die Jahreswerbeumsatzprognose fiel von ca. 3 Milliarden auf ca. 2,7 Milliarden US-Dollar, was Raum für die Erholung verzögerter Produktfähigkeiten lässt. Ein besserer Werbetreibendenzugang würde das vorhandene Zuschauen monetarisieren, während treue Mitglieder weiterhin Abonnementeinnahmen unterstützen.
Das 85-USD-Szenario würde Unterstützung gewinnen, wenn sich die Werbeeinnahmen in Richtung der vorherigen Jahresprognose von 3 Milliarden US-Dollar erholen und der Q4-Umsatz 13,442 Milliarden US-Dollar übersteigt. Cash-Generierung über dem implizierten Q4-Niveau von ca. 2,5 Milliarden US-Dollar nach Immobilienausgaben würde die Pro-Aktien-Renditeaussichten stärken.
Das Basis-Szenario: Stabile Abonnements halten NFLX zwischen 65 und 75 USD
Anhaltendes Abonnementwachstum könnte Netflix' Erträge weiterentwickeln, auch wenn sich die Werbung langsam verbessert. Der Q3-Umsatz stieg um 11,8 % und half dabei, den reduzierten Werbeausblick und bevorstehende Organisationskosten auszugleichen. Das Basis-Szenario geht davon aus, dass diese Ausgleichsfaktoren anhalten und mäßige Ertragsfortschritte erzielen, während die Geschwindigkeit der Werbe-Monetarisierung ungelöst bleibt.
Eine Spanne von 65 bis 75 USD würde einem Umsatz nahe der Q4-Prognose, einer operativen Jahresmarge von 31,5 % und einer schrittweisen Werbeverbesserung entsprechen. Besseres Engagement würde das obere Ende unterstützen, während eine schwächere Kundenbindung genug Fortschritt absorbieren könnte, um den Aktienkursanstieg zu begrenzen.
Das Bären-Szenario: Schwächere Kundenbindung und höhere Kosten ziehen NFLX in Richtung 55 USD
Langsameres Abonnementwachstum würde Netflix stärker den Werbeverzögerungen und Programmkosten aussetzen. Abonnement-Monetarisierung unterstützte das Q3-Umsatzwachstum, während das Ausgabentiming half, die operative Marge über die für Q4 erwarteten 26 % zu heben. Wenn Kündigungen zunehmen oder neue Programme die Zuschauer nicht binden, könnte Netflix diesen Ertragspuffer verlieren, bevor sich die Werbefähigkeiten verbessern.
Das 55-USD-Szenario würde wahrscheinlicher werden, wenn der Q4-Umsatz 13,442 Milliarden US-Dollar verfehlt, die Marge unter 26 % liegt und die Werbung weiter schwächelt. Neue Inhalte müssten dann mehr beitragen, nur um die Erträge zu stabilisieren, was weniger Bewertungsunterstützung hinterlässt.
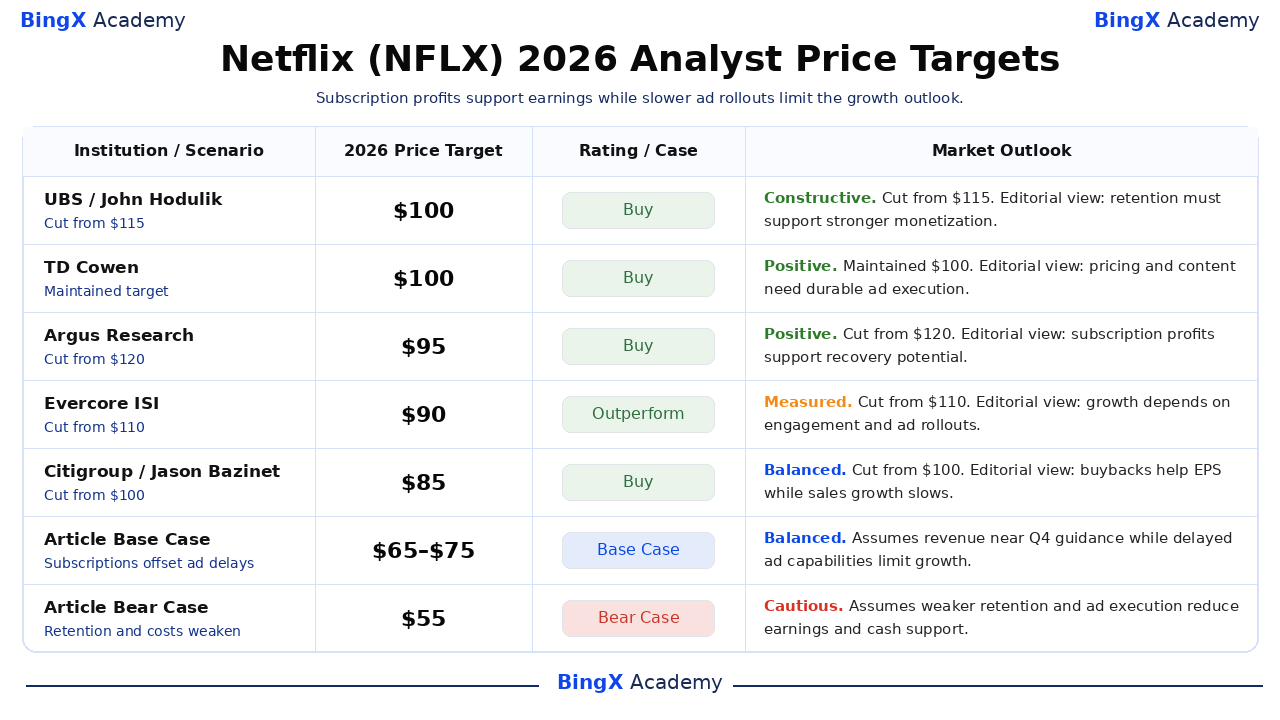
NFLX-Aktienkursprognosen für 2026 von Wall-Street-Analysten
Diese namentlich genannten, datierten Kursziele Dritter beziehen sich auf die an der Nasdaq gelisteten Netflix-Aktien und decken im Allgemeinen etwa 12 Monate ab, die über Dezember 2026 hinausgehen. Der Bereich von 85 bis 100 USD spiegelt unterschiedliche Einschätzungen zur Abonnement-Monetarisierung und Werbeerholung wider; die unten stehenden geschäftlichen Interpretationen sind redaktioneller Natur. Die letzten beiden Zeilen sind die separaten 2026-Szenarien dieses Artikels.
|
Institution / Szenario |
Kursziel 2026 |
Bewertung / Fall |
Marktausblick |
|
UBS |
100 USD |
Kaufen |
Konstruktiv. 2026-10-21: Senkung von 115 auf 100 USD; Kaufempfehlung beibehalten. Redaktionelle Interpretation: Abonnentenbindung und verbesserte Monetarisierung müssen das Wachstum nach dem reduzierten Werbeausblick wieder aufbauen. |
|
TD Cowen |
100 USD |
Kaufen |
Positiv. 2026-10-21: 100 USD und Kaufempfehlung beibehalten. Redaktionelle Interpretation: Inhaltsverteilung und Preisgestaltung können Erträge unterstützen, aber neue Werbe-Tools müssen noch Umsatz liefern. |
|
Argus Research |
95 USD |
Kaufen |
Positiv. 2026-10-22: Senkung von 120 auf 95 USD; Kaufempfehlung beibehalten. Redaktionelle Interpretation: Eine rentable Abonnementbasis unterstützt das Erholungspotenzial, obwohl das Ausgabentiming die Extrapolation aus der Marge des dritten Quartals begrenzt. |
|
Evercore ISI |
90 USD |
Besser als der Markt |
Gemessen. 2026-10-21: Senkung von 110 auf 90 USD; Outperform-Bewertung beibehalten. Redaktionelle Interpretation: Internationale Verteilung und Werbeexpansion bieten Wachstumswege, vorbehaltlich Engagement- und Produkt-Rollout-Verbesserungen. |
|
Citigroup |
85 USD |
Kaufen |
Ausgewogen. 2026-10-21: Senkung von 100 auf 85 USD; Kaufempfehlung beibehalten. Redaktionelle Interpretation: Treue Abonnenten und Rückkäufe unterstützen den Gewinn pro Aktie, während langsameres Umsatzwachstum den kurzfristigen Bewertungsfall begrenzt. |
|
Basis-Szenario des Artikels |
65–75 |
Basis-Szenario |
Ausgewogen. Geht davon aus, dass Abonnements den Umsatz nahe der Q4-Prognose unterstützen, während verzögerte Werbefähigkeiten das Wachstum bis Dezember 2026 begrenzen. |
|
Bären-Szenario des Artikels |
55 USD |
Bären-Szenario |
Vorsichtig. Geht davon aus, dass schwächere Kundenbindung und Werbeausführung Erträge und Cash-Unterstützung bis Dezember 2026 reduzieren. |
So kaufen Sie Netflix (NFLX)-Aktien auf BingX
Kaufen und halten Sie Netflix-Aktien über BingX Stocks Trading mit USDT oder USDC, vorbehaltlich Notierung und Kontoeignung. Netflix bietet Zugang zu globalen Streaming-Abonnements, Werbung und Unterhaltungsprogrammen. Berechtigte Nutzer können Bestände gemäß ihren Anlagezielen festlegen, ohne Hebel einzusetzen oder permanente Finanzierungsgebühren zu zahlen.
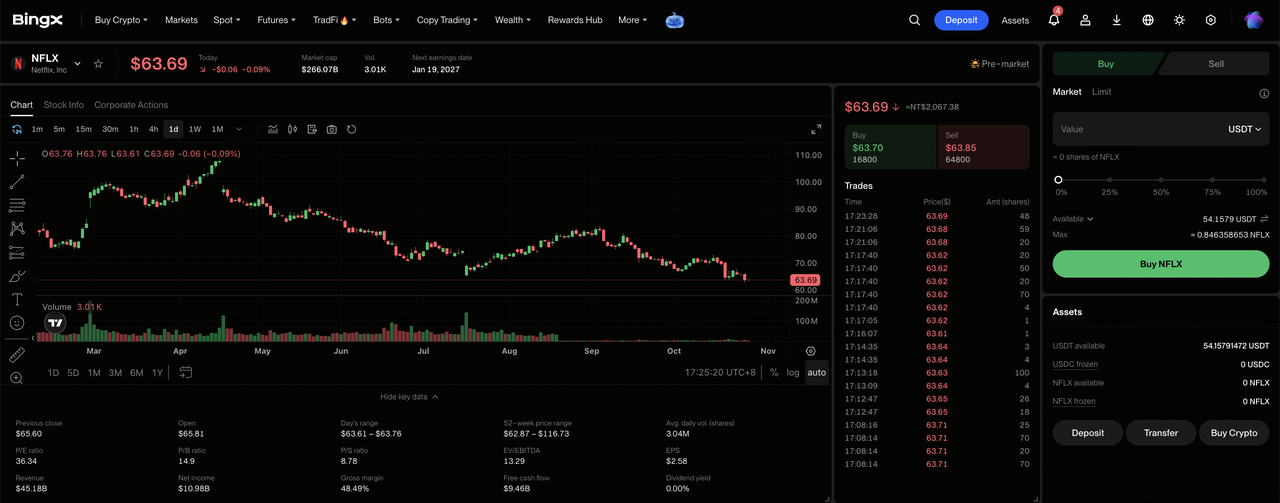
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, vervollständigen Sie die erforderliche Identitätsverifizierung, und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikoaufklärung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal verwenden.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichend Mittel für den Kauf verfügt. Übertragen Sie USDT oder USDC bei Bedarf von Ihrem Fondskonto oder Vermögenskonto. Überprüfen Sie den Mindestbestellbetrag und die Bruchteils-Eignung der ausgewählten Aktie, bevor Sie die Investitionsgröße wählen.
Schritt 3: Netflix (NFLX) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach Netflix (NFLX), und bestätigen Sie, dass die Aktie für Ihr Konto verfügbar ist. Überprüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: Netflix-Aktien kaufen. Wählen Sie „Kaufen", geben Sie einen erlaubten Investitionsbetrag oder eine Aktienmenge ein und wählen Sie eine unterstützte Market- oder Limit-Order. Market-Orders verwenden verfügbare Preise während unterstützter Sitzungen, während Limit-Orders den angegebenen Preis oder besser und ausreichend Liquidität zur Ausführung erfordern.
Schritt 5: Ihre Bestände überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre NFLX-Aktien und den nicht realisierten Gewinn oder Verlust zu überwachen. Verwenden Sie „Alle Orders", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung beeinflusst im Allgemeinen, wann Verkaufserlöse abgehoben werden können, und nicht, wann gekaufte Aktien verkauft werden können.
Top 5 Risiken, die Netflix-Investoren im Jahr 2026 beachten sollten
Netflix' wiederkehrende Abonnements, globale Verteilung und erhebliche wiederkehrende Cash-Generierung unterstützen den Ertragsausblick. Allerdings könnten schwächere Kundenbindung, Programmkosten, Werbeverzögerungen und Kapitalallokation die Rentabilität und Aktionärsrenditen unter Druck setzen.
- Schwächere Abonnentenbindung könnte den Umsatz belasten: Der Q3-Umsatz erreichte 12,874 Milliarden US-Dollar, hauptsächlich unterstützt durch Mitgliedschaften und Preisgestaltung im gesamten Streaming-Dienst. Geringere Abonnentenzugänge oder Verlängerungsraten könnten Erträge und operative Margen reduzieren.
- Höhere Programmkosten könnten die Margen einschränken: Die Q4-Margenprognose von 26 % beinhaltet etwa 120 Basispunkte an Restrukturierungsaufwand. Höhere Inhalts- und Personalkosten könnten die Rentabilität schwächen, wenn Abonnementeinnahmen und Werbeverkäufe langsamer wachsen.
- Verzögerungen beim Werbe-Rollout könnten das Umsatzwachstum begrenzen: Die Jahreswerbprognose erreichte ca. 2,7 Milliarden US-Dollar, aber langsamere Produktfähigkeiten reduzierten die vorherige Prognose. Verzögerte Advertiser-Tools, Mess-Features oder Kundenadoption könnten die zukünftige Umsatzsichtbarkeit reduzieren.
- Kapitalanforderungen könnten Aktionärsrenditen einschränken: Netflix kaufte im Q3 Aktien im Wert von 4,8 Milliarden US-Dollar zurück, während die Inhaltsproduktion erhebliches Kapital erforderte. Höhere Programmausgaben oder zusätzliche Immobilienkäufe könnten künftige Rückkäufe und Pro-Aktien-Cash-Renditen einschränken.
- Schwächere Monetarisierung könnte die Bewertung belasten: Netflix' operative Q3-Marge erreichte 34,6 %, teilweise unterstützt durch Ausgabentiming statt durch wiederkehrende Einsparungen. Langsameres Abonnementwachstum, schwächere Werbeausführung oder steigende Programmkosten könnten Erträge reduzieren und Aktienkursrückgänge auslösen.
Abschließende Gedanken: Sollten Sie 2026 in Netflix investieren?
Netflix' 4,459 Milliarden US-Dollar an quartalsweisem Betriebsergebnis und 2,884 Milliarden US-Dollar an freiem Cashflow demonstrieren die Ertragsfähigkeit seines Abonnementgeschäfts. Internationale Programmgestaltung und Werbepartnerschaften unterstützen Monetarisierungsmöglichkeiten, während Rückkäufe die Ergebnisse pro Aktie verbessern können. Die Aufrechterhaltung dieses Fortschritts wird davon abhängen, Mitglieder nach Preiserhöhungen zu binden und Renditen aus Inhalts- und Werbeinvestitionen zu generieren.
Das Bullen-Szenario von 85 USD geht davon aus, dass sich die Werbung in Richtung 3 Milliarden US-Dollar erholt, der Umsatz die Q4-Prognose übertrifft und die Cash-Generierung besser als erwartet ausfällt. Das Basis-Szenario von 65 bis 75 USD spiegelt stabile Abonnements wider, während das Bären-Szenario von 55 USD eine schwächere Monetarisierung und Kosten berücksichtigt. Da NFLX am 2026-10-26 bei 63,90 US-Dollar schloss, sollten Investoren beobachten, ob das Abonnementwachstum in nachhaltige Pro-Aktien-Erträge umgewandelt wird.
Risikohinweis: Netflix' globales Abonnementgeschäft eliminiert das Anlagerisiko nicht. Schwächere Kundenbindung, verzögerte Werbefähigkeiten oder steigende Programmkosten könnten Erträge und Aktionärsrenditen reduzieren. Investoren sollten Bewertung, Cash-Generierung und ihre Risikobereitschaft bewerten, bevor sie NFLX-Aktien kaufen.
Weiterführende Lektüre
- Walt Disney (DIS) Kursprognose 2026: Können Disney+ und Freizeitparks DIS in Richtung 145 USD treiben?
- AMC Entertainment (AMC) Kursprognose 2026: Kann Box-Office-Wachstum AMC in Richtung 4,50 USD treiben?
- Alphabet (GOOGL) Kursprognose 2026: Können 82 % Cloud-Wachstum und KI GOOGL-Aktien auf 430 USD treiben?
- Reddit (RDDT) Kursprognose 2026: Können KI-Datenmöglichkeiten RDDT in Richtung 300 USD treiben?
- GameStop (GME) Kursprognose 2026: Kann Sammlerstücke-Wachstum GME in Richtung 30 USD treiben?
- Snap Inc. (SNAP) Kursprognose 2026: Können Werbe- und Abonnementwachstum SNAP in Richtung 10 USD treiben?
