MP Materials (MP) baut eine US-amerikanische Seltene-Erden-Lieferkette von abgebautem Erz zu getrennten Materialien, Metallen und fertigen Permanentmagneten auf. Mountain Pass liefert die vorgelagerte Ressource, während die Independence-Anlage und der geplante 10X-Campus das Unternehmen in die höherwertige Fertigung führen. Diese vertikale Integration schafft strategische Exposition gegenüber Transport, Robotik, Verteidigung und Luft- und Raumfahrt, obwohl die Umsetzung weiterhin sensibel auf Seltene-Erden-Preise, politische Unterstützung und Magnet-Qualifizierung reagiert.
MP Material Q2 2026 zeigte schnelleres Materialwachstum und sich verbessernde Erträge. Der Umsatz erreichte 108,49 Millionen US-Dollar, ein Anstieg von 89% gegenüber dem Vorjahr und über dem genannten Konsens von 96,89 Millionen US-Dollar, während sich das bereinigte EBITDA von einem Verlust von 12,535 Millionen US-Dollar auf positive 28,493 Millionen US-Dollar verbesserte. Die NdPr-Verkäufe stiegen um 127% auf 1.006 metrische Tonnen, obwohl der Magnetics-Umsatz während des Produktionshochlaufs um 17% fiel.
Die MP-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das Szenario der inländischen Magnetskala: höhere NdPr-Produktion, Preisschutz, General Motors-Qualifizierung und die 10X-Erweiterung bewegen MP in Richtung einer wertvolleren und verteidigbaren nachgelagerten Ertrags-Mischung.
- Das Hochlauf- und Preisszenario: Magnet-Anlaufkosten, politische Abhängigkeit und volatile Seltene-Erden-Preise verzögern die Konversion des freien Cashflows, auch wenn sich die Materialvolumen verbessern.
Dieser Leitfaden schlüsselt die MP-Aktienprognose, Preisszenarien für 2026, wichtige Risiken und Analystenausblicke auf, basierend auf MP Materials' Q2 2026-Ergebnissen vom 6. August, der Quartalsberichterstattung und Marktdaten bis zum 15. September, plus wie man MP-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die MP Materials-Investoren im September 2026 wissen sollten
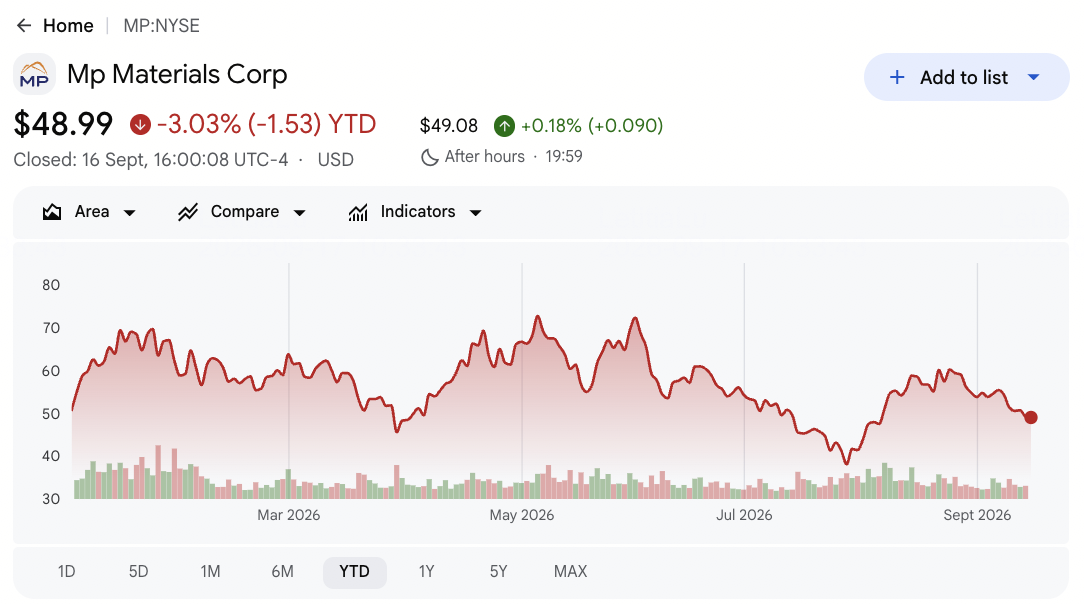
- MP schloss bei 49,17 US-Dollar nach einem Rückgang von 2,67% YTD: Die Aktien blieben nahezu 51% unter dem 52-Wochen-Hoch von 100,25 US-Dollar. Der Rückgang spiegelt eine Verschiebung von politisch getriebenem Enthusiasmus hin zum Nachweis wider, dass Magnetkapazitäten nachhaltige Margen und Cashflow generieren können.
- Q2-Umsatz erreichte 108,49 Millionen US-Dollar, ein Anstieg von 89%: Der Umsatz übertraf den Konsens von 96,89 Millionen US-Dollar um etwa 11,6 Millionen US-Dollar. Getrennte NdPr-Verkäufe und stärkere Preise glichen das Ende der Konzentratlieferungen aus und gaben den Investoren eine klarere Sicht auf die inländische Verarbeitungsökonomie.
- NdPr-Verkäufe stiegen um 127% auf 1.006 metrische Tonnen: Die Produktion stieg um 41% auf 840 metrische Tonnen und zeigt, dass die Stufe II-Trennung skaliert. Inventarbewegungen trugen ebenfalls bei, daher sind nachhaltige Produktion und Konversionsökonomie nach wie vor wichtig.
- Preisschutz-Einkommen fügte 17,58 Millionen US-Dollar hinzu: Die US-Regierungsunterstützung half dem Materials-bereinigten EBITDA, 32,505 Millionen US-Dollar zu erreichen. Investoren müssen immer noch politisch verknüpfte Einkommen von der zugrunde liegenden Marktpreisgestaltung trennen, wenn sie wiederholbare Rentabilität beurteilen.
- 10X, General Motors und Apple definieren den nachgelagerten Wachstumstest: Independence-Qualifizierung und geplante kommerzielle Lieferungen verbinden MP's Ressourcenbasis mit fertigen Magneten. Der größere 10X-Campus und das ab 2027 beginnende Apple-Programm könnten Umfang und Kundenexposition erweitern.
Was ist MP Materials (MP)?
MP Materials besitzt und betreibt die Mountain Pass Seltene-Erden-Mine und Verarbeitungsstätte in Kalifornien. Das Unternehmen produziert Seltene-Erden-Konzentrat, getrenntes Neodym-Praseodym (NdPr) Oxid und Metall, und verwendet dann diese Materialien zur Herstellung von Permanentmagneten in Independence in Fort Worth, Texas. NdPr kombiniert Neodym und Praseodym, zwei Seltene-Erden-Elemente, die zur Herstellung von hochfesten Permanentmagneten für Elektromotoren verwendet werden. Sein Materials-Segment monetisiert Bergbau, Trennung und Metallproduktion, während Magnetics Vorläuferprodukte und fertige Magnete abdeckt. Diese Komponenten sind wesentlich für Elektromotoren, die in Fahrzeugen, Industrieanlagen, Robotik, Verteidigung und Luft- und Raumfahrt verwendet werden.
Die Strategie ist es, die US-Abhängigkeit von ausländischer Seltene-Erden-Verarbeitung durch inländische vertikale Integration zu reduzieren. Eine Partnerschaft mit dem US-Kriegsministerium umfasst Preisschutz, Finanzierung und Unterstützung für zusätzliche Trennungs- und Magnetkapazitäten. General Motors ist der Anker-Kunde für Independence, Apple hat sich zu US-hergestellten recycelten Magneten ab 2027 verpflichtet, und 10X ist als größerer Texas-Fertigungscampus geplant. MP kündigte auch ein saudisches Joint Venture und ein langfristiges Gadolinium-Abnahmeabkommen mit einem amerikanischen Luft- und Raumfahrt- und Verteidigungskunden an und erweitert sich über NdPr hinaus.
Mehr lesen: Top Energieaktien und ETFs zum Kauf 2026: Die KI-Energie-Krise trifft auf geopolitische Volatilität
MP Materials (MP) Q2 2026 Ergebnisübersicht: NdPr-Wachstum, positives EBITDA und Magnet-Hochlauf
MP Materials meldete einen Umsatz von 108,49 Millionen US-Dollar gegenüber erwarteten 96,89 Millionen US-Dollar, mit 89% Wachstum unterstützt durch getrennte NdPr-Produkte. Das bereinigte verwässerte EPS war ein Verlust von 0,01 US-Dollar, im Einklang mit dem Konsens und 0,12 US-Dollar besser als im Vorjahr, während sich das bereinigte EBITDA um 41,028 Millionen US-Dollar auf positive 28,493 Millionen US-Dollar verbesserte. Der Materials-Umsatz stieg um 155% auf 95,629 Millionen US-Dollar, obwohl der Magnetics-Umsatz um 17% auf 16,524 Millionen US-Dollar fiel, als Independence durch Qualifizierung und Anlauf ging.
|
Finanz-Kennzahl |
Leitfaden / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
96,89 Millionen US-Dollar Konsens |
108,49 Millionen US-Dollar; +89% YoY |
Übertroffen. Etwa 11,6 Millionen US-Dollar über Konsens, da sich NdPr-Preise und -Volumen verbesserten. |
|
Q2 bereinigtes verwässertes EPS |
-0,01 US-Dollar Konsens |
-0,01 US-Dollar |
Im Einklang. Verbesserte sich um 0,12 US-Dollar YoY, da das bereinigte EBITDA positiv wurde. |
|
Q2 GAAP verwässerter Verlust pro Aktie |
-0,19 US-Dollar Vorjahr |
-0,11 US-Dollar |
Verbessert. Der Verlust pro Aktie verringerte sich um 0,08 US-Dollar. |
|
Q2 Nettoverlust |
-30,872 Millionen US-Dollar Vorjahr |
-20,296 Millionen US-Dollar |
Verbessert. Höhere Materials-Gewinne glichen Magnet-Anlaufkosten aus. |
|
Q2 bereinigtes EBITDA |
-12,535 Millionen US-Dollar Vorjahr |
28,493 Millionen US-Dollar |
Verbessert. Die Verbesserung gegenüber dem Vorjahr erreichte 41,028 Millionen US-Dollar. |
|
Materials-Segment-Umsatz |
37,532 Millionen US-Dollar Vorjahr |
95,629 Millionen US-Dollar; +155% |
Beschleunigt. Getrenntes NdPr ersetzte Konzentrat-Verkäufe. |
|
Magnetics-Segment-Umsatz |
19,861 Millionen US-Dollar Vorjahr |
16,524 Millionen US-Dollar; -17% |
Rückläufig. Die Mischung verschob sich während des Independence-Hochlaufs. |
|
NdPr-Produktion |
597 metrische Tonnen Vorjahr |
840 metrische Tonnen |
Erweitert. Die Produktion wuchs um 41%. |
|
NdPr-Verkäufe |
443 metrische Tonnen Vorjahr |
1.006 metrische Tonnen |
Erweitert. Das Verkaufsvolumen stieg um 127%. |
|
Preisschutz-Einkommen |
Kein Vorjahres-Einkommen |
17,580 Millionen US-Dollar |
Hinzugefügt. Politische Unterstützung stärkte Materials-Rentabilität. |
- Umsatz von 108,49 Millionen US-Dollar übertraf Konsens um etwa 11,6 Millionen US-Dollar: Die Verkäufe stiegen um 89% und zeigten, dass getrennte Produkte Konzentrat-Umsätze ersetzen können. Nachhaltiges Wachstum hängt nun davon ab, dass Produktion, Preise und nachgelagerte Nachfrage aufeinander abgestimmt bleiben.
- Bereinigtes EPS von negativ 0,01 US-Dollar entsprach dem Konsens: Der Verlust verbesserte sich um 0,12 US-Dollar gegenüber dem Vorjahr, da stärkeres Volumen und Preisschutz den Ergebnissen je Aktie halfen. Weitere Verbesserungen hängen von einem beständigeren Magnetics-Beitrag ab.
- Bereinigtes EBITDA verbesserte sich um 41,028 Millionen US-Dollar auf 28,493 Millionen US-Dollar: Die Wende zeigte klare operative Hebelwirkung, obwohl 17,58 Millionen US-Dollar aus Preisschutz-Einkommen stammten. Investoren müssen immer noch politisch bereinigte Rentabilität und Cash-Konversion verfolgen.
- Materials-Umsatz stieg um 155% auf 95,629 Millionen US-Dollar: Der NdPr-Oxid- und -Metallumsatz erreichte 94,434 Millionen US-Dollar, da sich das Verkaufsvolumen mehr als verdoppelte. Die Mischungsverschiebung unterstützt MP's Strategie, mehr Wert durch inländische Verarbeitung zu schaffen.
- NdPr-Verkäufe stiegen um 127%, während Magnetics-Umsatz um 17% fiel: Starke vorgelagerte Ausführung kontrastiert mit einem nachgelagerten Geschäft, das sich noch in der Qualifizierung befindet. Kommerzielle Lieferungen, regulatorische Tests und Kundenakzeptanz müssen sich verbessern, bevor das vollständige Mine-zu-Magnet-Modell nachhaltige Erträge beiträgt.
MP Materials (MP) 2026 Investitionsausblick: 95 US-Dollar Bull Case vs. 35 US-Dollar Bear Case
MP's Ausblick für 2026 hängt davon ab, ob starkes Seltene-Erden-Verarbeitungswachstum in ein rentables Magnetgeschäft umgewandelt werden kann. Materials liefert derzeit die meiste Ertragsunterstützung, während Independence, 10X und Kundenqualifizierung bestimmen, wie viel Wert die nachgelagerte Strategie hinzufügen kann.
Das Bull Case: Starkes Magnetwachstum drängt MP in Richtung 95 US-Dollar
Das Bull Case geht davon aus, dass Independence planmäßig in die kommerzielle Produktion eintritt, die General Motors-Qualifizierung sich in Volumen umwandelt und der 10X-Campus ohne größere Kostenüberschreitungen voranschreitet. Die NdPr-Produktion bleibt über 800 metrische Tonnen pro Quartal, Preisschutz unterstützt die Materials-Ökonomie und Apple fügt einen weiteren wichtigen Nachfragekanal hinzu.
Eine Bewegung in Richtung 95 US-Dollar würde erfordern, dass der Magnetics-Umsatz seinen 17%igen Rückgang umkehrt und das bereinigte EBITDA über das Regierungseinkommen hinaus positiv bleibt. Pünktliche Lieferungen, höhere Segmentmargen und klarer 10X-Baufortschritt würden das Szenario stärken.
Das Base Case: Stetiges Materials-Wachstum hält MP zwischen 60 und 75 US-Dollar
Das Base Case geht davon aus, dass das getrennte NdPr-Volumen weiter wächst und die politische Unterstützung die Abwärtsrisiken begrenzt, während Magnet-Anlaufkosten während des kommerziellen Hochlaufs erhöht bleiben. Materials liefert die meisten kurzfristigen Erträge, während die Independence-Qualifizierung schrittweise voranschreitet und 10X eine längerfristige Gelegenheit bleibt.
MP könnte hauptsächlich zwischen 60 und 75 US-Dollar handeln. Positives bereinigtes EBITDA, stabile NdPr-Preise und Kundenqualifizierung würden die Spanne unterstützen. Magnetverzögerungen oder niedrigere politisch verknüpfte Einkommen würden das obere Ende begrenzen.
Das Bear Case: Magnetverzögerungen ziehen MP in Richtung 35 US-Dollar
Das Bear Case geht davon aus, dass sich die Seltene-Erden-Preise abschwächen, während Independence-Lieferungen sich verzögern und 10X mehr Kapital als geplant benötigt. Materials-Margen sinken, Magnetics bleibt unter der Skala und Kundenkonzentration begrenzt die Preissetzungsmacht.
Eine Bewegung in Richtung 35 US-Dollar würde wahrscheinlicher, wenn das bereinigte EBITDA negativ wird, die NdPr-Produktion fällt oder kommerzielle Magnetvolumen Zeitpläne verfehlen. Niedrigere Gewinnschätzungen und schwächerer freier Cashflow würden zusätzlichen Druck ausüben.
MP Aktienkursprognosen für 2026 von Wall Street Analysten
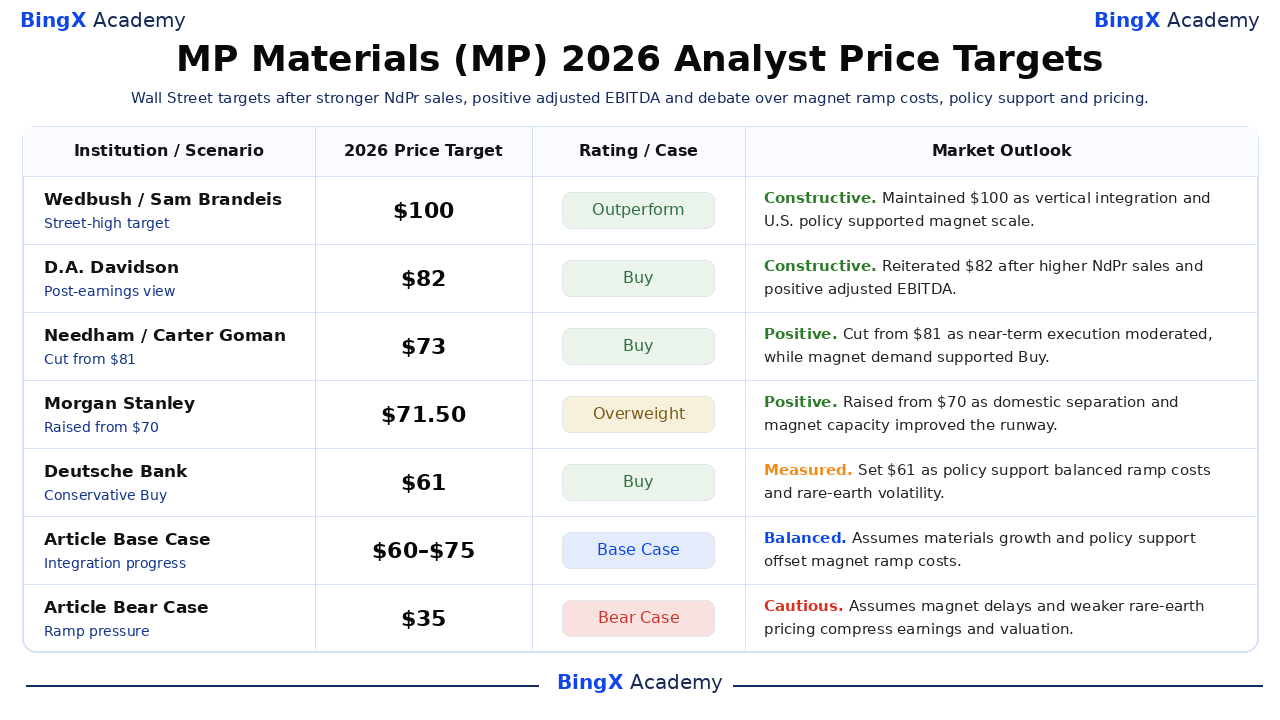
Ausgewählte Analystenziele reichen von 60 bis 100 US-Dollar und zeigen weit auseinandergehende Meinungen über den Wert der politischen Unterstützung, nachgelagerten Fertigung und kurzfristigen Hochlaufkosten. Mehrere Firmen reduzierten Ziele, ohne positive Bewertungen aufzugeben. Die nachstehenden datierten Aktionen trennen die zwölfmonatigen Ziele der Wall Street von den unabhängigen Base- und Bear-Szenarien des Artikels.
|
Institution / Szenario |
2026 Kursziel |
Bewertung / Szenario |
Marktausblick |
|
Wedbush |
100 US-Dollar |
Outperform |
Konstruktiv. 8. Mai: behielt eine Street-hohe Sicht bei, da vertikale Integration und US-Politik Magnetkapazität unterstützten. |
|
D.A. Davidson |
82 US-Dollar |
Buy |
Konstruktiv. 24. August: bekräftigte Buy nach höheren NdPr-Verkäufen und positivem bereinigten EBITDA. |
|
Needham |
73 US-Dollar |
Buy |
Positiv. 22. Juli: senkte von 81 US-Dollar, da sich die kurzfristige Ausführung mäßigte, während Magnetnachfrage Buy unterstützte. |
|
Morgan Stanley |
71,50 US-Dollar |
Overweight |
Positiv. 8. Juli: erhöhte von 70 US-Dollar, da inländische Trennung und Magnetkapazität die Laufbahn verbesserten. |
|
Deutsche Bank |
61 US-Dollar |
Buy |
Gemessen. 9. Juli: setzte ein konservatives Ziel, das politische Unterstützung gegen Hochlaufkosten und Preisgestaltung abwägt. |
|
JPMorgan |
60 US-Dollar |
Overweight |
Gemessen. 29. Juli: senkte von 75 US-Dollar, da sich kurzfristige Schätzungen zurücksetzten, während strategischer Wert blieb. |
|
Artikel Base Case |
60-75 US-Dollar |
Base Case |
Ausgewogen. Geht davon aus, dass Materials-Wachstum und politische Unterstützung Magnet-Hochlaufkosten ausgleichen. |
|
Artikel Bear Case |
35 US-Dollar |
Bear Case |
Vorsichtig. Geht davon aus, dass Magnetverzögerungen und schwächere Preise Erträge und Bewertung komprimieren. |
Wie man MP Materials (MP) Aktien auf BingX handelt
Handeln Sie MP Materials' NdPr-, Magnetproduktions- und politische Unterstützungsaussichten mit BingX TradFi und BingX AI Tools. Da MP scharf auf Seltene-Erden-Preise und Regierungsankündigungen reagieren kann, definieren Sie zuerst den Katalysator und die Risikogrenzen.
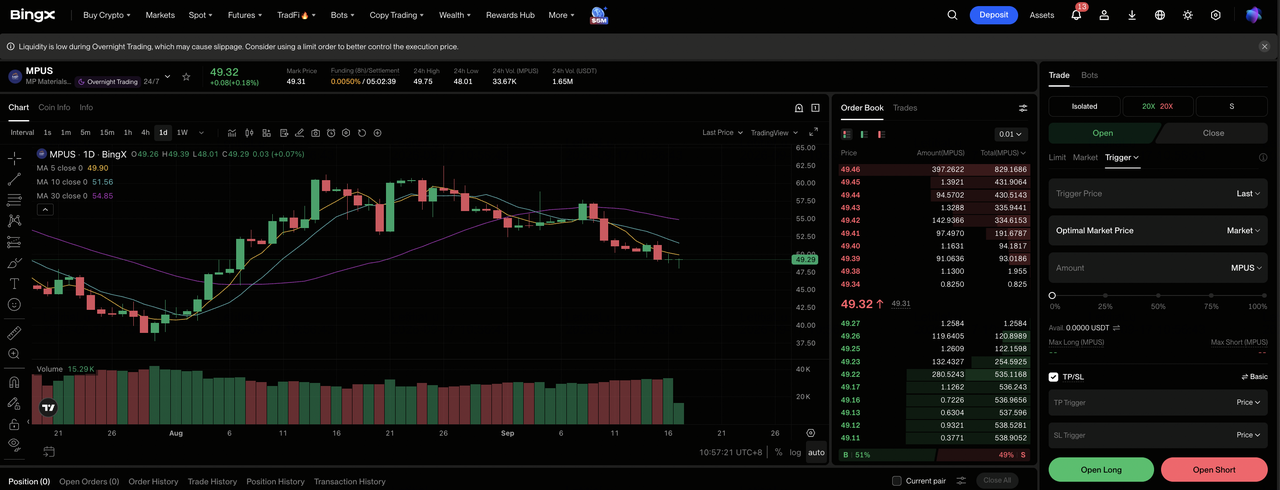
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich auf dem BingX Exchange Dashboard.
Schritt 2: Wählen Sie MP Materials (MP). Suchen und wählen Sie den MP-USDT Perpetual Futures Kontrakt aus.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn Magnetqualifizierung und Materials-Wachstum das Bull Case validieren. Wählen Sie Short öffnen, wenn Verzögerungen und Preisdruck das Bear Case validieren.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. MP's 52-Wochen-Spanne von 37,81-100,25 US-Dollar unterstützt konservative Hebelwirkung.
Schritt 5: Führen Sie strenge Risikoprotokolle durch. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Levels vor oder unmittelbar nach dem Eingehen des Trades.
Top 5 Risiken für MP-Investoren im Jahr 2026
MP Materials steht vor Rohstoff-, Ausführungs-, Politik- und Finanzierungsrisiken, während es sich von Seltene-Erden-Materialien zu Magneten ausdehnt. Diese Faktoren können Erträge, Cashflow und die strategische Prämie beeinflussen, die der Aktie zugeordnet wird.
- Niedrigere Seltene-Erden-Preise könnten Margen unter Druck setzen: Stärkere Preise unterstützten Q2-Umsätze neben höherem Verkaufsvolumen. Eine Umkehr würde Materials-Erträge reduzieren und weniger Bargeld für Independence, 10X und zusätzliche Verarbeitungskapazitäten lassen.
- Regierungsunterstützung könnte sich im Laufe der Zeit ändern: Preisschutz trug 17,58 Millionen US-Dollar zu Q2-Einkommen bei und verbessert die kurzfristige Ökonomie. Änderungen in Finanzierung, Beschaffung oder Eigentumsprioritäten könnten sowohl direkte Unterstützung als auch MP's strategische Prämie reduzieren.
- Magnetqualifizierung könnte länger dauern als geplant: Magnetics-Umsatz fiel um 17% auf 16,524 Millionen US-Dollar während des Produktionshochlaufs. Verzögerte Tests oder Kundenakzeptanz würden operative Hebelwirkung verschieben und Anlaufkosten vor Verkäufen halten.
- Große Kunden erhöhen Ausführungsrisiken: General Motors verankert Independence, während Apple-Nachfrage später beginnt. Änderungen in Zeitplänen, Spezifikationen oder Volumen könnten Auslastung, Umsatzzeitpunkt und Renditen auf Magnetkapazitäten beeinflussen.
- 10X könnte mehr Kapital als erwartet erfordern: Der neue Campus bringt Bau-, Ausrüstungs- und Finanzierungsrisiken vor dem Umsatzbeginn. Kostenüberschreitungen könnten den freien Cashflow unter Druck setzen und den Wert reduzieren, der durch stärkere Materials-Operationen geschaffen wird.
Abschließende Gedanken: Sollten Sie 2026 in MP investieren?
MP Materials lieferte ein stärkeres Q2 mit 108,49 Millionen US-Dollar Umsatz, 1.006 metrischen Tonnen NdPr-Verkäufen und positivem 28,493 Millionen US-Dollar bereinigten EBITDA. Diese Zahlen zeigen, dass inländische Trennung skaliert. Magnetics-Umsatz von 16,524 Millionen US-Dollar und laufende Qualifizierung zeigen, dass sich die nachgelagerte These noch entwickelt.
Das Bull Case erfordert, dass Independence und 10X strategische Unterstützung in wiederholbare Magnetmargen umwandeln und 95 US-Dollar unterstützen. Das Bear Case folgt verzögerter Qualifizierung, schwächeren Seltene-Erden-Preisen und Kapitaldruck in Richtung 35 US-Dollar. Konservative Händler können auf kommerzielle Magnetlieferungen, klarere Kundenauslastung und positives bereinigtes EBITDA ohne ungewöhnliche politische Einkommen warten, bevor sie der nachgelagerten Plattform ein Prämien-Multiple zuordnen.
Risikoerinnerung: Der Handel und die Investition in Aktien wie MP beinhalten ein hohes Risiko von Kapitalverlust. Rohstoffpreise, Industriepolitik, Bau, Kundenqualifizierung, Bewertung und Hebelwirkung können schnelle Verluste verursachen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuteilen.
Verwandte Lektüre
- Top Energieaktien und ETFs zum Kauf 2026: Die KI-Energie-Krise trifft auf geopolitische Volatilität
- Top KI-Energieaktien zum Kauf 2026: Nuklear, Gas, Brennstoffzellen und der KI-Energie-Ausbau
- Top Verteidigungsaktien zum Kauf 2026: Hauptauftragnehmer, Raketen, Drohnen, Weltraum und KI-gestützte Kriegsführung
- Occidental Petroleum (OXY) Kursprognose 2026: Können Öl und Schuldenabbau OXY in Richtung 85 US-Dollar drücken?
- ExxonMobil (XOM) Kursprognose 2026: Können Öl und Produktionswachstum XOM in Richtung 205 US-Dollar drücken?
- Bloom Energy (BE) Kursprognose 2026: Kann KI-Rechenzentrum-Energie BE in Richtung 350 US-Dollar drücken?
