Micron Technology (MU) ist ein integrierter Speicher- und Storage-Hersteller, dessen DRAM-, NAND-, NOR-Flash- und Solid-State-Laufwerke Rechenzentren, PCs, Smartphones, Fahrzeuge und Industriesysteme bedienen. Die etablierten DRAM- und NAND-Geschäfte versorgen breite Computing-Märkte, während Hochbandbreiten-Speicher (HBM) zentral für das Wachstum ist, da KI-Beschleuniger größere Speicherbandbreite und -kapazität benötigen. Diese Positionierung erweitert Microns Engagement in der KI-Infrastruktur, macht aber die Ergebnisse anfällig für Speicherpreise, Herstellungskosten und kapitalintensive Kapazitätszyklen.
Das jüngste Quartal zeigte eine KI-geführte Umsatztrendwende neben einer starken Zunahme der Reinvestitionen. Micron Q4 FY2026 Umsatz erreichte 54,23 Milliarden US-Dollar, ein Plus von 379%, und der operative Cashflow erreichte 43,97 Milliarden US-Dollar; der bereinigte freie Cashflow belief sich auf 33,20 Milliarden US-Dollar. Mehr als 50 Milliarden US-Dollar geplante FY2027-Investitionsausgaben und 32 Milliarden US-Dollar an Kundenverpflichtungen geben Micron einen Weg zur Erweiterung der HBM-Kapazität, auch wenn Speicherpreise und Renditen neuer Fabs zyklisch bleiben.
Die MU-Aktienprognose für 2026 konzentriert sich auf zwei konkurrierende Ansichten:
- Der KI-Speichermangel und Vertragssichtbarkeits-Fall: Rekordmargen, 32 Milliarden US-Dollar an Kundenverpflichtungen, etwa 150 Milliarden US-Dollar an verbleibenden Leistungsverpflichtungen und 26 strategische Kundenverträge könnten Preise und Gewinne über den historischen Speicherzyklus-Niveaus halten.
- Der Zyklus-Normalisierungs- und Kapitalintensitäts-Fall: Eine 272,78%-YTD-Rally, erwartete Investitionsausgaben des Geschäftsjahres 2027 von über 50 Milliarden US-Dollar und das Risiko späterer Angebotszunahme lassen wenig Raum für schwächere HBM-Nachfrage, Ausführungsverzögerungen oder niedrigere Speicherpreise.
Dieser Leitfaden schlüsselt die MU-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Microns Geschäftsjahr Q4-Ergebnisveröffentlichung vom 30. September, SEC-Einreichung und Marktdaten bis zum 5. Oktober, plus wie man MU-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Micron-Investoren im Oktober 2026 wissen müssen
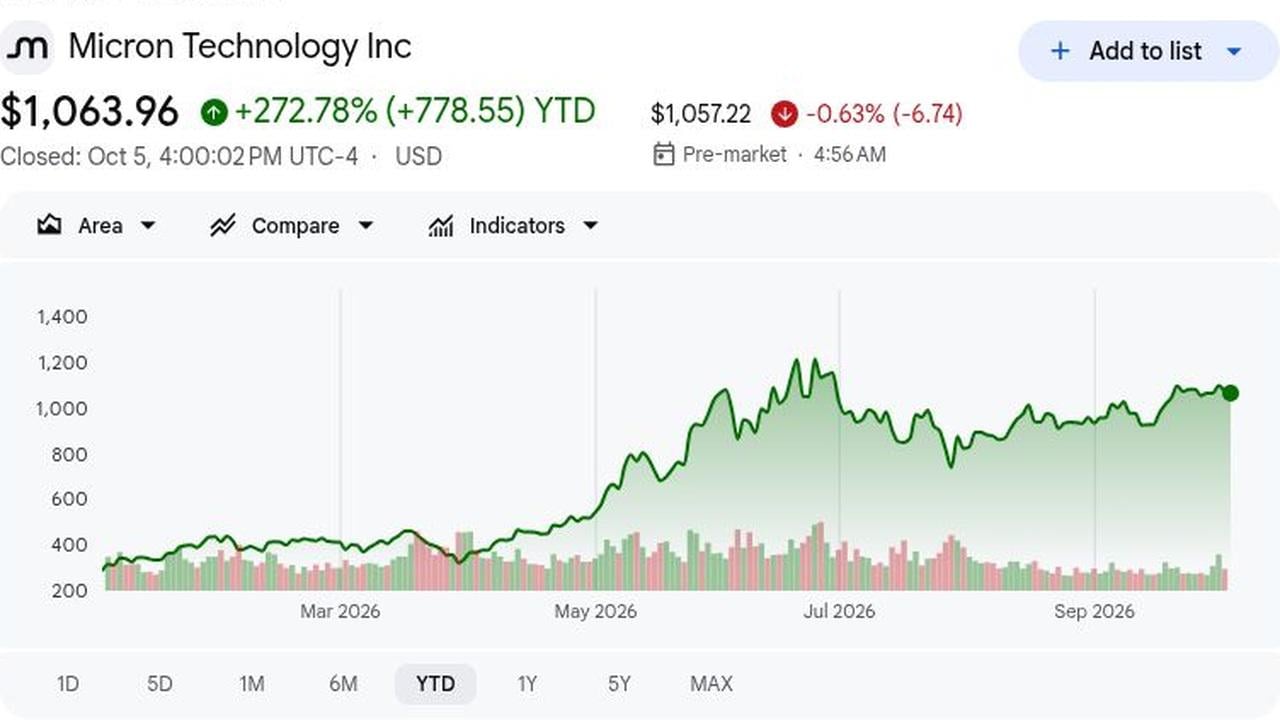
- MU schloss am 5. Oktober bei 1.063,96 US-Dollar und war YTD um 272,78% gestiegen: Die Rally spiegelt eine Neupreisierung um KI-Server, HBM und knappem DRAM-Angebot wider. Weitere Aufwärtsbewegungen benötigen nun Schätzungserhöhungen, nicht nur verbesserte Branchenbedingungen. Das erhöht die Ausführungserwartungen nach einem historischen Lauf.
- Geschäftsjahr Q4-Umsatz erreichte 54,23 Milliarden US-Dollar, ein Plus von 379% im Jahresvergleich: Der Umsatz übertraf den 51,07 Milliarden US-Dollar LSEG-Konsens um 3,16 Milliarden US-Dollar. Non-GAAP verwässerte EPS von 33,42 US-Dollar schlugen auch die verfolgten 31,41 US-Dollar Schätzung um 2,01 US-Dollar und zeigten, dass der Nachfrageschub mit außergewöhnlicher Geschwindigkeit in Gewinne umgewandelt wurde.
- Rechenzentrum-Geschäftseinheiten generierten 34,29 Milliarden US-Dollar Q4-Umsatz: Cloud Memory trug 16,28 Milliarden US-Dollar bei, ein Plus von 258% im Jahresvergleich, während Core Data Center 18,00 Milliarden US-Dollar gegenüber 1,58 Milliarden US-Dollar vor einem Jahr erreichte. Zusammen machten sie etwa 63% des Quartalsumsatzes aus, wodurch die KI-Infrastrukturnachfrage zum Hauptgewinnertreiber wurde.
- Geschäftsjahr Q1-Umsatzprognose erreichte einen Mittelpunkt von 61,5 Milliarden US-Dollar: Der Mittelpunkt übertraf den 57,02 Milliarden US-Dollar LSEG-Konsens um 4,48 Milliarden US-Dollar; der 38,15 US-Dollar EPS-Ausblick übertraf 35,40 US-Dollar um 2,75 US-Dollar und verlängerte das kurzfristige Nachfragesignal und stärkte das Zukunftsvertrauen des Managements.
- Kundenverpflichtungen erreichten 32 Milliarden US-Dollar und RPO näherte sich 150 Milliarden US-Dollar: Micron sagte, 26 strategische Kundenverträge deckten mehr als 75% der FY2027-Produktion ab. Dies verbessert die Sichtbarkeit, obwohl Lieferzeitpunkt und Kundenabsorption immer noch wichtig sind, da die Industriekapazität sich weiter über Segmente hinweg ausdehnt.
Was ist Micron Technology (MU)?
Micron Technology entwirft und produziert DRAM, Hochbandbreiten-Speicher (HBM), NAND- und NOR-Flash sowie Solid-State-Speicher, die in Rechenzentren, PCs, Smartphones, Fahrzeugen und Industrieausrüstung verwendet werden. Als einer der wenigen integrierten Speicherproduzenten betreibt Micron seine eigenen Wafer-Fertigungs- und Verpackungsanlagen, was ihm mehr Kontrolle über Technologie und Versorgung gibt. Dieses Fertigungsmodell macht das Geschäft auch hochkapitalintensiv und empfindlich für Ausbeuten, Auslastung, Prozessübergänge und Speicherpreiszyklen.
Microns langfristige Wachstumsstrategie konzentriert sich zunehmend auf KI-Infrastruktur. HBM und fortschrittliche DRAM unterstützen Beschleuniger- und Server-Plattformen, während hochkapazitive SSDs die Cloud-Speichernachfrage bedienen. Mehrjährige Vereinbarungen mit Anthropic, Ford und General Motors unterstützen die Nachfragesichtbarkeit, während Micron-Speicher auch in NVIDIA-Beschleunigerplattformen integriert ist. Auf der Angebotsseite plant Micron mehr als 250 Milliarden US-Dollar US-Fertigungs- und Forschungsinvestitionen bis 2035 und hat ein 10-jähriges Silizium-Wafer-Abkommen mit GlobalWafers, obwohl neue Fabs und Verpackungskapazitäten immer noch Jahre zur Qualifizierung und Hochfahrt benötigen.
Weiterlesen: NVIDIA (NVDA) Kursprognose 2026: Kann KI-Infrastruktur-Wachstum NVDA in Richtung 420 US-Dollar treiben?
Micron Technology (MU) Q4 FY2026 Ergebnisüberblick: Rekordumsatz und starker Q1-Ausblick
Micron lieferte Geschäftsjahr Q4-Umsatz von 54,23 Milliarden US-Dollar, ein Plus von 379%, Non-GAAP-EPS von 33,42 US-Dollar und 87,0% Non-GAAP-Bruttomarge. Der Umsatz schlug den LSEG-Konsens von 51,07 Milliarden US-Dollar um 3,16 Milliarden US-Dollar; der Q1-Mittelpunkt von 61,5 Milliarden US-Dollar übertraf den Konsens von 57,02 Milliarden US-Dollar um 4,48 Milliarden US-Dollar.
Weiterlesen: Micron Technology (MU) Q4 FY2026 Ergebnisüberblick: 379% Umsatzwachstum und Q1-Beat unterstützen eine 3,03%-Rally
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q4 FY2026 Umsatz |
51,07 Mrd. US$ |
54,23 Mrd. US$ |
Übertroffen. 3,16 Mrd. US$ über LSEG-Konsens; +379% im Jahresvergleich. |
|
Q4 Non-GAAP verwässerte EPS |
31,41 US$ |
33,42 US$ |
Übertroffen. 2,01 US$ über der zitierten Schätzung und gestiegen von 3,03 US$ vor einem Jahr. |
|
Q4 GAAP verwässerte EPS |
— |
32,87 US$ |
Erweitert. Gestiegen von 2,83 US$ in Q4 FY2025. |
|
Q4 GAAP Nettogewinn |
— |
37,70 Mrd. US$ |
Erweitert. Gestiegen von 3,20 Mrd. US$ vor einem Jahr. |
|
Q4 Non-GAAP Bruttomarge |
— |
87,00% |
Erweitert. Gestiegen von 45,7% vor einem Jahr. |
|
Q4 operativer Cashflow |
— |
43,97 Mrd. US$ |
Verbessert. Gestiegen von 5,73 Mrd. US$ in Q4 FY2025. |
|
Q4 bereinigter freier Cashflow |
— |
33,20 Mrd. US$ |
Positiv. Finanzierte Investitionen während die Liquidität stieg. |
|
Cloud Memory Umsatz |
— |
16,28 Mrd. US$ |
Gewachsen. +258% von 4,54 Mrd. US$ vor einem Jahr. |
|
Core Data Center Umsatz |
— |
18,00 Mrd. US$ |
Beschleunigt. Gestiegen von 1,58 Mrd. US$ vor einem Jahr. |
|
Mobile und Client Umsatz |
— |
13,11 Mrd. US$ |
Erholt. Gestiegen von 3,76 Mrd. US$ vor einem Jahr. |
|
Automotive und Embedded Umsatz |
— |
6,82 Mrd. US$ |
Erholt. Gestiegen von 1,43 Mrd. US$ vor einem Jahr. |
|
Q1 FY2027 Umsatzausblick |
57,02 Mrd. US$ |
61,5 Mrd. US$ ± 1,5 Mrd. US$ |
Über. Mittelpunkt übertraf LSEG-Konsens um 4,48 Mrd. US$. |
|
Q1 FY2027 Non-GAAP EPS Ausblick |
35,40 US$ |
38,15 US$ ± 1,00 US$ |
Über. Mittelpunkt übertraf Konsens um 2,75 US$. |
|
Q1 FY2027 Non-GAAP Bruttomarge Ausblick |
— |
Etwa 86,25% |
Stark. Prognose bleibt nahe dem Rekord-Q4-Niveau. |
- Umsatz von 54,23 Milliarden US-Dollar wuchs um 379% und übertraf den Konsens: Knappes DRAM- und NAND-Angebot, steigender HBM-Mix und stärkere Rechenzentrum-Nachfrage zeigen, dass das Wachstum sowohl aus Preisen als auch aus Sendungen kam. Der breite Beitrag reduziert die Abhängigkeit von einem einzelnen Endmarkt.
- Non-GAAP EPS erreichte 33,42 US-Dollar und übertraf eine verfolgte 31,41 US-Dollar Schätzung: Non-GAAP EPS war mehr als zehn Mal die 3,03 US-Dollar vom Vorjahr. GAAP-Nettogewinn von 37,70 Milliarden US-Dollar bestätigt, dass die Rentabilität über Non-GAAP-Anpassungen hinausging, eine wichtige Prüfung der Ergebnisqualität.
- Rechenzentrum-Unternehmen wurden zur zentralen Wachstumsmaschine: Cloud Memory erreichte 16,28 Milliarden US-Dollar, ein Plus von 258%, während Core Data Center 18,00 Milliarden US-Dollar gegenüber 1,58 Milliarden US-Dollar erreichte. KI-Infrastruktur treibt jetzt mehr Gewinne als traditionelle Speicherzyklen und erweitert die Mischung der Kundennachfrage.
- Cash-Generierung erweiterte sich neben der Bruttomarge: Operativer Cashflow erreichte 43,97 Milliarden US-Dollar und bereinigter freier Cashflow 33,20 Milliarden US-Dollar. Das 73,48 Milliarden US-Dollar Cash- und Investitionssaldo kann führende Knoten, Reinräume und HBM-Verpackung finanzieren. Es lässt auch Raum zur Absorption von Baukosten.
- Geschäftsjahr Q1-Prognose verlängerte das Gewinnmomentum: Die 61,5 Milliarden US-Dollar Umsatz- und 38,15 US-Dollar Non-GAAP EPS-Mittelpunkte übertreffen den Konsens um 4,48 Milliarden US-Dollar und 2,75 US-Dollar. Ein 86,25% Margenausblick signalisiert leichte Normalisierung von Q4, während er historisch erhöht bleibt.
Micron Technology (MU) 2026 Investitionsausblick: 2.100 US-Dollar Bull Case vs. 800 US-Dollar Bear Case
Microns 2026-Ausblick hängt davon ab, ob KI-getriebene Nachfrage nach HBM, Server-DRAM und Rechenzentrum-NAND dem neuen Angebot voraus bleiben kann, während große Kundenverpflichtungen sich in Umsatz umwandeln. Die Aufwärtschance kommt von knappem Speicherangebot, starker Vertragssichtbarkeit und anhaltenden Margen, während schnelleres Kapazitätswachstum, schwächere Preise und schwere Investitionsausgaben die Hauptrisiken bleiben.
Der Bull Case: Knappes KI-Speicherangebot drängt MU in Richtung 2.100 US-Dollar
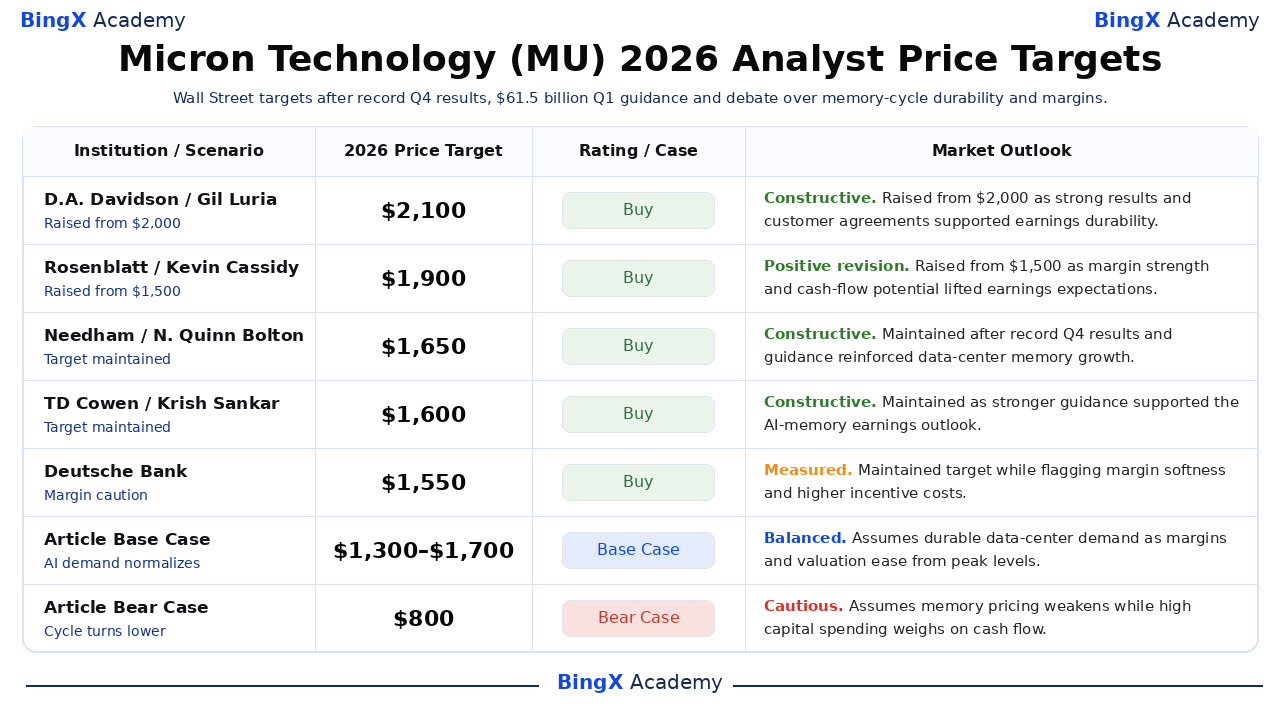
Der Bull Case geht davon aus, dass HBM, Server-DRAM und Rechenzentrum-NAND unterversorgt bleiben, während sich 26 strategische Kundenverträge in Sendungen umwandeln. Mit mehr als 75% der Geschäftsjahr 2027-Produktion verpflichtet und RPO nahe 150 Milliarden US-Dollar könnte Micron die Margen weit über den historischen Zyklus-Durchschnitten halten.
Eine Bewegung in Richtung 2.100 US-Dollar würde weitere Gewinnerhöhungen, fortgesetzte HBM-Qualifikation und diszipliniertes Branchenangebot erfordern. Umwandlung von 32 Milliarden US-Dollar an Kundenverpflichtungen in Einlagen und Umsatz, neben starkem freien Cashflow trotz mehr als 50 Milliarden US-Dollar erwarteter Geschäftsjahr 2027-Investitionsausgaben, würde den Fall stärken.
Der Base Case: Starke Kundenverpflichtungen halten MU zwischen 1.300 und 1.700 US-Dollar
Der Base Case geht davon aus, dass KI-Speichernachfrage stark bleibt, aber Preise und Bruttomarge sich von außergewöhnlichen Geschäftsjahr Q4-Niveaus normalisieren. Strategische Vereinbarungen und verpflichtete Produktion unterstützen die Sichtbarkeit, während höhere Investitionsausgaben, Abschreibungen und allmählich steigendes Angebot weitere Gewinnbeschleunigung begrenzen.
MU könnte hauptsächlich zwischen 1.300 und 1.700 US-Dollar handeln, wenn HBM-Sendungen stabil bleiben, Rechenzentrum-Wachstum anhält und die Bruttomarge nahe der Prognose bleibt. Langsamere Schätzungserhöhungen würden wahrscheinlich eine Bewegung in Richtung der höchsten Ziele begrenzen.
Der Bear Case: Schwächere Speicherpreise ziehen MU in Richtung 800 US-Dollar
Der Bear Case geht davon aus, dass KI-Kapazitätserweiterungen sich verlangsamen, konkurrierende HBM-Versorgung schneller hochfährt oder konventionelle DRAM- und NAND-Preise schwächer werden. Steigende Abschreibungen und operative Verpflichtungen würden dann Gewinne und freien Cashflow belasten, während die Bruttomarge von 87,0% zurückgeht.
Eine Bewegung in Richtung 800 US-Dollar würde wahrscheinlicher, wenn Kundenverpflichtungen verzögert werden, Geschäftsjahr 2027-Prognose gekürzt wird oder Investitionsausgaben trotz schwächerer Nachfrage hoch bleiben. Niedrigere Zukunftsschätzungen und Bewertungskompression nach der 272,78% YTD-Rally würden weiteren Druck hinzufügen.
MU-Aktienprognosen für 2026 von Wall Street-Analysten
Post-Ergebnis-Analystenziele bleiben weit über Microns Schlusskurs vom 5. Oktober, aber sie umfassen auch eine bedeutende Spanne. Die ausgewählten Aktionen unten sind vom 1. Oktober datiert und spiegeln wider, wie Firmen Rekordmargen, stärkere Prognose, Kundenverpflichtungen und Kapitalbedarf unmittelbar nach der Geschäftsjahr Q4-Veröffentlichung interpretierten.
|
Institution / Analyst |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
D.A. Davidson / Gil Luria |
2.100 US$ |
Kaufen |
Konstruktiv. 1. Oktober: Von 2.000 US$ angehoben, da Rekordergebnisse und Kundenverträge die Gewinnhaltbarkeit unterstützten. |
|
Rosenblatt / Kevin Cassidy |
1.900 US$ |
Kaufen |
Positive Revision. 1. Oktober: Von 1.500 US$ angehoben, da Margenstärke und Cashflow-Potenzial die Gewinnerwartungen hoben. |
|
Needham / N. Quinn Bolton |
1.650 US$ |
Kaufen |
Konstruktiv. 1. Oktober: Beibehalten nach Rekord-Q4-Ergebnissen und Prognose verstärkte Rechenzentrum-Speicher-Wachstum. |
|
TD Cowen / Krish Sankar |
1.600 US$ |
Kaufen |
Konstruktiv. 1. Oktober: Beibehalten, da stärkere Prognose den KI-Speicher-Gewinnausblick unterstützte. |
|
Deutsche Bank / Melissa Weathers |
1.550 US$ |
Kaufen |
Abgemessen. 1. Oktober: Ziel beibehalten bei gleichzeitiger Markierung von Margenschwäche und höheren Anreizkosten. |
|
RBC Capital / Srini Pajjuri |
1.500 US$ |
Outperform |
Konstruktiv. 1. Oktober: Beibehalten, da strategische Vereinbarungen mehrjährige Umsatzsichtbarkeit unterstützten. |
|
Artikel Base Case |
1.300 bis 1.700 US$ |
Base Case |
Ausgewogen. Nimmt dauerhafte Rechenzentrum-Nachfrage an, während Margen und Bewertung von Spitzenniveaus nachlassen. |
|
Artikel Bear Case |
800 US$ |
Bear Case |
Vorsichtig. Nimmt schwächere Speicherpreise an, während hohe Investitionsausgaben den Cashflow belasten. |
So handeln Sie Micron Technology (MU) Aktien auf BingX
Handeln Sie Microns HBM-, Speicherpreis- und Margenausblick mit BingX TradFi und BingX AI-Tools. Da MU scharf auf Preis-Updates, Kapazitätspläne, Prognosen und KI-Ausgaben reagieren kann, sollten Händler sowohl den Katalysator als auch die Risikolimits definieren, bevor sie eine Position eingehen.
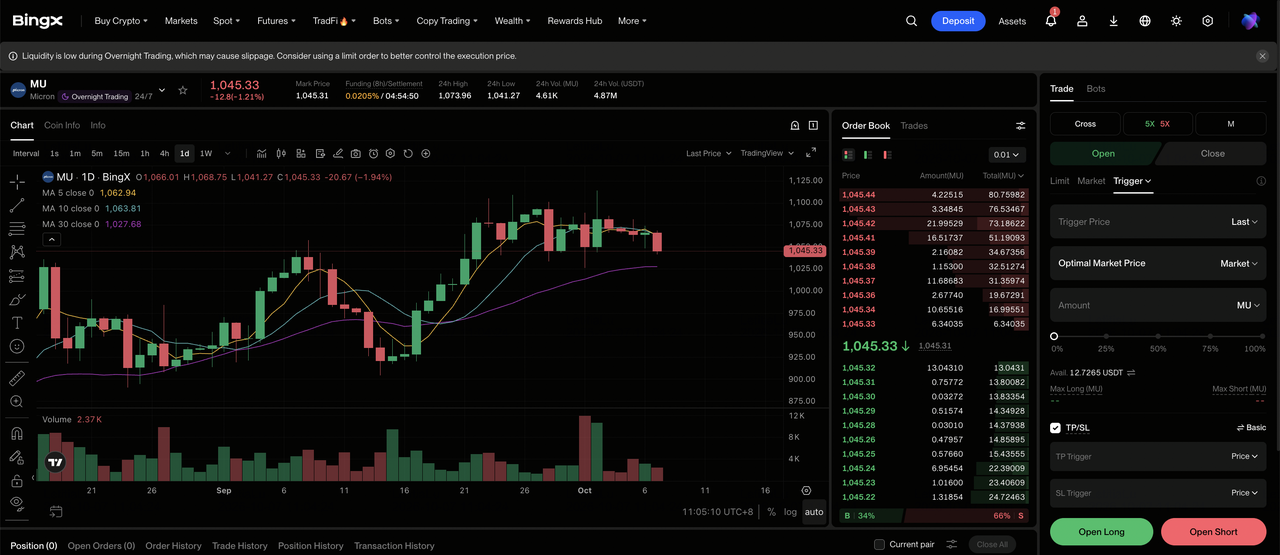
Schritt 1: Zugang zu BingX TradFi. Melden Sie sich an und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: Wählen Sie Micron Technology (MU). Suchen und wählen Sie den MU-USDT Perpetual Futures-Vertrag.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn KI-Speichernachfrage und Margen fest bleiben. Wählen Sie Short öffnen, wenn Preise, HBM-Nachfrage oder Vertragsumwandlung schwächer werden.
Schritt 4: Wählen Sie Hebel und Margin-Modus. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 272,78% YTD-Anstieg zeigt, warum konservative Hebelwirkung und klare Positionsgröße wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle durch. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Niveaus vor oder unmittelbar nach dem Eingehen des Handels. MU kann schnell auf Speicherpreise, Kapazitätspläne, Kundenverpflichtungen und Ergebnisprognosen reagieren.
Top 5 Risiken für die Micron Technology (MU) Aktienprognose
Rekordergebnisse beseitigen nicht Microns zyklische und Bewertungsrisiken. Preise, Ausführung, Handelspolitik und Kapazitätserweiterung können immer noch die Gewinne wesentlich beeinflussen, auch wenn die KI-Nachfrage stark bleibt.
- Speicherpreise können sich immer noch umkehren: Die 87,0% Non-GAAP-Bruttomarge spiegelt ungewöhnlich knappes Angebot und starken Produktmix wider. Wenn DRAM- oder NAND-Angebot schneller wächst als die Nachfrage, könnten Preise, Umsatz und Cashflow schnell schwächer werden.
- Schwere Investitionsausgaben können Renditen belasten: Geschäftsjahr 2027-Investitionsausgaben werden voraussichtlich 50 Milliarden US-Dollar nach 27,37 Milliarden US-Dollar im Geschäftsjahr 2026 überschreiten. Kostenüberschreitungen oder langsamere Hochfahrten könnten Abschreibungen erhöhen, bevor neue Kapazitäten angemessene Renditen produzieren.
- HBM-Übergänge tragen Ausführungsrisiko: KI-Beschleuniger erfordern schnelleren Speicher, fortschrittliche Verpackung und strenge Kundenqualifikation. Verzögerte Qualifikation, schwächere Ausbeuten oder Architekturänderungen könnten HBM-Bestellungen zu Konkurrenten verschieben.
- China und Handelspolitik bleiben wichtig: Exportkontrollen, lokale chinesische Speicherinvestitionen und Beschränkungen für Micron-Produkte können adressierbare Märkte, Gerätezugang und Kundennachfrage in den USA und Asien beeinflussen.
- Bewertung lässt weniger Raum für Enttäuschung: MUs 272,78% YTD-Gewinn spiegelt starke Erwartungen für KI-Nachfrage und zukünftige Gewinne wider. Aktien könnten fallen, wenn Schätzungserhöhungen sich verlangsamen, Margen früher als erwartet normalisieren oder Investoren einen niedrigeren Multiplikator zuweisen.
Abschließende Gedanken: Ist MU eine gute Investition im Jahr 2026?
Microns Geschäftsjahr Q4 stärkt den 2026-Investitionsfall, da KI-getriebene Nachfrage sich sowohl in Wachstum als auch in stärkerer Cash-Generierung übersetzt. Umsatz erreichte 54,23 Milliarden US-Dollar, Non-GAAP-Bruttomarge erreichte 87,0% und operativer Cashflow stieg auf 43,97 Milliarden US-Dollar. Der 61,5 Milliarden US-Dollar Q1-Umsatz-Mittelpunkt deutet auch darauf hin, dass Momentum sich ins nächste Quartal trägt, anstatt mit einem starken Bericht zu enden.
Die Hauptfrage ist, ob diese Stärke anhalten kann. MU ist bereits YTD um 272,78% gestiegen, während Micron mehr als 50 Milliarden US-Dollar FY2027-Investitionsausgaben plant. Der stärkere Fall hängt davon ab, dass HBM-Nachfrage knapp bleibt, die 32 Milliarden US-Dollar an Kundenverpflichtungen sich in Sendungen und Cash umwandeln und neue Kapazitäten starke Renditen erzielen, bevor das Branchenangebot aufholt. Wenn diese Bedingungen erfüllt sind, bleibt der 1.300 bis 1.700 US-Dollar Base Case unterstützbar und der 2.100 US-Dollar Bull Case wird realistischer. Wenn die Preise schwächer werden, während Investitionsausgaben und Abschreibungen hoch bleiben, wird Abwärtsdruck in Richtung 800 US-Dollar leichter zu rechtfertigen.
Risikoerinnerung: Aktien- und Perpetual-Futures-Handel beinhalten erhebliches Risiko, einschließlich schneller Verluste und Liquidation bei Hebelnutzung. Kursziele und Szenarien sind analytische Schätzungen, keine Garantien oder personalisierte Finanzberatung.
Verwandte Lektüre
- Top KI-Speicher-Aktien zum Kauf 2026: DRAM, HBM und KI-Storage-Nachfrage erklärt
- Top Hochbandbreiten-Speicher (HBM) Aktien zum Kauf im 2026 Memory-Superzyklus
- Top 10 KI-Infrastruktur-Aktien zum Kauf 2026: Chip-Fertigungs- und Design-Marktführer
- Top KI-Server-Aktien zum Kauf 2026: Rack-Scale-Systeme, GPU-Server und KI-Server-Infrastruktur
- NVIDIA (NVDA) Kursprognose 2026: Kann KI-Infrastruktur-Wachstum NVDA in Richtung 420 US-Dollar treiben?
- Sandisk (SNDK) Kursprognose 2026: Kann KI-Rechenzentrum-Nachfrage SNDK in Richtung 3.000 US-Dollar drängen?
