Mastercard (MA) betreibt eines der weltweit größten elektronischen Zahlungsnetzwerke und verbindet Verbraucher, Händler, Finanzinstitute und Regierungen. Das Kernnetzwerk generiert Umsätze aus nationalen Bewertungen, grenzüberschreitenden Aktivitäten und Transaktionsverarbeitung, während wertschöpfende Dienstleistungen das Modell auf Cybersecurity, Analytik, Loyalität und Beratung ausweiten. Diese Mischung schafft eine kraftvolle Wachstumsmaschine, obwohl die Aktien weiterhin empfindlich auf die Verbrauchergesundheit, internationale Reisen, Kundenincentives und die Premium-Bewertung reagieren, die großen Zahlungsnetzwerken zugeordnet wird.
Das jüngste Quartal stärkte die operative Argumentation. Der Nettoumsatz für Q2 2026 stieg um 14% im Jahresvergleich, die bereinigten Gewinne wuchsen schneller als der Umsatz und die wertschöpfenden Dienstleistungen expandierten um 20%. Das grenzüberschreitende Volumen und die geschalteten Transaktionen blieben ebenfalls gesund. Die Investitionsdebatte dreht sich nun darum, ob Mastercard diese Breite bewahren kann, während die Vergleiche schwieriger werden und ob Dienstleistungen die Umsatzmischung weiter verbessern können, ohne dass Rabatte, Regulierung oder alternative Zahlungsschienen die Netzwerkökonomie schwächen.
Die MA-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der globale Zahlungs- und Dienstleistungsfall: widerstandsfähige Ausgaben, internationale Reisen und schnelleres Dienstleistungswachstum können nachhaltiges Gewinnwachstum und eine höhere Bewertungsreferenz unterstützen.
- Der Bewertungs- und Disruptions-Fall: langsamerer Konsum, reichhaltigere Kundenincentives, Regulierung und neue Konto-zu-Konto- oder Stablecoin-Schienen können die Wachstumsprämie reduzieren, auch wenn das Netzwerk profitabel bleibt.
Dieser Leitfaden schlüsselt die MA-Aktienprognose, 2026er Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Mastercards Q2 2026 Gewinnveröffentlichung vom 30. Juli, regulatorischen Einreichungen und Marktdaten bis zum 2. September, plus wie man MA-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Mastercard-Investoren im September 2026 wissen sollten
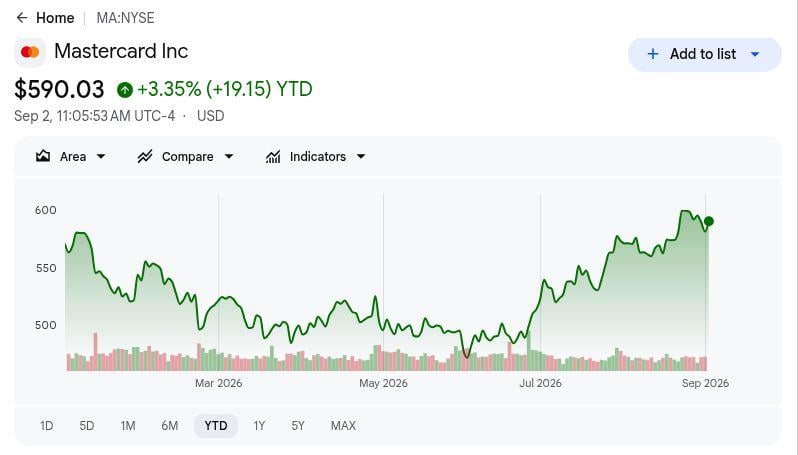
- MA war bis zum 1. September etwa 8% YTD gestiegen: Die Aktie blieb nach einer starken Sommererholung nahe dem oberen Ende ihrer 2026er Spanne. Das unterstützt die operative Momentum-Geschichte, lässt aber auch weniger Raum für Gewinne, die nur den Erwartungen entsprechen.
- Q2-Umsatz wuchs um 14% auf 8,14 Milliarden Dollar: Der Nettoumsatz übertraf den verfolgten Konsens, unterstützt durch höhere Zahlungsaktivität und anhaltendes Dienstleistungswachstum. Der Beat wurde durch breite Transaktionsexpansion statt einem einmaligen Buchhaltungsvorteil unterstützt.
- Umsatz der wertschöpfenden Dienstleistungen wuchs um 20%: Cybersecurity, Analytik, Beratung und andere Dienstleistungen übertrafen weiterhin das Kernzahlungsnetzwerk, erweiterten Mastercards Umsatzmischung und reduzierten die Abhängigkeit von Transaktionsvolumen allein.
- Grenzüberschreitendes Volumen stieg um 12%: Internationale Reisen und Handel blieben trotz makroökonomischer Unsicherheit widerstandsfähig. Anhaltendes zweistelliges grenzüberschreitendes Wachstum bleibt ein wichtiger Umsatzbeitrag, da diese Transaktionen typischerweise attraktive Ökonomie aufweisen.
- Post-Earnings-Analystenziele spannen ungefähr von 575 bis über 650 Dollar: Die Spanne bleibt weitgehend konstruktiv, reflektiert aber unterschiedliche Annahmen über Verbraucherausgaben, grenzüberschreitendes Wachstum, Dienstleistungsmomentum und Bewertung. Mit MA-Handel nahe dem oberen Ende seiner Jahresspanne erfordern die höheren Ziele weiterhin Gewinn- und Guidance-Upgrades.
Was ist Mastercard (MA)?
Mastercard (MA) ist ein globales Zahlungstechnologieunternehmen mit Hauptsitz in Purchase, New York. Es gibt typischerweise keine Karten aus oder verleiht direkt an Verbraucher. Stattdessen betreibt Mastercard das Netzwerk, die Standards und die Verarbeitungsinfrastruktur, die ausgebende Banken, erwerbende Banken, Händler und Karteninhaber verbinden und elektronische Zahlungen über Märkte und Währungen hinweg autorisieren, abwickeln und abrechnen lassen. Seine Größe verschafft dem Unternehmen Exposition zu Verbraucherausgaben, internationalen Reisen, E-Commerce und der breiteren Verschiebung von Bargeld zu digitalen Zahlungen.
Sein Wachstum kommt von zwei Hauptmotoren. Das Kernzahlungsnetzwerk profitiert von höherem Brutto-Dollar-Volumen, grenzüberschreitenden Ausgaben und geschalteten Transaktionen, während wertschöpfende Dienstleistungen Umsätze aus Cybersecurity, Identität, Datenanalytik, Beratung, Loyalität und Open-Finance-Tools generieren. Mastercard expandiert auch weiter in kommerzielle Zahlungen, Konto-zu-Konto-Überweisungen, digitale Identität und Open Banking, erweitert das Geschäft über traditionelle Kartentransaktionen hinaus und gibt ihm mehr Wege, bestehende Kundenbeziehungen zu monetarisieren.
Weiterlesen: Top Finanzdienstleistungs- und Fintech-Aktien zum Kauf 2026 inmitten von Agentic AI, Stablecoin Rails Shift
Mastercard (MA) Q2 2026 Gewinn-Überblick: Umsatz, EPS und Zahlungsvolumen
Mastercard lieferte einen breiten Q2-Beat bei Umsatz, Gewinnen, Margen und Netzwerkaktivität. Der Nettoumsatz erreichte 9,277 Milliarden Dollar gegenüber erwarteten 9,08 Milliarden Dollar, der bereinigte EPS kam auf 5,04 Dollar gegenüber 4,77 Dollar, das Brutto-Dollar-Volumen erreichte 2,9 Billionen Dollar, und die bereinigte Betriebsmarge betrug 61,1%. Grenzüberschreitendes Volumen, geschaltete Transaktionen und wertschöpfende Dienstleistungen blieben ebenfalls stark, während 4,9 Milliarden Dollar an Aktienrückkäufen zusätzliche Unterstützung pro Aktie boten.
|
Finanzmetrik |
Guidance / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 Nettoumsatz |
9,08 Mrd. $ |
9,277 Mrd. $ |
Beat. Etwa 2% über Konsens; +14% YoY. |
|
Bereinigter verwässerter EPS |
4,77 $ |
5,04 $ |
Beat. Etwa 6% über Konsens; +21% YoY. |
|
GAAP Nettogewinn |
— |
4,388 Mrd. $ |
Verbessert. +19% im Jahresvergleich. |
|
GAAP verwässerter EPS |
— |
4,97 $ |
Verbessert. +22% im Jahresvergleich. |
|
Bereinigte Betriebsmarge |
— |
61,10% |
Erweitert. Gewinne wuchsen schneller als Umsatz. |
|
Brutto-Dollar-Volumen |
— |
2,9 B $; +8% lokale Währung |
Positiv. Ausgaben blieben widerstandsfähig. |
|
Grenzüberschreitendes Volumen |
— |
+12% lokale Währung |
Positiv. Internationaler Handel blieb fest. |
|
Geschaltete Transaktionen |
— |
0,09 |
Positiv. Netzwerkaktivität erweiterte sich. |
|
Umsatz wertschöpfende Dienstleistungen |
— |
0,2 |
Stark. Dienstleistungen übertrafen das Zahlungsnetzwerk. |
|
Q2 Aktienrückkäufe |
— |
4,9 Mrd. $ |
Unterstützend. Rückkäufe reduzierten die Aktienanzahl. |
- Nettoumsatz von 9,277 Milliarden Dollar stieg um 14%: Das Ergebnis lag etwa 2% über dem verfolgten Konsens, mit Wachstum unterstützt durch sowohl Zahlungsaktivität als auch Dienstleistungen. Diese Breite deutet darauf hin, dass Mastercard nicht auf eine Geografie oder einen temporären Preiseffekt angewiesen war.
- Bereinigter EPS von 5,04 Dollar übertraf Konsens um etwa 6%: Bereinigte Gewinne stiegen um 21% im Jahresvergleich, schneller als Umsatz, zeigten stärkere operative Hebelwirkung und zusätzliche Unterstützung durch Aktienrückkäufe.
- Brutto-Dollar-Volumen erreichte 2,9 Billionen Dollar: Das lokale Währungs-GDV stieg um 8%, was auf widerstandsfähige Verbraucher- und kommerzielle Ausgaben im gesamten Netzwerk trotz uneinheitlicher makroökonomischer Bedingungen hinweist.
- Grenzüberschreitendes Volumen wuchs um 12% und geschaltete Transaktionen stiegen um 9%: Internationale Ausgaben blieben ein hochwertiger Wachstumstreiber, während Transaktionswachstum eine gesunde Netzwerknutzung über nominale Ausgabensteigerungen hinaus bestätigte.
- Umsatz wertschöpfende Dienstleistungen stieg um 20%: Cybersecurity, Analytik, Beratung, Identität und andere Dienstleistungen übertrafen weiterhin das Kernzahlungsnetzwerk, stärkten Mastercards Umsatzmischung über Transaktionsverarbeitung allein hinaus.
Mastercard (MA) 2026 Investitionsausblick: 760 $ Bull Case vs. 520 $ Bear Case
Der zentrale Test ist, ob Mastercard gesunde Zahlungsaktivität in dienstleistungsgeführtes Gewinnwachstum umwandeln kann, ohne dass eine Verlangsamung der Verbraucher, Incentive-Druck oder eine Bewertungsreset das Wachstumsprofil unterbricht.
Der Bull Case: Dienstleistungs- und grenzüberschreitendes Wachstum treibt MA in Richtung 760 $
Der Bull Case geht davon aus, dass grenzüberschreitende Ausgaben stark bleiben, geschaltete Transaktionen weiter wachsen und wertschöpfende Dienstleistungen das Kernzahlungsnetzwerk weiter übertreffen. Diese Mischung würde Umsatzwachstum und operative Hebelwirkung unterstützen, besonders wenn Cybersecurity, Analytik und Geldtransfer-Produkte Kundenbeziehungen vertiefen, ohne dass Incentives stark steigen.
Eine Bewegung in Richtung 760 $ würde anhaltendes zweistelliges Dienstleistungswachstum, widerstandsfähige internationale Reisen und fortgesetzte Gewinnrevisionen erfordern. Starke Verbraucherausgaben und stabile grenzüberschreitende Ökonomie würden die klarste Bestätigung dieses Szenarios liefern.
Der Base Case: Widerstandsfähige Zahlungen halten MA zwischen 620 $ und 700 $
Der Base Case geht davon aus, dass Zahlungsvolumen gesund bleiben, während sich das Wachstum allmählich normalisiert. Grenzüberschreitende Aktivität mäßigt sich von der jüngsten Stärke, wertschöpfende Dienstleistungen expandieren weiter schneller als das Netzwerk, und stabile Margen plus Aktienrückkäufe unterstützen Gewinne pro Aktie.
Unter diesem Szenario könnte MA hauptsächlich zwischen 620 $ und 700 $ handeln. Einstelliges Netzwerkwachstum, zweistelliges Dienstleistungswachstum und kontrollierte Incentives würden die Spanne unterstützen, während schwächere grenzüberschreitende Trends den Ausblick näher zum Bear Case drücken würden.
Der Bear Case: Langsamere Ausgaben und Multiple-Kompression ziehen MA in Richtung 520 $
Der Bear Case geht davon aus, dass Verbraucher- und Geschäftsausgaben sich abschwächen, internationale Reisen sich verlangsamen und höhere Kundenincentives mehr Umsatz absorbieren. Alternative Zahlungsschienen müssen Mastercard nicht völlig verdrängen; allein langsameres inkrementelles Wachstum könnte die Prämie reduzieren, die Investoren zu zahlen bereit sind.
Eine Bewegung in Richtung 520 $ würde wahrscheinlicher, wenn geschaltete Transaktionen und grenzüberschreitendes Volumen sich abschwächen, Dienstleistungswachstum sich materiell verlangsamt oder operative Hebelwirkung sich umkehrt. Mastercard könnte unter diesem Szenario hochprofitabel bleiben, aber niedrigere Gewinnerwartungen und Bewertungskompression würden die Aktie belasten.
MA Aktienpreisprognosen für 2026 von Wall Street Analysten
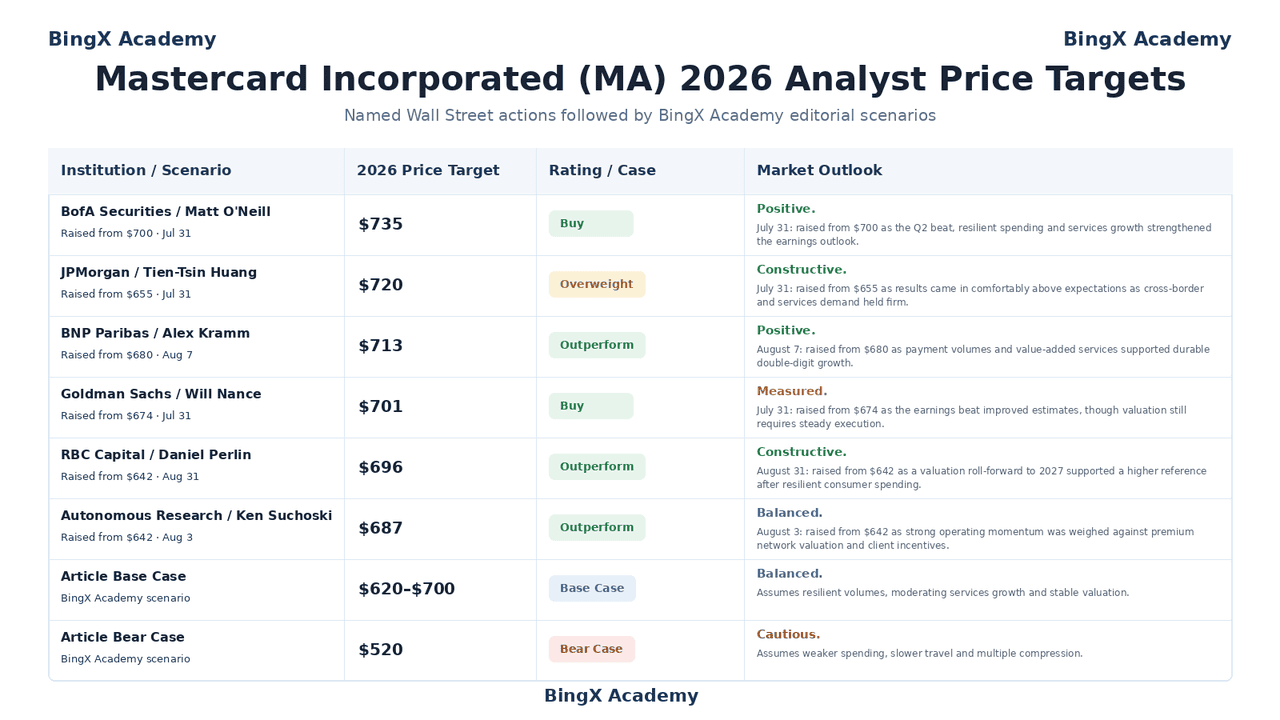
Die ausgewählten datierten Aktionen zeigen eine konstruktive Street-Sicht nach Q2, obwohl sie auch offenbaren, wie viel Ausführung bereits erwartet wird. Artikel Base und Bear Cases sind bedingte BingX Akademie Forschungsszenarien und bleiben getrennt von benannten Analystenzielen.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
BofA Securities |
735 $ |
Kaufen |
Positiv. 31. Juli: von 700 $ erhöht, da Q2-Beat, widerstandsfähige Ausgaben und Dienstleistungswachstum den Gewinnausblick stärkten. |
|
JPMorgan |
720 $ |
Übergewichten |
Konstruktiv. 31. Juli: von 655 $ erhöht, da Ergebnisse komfortabel über Erwartungen lagen und grenzüberschreitende Nachfrage fest blieb. |
|
BNP Paribas |
713 $ |
Outperform |
Positiv. 7. August: von 680 $ erhöht, da Zahlungsvolumen und wertschöpfende Dienstleistungen nachhaltiges zweistelliges Wachstum unterstützten. |
|
Goldman Sachs |
701 $ |
Kaufen |
Maßvoll. 31. Juli: von 674 $ erhöht, da der Gewinn-Beat Schätzungen verbesserte, obwohl Bewertung noch stetige Ausführung erfordert. |
|
RBC Capital |
696 $ |
Outperform |
Konstruktiv. 31. August: von 642 $ erhöht, da eine Bewertungsverschiebung zu 2027 eine höhere Referenz nach widerstandsfähigen Verbraucherausgaben unterstützte. |
|
Autonomous Research |
687 $ |
Outperform |
Ausgewogen. 3. August: von 642 $ erhöht, da starkes operatives Momentum gegen Premium-Bewertung und Kundenincentives abgewogen wurde. |
|
Artikel Base Case |
620$–700$ |
Base Case |
Ausgewogen. Geht von widerstandsfähigen Volumen, mäßigendem Dienstleistungswachstum und stabiler Bewertung aus. |
|
Artikel Bear Case |
520 $ |
Bear Case |
Vorsichtig. Geht von schwächeren Ausgaben, langsameren Reisen und Multiple-Kompression aus. |
Wie man Mastercard (MA) Aktien auf BingX handelt
Mastercard kann schnell auf Gewinne, Zahlungsvolumen-Veröffentlichungen, Reisedaten, Regulierung und Änderungen im Verbrauchervertrauen reagieren. BingX TradFi bietet Long- und Short-Exposure durch einen USDT-abgerechneten Perpetual-Kontrakt, daher sind Risikokontrollen ebenso wichtig wie direktionale Analyse.
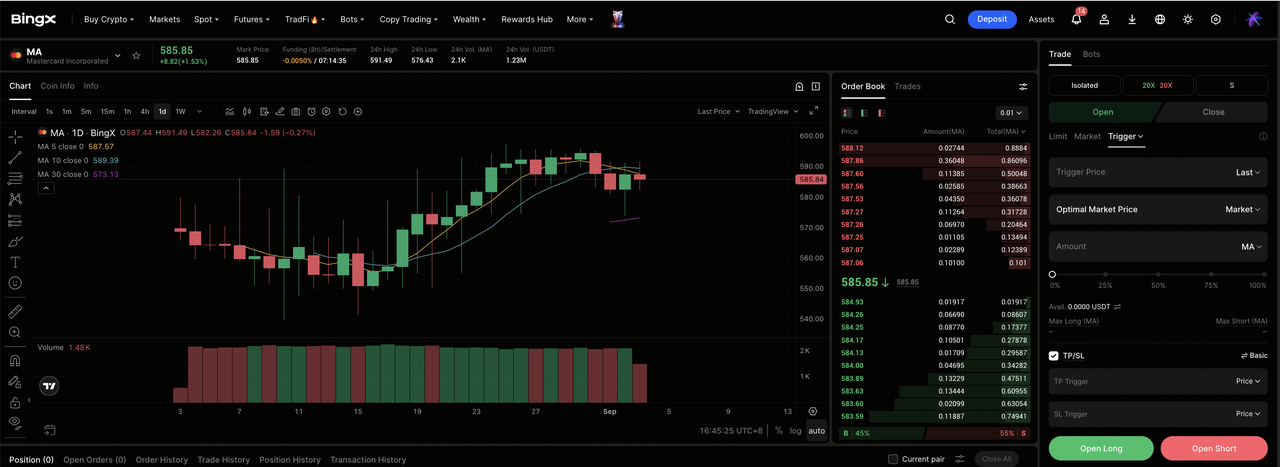
Schritt 1: Zugriff auf BingX TradFi. Anmelden, KYC vervollständigen, Zwei-Faktor Authentifizierung aktivieren und den TradFi-Markt öffnen.
Schritt 2: Mastercard (MA) auswählen. USDT einzahlen, dann nach dem MA-USDT Perpetual-Kontrakt suchen.
Schritt 3: Ihre Richtung wählen. Open Long oder Short wählen, je nachdem, ob Zahlungen, grenzüberschreitende Aktivität und Dienstleistungen sich stärken oder ob Ausgaben und Bewertung sich abschwächen.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Isoliert oder Cross-Margin basierend auf Risikotoleranz wählen. Ein Premium-Large-Cap-Netzwerk kann sich immer noch stark um quartalsweise Veröffentlichungen und regulatorische Entscheidungen bewegen, daher ist konservative Dimensionierung wichtig.
Schritt 5: Strikte Risikoprotokolle ausführen. Take-Profit und Stop-Loss Level vor oder unmittelbar nach dem Einstieg setzen. MA kann auf Verbraucherdaten, Reisetrends, Analystenrevisionen, Rechtsstreitigkeiten und alternative Schienen-Ankündigungen reagieren.
Top 5 Risiken, die Mastercard-Investoren 2026 beobachten sollten
Mastercards Ausblick bleibt durch widerstandsfähige Zahlungsaktivität und Dienstleistungswachstum unterstützt, aber mehrere Risiken könnten Umsatz, Margen oder Bewertung belasten, wenn sich die Bedingungen verschlechtern.
- Verbraucherschwäche könnte Zahlungsvolumen und Gewinnwachstum verlangsamen: Schwächere Haushalts- oder Geschäftsausgaben würden das Brutto-Dollar-Volumen und geschaltete Transaktionen reduzieren, wodurch die operative Hebelwirkung begrenzt würde, von der Mastercard profitiert, wenn die Netzwerkaktivität stark ist.
- Grenzüberschreitendes Wachstum könnte sich normalisieren: Internationale Reisen und Handel sind hochwerte Umsatztreiber für Mastercard. Eine Verlangsamung von der aktuellen 12%igen grenzüberschreitenden Wachstumsrate könnte unverhältnismäßig auf Umsatz- und Gewinnerwartungen lasten.
- Höhere Kundenincentives könnten starkes Volumenwachstum verwässern: Konkurrenz um große Banken, Händler und Zahlungsbeziehungen könnte reichhaltigere Rabatte und Incentives erfordern, wodurch der Umsatzanteil reduziert wird, den Mastercard behält, auch wenn Transaktionsvolumen gesund bleiben.
- Regulierung und Rechtsstreitigkeiten könnten Netzwerkökonomie ändern: Interchange-Regeln, Routing-Mandate, Kartellverfahren und Datenanforderungen könnten Compliance-Kosten erhöhen oder Preisflexibilität in Schlüsselmärkten reduzieren.
- Alternative Zahlungsschienen und operative Ausfälle könnten den Netzwerkvorteil schwächen: Konto-zu-Konto-Zahlungen, digitale Wallets und Stablecoins könnten inkrementelle Ströme erfassen, während Ausfälle, Betrug oder Cybersecurity-Vorfälle direkte Kosten verursachen und Kundenvertrauen beschädigen könnten.
Abschließende Gedanken: Sollten Sie 2026 in Mastercard investieren?
Mastercards operative Qualität bleibt klar. Q2 produzierte breites Umsatzwachstum, schnellere bereinigte Gewinnausweitung, widerstandsfähige grenzüberschreitende Aktivität und starkes Dienstleistungswachstum. Das Netzwerk bleibt hochskalierbar, und Dienstleistungen bieten einen glaubwürdigen Pfad zu tieferer Monetarisierung über traditionelle Kartenverarbeitung hinaus.
Der Bull Case erfordert, dass diese Breite anhält und sich in fortgesetzte Schätzungsrevisionen übersetzt. Der Bear Case erfordert keinen Kollaps im Franchise, nur schwächere Ausgaben, langsamere Reisen oder ein niedrigeres Bewertungsmultiple. Konservative Trader ziehen es möglicherweise vor, grenzüberschreitendes Wachstum, geschaltete Transaktionen, wertschöpfende Dienstleistungen, Incentives und operative Hebelwirkung zu überwachen, bevor sie ein Szenario als bestätigt behandeln.
Risikoerinnerung: Trading und Investieren in Aktien wie MA beinhaltet ein hohes Risiko von Kapitalverlust. Verbraucherausgaben, grenzüberschreitende Reisen, Regulierung, Rechtsstreitigkeiten, Cybersecurity, Kundenincentives und gehebelte Perpetual-Kontrakte können schnelle Verluste produzieren. Führen Sie unabhängige Forschung durch, bevor Sie Kapital allokieren.
Verwandte Lektüre
- Top Finanzdienstleistungs- und Fintech-Aktien zum Kauf 2026 inmitten von Agentic AI, Stablecoin Rails Shift
- Visa (V) Aktienprognose 2026: Kann grenzüberschreitendes Zahlungswachstum und KI V in Richtung 460 $ treiben?
- JPMorgan Chase (JPM) Kursprognose 2026: Festungsverteidigung oder KI-getriebenes Alpha bei 341 $?
- Goldman Sachs (GS) Kursprognose 2026: Rekordquartal-Momentum oder Bewertungsobergrenze bei 1.140 $?
- Morgan Stanley (MS) Kursprognose 2026: Investmentbank-Wiederaufleben oder 170 $ Korrektur?
