
Kopin (KOPN) entwickelt Mikrodisplays, optische Module und integrierte Sichtsysteme für Verteidigungs-, KI-Infrastruktur-, Industrie-, Medizin- und Verbraucheranwendungen. Seine Produkte kombinieren Flüssigkristall-, OLED- und MicroLED-Displays mit Optik, Elektronik und stromsparendem kundenspezifischem Silizium. Verteidigungsprogramme bieten derzeit den klarsten Umsatzweg, während MicroLED-Fertigung und Neural I/o optische Verbindungen größere langfristige Chancen mit höherem Ausführungsrisiko hinzufügen.
Das jüngste Quartal zeigte, warum die Aktie erneute Aufmerksamkeit erregt hat. Kopin Q2 2026 Umsatz stieg um 51% auf 12,7 Millionen Dollar, nicht-produktbezogene Umsätze stiegen um 433% auf 5,1 Millionen Dollar und der operative Verlust verringerte sich um 2,0 Millionen Dollar auf 3,5 Millionen Dollar. Der Investitionsfall hängt davon ab, ob finanzierte Entwicklung und Prototyp-Erfolge sich in wiederkehrende Produktionsaufträge umwandeln, bevor Liquiditätsbedarf oder Programmverzögerungen den Wert je Aktie schwächen.
Die KOPN-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das Programm-Hochlauf- und Produktionsumwandlungs-Szenario: MicroLED-, Sentinel FPV- und Wärmebildprogramme könnten von finanzierten Meilensteinen und Prototypen zu größeren Produktionsvolumina und vorhersagbareren Umsätzen übergehen.
- Das Kommerzialisierungs- und Liquiditätslaufzeit-Szenario: Regierungsauszeichnungen könnten sich verzögern, KI-Verbindungskommerzialisierung könnte länger dauern und die Liquiditätsverwendung könnte erhöht bleiben, bevor Kopin nachhaltige Rentabilität erreicht.
Dieser Leitfaden analysiert die KOPN-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke, basierend auf Kopins Quartalsbericht vom 10. August Q2 2026, Quartalsunterlagen und Marktdaten bis zum 18. September, plus wie man KOPN-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge für Kopin-Investoren im September 2026
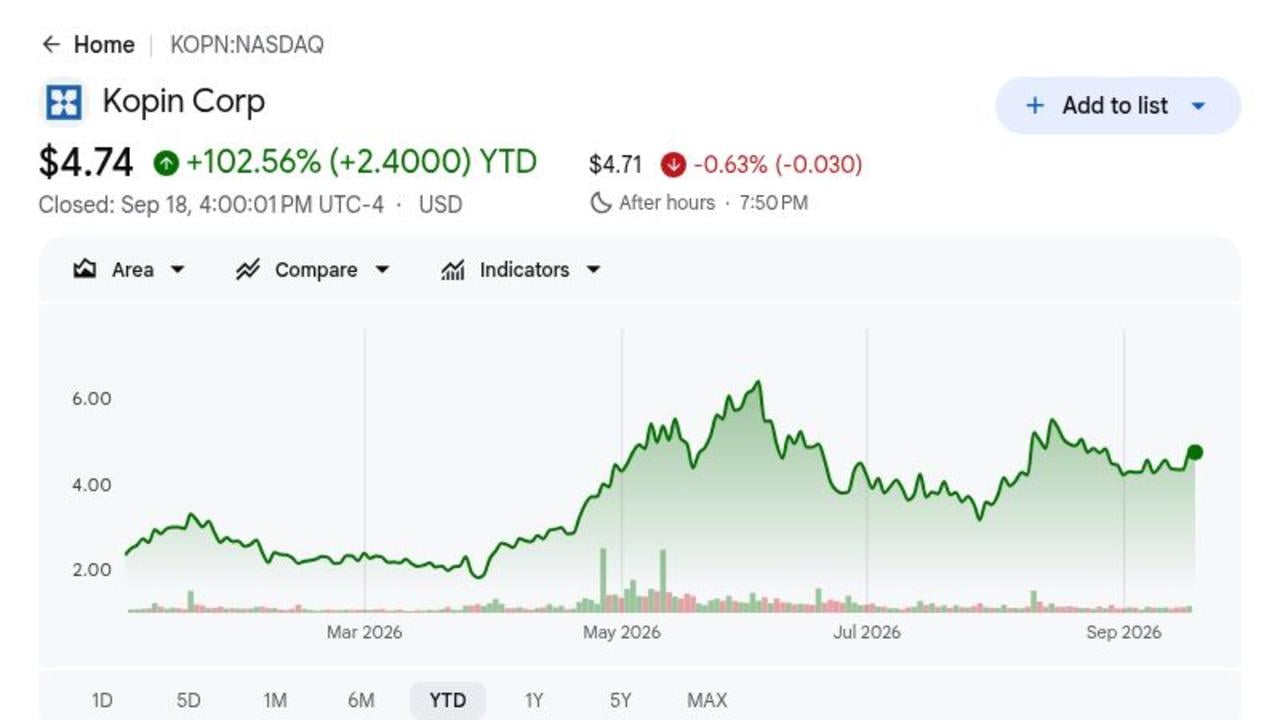
- KOPN schloss am 18. September bei 4,74 $ und war 2026 um 102,56% gestiegen: Die Aktien verdoppelten sich mehr als, da Verteidigungsauszeichnungen, MicroLED-Fortschritt und KI-Verbindungspläne die Wachstumsgeschichte erweiterten. Der Analystenkonsens von 8,67 $ impliziert immer noch Aufwärtspotenzial, obwohl die Spanne von 6,50 $ bis 12 $ große Produktions- und Finanzierungsunsicherheit widerspiegelt.
- Q2-Umsatz erreichte 12,7 Millionen Dollar, um 51% gestiegen: Der Umsatz stieg von 8,5 Millionen Dollar im Vorjahr. Der Produktumsatz stieg nur um 2% auf 7,6 Millionen Dollar, was zeigt, dass Zuschüsse, Zusammenarbeiten und finanzierte Entwicklung den größten Teil des Quartalswachstums antrieben.
- Nicht-produktbezogene Umsätze stiegen um 433% auf 5,1 Millionen Dollar: US-Regierungs-MicroLED-Finanzierung, Fabric.AI-Zusammenarbeitsumsätze und Off-the-Visor-Entwicklung für die US-Armee trieben den Anstieg an. Diese Programme reduzieren kurzfristigen Finanzierungsdruck, obwohl wiederkehrende Produktionsaufträge der größere Test bleiben.
- Kopin überschritt 150.000 Nits bei Vollfarb-MicroLED-Helligkeit: Der Meilenstein übertraf die Regierungsprogrammschwelle und hält die inländische Produktion für Mitte 2027 im Zeitplan. Kopin benötigt noch Integration in armeegestützte Systeme und Folgebeschaffung, um technischen Fortschritt in wiederkehrende Umsätze umzuwandeln.
- Neue Auszeichnungen umfassen einen 21,5 Millionen Dollar Wärmebildvertrag und eine 2,4 Millionen Dollar OLED-Bestellung: Sentinel FPV-Prototypbestellungen und ein 3,2 Millionen Dollar anfänglicher FPV-Vertrag erweitern die Verteidigungspipeline weiter. Die Umwandlung dieser Erfolge in wiederkehrende Produktion würde Umsätze weniger abhängig von Entwicklungstiming machen.
Was ist Kopin (KOPN)?
Kopin ist ein Optiksystem- und Mikrodisplay-Unternehmen, das Komponenten und Baugruppen für Umgebungen entwirft, in denen Größe, Helligkeit, Stromverbrauch und Zuverlässigkeit wichtig sind. Sein Portfolio umfasst Aktivmatrix-Flüssigkristall-, LCOS-, OLED- und MicroLED-Displays, Display-Module, Okulare, Projektionseinheiten, kopfgetragene Systeme und kundenspezifisches Silizium. Kunden integrieren diese Produkte in Soldatensysteme, thermische Waffenvisiere, Avionik, Trainingsausrüstung, medizinische Headsets, industrielle Inspektionswerkzeuge und tragbare Geräte. Umsätze stammen aus Produkten, finanzierter Forschung, Kooperationsvereinbarungen, Zuschüssen und Lizenzierung.
Die langfristige Strategie konzentriert sich auf US-basierte Verteidigungsproduktion und neue optische Verbindungen für KI-Infrastruktur. Kopins armeegestütztes IBAS-Programm zielt auf inländische Vollfarb-MicroLED-Produktion Mitte 2027, und Sentinel FPV-Module werden von Bewerbern im Drone Dominance Program der US-Regierung evaluiert. Fabric.AI arbeitet an Neural I/o zusammen, einer geplanten 1,6-Terabit-pro-Sekunde optischen Transceiver-Architektur, während Theon International ein strategischer Partner für DarkWAVE ist. Ein neues Optik- und Photonik-Zentrum in Dallas erweitert die Ingenieurkapazität für diese Programme.
Weiterlesen: Top KI-Optik-Aktien zum Kauf 2026: Photonik, Optik, Faser und Rechenzentrumsverbindungen
Kopin (KOPN) Q2 2026 Gewinnübersicht: Umsatzwachstum, MicroLED-Finanzierung und geringere Verluste
Kopin berichtete 12,7 Millionen Dollar Umsatz, um 51% gestiegen, da nicht-produktbezogene Umsätze von 1,0 Millionen Dollar auf 5,1 Millionen Dollar stiegen und Produktumsätze 7,6 Millionen Dollar erreichten. Der operative Verlust verringerte sich von 5,5 Millionen Dollar auf 3,5 Millionen Dollar, und das den Stammaktionären zurechenbare Nettoeinkommen betrug 0,9 Millionen Dollar. Die Liquidität belief sich auf 24,3 Millionen Dollar, während 26,0 Millionen Dollar eingeschränkte Liquidität die gesamten Liquiditäts-, eingeschränkten Liquiditäts- und Wertpapierbestände auf 50,3 Millionen Dollar hoben. Das Quartal verbesserte den Wachstumspfad, obwohl ein Großteil der Beschleunigung aus finanzierten Programmen statt wiederkehrenden Produktverkäufen stammte.
Weiterlesen: Kopin (KOPN) Q2 2026 Gewinnübersicht: Umsatz steigt um 51%, da Kommerzialisierungsfortschritt 23,52% Rally antreibt
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
8,5M $ Vorjahr |
12,7M $ |
Erweitert. Um 51% YoY gestiegen. |
|
Produktumsatz |
7,5M $ Vorjahr |
7,6M $ |
Stabil. Verteidigung glich schwächere Industrienachfrage aus. |
|
Nicht-Produktumsatz |
1,0M $ Vorjahr |
5,1M $ |
Sprunghaft. Um 433% durch Zuschüsse und Zusammenarbeit gestiegen. |
|
Kosten des Produktumsatzes |
7,1M $; 94% Quote |
6,6M $; 86% Quote |
Verbessert. Mix reduzierte die Quote um acht Punkte. |
|
F&E-Ausgaben |
1,9M $ Vorjahr |
4,5M $ |
Gestiegen. Finanzierte MicroLED-Aktivität erhöhte Ausgaben. |
|
Operativer Verlust |
5,5M $ Verlust Vorjahr |
3,5M $ Verlust |
Verringert. Verlust verbesserte sich um 2,0M $. |
|
Nettoeinkommen |
5,2M $ Verlust Vorjahr |
0,9M $; 0,00 $/Aktie |
Verbessert. Gewinne und Steuervorteile unterstützten Gewinn. |
|
Liquidität und Äquivalente |
— |
24,3M $ |
Verfügbar. Gesamte Liquiditätsressourcen betrugen 50,3M $ einschließlich eingeschränkter Liquidität. |
- Umsatz stieg um 4,2 Millionen Dollar auf 12,7 Millionen Dollar: Der 51%ige Gewinn spiegelte stärkere Programmaktivität wider, obwohl der Produktumsatz nur um 0,1 Millionen Dollar stieg. Regierungsfinanzierung und Zusammenarbeiten trieben fast alle zusätzlichen Verkäufe an.
- Produktumsatz erreichte 7,6 Millionen Dollar, um 2% gestiegen: Nachfrage nach thermischen Waffenvisieren und Flüssigkristalldisplays glich schwächere Industrieanwendungen aus. Der bescheidene Anstieg blieb hinter dem Gesamtunternehmenswachstum zurück, was zukünftige Verteidigungsproduktionsaufträge wichtig für die Verbesserung des Umsatzmixes macht.
- Nicht-Produktumsatz stieg um 4,1 Millionen Dollar: Regierungs-MicroLED-Finanzierung, Fabric.AI-Zusammenarbeiten und das Off-the-Visor-Programm der Armee trieben einen 433%igen Anstieg an. Die 5,1 Millionen Dollar Gesamtsumme repräsentierte etwa 40% des Quartalsumsatzes, was kurzfristigen Finanzierungsdruck reduzierte, aber die Abhängigkeit von Meilenstein-Timing erhöhte.
- Operativer Verlust verringerte sich auf 3,5 Millionen Dollar: Die 2,0 Millionen Dollar Verbesserung kam trotz 133% Anstieg der F&E-Ausgaben auf 4,5 Millionen Dollar. Kosten des Produktumsatzes verbesserten sich auch auf 86% der Produktverkäufe von 94%, was bessere operative Hebelwirkung unterstützte.
- Liquidität und Äquivalente betrugen 24,3 Millionen Dollar: Eingeschränkte Liquidität machte 26,0 Millionen Dollar der 50,3 Millionen Dollar breiteren Gesamtsumme wegen der BlueRadios-Rechtsstreit-Kaution aus. Der uneingeschränkte Saldo ist daher das relevantere Maß für die Finanzierung operativer Verluste und Produktionsinvestitionen.
Kopin (KOPN) 2026 Investitionsausblick: 12 $ Bull Case vs. 3 $ Bear Case
Kopins 2026-Ausblick hängt davon ab, ob Verteidigungsprototypen und finanzierte Entwicklungsprogramme sich in wiederkehrende Produktionsumsätze verwandeln können. MicroLED-Fortschritt unterstützt das Aufwärtspotenzial, während begrenzte uneingeschränkte Liquidität und anhaltende operative Verluste die Hauptrisiken bleiben.
Das Bull Case: Starke Verteidigungsaufträge treiben KOPN in Richtung 12 $
Das Bull Case nimmt an, dass Sentinel FPV-Evaluierungen sich in größere Produktionsaufträge umwandeln, Wärmebildprogramme expandieren und inländische MicroLED-Produktion im Zeitplan für Mitte 2027 bleibt. Neural I/O erreicht auch seine geplante CES-Demonstration mit glaubwürdigen Kundeninteresse.
Ein Bewegung in Richtung 12 $ würde erfordern, dass Produktumsätze deutlich über Q2s 2% Wachstum beschleunigen, operative Verluste sich verringern und große Verteidigungsprogramme ohne große verwässernde Kapitalerhöhung in wiederkehrende Produktion übergehen. Lucid Capitals 10 $ Ziel bietet eine bullische Referenz, mit 12 $ erfordert stärkere Ausführung.
Das Base Case: Stetiges Verteidigungswachstum hält KOPN zwischen 6,50 $ und 8,50 $
Das Base Case nimmt an, dass finanzierte F&E und Verteidigungsaufträge Wachstum unterstützen, während Prototyp-Umwandlung und MicroLED-Fertigungsfortschritt allmählich voranschreiten. Produktmargen verbessern sich von Q2s Kostenverhältnis von 86%, obwohl Kopin um Break-even bleibt statt konsistent profitabel.
Unter diesem Szenario könnte KOPN hauptsächlich zwischen 6,50 $ und 8,50 $ handeln. Wiederkehrende Aufträge, stabile Liquidität und Fortschritt zur MicroLED-Produktion Mitte 2027 würden die Spanne unterstützen. Langsamere Regierungsauszeichnungen oder anhaltende Abhängigkeit von nicht-produktbezogenen Umsätzen würden das obere Ende begrenzen.
Das Bear Case: Programmverzögerungen und Liquiditätsdruck ziehen KOPN in Richtung 3 $
Das Bear Case nimmt an, dass Prototypprogramme nicht planmäßig umgewandelt werden und finanzierte Entwicklung wichtiger bleibt als Produktlieferungen. Höhere Ingenieurkosten halten die Liquiditätsverwendung erhöht, bevor Produktionsvolumina sich verbessern, während nur 24,3 Millionen Dollar der Quartalsend-Liquidität und -Äquivalente uneingeschränkt bleiben.
Ein Bewegung in Richtung 3 $ würde wahrscheinlicher, wenn sich der MicroLED-Zeitplan verschiebt, Sentinel FPV-Aufträge klein bleiben oder uneingeschränkte Liquidität schnell abnimmt. Eigenkapitalfinanzierung würde weiteren Druck hinzufügen, auch wenn die langfristige Technologie vielversprechend bleibt.
KOPN-Aktienkursprognosen für 2026 von Wall Street Analysten
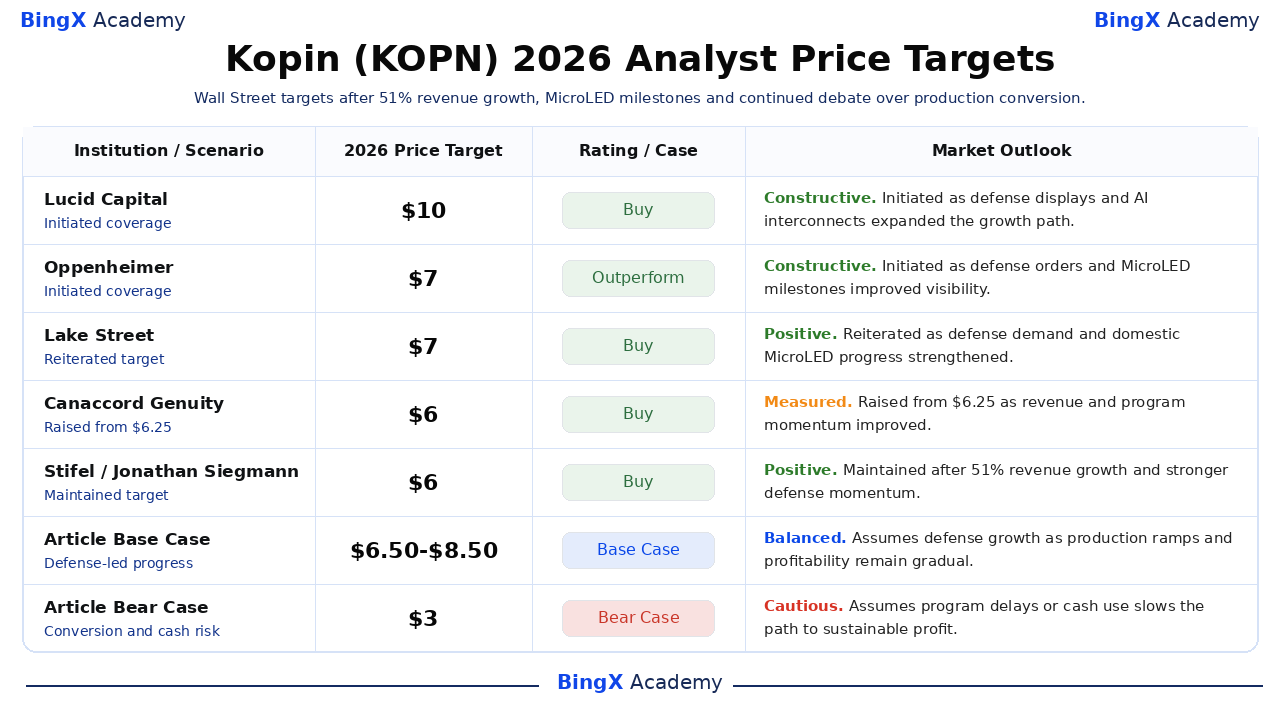
Sechs datierte Analystenaktionen reichen von 6 $ bis 10 $. Firmen bewerten die Aktien breit als Kaufen oder Outperform, was Verteidigungs- und MicroLED-Potenzial widerspiegelt, obwohl die Entfernung zwischen diesen Zielen und aktuellen Operationen zeigt, wie viel zukünftige Produktionsumwandlung in den Ausblick eingebettet ist.
|
Institution / Analyst |
2026 Kursziel |
Rating |
Marktausblick |
|
Lucid Capital / Alex Fuhrman |
10 $ |
Kaufen |
Konstruktiv. 13. Mai: initiiert als Verteidigungsdisplays und KI-Verbindungen den Wachstumspfad erweiterten. |
|
Oppenheimer / Martin Yang |
7 $ |
Outperform |
Konstruktiv. 17. September: initiiert als Verteidigungsaufträge und MicroLED-Meilensteine die Sichtbarkeit verbesserten. |
|
Lake Street / Jaeson Schmidt |
7 $ |
Kaufen |
Positiv. 15. September: bekräftigt als Verteidigungsnachfrage und inländischer MicroLED-Fortschritt sich stärkten. |
|
Canaccord Genuity / Austin Moeller |
6,50 $ |
Kaufen |
Abgemessen. 20. August: erhöht von 6,25 $ als Umsatz und Programmdynamik sich verbesserten. |
|
Stifel / Jonathan Siegmann |
6,50 $ |
Kaufen |
Positiv. 11. August: beibehalten nach 51% Umsatzwachstum und stärkerer Verteidigungsdynamik. |
|
JonesTrading / Josh Sullivan |
6 $ |
Kaufen |
Abgemessen. 27. April: initiiert als Verteidigungsprogramme Aufwärtspotenzial trotz Kommerzialisierungsrisiko boten. |
|
Artikel Base Case |
6,50 $-8,50 $ |
Base Case |
Ausgewogen. Nimmt Verteidigungswachstum an, da Produktionshochlauf und Rentabilität allmählich bleiben. |
|
Artikel Bear Case |
3 $ |
Bear Case |
Vorsichtig. Nimmt Programmverzögerungen oder Liquiditätsverwendung an, die den Weg zu nachhaltigem Gewinn verlangsamt. |
Wie man Kopin (KOPN) Aktien auf BingX handelt
Handeln Sie Kopins Verteidigungsauftrags-, MicroLED- und KI-Verbindungsausblick mit BingX TradFi und BingX AI Tools. Da KOPN scharf auf kleine Vertragsankündigungen und Programm-Timing reagieren kann, sollten Trader den Katalysator und das Verlustlimit vor Eingabe einer Position definieren.
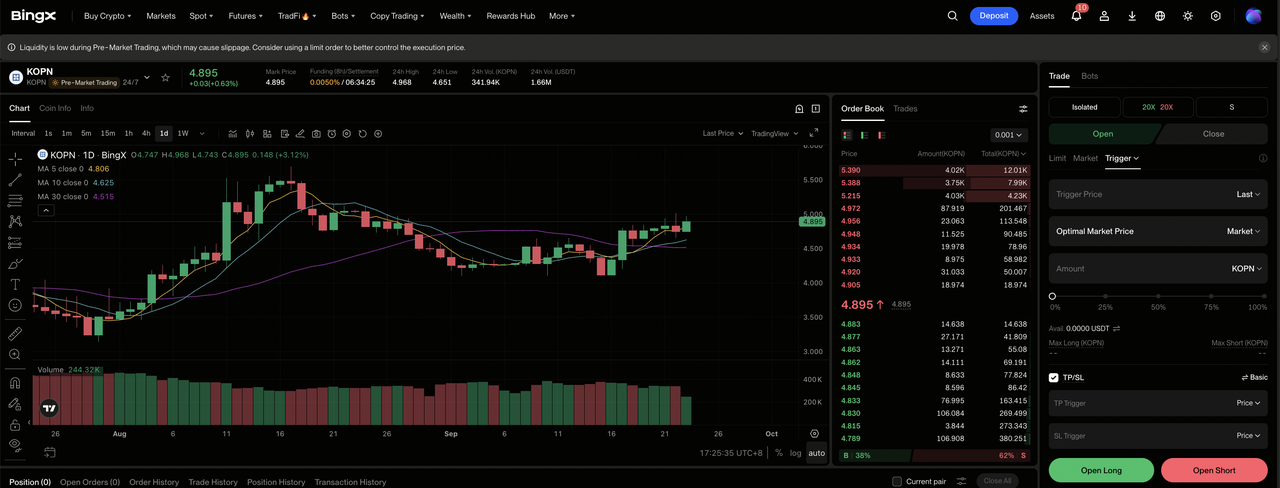
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX-Exchange-Dashboard.
Schritt 2: Kopin (KOPN) auswählen. Suchen und wählen Sie den KOPN-USDT Perpetual Futures Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen wenn Verteidigungsprototypen umwandeln und MicroLED im Zeitplan bleibt. Wählen Sie Short öffnen wenn Auszeichnungen sich verzögern oder Liquiditätsdruck zunimmt.
Schritt 4: Hebel und Margin-Modus wählen. Wählen Sie Isolated oder Cross-Margin basierend auf Ihrer Risikotoleranz. Ein 102,56% YTD-Gewinn zeigt, warum konservativer Hebel und Größenbestimmung wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach Eingabe des Handels. KOPN kann sich schnell bei Vertragsauszeichnungen, technischen Meilensteinen, Gewinnen und Finanzierung bewegen.
Top 5 Risiken für KOPN-Investoren 2026
Kopins Ausblick hängt davon ab, Verteidigungs- und Display-Programme in wiederkehrende Produktion umzuwandeln, während Kundenkonzentration, Finanzierungsbedarf und eine volatile Small-Cap-Bewertung verwaltet werden.
- Prototyp-Erfolge werden möglicherweise nicht zu großen Produktionsaufträgen: Q2-Produktumsatz stieg nur um 2% auf 7,6 Millionen Dollar, obwohl der Gesamtumsatz um 51% stieg. Wenn Verteidigungs- und MicroLED-Programme länger in der Entwicklung bleiben, könnte das Produktwachstum zu schwach bleiben, um Rentabilität zu unterstützen.
- Regierungsvertrags-Timing kann ungleichmäßige Umsätze schaffen: Sentinel FPV-, Armee-MicroLED- und Wärmebildprogramme hängen von Beschaffungsgenehmigungen und Finanzierungsplänen ab. Verzögerungen könnten Auszeichnungen und Lieferungen zwischen Quartalen verschieben, auch wenn die Nachfrage intakt bleibt.
- Große individuelle Programme schaffen Konzentrationsrisiko: Kopin generierte nur 12,7 Millionen Dollar Quartalsumsatz, was jeden großen Verteidigungsvertrag wichtig macht. Eine Verzögerung oder Reduzierung des 21,5 Millionen Dollar Wärmebildprogramms oder einer anderen großen Auszeichnung könnte das Wachstum wesentlich beeinträchtigen.
- Begrenzte uneingeschränkte Liquidität erhöht Verwässerungsrisiko: Kopin hatte 24,3 Millionen Dollar Liquidität und Äquivalente für Operationen verfügbar, während 26,0 Millionen Dollar für eine Rechtsstreit-Kaution eingeschränkt waren. Anhaltende Verluste könnten zusätzliches Kapital erfordern und bestehende Aktionäre verwässern.
- Die 102,56% YTD-Rally lässt weniger Raum für Verfehlung: KOPN schloss bei 4,74 $ nach mehr als Verdopplung in 2026. Verzögerte Produktionsmeilensteine, schwächere Aufträge oder langsamerer MicroLED-Fortschritt könnten die Bewertung schnell komprimieren.
Abschließende Gedanken: Sollten Sie 2026 in KOPN investieren?
Kopins Q2 kombinierte 51% Umsatzwachstum, einen 433% Anstieg der nicht-produktbezogenen Umsätze und einen 2,0 Millionen Dollar geringeren operativen Verlust. Armee-gestütztes MicroLED, Sentinel FPV, Wärmebildgebung und Fabric.AI geben dem Unternehmen mehrere konkrete Wachstumspfade. Die zentrale Frage ist, ob diese Programme wiederkehrende Produktionsumsätze werden, bevor sich Liquiditätsbedarf erhöht.
Das Bull Case benötigt Produktionsumwandlung und bessere Margen zur Unterstützung von 12 $. Das Bear Case spiegelt Verzögerungen, Liquiditätsdruck und eine Bewegung in Richtung 3 $ wider. Konservative Trader könnten Produktumsätze, uneingeschränkte Liquidität, MicroLED-Timing, Sentinel FPV-Auszeichnungen, Wärmebildlieferungen und operative Verluste beobachten, bevor sie die 2026-Rally als dauerhaft behandeln. Produktwachstum über Q2s 2% Rate und eine weitere Reduzierung vom 3,5 Millionen Dollar operativen Verlust würden stärkere Evidenz liefern, dass finanzierte Entwicklung sich in skalierbare kommerzielle Umsätze umwandelt.
Risiko-Erinnerung: Handel und Investition in Aktien wie KOPN beinhaltet ein Kapitalverlustrisiko. Vertrags-Timing, technische Ausführung, Kundenkonzentration, Finanzierung und gehebelter Handel können schnelle Verluste produzieren. Führen Sie unabhängige Recherche durch, bevor Sie Kapital zuweisen.
Weiterführende Lektüre
- Top KI-Optik-Aktien zum Kauf 2026: Photonik, Optik, Faser und Rechenzentrumsverbindungen
- Top Verteidigungs-Aktien zum Kauf 2026: Primes, Raketen, Drohnen, Weltraum und KI-gestützte Kriegsführung
- Applied Materials (AMAT) Kursprognose 2026: Kann KI-Ausrüstungsnachfrage AMAT in Richtung 850 $ treiben?
- AXT Inc. (AXTI) Kursprognose 2026: Kann KI-Optik-Nachfrage AXTI in Richtung 28 $ treiben?
- Ciena (CIEN) Kursprognose 2026: Kann KI-Optische-Netzwerk-Nachfrage CIEN in Richtung 400 $ treiben?
- Nokia (NOK) Kursprognose 2026: Kann KI-Networking NOK in Richtung 21 $ treiben?
