

Keel Infrastructure (KEEL), ehemals Bitfarms, ist ein nordamerikanischer Entwickler und Eigentümer von Rechenzentren und Energieinfrastruktur für Hochleistungsrechnen und künstliche Intelligenz. Das Unternehmen wickelt das Bitcoin-Mining ab und leitet seine Energie-, Land- und Netzanschlüsse zu großen Computing-Campus um. Seine 2,2 GW-Entwicklungspipeline schafft erhebliche Kapazitätsoptionen, obwohl die Aktie weiterhin sensibel auf Mietverträge, Genehmigungen, Baukosten und Finanzierung reagiert.
Das jüngste Quartal zeigte, warum die Transformation schwach aussehen kann, bevor neue Mietverträge Einnahmen zu generieren beginnen. Keel Infrastructure Q2 2026-Umsatz fiel um 50% auf 30,4 Millionen Dollar, als Keel seinen Moses Lake-Mining-Betrieb schloss, während das bereinigte EBITDA von einem Gewinn von 6,6 Millionen Dollar zu einem Verlust von 23,7 Millionen Dollar wechselte. Der Investmentcase hängt nun davon ab, ob 819 Millionen Dollar Liquidität Panther Creek, Sharon und Moses Lake durch Genehmigungen und Mietvertragsabschlüsse tragen können.
Die KEEL-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Energie-Pipeline- und Mietvertrag-Fall: Genehmigungen und Hyperscale-Mietverträge könnten 341 MW energetisierte Kapazität und 430 MW gesicherte Kapazität in langfristige KI-Infrastruktur-Cashflows umwandeln.
- Der Entwicklungsverzögerungs- und Kapitalfall: Mietvertragsverzögerungen, Kostenüberschreitungen oder neue Finanzierungsbedarfe könnten die Liquidität verbrauchen, bevor die 2,2 GW-Pipeline bedeutende Hochleistungsrechnen-Einnahmen generiert.
Dieser Leitfaden schlüsselt die KEEL-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Keel Infrastructures Q2 2026-Ergebnisveröffentlichung vom 10. August, Quartalsbericht und Marktdaten bis zum 18. September, plus wie man KEEL-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge für Keel Infrastructure-Investoren im September 2026
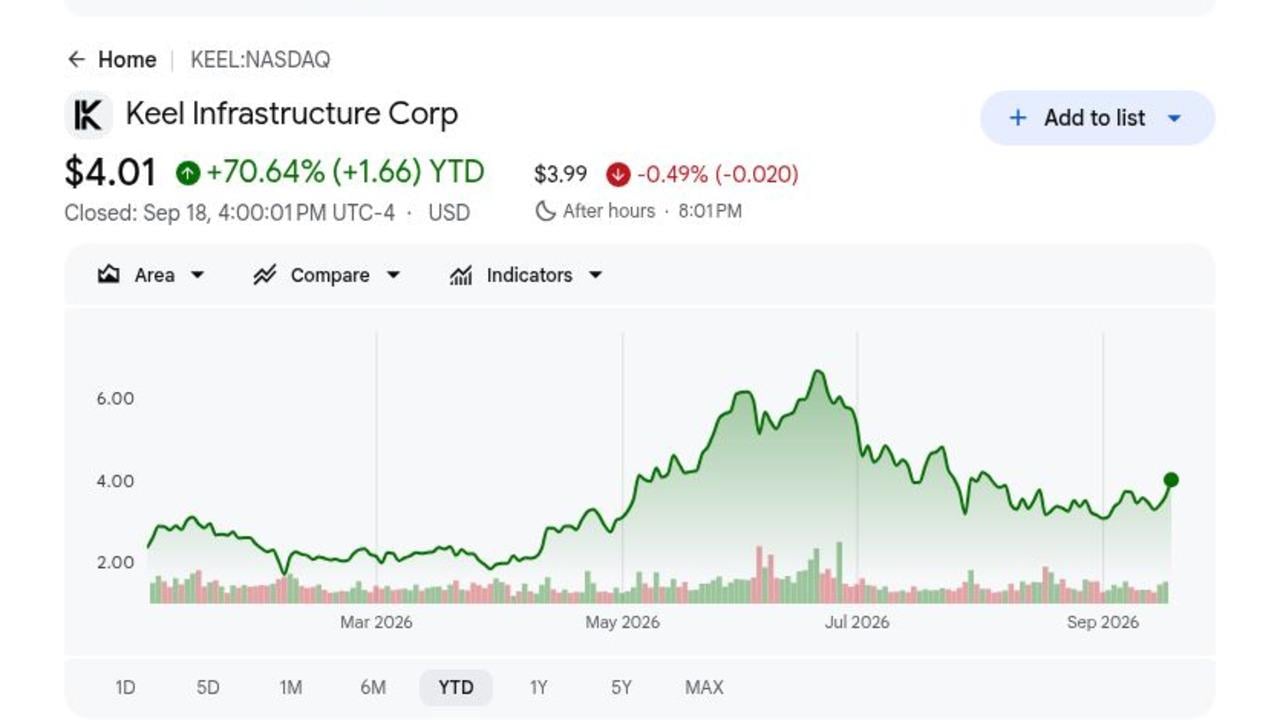
- KEEL schloss bei 4,01$ nach einem Gewinn von 70,64% in 2026: Der 18. September-Schlusskurs folgte einem täglichen Gewinn von 11%, als Investoren den ehemaligen Bitcoin-Miner um KI-Infrastruktur neu bewerteten. Die Rally erhöht die Ausführungserwartungen, bevor Keel einen großen HPC-Mietvertrag unterzeichnet hat.
- Q2-Umsatz fiel um 50% auf 30,4 Millionen Dollar: Die Einnahmen sanken von 60,9 Millionen Dollar, als Bitcoin-Preise schwächelten und das US-Mining in Moses Lake im April eingestellt wurde. Die Transformation ist teilweise beabsichtigt, hinterlässt aber eine Lücke zwischen sinkenden Mining-Einnahmen und zukünftigen Rechenzentrumsmieten.
- Die Entwicklungspipeline erreichte 2,2 GW: Keel berichtete 341 MW energetisierte Kapazität, 430 MW gesicherte Kapazität und 1,5 GW Expansionspotential in Pennsylvania, Washington und Quebec. Der Wert hängt davon ab, dass Genehmigungen, Mietverträge und Bauarbeiten den Energiezugang in besetzte Anlagen umwandeln.
- Liquidität erreichte 819 Millionen Dollar nach einem 458 Millionen Dollar-Schuldscheinangebot: Der 7. August-Saldo umfasste 698 Millionen Dollar uneingeschränktes Bargeld und 121 Millionen Dollar unbelastetes Bitcoin. Diese Finanzierung unterstützt die Standortentwicklung vor Mieterverträgen, obwohl wandelbare Schulden und zukünftige Eigenkapitalemissionen die Aktionäre weiterhin verwässern können.
- Drei prioritäre Standorte begannen aktive Mieterverhandlungen: Panther Creek, Sharon und Moses Lake näherten sich der vollständigen Genehmigung mit mehreren potenziellen Mietern an jedem Standort. Ein unterzeichneter Mietvertrag würde den klarsten Beweis liefern, dass Keel Energiezugang in vertraglich vereinbarte Rechenzentrumseinnahmen umwandeln kann.
Was ist Keel Infrastructure (KEEL)?
Keel Infrastructure ist ein infrastrukturfokussiertes Unternehmen, das energieverbundene Standorte für Rechenzentren und Hochleistungsrechnen kontrolliert. Sein Betriebsportfolio erstreckt sich über Pennsylvania, Washington State und Quebec, wo Netzverbindungen, Land und Energiezugang große Computing-Campus unterstützen können. Keel entwickelt und besitzt die zugrundeliegenden Einrichtungen, anstatt Chips oder Cloud-Software zu verkaufen. Die Einnahmen spiegeln noch das Erbe des Bitcoin-Mining wider, obwohl das beabsichtigte langfristige Modell vertraglich vereinbarte Infrastruktureinkommen von KI- und HPC-Mietern ist.
Die Strategie konzentriert sich auf Panther Creek und Sharon in Pennsylvania, Moses Lake in Washington und Sherbrooke in Quebec. Keel akzeptierte seine ersten Vertiv-Module in Moses Lake, brachte langfristige Ausrüstung in Sharon voran, begann finale Glasfaserverträge über die drei prioritären Standorte und unterzeichnete eine Vereinbarung mit Hydro-Sherbrooke über die bedingte Übertragung und den Betrieb von 96 MW. Diese Projekte positionieren Keel innerhalb des breiteren KI-Rechenzentrum-Infrastrukturzyklus, obwohl das Management noch unterzeichnete Kunden und Bauökonomie benötigt.
Weiterlesen: Top Bitcoin Mining-Aktien zum Kauf 2026: BTC Hashrate trifft auf den KI-Infrastruktur-Pivot
Keel Infrastructure (KEEL) Q2 2026 Ergebnisübersicht: Legacy-Einnahmen fallen bevor KI-Mietverträge beginnen
Keel berichtete Q2-Umsatz von 30,4 Millionen Dollar, um 50% von 60,9 Millionen Dollar gesunken, und einen Verlust von 64,0 Millionen Dollar aus fortgeführten Geschäftstätigkeiten entsprechend 0,11 Dollar je verwässerter Aktie. Das bereinigte EBITDA bewegte sich zu negativen 23,7 Millionen Dollar von positiven 6,6 Millionen Dollar, während G&A-Ausgaben um 62% auf 31,3 Millionen Dollar stiegen, als das Unternehmen Infrastrukturspezialisten einstellte. Liquidität von 819 Millionen Dollar und eine 2,2 GW-Pipeline finanzierten die Transformation, obwohl neue HPC-Einnahmen noch nicht die Mining-Abwicklung ausgeglichen hatten.
Weiterlesen: Keel Infrastructure (KEEL) Q2 FY2026 Ergebnisübersicht: 30,4M$ Umsatzrückgang löst 12,37% Preisabverkauf aus
|
Finanzmetrik |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
60,9M$ ein Jahr früher |
30,4M$ |
Vertraglich. Umsatz fiel um 50%, als Keel Moses Lake-Mining schloss und Bitcoin-Preise schwächelten. |
|
Q2 verwässerter EPS |
0,02$ Gewinn ein Jahr früher |
-0,11$ |
Erweitert. Fortgeführte Geschäftstätigkeiten bewegten sich während der Infrastrukturtransformation zu einem Verlust. |
|
Q2 Betriebsverlust |
10,8M$ Betriebseinkommen ein Jahr früher |
-140,8M$ |
Verschlechtert. Das Ergebnis umfasste 84,1M$ Abschreibungen und Digital-Asset-Effekte. |
|
Q2 bereinigtes EBITDA |
6,6M$ ein Jahr früher |
-23,7M$ |
Wurde negativ. Entwicklungseinstellungen und geringere Mining-Einnahmen reduzierten Gewinne. |
|
Q2 G&A-Ausgaben |
19,4M$ ein Jahr früher |
31,3M$ |
Erhöht. Ausgaben stiegen um 62%, als Keel leitende Infrastrukturspezialisten einstellte. |
|
Liquidität am 7. August |
— |
819M$ |
Gestärkt. Der Saldo umfasste 698M$ Bargeld und 121M$ unbelastetes Bitcoin. |
|
Entwicklungspipeline |
— |
2,2 GW |
Fortgeschritten. Das Portfolio umfasste 341 MW energetisierte und 430 MW gesicherte Kapazität. |
|
Bitcoin verkauft seit 1. April |
— |
1.085 BTC für 75M$ |
Transformiert. Keel setzte die Finanzierung der Abkehr vom Mining fort. |
- Umsatz von 30,4 Millionen Dollar fiel um 30,5 Millionen Dollar im Jahresvergleich: Der 50%ige Rückgang spiegelte Keels Mining-Ausstieg und schwächere Bitcoin-Ökonomie wider. Zukünftige Quartale sollten mehr nach Mietvertragsmeilensteinen beurteilt werden, da Legacy-Vergleiche verzerrt bleiben, bis HPC-Mieten beginnen.
- Der 0,11$ Verlust pro Aktie ersetzte einen 0,02$ Gewinn: Fortgeführte Geschäftstätigkeiten verloren 64,0 Millionen Dollar, während ein 77,0 Millionen Dollar Derivatgewinn teilweise den 140,8 Millionen Dollar Betriebsverlust ausglich. Operative Geldbedürfnisse liefern daher eine sauberere Sicht als Headline-Nettoeinkommen.
- Bereinigtes EBITDA fiel um 30,3 Millionen Dollar auf negative 23,7 Millionen Dollar: Höhere Entwicklungspersonalkosten und geringere Mining-Einnahmen drückten die Marge auf negative 78%. Das Ergebnis zeigt, dass die Transformation Kapital verbraucht, bevor Mietverträge wiederkehrende Cashflows zu generieren beginnen.
- Liquidität erreichte 819 Millionen Dollar: Keel hielt 698 Millionen Dollar in Bargeld und 121 Millionen Dollar in unbelastetem Bitcoin, nachdem es 458 Millionen Dollar durch wandelbare Schuldverschreibungen aufgebracht hatte. Der Saldo bietet Entwicklungsraum, obwohl zukünftige Finanzierungskonditionen wichtig bleiben, wenn Bauausgaben steigen.
- Die 2,2 GW-Pipeline bleibt der Hauptwerttreiber: Das Portfolio umfasste 341 MW energetisiert, 430 MW gesichert und 1,5 GW unter Expansionsprüfung. Die Vermietung selbst eines Teils dieser Kapazität könnte die Einnahmen umgestalten, obwohl nicht unterzeichnete Expansions-Megawatts nicht als vertraglich vereinbarte Nachfrage behandelt werden sollten.
Keel Infrastructure (KEEL) 2026 Investmentausblick: 10$ Bull Case vs. 3$ Bear Case
Keels 2026-Ausblick hängt davon ab, ob sein großes Energieportfolio in unterzeichnete KI-Rechenzentrum-Mietverträge umgewandelt werden kann, bevor Mining-Einnahmen weiter schwinden. Das Aufwärtspotential kommt von Mietergewinnen und Projektfinanzierung, während Mietverzögerungen und Verwässerung die Hauptrisiken bleiben.
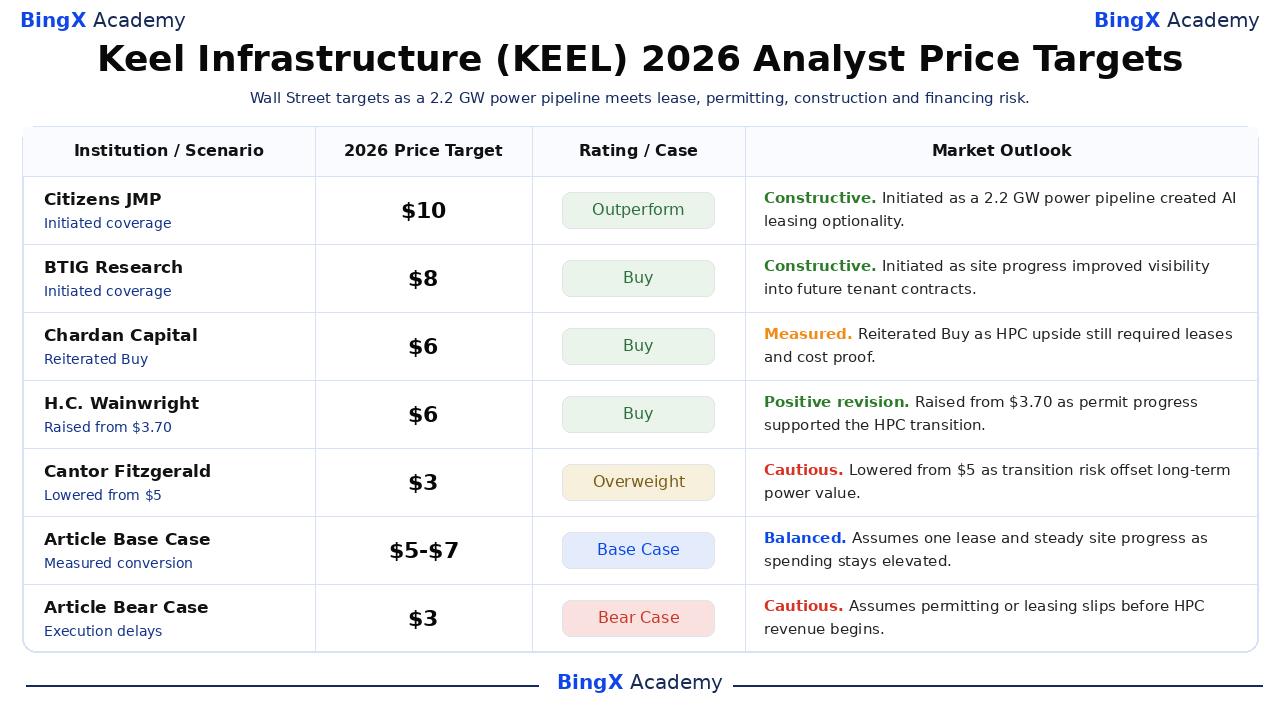
Der Bull Case: Unterzeichnete KI-Rechenzentrum-Mietverträge drücken KEEL Richtung 10$
Der Bull Case nimmt an, dass Keel einen kreditwürdigen Hyperscale-Mieter an einem oder mehreren prioritären Standorten unterzeichnet, wichtige Genehmigungen abschließt und einen Teil seiner 341 MW energetisierten Kapazität in vertraglich vereinbarte HPC-Einnahmen umwandelt. Die 819 Millionen Dollar Liquiditätsposition gibt dem Management Raum, langfristige Ausrüstung voranzubringen, ohne schwache Mietkonditionen zu akzeptieren.
Eine Bewegung Richtung 10$ würde klare Mietkonditionen erfordern, einschließlich Kapazität, Dauer, Miete und Kreditsicherung, gefolgt von Finanzierung, die Verwässerung begrenzt. Sichtbare Bauarbeiten in Moses Lake, Sharon oder Panther Creek und wiederholbare Kosten pro Megawatt würden den Fall stärken.
Weiterlesen: Top High-Performance Computing (HPC)-Aktien zum Beobachten 2026: Accelerated Computing-Marktführer
Der Base Case: Stetiger Standortfortschritt hält KEEL zwischen 5$ und 7$
Der Base Case nimmt an, dass Keel Genehmigungen abschließt und eine anfängliche Mietervereinbarung unterzeichnet, während die meiste Expansionskapazität vor-Umsatz bleibt. Mining-Verkäufe sinken weiter, Entwicklungsausgaben bleiben erhöht und Investoren warten auf Baumeilensteine, bevor sie der Pipeline mehr Wert zuweisen.
KEEL könnte unter diesen Bedingungen hauptsächlich zwischen 5$ und 7$ handeln. Ein Mietvertrag über bedeutende energetisierte oder gesicherte Kapazität würde das obere Ende unterstützen. Wiederholte Verzögerungen, bereinigtes EBITDA unter negativen 24 Millionen Dollar oder fallende Liquidität ohne vertraglich vereinbarte Einnahmen würden die Spanne schwächen.
Der Bear Case: Mietverzögerungen ziehen KEEL Richtung 3$
Der Bear Case nimmt an, dass Mieterverhandlungen länger dauern, Genehmigungen sich verschieben und Ausrüstungsverpflichtungen die Geldnutzung vor Abschluss der Baufinanzierung erhöhen. Mining-Einnahmen sinken weiter von 30,4 Millionen Dollar ohne ausreichende Ersatzmiete, was Entwicklungskosten ohne wiederkehrende Einkommen ungestützt lässt.
Eine Bewegung Richtung 3$ würde wahrscheinlicher, wenn kein wesentlicher Mietvertrag unterzeichnet wird, der 819 Millionen Dollar Liquiditätssaldo schnell fällt oder Keel zusätzliche Aktien zu einer niedrigen Bewertung ausgibt. Größere Verwässerung und ein niedrigerer Wert, der der 2,2 GW-Pipeline zugewiesen wird, würden weiteren Druck hinzufügen.
KEEL-Aktienkursprognosen für 2026 von Wall Street-Analysten
Diese fünf datierten Analystenaktionen erstrecken sich von 3$ bis 10$ und erfassen die Kluft zwischen Keels knappen Energieanlagen und dem Ausführungsrisiko einer Vor-Mietvertrag-Pipeline. Sie sind Drittpartei-Referenzpunkte und nicht eine einzige Prognose. Die finalen Base- und Bear-Zeilen sind BingX Academy-redaktionelle Szenarien.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Citizens JMP |
10$ |
Outperform |
Konstruktiv. 24. Juni: initiiert, da Keels 2,2 GW Energiepipeline KI-Mietoptionen schuf. |
|
BTIG Research |
8$ |
Buy |
Konstruktiv. 22. Juli: initiiert, da Standortfortschritt Sichtbarkeit in zukünftige Mietverträge verbesserte. |
|
Chardan Capital |
5,50$ |
Buy |
Gemessen. 8. Juni: bestätigte Buy, da HPC-Aufwärtspotential noch Mietverträge und Baukostennachweise erforderte. |
|
H.C. Wainwright |
5,50$ |
Buy |
Positive Revision. 11. Mai: erhöht von 3,70$, da Genehmigungsfortschritt die HPC-Transformation unterstützte. |
|
Cantor Fitzgerald |
3$ |
Overweight |
Vorsichtig. 9. April: gesenkt von 5$, da Transformationsrisiko langfristigen Energiewert ausglich. |
|
Artikel Base Case |
5$-7$ |
Base Case |
Ausgewogen. Nimmt einen Mietvertrag und stetigen Standortfortschritt an, während Ausgaben erhöht bleiben. |
|
Artikel Bear Case |
3$ |
Bear Case |
Vorsichtig. Nimmt an, dass Genehmigung oder Mietverträge sich verschieben, bevor HPC-Einnahmen beginnen. |
Wie man Keel Infrastructure (KEEL)-Aktien auf BingX handelt
Handeln Sie Keel Infrastructures Mietvertrags-, Genehmigungs- und Rechenzentrum-Entwicklungsausblick mit BingX TradFi und BingX AI-Tools. Da KEEL scharf auf Mietverträge, Finanzierung, Bitcoin-Veräußerungen und Baumeilensteine reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen vor Eingabe einer Position definieren.
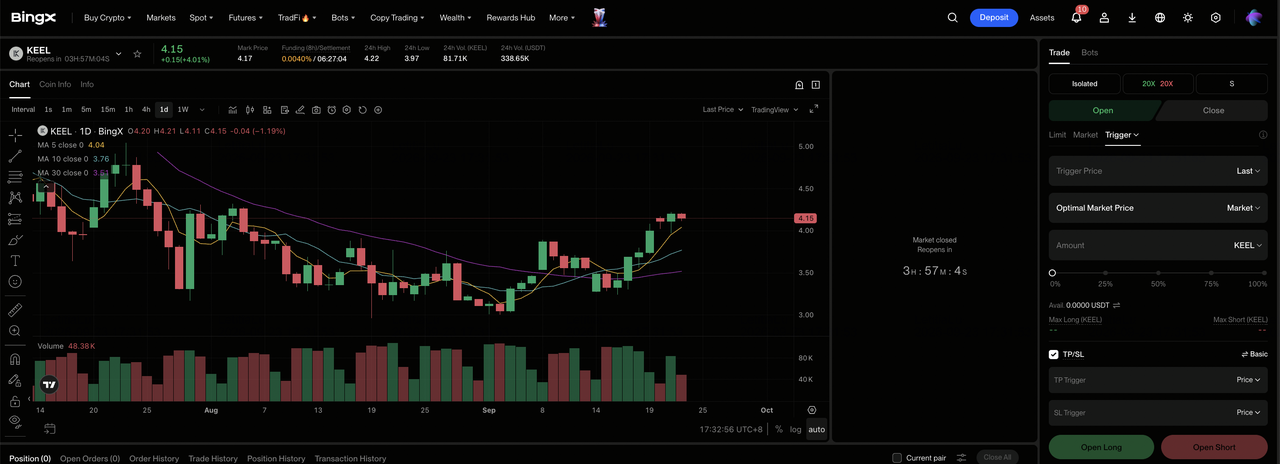
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: Wählen Sie Keel Infrastructure (KEEL). Suchen und wählen Sie den KEEL-USDT perpetual Futures-Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Open Long, wenn Mietverträge und Genehmigungen die Projektsichtbarkeit verbessern. Wählen Sie Open Short, wenn Verzögerungen oder Finanzierung die erwartete Pro-Aktien-Ökonomie schwächen.
Schritt 4: Wählen Sie Leverage und Margin-Modus. Wählen Sie Isolated oder Cross-Margin basierend auf Ihrer Risikobereitschaft. Die etwa 11%ige Bewegung am 18. September zeigt, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Führen Sie strikte Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach Eingabe des Handels. KEEL kann schnell auf Mietverträge, Genehmigungen, Baukosten, Kapitalerhöhungen und Bitcoin-Preise reagieren.
Top 5 Risiken für Keel Infrastructure-Investoren in 2026
Keels 2,2 GW-Pipeline schafft erhebliches Aufwärtspotential, aber Aktionäre stehen noch vor Miet-, Bau-, Finanzierungs- und Legacy-Bitcoin-Risiken, bevor Rechenzentrumsmiete sinkende Mining-Einnahmen ersetzt.
- Die 2,2 GW-Pipeline sind noch nicht vertraglich vereinbarte Einnahmen: Die meiste Kapazität hängt noch von Genehmigungen, Versorgungsarbeiten und Mieterentscheidungen ab. Verzögerungen könnten zukünftige Mieten weiter hinausschieben, während Entwicklungskosten fortsetzen.
- Aktuelle Verluste können die Liquiditätslaufzeit reduzieren: Q2-bereinigtes EBITDA war negative 23,7 Millionen Dollar und G&A erreichte 31,3 Millionen Dollar, bevor bedeutende HPC-Einnahmen begannen. Fortgesetzte Verluste könnten den 819 Millionen Dollar Liquiditätssaldo schrumpfen und zukünftige Finanzierungsbedarfe erhöhen.
- Rechenzentrum-Bau ist hochkapitalintensiv: Energieverbundene Standorte benötigen noch Gebäude, Kühlung, Vernetzung und elektrische Ausrüstung. Kostenüberschreitungen oder höhere Zinssätze könnten Projektrenditen schwächen, besonders mit 1,5 GW noch als Expansionskapazität klassifiziert.
- Wandelbare Finanzierung kann Aktionäre verwässern: Keel beschaffte 458 Millionen Dollar durch wandelbare Schuldverschreibungen. Zukünftige Umwandlungen oder zusätzliche Eigenkapitalausgabe könnten die Aktienanzahl erweitern, bevor neue Anlagen Gewinne zu generieren beginnen.
- Bitcoin fügt während der Transformation noch Volatilität hinzu: Keel hielt 1.861 BTC am 7. August nach Verkauf von 1.085 BTC für 75 Millionen Dollar. Bitcoin-Preisbewegungen und Veräußerungszeitpunkt können noch Liquidität und Headline-Gewinne beeinflussen, während das Unternehmen Richtung KI-Infrastruktur verschiebt.
Abschließende Gedanken: Sollten Sie in Keel Infrastructure in 2026 investieren?
Keel kontrolliert eine beträchtliche 2,2 GW-Entwicklungspipeline und hatte 819 Millionen Dollar Liquidität, um sie voranzubringen, was einen glaubwürdigen Weg vom Bitcoin-Mining zur KI-Infrastruktur schafft. Das aktuelle Finanzprofil bleibt transformativ. Q2-Umsatz fiel auf 30,4 Millionen Dollar, bereinigtes EBITDA erreichte negative 23,7 Millionen Dollar und kein großer HPC-Mietvertrag hatte noch begonnen, Legacy-Einnahmen zu ersetzen.
Der Bull Case braucht unterzeichnete Mieter, Genehmigungen und disziplinierte Finanzierung, um 10$ zu unterstützen. Der Bear Case spiegelt verzögerte Mietverträge und Verwässerung wider, die KEEL Richtung 3$ ziehen könnten. Konservative Trader mögen auf Vertragsökonomie, Baupläne und einen klareren Weg von 341 MW energetisierter Kapazität zu wiederkehrenden Cashflows warten.
Risikoerinnerung: Handel und Investment in Aktien wie KEEL beinhaltet ein hohes Risiko von Kapitalverlusten. Unternehmensausführung, Marktvolatilität, Finanzierung und gehebelter Handel können schnelle Verluste produzieren. Führen Sie unabhängige Forschung vor Kapitalallokation durch.
Verwandte Lektüre
- Top High-Performance Computing (HPC)-Aktien zum Beobachten 2026: Accelerated Computing-Marktführer
- Top KI-Energie-Aktien zum Kauf 2026: Nuklear, Gas, Brennstoffzellen und der KI-Energieausbau
- Top Bitcoin Mining-Aktien zum Kauf 2026: BTC Hashrate trifft auf den KI-Infrastruktur-Pivot
- MARA Holdings (MARA) Kursprognose 2026: Können Bitcoin-Skalierung und KI-Infrastruktur MARA Richtung 24$ drücken?
- TeraWulf (WULF) Kursprognose 2026: Können KI-Rechenzentren WULF Richtung 20$ drücken?
- Riot Platforms (RIOT) Kursprognose 2026: Kann der KI-Rechenzentrum-Pivot RIOT Richtung 43$ drücken?
