

Johnson & Johnson (JNJ) entwickelt verschreibungspflichtige Medikamente und medizinische Technologien für Patienten, Krankenhäuser und Gesundheitsfachleute. Sein etabliertes Medikamentenportfolio generiert Cashflow, während neue Onkologiebehandlungen, Immunologie-Markteinführungen und OTTAVA-Operationsrobotik zusätzliche Wachstumschancen schaffen. Die Akzeptanz von Behandlungen, der Ersatz patentgefährdeter Umsätze und die Renditen auf Entwicklungsausgaben bestimmen, ob diese Expansion in stärkere Ergebnisse je Aktie umgewandelt wird.
Das jüngste Quartal zeigte pharmazeutisches Wachstum, während strategische Investitionen den Gewinn belasteten. Johnson & Johnson Q3 2026 Umsatz stieg um 5,9% auf 25,399 Milliarden USD, wobei der Umsatz im Bereich Innovative Medicine um 7,7% zulegte. Das bereinigte EPS fiel auf 2,59 USD, während MedTech nur um 2,5% wuchs. Der nächste Test ist, ob neue Markteinführungen und verbesserte Geräte den erhöhten Jahresausblick trotz anhaltender Entwicklungskosten stützen können.
Die JNJ-Aktienprognose für 2026 dreht sich nun um zwei konkurrierende Ansichten:
- Das Ersatzwachstumsszenario: Neue Onkologie- und Immunologiebehandlungen kompensieren verlorene patentgeschützte Umsätze, während verbesserte Geräte und Cashflow-Konvertierung Portfolio-Investitionen in stärkere Aktionärsrenditen umwandeln.
- Das Verwässerungsdruckszenario: Entwicklungskosten, schwächere Gerätenachfrage und anhaltende Rechtsstreitigkeiten absorbieren pharmazeutische Gewinne, bevor neuere Behandlungen genügend profitablen Umsatz liefern, um eine höhere Bewertung zu rechtfertigen.
Dieser Leitfaden analysiert die JNJ-Aktienprognose, Preisszenarien für 2026, wichtige Risiken und Analystenperspektiven, basierend auf der Gewinnmitteilung von Johnson & Johnson vom 13. Oktober, Managementaussagen und Marktdaten bis zum 21. Oktober, sowie wie man JNJ-Aktien kauft auf BingX TradFi mit USDT oder USDC.
Top 5 Dinge, die Johnson & Johnson-Investoren im Oktober 2026 wissen sollten
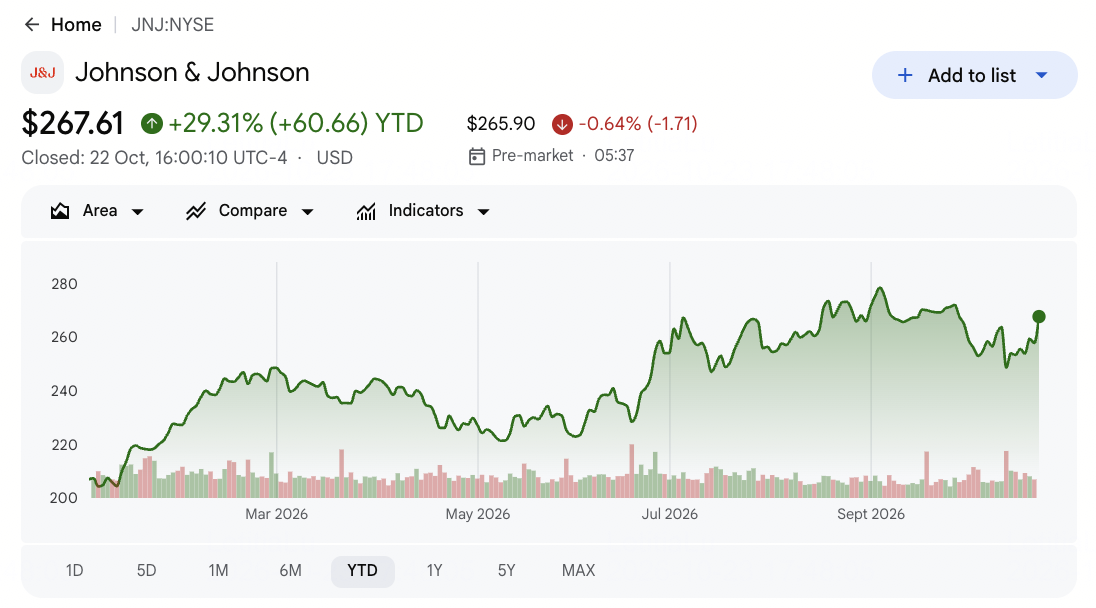
- JNJ schloss am 22. Oktober bei 267,61 USD, ein Plus von 29,31% seit Jahresbeginn: Die Aktie liegt weiterhin über ihrem Jahresanfangsniveau, wodurch das 320-USD-Bullen-Szenario von einer stärkeren Ertragsumwandlung abhängt. Weitere Gewinne erfordern, dass neue Medikamente verlorene patentgeschützte Umsätze ersetzen, anstatt sich allein auf höhere Umsatzerwartungen zu stützen.
- Der Q3-Umsatz stieg von 23,993 Milliarden USD auf 25,399 Milliarden USD: Innovative Medicine trug 16,757 Milliarden USD bei und zeigte eine stärkere Nachfrage nach neueren Onkologie- und Immunologiebehandlungen. MedTech wuchs jedoch langsamer, weshalb es wichtig ist, den pharmazeutischen Schwung von einer breiten Erholung im gesamten Gesundheitsportfolio des Unternehmens zu unterscheiden.
- Darzalex-Umsatz erreichte 4,239 Milliarden USD, da die Onkologienachfrage zunahm: Das Q3-Ergebnis und das operative Wachstum von 7,9% bei Innovative Medicine belegen die anhaltende Behandlungsadoption. Preisgestaltung, Nachfrage nach Ersatzmarken und Entwicklungsausgaben werden bestimmen, wie viel dieser Betriebsskala in nachhaltiges Gewinnwachstum je Aktie umgewandelt wird.
- OTTAVA und Sail Biomedicines bieten zusätzliche Wachstumschancen: OTTAVA erhielt während Q3 eine Marktzulassung, während die im Juli geschlossene Sail-Kooperation auf in-vivo-CAR-T-Therapien abzielte. Die künftige Akzeptanz in Krankenhäusern und eine erfolgreiche klinische Entwicklung werden bestimmen, ob sich diese Meilensteine zu nachhaltigem kommerziellem Wachstum und attraktiven Investitionsrenditen entwickeln.
- Geschätzter Free Cashflow von 15,1 Milliarden USD seit Jahresbeginn unterstützt Investitionen: Johnson & Johnson generierte Cashflow und schloss dabei die 1-Milliarden-USD-Übernahme von Firefly Bio in Q3 ab. Dies bietet Unterstützung für die Pipeline-Expansion, obwohl eine stärkere Ertragsumwandlung und Renditen auf Forschungsausgaben für den langfristigen Aktionärswert unerlässlich sind.
Was ist Johnson & Johnson (JNJ)?
Johnson & Johnson (JNJ) ist ein globales Gesundheitsunternehmen, das verschreibungspflichtige Medikamente und medizinische Technologien für Patienten, Kliniker und Krankenhäuser entwickelt. Sein Geschäftsbereich Innovative Medicine erforscht und vermarktet Therapien in den Bereichen Onkologie, Immunologie, Neurowissenschaften und anderen Behandlungsgebieten. MedTech liefert kardiovaskuläre Geräte, chirurgische Technologien, orthopädische Produkte und Augenversorgung und kombiniert Geräteverkäufe mit verfahrensbezogener Nachfrage. Der Umsatz hängt von der Behandlungsübernahme, der Produktpreisgestaltung, der Krankenhausaktivität und dem Schutz vor Wettbewerb ab, wobei die beiden Geschäftsbereiche unterschiedliche Quellen für Gesundheitsumsätze und operativen Cashflow bieten.
Johnson & Johnsons Wachstumsstrategie konzentriert sich auf die Expansion in Onkologie und Immunologie, den Fortschritt in der chirurgischen Technologie und die Verbesserung seines Portfolio-Mix. Im Juli 2026 kündigte das Unternehmen eine Kooperation mit Sail Biomedicines für in-vivo-CAR-T-Therapien an, darunter Anfangszahlungen von 785 Millionen USD und eine Option zur Übernahme von Sail für 2,58 Milliarden USD. Das Unternehmen schloss außerdem die 1-Milliarden-USD-Übernahme von Firefly Bio in Q3 ab und bereitet die geplante Abspaltung von DePuy Synthes vor. Mit einem Quartalsumsatz von 25,399 Milliarden USD zielen diese Initiativen darauf ab, alternde Arzneimittelumsätze zu ersetzen und langfristige Renditen zu verbessern, obwohl Entwicklungskosten vor kommerziellen Ergebnissen anfallen.
Weiterlesen: Top-Pharmawerte zum Kauf im Jahr 2026: Krebsmedikamente, Abnehmmittel, mRNA und neue Medikamente
Johnson & Johnson (JNJ) Q3 2026 Ergebnisübersicht: Medikamentenwachstum stützt Umsatz trotz Gewinnbelastung
Johnson & Johnson meldete für Q3 2026 einen Umsatz von 25,399 Milliarden USD, ein Plus von 5,9% im Jahresvergleich, gestützt durch 7,7% Wachstum bei Innovative Medicine und anhaltende Onkologienachfrage. Das bereinigte EPS sank um 7,5% auf 2,59 USD, während das GAAP-EPS auf 0,09 USD fiel, da Rechtsstreitigkeiten und strategische Transaktionskosten die Ergebnisse belasteten. Bei einem MedTech-Wachstum von 2,5% und einer bereinigten EPS-Jahresprognose von 11,05 bis 11,15 USD hängen künftige Ergebnisse vom Ersatz patentgefährdeter Umsätze, der Verbesserung von Geräten und der Erzielung von Renditen auf Pipeline-Investitionen ab.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Umsatz |
$23,993 Mrd. Q3 2025 |
$25,399 Mrd. |
Verbessert. +5,9% im Jahresvergleich. |
|
Innovative Medicine |
$15,563 Mrd. Q3 2025 |
$16,757 Mrd. |
Ausgeweitet. +7,7% im Jahresvergleich. |
|
MedTech-Umsatz |
$8,430 Mrd. Q3 2025 |
$8,642 Mrd. |
Verbessert. +2,5% im Jahresvergleich. |
|
Bereinigtes verwässertes EPS |
$2,80 Q3 2025 |
$2,59 |
Niedriger. -7,5% im Jahresvergleich. |
|
GAAP verwässertes EPS |
$2,12 Q3 2025 |
$0,09 |
Niedriger. -95,8% im Jahresvergleich. |
|
Stelara-Umsatz |
$1,570 Mrd. Q3 2025 |
$716 Mio. |
Gesunken. -54,4% im Jahresvergleich. |
|
Geschätzter Free Cashflow seit Jahresbeginn |
$14,226 Mrd. seit Jahresbeginn 2025 |
~$15,1 Mrd. |
Verbessert. Rund +6%. |
|
Bereinigtes EPS-Ziel 2026 |
10,96–11,11 zuvor |
11,05–11,15 |
Angehoben. Mittelpunkt um $0,06 erhöht. |
- Q3-Umsatz stieg um 5,9% auf 25,399 Milliarden USD. Der Umsatz im Bereich Innovative Medicine erreichte 16,757 Milliarden USD und spiegelt eine stärkere Nachfrage nach Onkologie- und Immunologiebehandlungen bei mehreren etablierten und neueren Therapien wider. Eine anhaltende Medikamentenakzeptanz und eine Geräteerholung werden wichtig sein, um den Ergebnistrend aufrechtzuerhalten.
- Umsatz bei Innovative Medicine stieg um 7,7% auf 16,757 Milliarden USD. Darzalex-Umsätze von 4,239 Milliarden USD und expandierende Onkologiebehandlungen trieben die Performance an. Anhaltende Behandlungsadoption und Produkteinführungen könnten den Gewinn stützen, obwohl Preisgestaltung und Patentkonkurrenz die Rentabilität beeinflussen.
- Bereinigtes EPS fiel auf 2,59 USD, da Transaktionskosten belasteten. Das GAAP-EPS sank auf 0,09 USD, während der bereinigte Nettogewinn um 6,8% zurückging. Transaktionskosten reduzierten den Gewinn, was eine stärkere operative Effizienz wichtig macht, wenn neue Medikamente größere kommerzielle Märkte erreichen.
- Firefly Bio erweiterte die Onkologiekapazitäten von Johnson & Johnson. Rund 1 Milliarde USD wurden für die in Q3 abgeschlossene Übernahme aufgewendet. Die Investitionen unterstützen das Antikörper-Engineering, wobei die Renditen von einer erfolgreichen klinischen Entwicklung und profitablen zukünftigen Medikamenteneinführungen abhängen.
- Die bereinigte EPS-Jahresprognose liegt bei 11,05 bis 11,15 USD. Der revidierte Mittelpunkt stieg um 0,06 USD, wobei die Erreichung von einer anhaltenden Medikamentenentwicklung und einer stabileren Geräteleistung abhängt. Eine ausgeweitete Behandlungsadoption, verbesserte Geräteverkäufe und ein effektives Management der Entwicklungsausgaben werden für künftiges Gewinnwachstum wichtig sein.
Johnson & Johnson (JNJ) Investment-Ausblick 2026: Bullen-Szenario $320 vs. Bären-Szenario $225
Johnson & Johnsons Ausblick für 2026 hängt davon ab, ob neuere Medikamente patentgefährdete Umsätze ersetzen können, während Ergebnisse nach Pipeline-Investitionen erhalten bleiben. Q3-Medikamentenverkäufe expandierten schneller als Geräte, aber das bereinigte EPS sank, da strategische Transaktionen Kosten verursachten. Die folgenden redaktionellen Szenarien zeigen, wie Nachfrage nach Markteinführungen, MedTech-Erholung und Ausgabendisziplin den Aktienkurs bis Dezember 2026 beeinflussen könnten.
Das Bullen-Szenario: Neue Medikamente und Geräteerholung treiben JNJ auf 320 USD
Eine breitere Akzeptanz neuer Medikamente würde den Gewinn steigern, während eine Erholung bei medizinischen Geräten eine zweite operative Stützquelle bietet. Der Umsatz bei Innovative Medicine stieg um 7,7% auf 16,757 Milliarden USD, wobei Darzalex 4,239 Milliarden USD erreichte. Eine Fortsetzung dieses Schwungs in Immunologie und Onkologie würde helfen, Stelara-Verluste zu ersetzen, während bessere Geräteverkäufe Entwicklungs- und Kommerzialisierungskosten absorbieren.
Das 320-USD-Szenario würde Unterstützung erhalten, wenn das bereinigte EPS für das Gesamtjahr die Prognoseobergrenze von 11,15 USD erreicht und das MedTech-Wachstum über den 2,5% des dritten Quartals hinausgeht. Eine stärkere Cashflow-Konvertierung würde höhere pharmazeutische Umsätze mit nachhaltigeren Aktionärsrenditen verbinden.
Das Basisszenario: Stabile Medikamentennachfrage hält JNJ zwischen 255 und 280 USD
Anhaltendes Medikamentenwachstum könnte die operative Cashgenerierung aufrechterhalten, auch wenn Geräte sich langsam erholen und Entwicklungsausgaben die bereinigten Ergebnisse begrenzen. Der geschätzte Free Cashflow seit Jahresbeginn erreichte 15,1 Milliarden USD, während MedTech-Umsätze nur um 2,5% wuchsen. Diese Ausgleichsfaktoren würden laufende Forschung und Aktionärsausschüttungen unterstützen, ohne zu zeigen, dass neue Initiativen die Gewinne je Aktie bereits konsistent steigern können.
Eine Spanne von 255 bis 280 USD würde zur Erfüllung der bereinigten EPS-Prognose von 11,05 bis 11,15 USD und anhaltendem pharmazeutischem Wachstum passen. Bessere Geräte würden das obere Ende stützen, während Patenterosion und Transaktionsverwässerung die Bewertungsexpansion begrenzen könnten.
Das Bären-Szenario: Patenterosion und Entwicklungskosten drücken JNJ auf 225 USD
Ein langsameres Wachstum bei Ersatzmedikamenten würde die Ergebnisse stärker Patentverlusten und den Kosten für den Aufbau zukünftiger Behandlungen aussetzen. Stelara-Umsätze fielen um 54,4% auf 716 Millionen USD, während strategische Transaktionen auch die bereinigte Rentabilität reduzierten. Wenn neue Markteinführungen an Schwung verlieren, bevor das Gerätewachstum zunimmt, könnten Investitionsausgaben zu viel des verbleibenden pharmazeutischen Beitrags absorbieren.
Das 225-USD-Szenario würde wahrscheinlicher, wenn das Medikamentenwachstum gleichzeitig mit weiterer Geräteschwäche nachlässt und die Ergebnisse unter der Jahresprognose liegen. Höhere Rechtskosten oder enttäuschende Entwicklungsfortschritte würden dann die Cash-Renditen schwächen und die Bewertungsunterstützung reduzieren.
JNJ-Aktienkursprognosen für 2026 von Wall-Street-Analysten
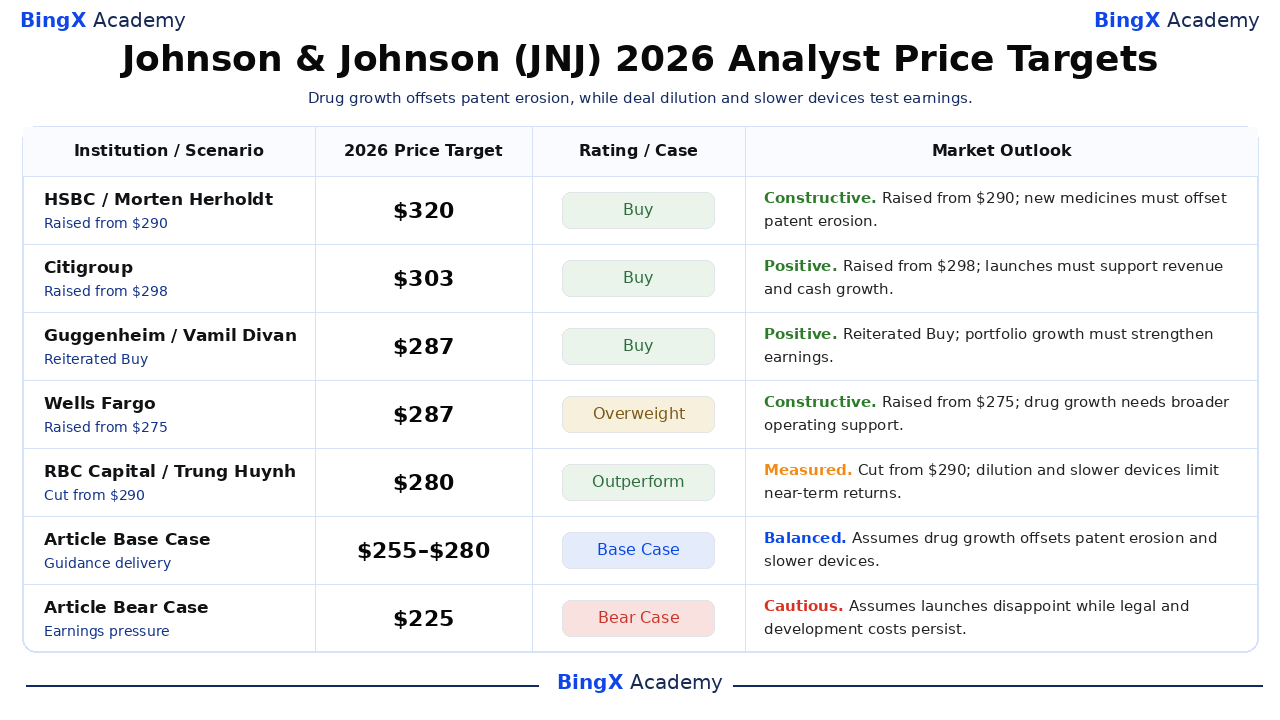
Die ausgewählten Wall-Street-Einschätzungen reichen von 280 bis 320 USD und spiegeln unterschiedliche Ansichten zu neuen Medikamenten, Patentexponierung und Geräteleistung wider. Dies sind veröffentlichte Analysten-Referenzpunkte, die in der Regel Zwölf-Monats-Horizonte verwenden, die über Dezember 2026 hinausgehen. Die Bullen-, Basis- und Bären-Preise des Artikels sind separate redaktionelle Szenarien, keine zusätzlichen Brokerage-Prognosen.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Fall |
Marktausblick |
|
HSBC |
$320 |
Kaufen |
Konstruktiv. 2026-09-10: Von $290 angehoben; Kaufempfehlung beibehalten. Redaktionelle Einschätzung: Neue Medikamente müssen Patenterosion und Geräteschwäche ausgleichen. |
|
Citigroup |
$303 |
Kaufen |
Positiv. 2026-10-05: Von $298 angehoben; Kaufempfehlung beibehalten. Redaktionelle Einschätzung: Kommerzielle Markteinführungen müssen Umsatz- und Cashwachstum unterstützen. |
|
Guggenheim |
$287 |
Kaufen |
Positiv. 2026-10-07: Kaufempfehlung mit Kursziel $287 bekräftigt. Redaktionelle Einschätzung: Portfolio-Wachstum muss in stärkere Ergebnisse umgewandelt werden. |
|
Wells Fargo |
$287 |
Übergewichten |
Konstruktiv. 2026-10-16: Von $275 angehoben; Übergewichten beibehalten. Redaktionelle Einschätzung: Starke Medikamentenverkäufe benötigen breitere operative Unterstützung. |
|
RBC Capital |
$280 |
Besser als Markt |
Moderat. 2026-10-14: Von $290 gesenkt; Besser als Markt beibehalten. Redaktionelle Einschätzung: Akquisitionsverwässerung und langsamere Geräte begrenzen kurzfristige Renditen. |
|
Artikel-Basisszenario |
255–280 |
Basisszenario |
Ausgewogen. Redaktionelles Dezember-2026-Szenario. Geht davon aus, dass Prognoseerfüllung Patenterosion und langsamere Geräte ausgleicht. |
|
Artikel-Bärenszenario |
$225 |
Bärenszenario |
Vorsichtig. Redaktionelles Dezember-2026-Szenario. Geht davon aus, dass Markteinführungen enttäuschen, während Rechts- und Entwicklungskosten anhalten. |
So kaufen Sie Johnson & Johnson (JNJ)-Aktien auf BingX
Kaufen und halten Sie Johnson & Johnson-Aktien über BingX Stocks Trading mit USDT oder USDC, vorbehaltlich der Notierung und Kontoberechtigung. Johnson & Johnson bietet Zugang zu verschreibungspflichtigen Medikamenten, medizinischen Geräten und Gesundheitsinnovationen in einem globalen Portfolio. Berechtigte Nutzer können Bestände entsprechend ihren Anlagezielen dimensionieren, ohne Hebel zu verwenden oder laufende Finanzierungsgebühren zu zahlen.
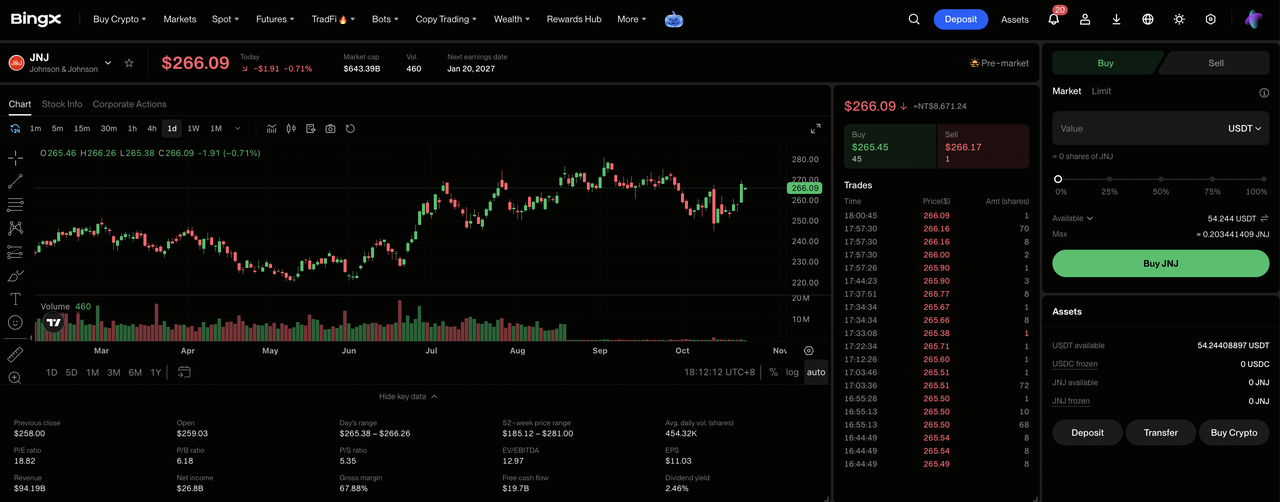
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsverifizierung ab und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikohinweise für den Aktienhandel, wenn Sie das Produkt zum ersten Mal verwenden.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichende Mittel für den Kauf verfügt. Übertragen Sie USDT oder USDC bei Bedarf von Ihrem Fondskonto oder Vermögenskonto. Überprüfen Sie den Mindestbestellbetrag der ausgewählten Aktie und die Bruchteilberechtigung, bevor Sie die Investitionsgröße auswählen.
Schritt 3: Johnson & Johnson (JNJ) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach Johnson & Johnson (JNJ), und bestätigen Sie, dass die Aktie für Ihr Konto verfügbar ist. Überprüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Auftragstypen.
Schritt 4: Johnson & Johnson-Aktien kaufen. Wählen Sie „Kaufen", geben Sie einen zulässigen Investitionsbetrag oder eine Aktienmenge ein und wählen Sie einen unterstützten Market- oder Limit-Auftrag. Market-Aufträge verwenden verfügbare Preise während unterstützter Sitzungen, während Limit-Aufträge den angegebenen Preis oder besser sowie ausreichende Liquidität zur Ausführung erfordern.
Schritt 5: Ihre Bestände überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre JNJ-Aktien und unrealisierten Gewinn oder Verlust zu überwachen. Verwenden Sie „Alle Aufträge", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung beeinflusst im Allgemeinen, wann Verkaufserlöse auszahlbar werden, nicht wann gekaufte Aktien verkauft werden können.
Top 5 Risiken für Johnson & Johnson-Investoren im Jahr 2026
Johnson & Johnsons etablierte Medikamente, breites Gesundheitsportfolio und zuverlässige Cashgenerierung stützen den Ergebnisausblick. Patenterosion, Gerätenachfrage, Entwicklungsausgaben und Rechtsstreitigkeiten könnten jedoch die Rentabilität und Aktionärsrenditen belasten.
- Schwächere Medikamentennachfrage könnte den Umsatz belasten: Q3-Umsatz bei Innovative Medicine erreichte 16,757 Milliarden USD, gestützt durch Onkologie- und Immunologiebehandlungen. Geringere Behandlungsvolumina oder Nachfrage nach Ersatzmarken könnten Ergebnisse und operative Margen reduzieren, wenn die Patentkonkurrenz zunimmt.
- Steigende Entwicklungskosten könnten die Margen einschränken: Das bereinigte Q3-EPS sank um 7,5% auf 2,59 USD, was transaktionsbezogene Verwässerung widerspiegelt. Höhere Forschungs- und Kommerzialisierungskosten könnten die Rentabilität schwächen, wenn Medikamenten- und Geräteumsätze langsamer wachsen.
- Verzögerungen bei der Geräteakzeptanz könnten das Umsatzwachstum begrenzen: Der MedTech-Umsatz in Q3 erreichte 8,642 Milliarden USD, aber das Wachstum blieb bei nur 2,5%. Verzögerte Krankenhauseinkäufe, Roboterinstallationen oder Erholung bei Eingriffen könnten die künftige Umsatztransparenz reduzieren.
- Pipeline-Investitionen könnten Aktionärsrenditen schwächen: Rund 1 Milliarde USD wurden für Firefly Bio aufgewendet, um Antikörper-Engineering-Kapazitäten zu unterstützen. Klinische Rückschläge oder zusätzliche Entwicklungskosten könnten die künftige Cashgenerierung begrenzen und den Aktionärswert reduzieren, bevor erworbene Programme zur Kommerzialisierung gelangen.
- Schwächere Ergebnisse könnten die Bewertung belasten: Das bereinigte Q3-EPS von Johnson & Johnson erreichte 2,59 USD, gestützt durch ein großes pharmazeutisches Geschäft. Langsamere Markteinführungen, schwächere Gerätenachfrage oder steigende Rechtskosten könnten Ergebnisse reduzieren und Kursrückgänge auslösen.
Fazit: Sollten Sie im Jahr 2026 in Johnson & Johnson investieren?
Johnson & Johnsons Quartalsumsatz von 25,399 Milliarden USD und der geschätzte Free Cashflow von 15,1 Milliarden USD seit Jahresbeginn zeigen die Kapazität zur Finanzierung von Gesundheitsinnovationen. Darzalex und neuere Medikamente stützen den Umsatz, während Firefly Bio und Sail die Entwicklungsmöglichkeiten erweitern. Die Aufrechterhaltung dieses Wachstums wird davon abhängen, patentgefährdete Umsätze zu ersetzen und Geräteinvestitionen in profitable Akzeptanz umzuwandeln.
Das Bullen-Szenario von 320 USD setzt eine breitere Nachfrage nach neuen Medikamenten, sich erholende Geräte und eine stärkere Umwandlung von Umsatz in Ergebnisse voraus. Das Basisszenario von 255 bis 280 USD spiegelt die Prognoseerfüllung wider, während das Bärenszenario von 225 USD Patenterosion und anhaltende Kosten berücksichtigt. Bei einem JNJ-Schlusskurs von 257,78 USD am 21. Oktober sollten Investoren beobachten, ob das Portfolio-Wachstum nachhaltige Ergebnisse je Aktie liefert.
Risikohinweis: Johnson & Johnsons diversifiziertes Gesundheitsportfolio eliminiert das Anlagerisiko nicht. Patentverluste, klinische Rückschläge oder höhere Rechtskosten könnten Ergebnisse und Aktionärsrenditen reduzieren. Investoren sollten Bewertung, Cashgenerierung und ihre Risikobereitschaft beurteilen, bevor sie JNJ-Aktien kaufen.
Weiterführende Lektüre
- Top-Pharmawerte zum Kauf im Jahr 2026: Krebsmedikamente, Abnehmmittel, mRNA und neue Medikamente
- Moderna (MRNA) Kursprognose 2026: Kann der Krebsimpfstoff-Schwung die MRNA-Aktie auf 180 USD treiben?
- Merck (MRK) Kursprognose 2026: Kann der Pipeline-Schwung die MRK-Aktie auf 170 USD treiben?
- Eli Lilly (LLY) Kursprognose 2026: Kann die Nachfrage nach Abnehmmitteln LLY auf 1.600 USD treiben?
- UnitedHealth (UNH) Aktienkursprognose 2026: KI-gestützte Erholung oder regulatorische Falle bei 306 USD?
