
Intel (INTC) entwirft und stellt Prozessoren für Personal Computer, Server, Künstliche-Intelligenz-Systeme und Netzwerkinfrastruktur her und betreibt auch ein Auftrags- Chip-Fertigungsgeschäft. Core- und Xeon-Prozessoren bleiben zentral für die Produkterlöse, während Intel Foundry, erweiterte Verpackung und maßgeschneiderte Siliziumchips für die langfristige Wende wichtiger werden. Dieses integrierte Modell bietet Hebelwirkung für KI-Rechenleistung und US- Halbleiterfertigung, setzt die Aktie jedoch auch der Prozessknoten-Ausführung, hohen Kapitalanforderungen und intensivem Wettbewerb aus.
Das jüngste Quartal zeigte, dass sich die Nachfrage schneller erholte als die Rentabilität. INTC Q2 2026-Umsatz erreichte 16,13 Milliarden US-Dollar, ein Anstieg von 25,4% im Jahresvergleich, während der bereinigte Gewinn je Aktie von 0,42 US-Dollar den Konsens von 0,21 US-Dollar verdoppelte. Die Umsätze von Data Center und KI stiegen um 59% auf 6,26 Milliarden US-Dollar, doch Intel Foundry verlor immer noch etwa 2,1 Milliarden US-Dollar. Der Investmentcase hängt davon ab, ob CPU-Wachstum und höhere Auslastung diese Fertigungsverluste verringern können.
Die INTC-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der KI-Rechen- und Foundry-Case: eingeschränkte Server-CPU-Versorgung, stärkere Preisgestaltung und externe 14A-Engagements könnten Auslastung, Margen und Vertrauen in Intels Fertigungsstrategie steigern.
- Der Ausführungs- und Bewertungscase: anhaltende Foundry-Verluste, hohe Kapitalausgaben und Konkurrenz von AMD, Arm und TSMC könnten die Gewinne unter dem durch die 2026-Rally implizierten Niveau belassen.
Dieser Leitfaden schlüsselt die INTC-Aktienprognose, 2026-Preisszenarien, wichtige Risiken und Analystenausblicke auf, basierend auf Intels Q2 2026-Gewinnmitteilung vom 23. Juli, vierteljährlicher Einreichung und Marktdaten bis zum 10. September, sowie wie man INTC-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Intel-Investoren im September 2026 wissen sollten
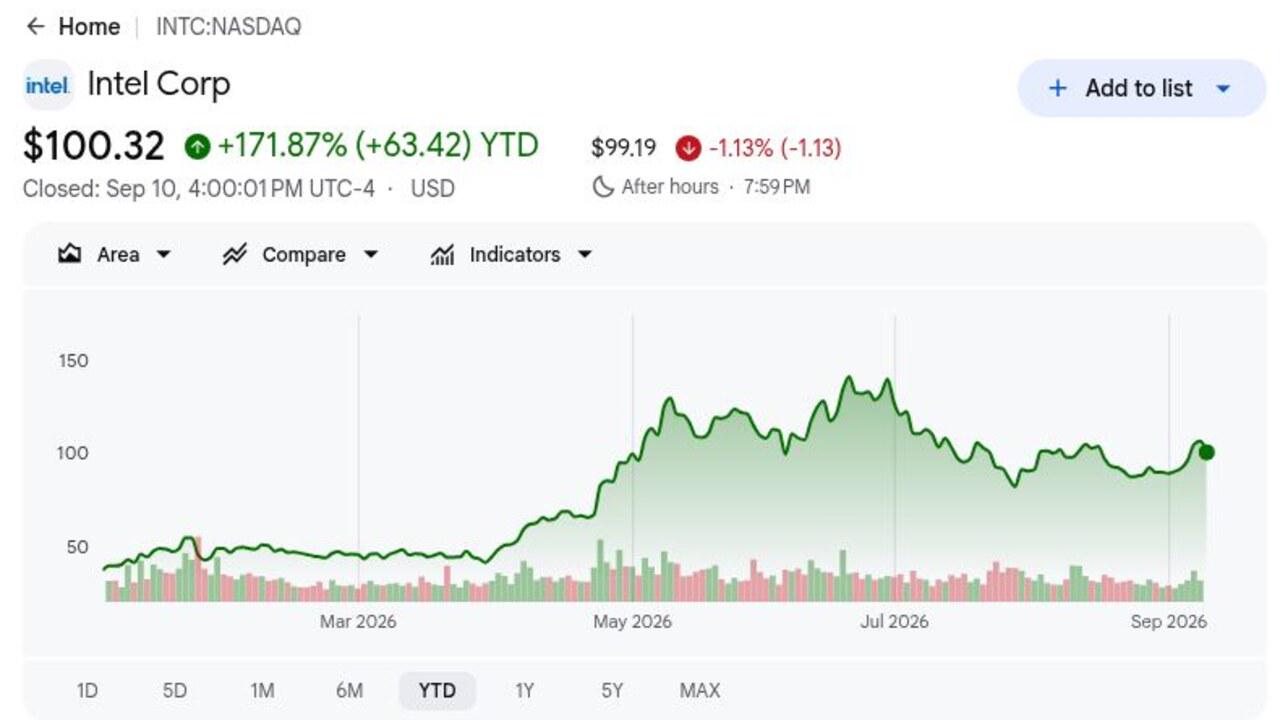
- INTC schloss am 10. September bei 100,32 US-Dollar und blieb im Jahresvergleich um 171,87% gestiegen: Die Rally spiegelt eine scharfe Neubewertung von Intels CPU-Nachfrage und Fertigungsaussichten wider, obwohl die Aktie etwa 30% unter ihrem 52-Wochen-Hoch von 142,34 US-Dollar blieb. Diese Lücke zeigt, wie schnell sich Erwartungen ändern können, wenn sich Foundry-Fortschritte oder Bewertungsbedenken verschieben.
- Q2-Umsatz erreichte 16,13 Milliarden US-Dollar und wuchs um 25,4%: Die Verkäufe überstiegen den LSEG-Konsens von 14,42 Milliarden US-Dollar um 1,71 Milliarden US-Dollar, und der bereinigte Gewinn je Aktie von 0,42 US-Dollar verdoppelte die Schätzung von 0,21 US-Dollar. Das Ausmaß der Übertreffer zeigte, dass sich KI-bezogene CPU-Nachfrage sowohl in Umsatz als auch in bereinigten Gewinn umsetzte.
- Data Center- und KI-Umsatz stiegen um 59% auf 6,26 Milliarden US-Dollar: Das Segment übertraf den Konsens von 5,37 Milliarden US-Dollar um 890 Millionen US-Dollar, da agentic KI-Workloads die Server-CPU-Nachfrage erhöhten. Intel muss diese Dynamik aufrechterhalten, da Foundry-Investitionen immer noch erhebliche Gewinne und Liquidität verbrauchen.
- Q3-Umsatzprognose erreichte 15,8 bis 16,8 Milliarden US-Dollar: Der Mittelwert von 16,3 Milliarden US-Dollar lag 1,2 Milliarden US-Dollar über dem Konsens von 15,1 Milliarden US-Dollar, während der Kapitalausgabenplan um 2 Milliarden US-Dollar auf 20 Milliarden US-Dollar stieg. Stärkere Nachfrage unterstützt Investitionen, obwohl Renditen schließlich in den Margen erscheinen müssen.
- Intel verpflichtete sich zur 14A-Massenproduktion 2028: Risikoproduktion ist für die zweite Hälfte von 2027 geplant, und Teslas Terafab-Engagement bietet einen externen Beweis. Die lange Vorlaufzeit macht Kundenverpflichtungen, Ausbeuten und erweiterte Verpackungsnachfrage wichtiger als eine einzige vierteljährliche Umsatzzahl.
Was ist Intel (INTC)?
Intel ist ein integriertes Halbleiterunternehmen, das Produkte entwirft und viele davon in eigenen Fertigungsanlagen herstellt. Seine Client Computing Group verkauft Core-Prozessoren und Plattformkomponenten für Notebooks und Desktops, während Data Center und KI Xeon-CPUs, Beschleuniger und verwandte Produkte für Cloud-, Unternehmens- und Kommunikationssysteme liefert. Intel Foundry bietet Wafer-Herstellung, erweiterte Verpackung und Prozesstechnologie für interne und externe Kunden. Der Umsatz hängt daher von Produktvolumen und Preisgestaltung sowie von Fabrikauslastung, Ausbeuten und Kundenverpflichtungen ab.
Intels Langzeitstrategie kombiniert ein stärkeres x86-CPU-Franchise mit einem global verteilten Foundry-Netzwerk. Das Management hat sich zur 14A-Risikoproduktion in der zweiten Hälfte von 2027 und zur Massenproduktion 2028 verpflichtet, unterstützt durch erweiterte Verpackung und High-NA-EUV-Einsatz. Teslas Terafab-KI-Chip-Engagement gibt 14A ein externes Kundensignal, und Intel baut weiterhin US-Fertigungskapazitäten mit staatlicher Unterstützung auf. Außerhalb der Halbleiter erweitert die mehrjährige McLaren Racing-Partnerschaft Intel-Rechenleistung über Design, Simulation und Rennstreckenoperationen, anstatt als vierteljährliche Verkaufsinitiative zu dienen.
Weiterlesen: Top KI-Halbleiteraktien zum Kauf 2026: KI-Chips und Lieferkette Komplettleitfaden
Intel (INTC) Q2 2026 Gewinnübersicht: Umsatz, Gewinn je Aktie und KI-CPU-Wachstum
Intel lieferte 16,13 Milliarden US-Dollar Q2-Umsatz gegenüber erwarteten 14,42 Milliarden US-Dollar, bereinigten Gewinn je Aktie von 0,42 US-Dollar gegenüber erwarteten 0,21 US-Dollar und 6,26 Milliarden US-Dollar Data Center- und KI-Umsatz, ein Anstieg von 59%. Intel Foundry-Umsatz stieg um 31% auf 5,77 Milliarden US-Dollar, obwohl die Einheit immer noch etwa 2,1 Milliarden US-Dollar verlor. Q3-Umsatzprognose von 15,8 bis 16,8 Milliarden US-Dollar übertraf den Konsens und ließ Investoren stärkere Nachfrage gegen die Kosten der Fertigungserweiterung abwägen.
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026-Umsatz |
14,42 Milliarden US-Dollar LSEG-Konsens |
16,13 Milliarden US-Dollar |
Übertroffen. 1,71 Milliarden US-Dollar über Konsens; +25,4% im Jahresvergleich. |
|
Q2 Non-GAAP verwässerter Gewinn je Aktie |
0,21 US-Dollar LSEG-Konsens |
0,42 US-Dollar |
Übertroffen. Verdoppelte Konsens und kehrte Vorjahresverlust von 0,10 US-Dollar um. |
|
Q2 GAAP-Nettoverlust |
— |
11,0 Milliarden US-Dollar Verlust |
Verzerrt. Beinhaltete 13,6 Milliarden US-Dollar Mark-to-Market-Verluste im Zusammenhang mit der Secure Enclave-Vereinbarung. |
|
Q2 Non-GAAP-Nettogewinn |
— |
2,2 Milliarden US-Dollar |
Verbessert. Starke Nachfrage erzeugte positive bereinigte Gewinne. |
|
Q2 GAAP-Bruttomarge |
— |
40,10% |
Erweitert. Bessere Mischung und Auslastung unterstützten Erholung. |
|
Data Center- und KI-Umsatz |
5,37 Milliarden US-Dollar Konsens |
6,26 Milliarden US-Dollar; +59% im Jahresvergleich |
Übertroffen. 890 Millionen US-Dollar über Konsens. |
|
Client Computing-Umsatz |
7,89 Milliarden US-Dollar Konsens |
8,88 Milliarden US-Dollar |
Übertroffen. 990 Millionen US-Dollar über Konsens. |
|
Intel Foundry-Umsatz |
5,55 Milliarden US-Dollar Konsens |
5,77 Milliarden US-Dollar; +31% im Jahresvergleich |
Übertroffen. 220 Millionen US-Dollar über Konsens, obwohl Betriebsverlust etwa 2,1 Milliarden US-Dollar blieb. |
|
Q2 operativer Cashflow |
— |
7,0 Milliarden US-Dollar |
Positiv. Unterstützte höhere Fertigungsinvestitionen. |
|
Q3 2026-Umsatzausblick |
15,1 Milliarden US-Dollar Konsens |
15,8–16,8 Milliarden US-Dollar |
Darüber. Mittelwert übertrifft Konsens um 1,2 Milliarden US-Dollar. |
|
Q3 Non-GAAP Gewinn je Aktie-Ausblick |
0,27 US-Dollar Konsens |
0,38 US-Dollar |
Darüber. Elf Cent vor Konsens. |
|
2026 Kapitalausgaben |
Vorher 18 Milliarden US-Dollar |
20 Milliarden US-Dollar |
Erhöht. 2 Milliarden US-Dollar hinzugefügt, da sich Nachfrage und Kundenbindung verbesserten. |
- Umsatz von 16,13 Milliarden US-Dollar übertraf Konsens um 1,71 Milliarden US-Dollar: Der 25,4%ige Jahreswachstum markierte Intels stärkstes Wachstum in mehr als 15 Jahren. Die Nachfrage verbesserte sich sowohl bei Client- als auch bei Data-Center-Prozessoren, was die Erholung breiter als eine Produktkategorie machte.
- Bereinigter Gewinn je Aktie von 0,42 US-Dollar übertraf Konsens um 0,21 US-Dollar: Das Ergebnis kehrte einen Vorjahresverlust von 0,10 US-Dollar pro Aktie um. Non-GAAP-Nettogewinn von 2,2 Milliarden US-Dollar zeigte, dass stärkerer Umsatz sich in operative Hebelwirkung zu übersetzen begann.
- Data Center- und KI-Umsatz von 6,26 Milliarden US-Dollar übertraf um 890 Millionen US-Dollar: Das Segment wuchs um 59% und unterstützte die Ansicht, dass agentic KI die CPU-Nachfrage neben Beschleunigern steigern kann. Anhaltende Xeon-Nachfrage könnte Produktmix und Fabrikauslastung verbessern.
- Foundry-Umsatz stieg um 31% auf 5,77 Milliarden US-Dollar, aber die Einheit verlor immer noch etwa 2,1 Milliarden US-Dollar: Der 220 Millionen US-Dollar Umsatzübertreffer zeigte verbesserte Traktion. Höhere Auslastung und bessere Bruttomargen bleiben notwendig, bevor Foundry ein bedeutender Gewinnbeitrag wird.
- Der Q3-Umsatzmittelwert übertraf Konsens um etwa 1,2 Milliarden US-Dollar: Prognose von 15,8 bis 16,8 Milliarden US-Dollar und eine 2 Milliarden US-Dollar Capex-Erhöhung signalisieren Vertrauen in die Nachfrage. Der etwa 20 Milliarden US-Dollar Investitionsplan erhöht immer noch die Belastung für Liquiditätsumwandlung und zukünftige Renditen.
Weiterlesen: Top KI-Halbleiteraktien zum Kauf 2026: KI-Chips und Lieferkette Komplettleitfaden
Intel Aktienpreisprognose 2026: 145 US-Dollar Bull Case vs. 60 US-Dollar Bear Case
Intels Investitionsausblick hängt davon ab, ob der 2026 CPU-Aufschwung einen glaubwürdigen Foundry-Übergang finanzieren kann. Die folgenden Szenarien sind redaktionelle Bandbreiten und nicht Wall Street-Versprechen, und jede erfordert beobachtbare Veränderungen im Segmentwachstum, Margen, Kundenverpflichtungen und Kapitalrenditen.
Der Bull Case: Starke KI-Server-Nachfrage treibt INTC Richtung 145 US-Dollar
Der Bull Case geht davon aus, dass Server-CPU-Engpässe die Preisgestaltung unterstützen, Data Center- und KI-Umsatz weiterhin deutlich über Intels Durchschnitt wächst und Foundry Kundeninteresse in verpflichtetes Wafer- und Verpackungsvolumen umwandelt. Höhere Auslastung würde helfen, dass Umsatz die fixen Fertigungskosten übertrifft und die Bruttomarge über Q2s 40,1% steigt.
Eine Bewegung Richtung 145 US-Dollar würde Q3-Umsatz nahe der 16,8 Milliarden US-Dollar Obergrenze, anhaltende bereinigte Profitabilität und mehr 14A-Kunden vor dem 2027 Risikoproduktionsfenster erfordern. BofAs 135 US-Dollar Ziel bietet eine bullische Street-Referenz, obwohl weitere Aufwärtsbewegung auch Beweise erfordert, dass der 2,1 Milliarden US-Dollar Foundry-Verlust sich verringert.
Der Base Case: Stetige CPU-Nachfrage hält INTC zwischen 85 und 115 US-Dollar
Der Base Case geht davon aus, dass starke Xeon-Nachfrage und höherwertige PC-Prozessoren den Umsatz gesund halten, während sich Foundry-Verluste allmählich verbessern. Intel bleibt auf Kurs für seinen 2028 14A-Zeitplan und führt den 20 Milliarden US-Dollar Capex-Plan aus, obwohl Investoren auf klarere externe Kundenökonomie warten, bevor sie seinen Fertigungsanlagen mehr Wert zuweisen.
Unter diesem Szenario könnte INTC hauptsächlich zwischen 85 und 115 US-Dollar handeln. Umsatz innerhalb der Q3-Bandbreite, bereinigter Gewinn je Aktie nahe 0,38 US-Dollar und stetiger Bruttomargen-Fortschritt würden die Bandbreite unterstützen. Ein erneuter Produktrückgang oder größerer Foundry-Verlust würde das obere Ende schwächen.
Der Bear Case: Foundry-Verluste und Chip-Verzögerungen ziehen INTC Richtung 60 US-Dollar
Der Bear Case geht davon aus, dass sich die CPU-Versorgung normalisiert, bevor Intel dauerhafte Preismacht etabliert, während AMD- und Arm-basierte Systeme mehr Marktanteile gewinnen. Wenn externe 14A-Verpflichtungen begrenzt bleiben, würde Intel Fabrikabschreibungen, F&E-Kosten und Kapazitätsausgaben ohne genügend Drittparteien-Umsatz tragen, um sie zu absorbieren.
Eine Bewegung Richtung 60 US-Dollar würde wahrscheinlicher, wenn Data Center- und KI-Wachstum stark unter 59% fällt, die Bruttomarge von 40,1% zurückgeht oder der 2027 Risikoproduktions-Zeitplan rutscht. Schwächerer operativer Cashflow neben 20 Milliarden US-Dollar Capex würde Finanzierungs- oder Verwässerungsbedenken erhöhen und die Bewertung unter Druck setzen.
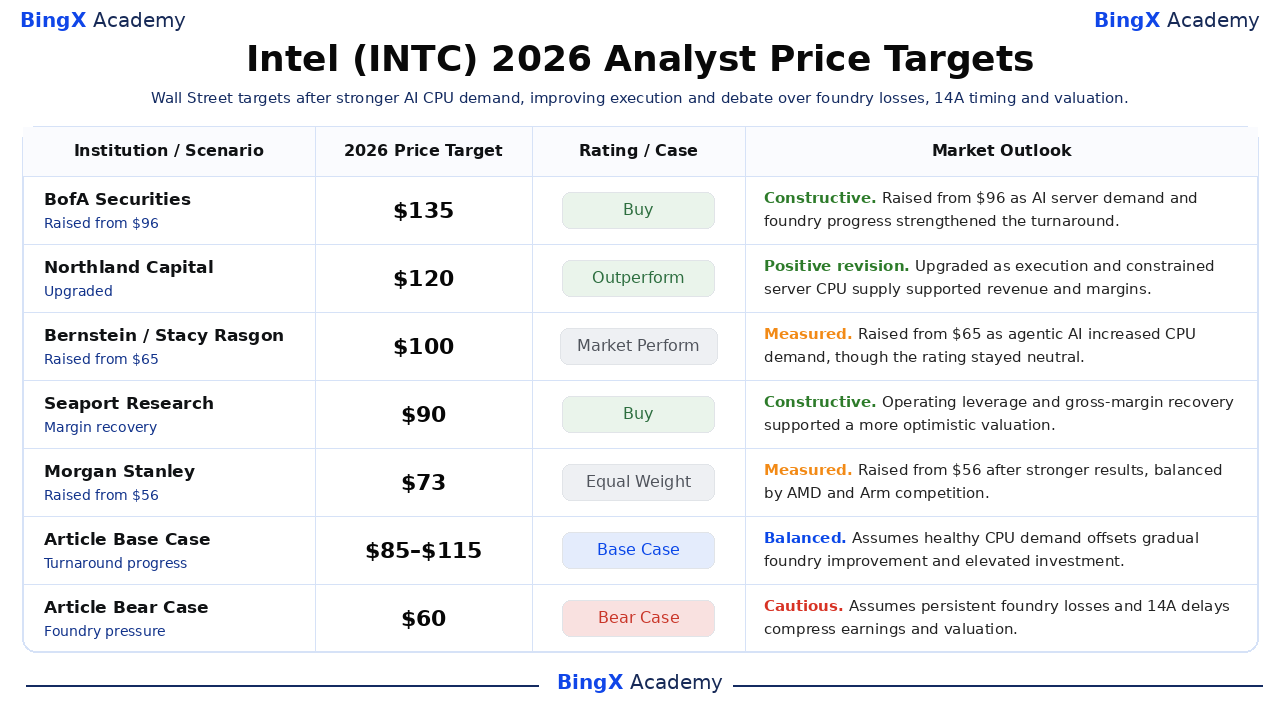
Intel Aktienpreisprognosen für 2026 von Wall Street-Analysten
Intel-Ziele spannen von 70 bis 135 US-Dollar und spiegeln Meinungsverschiedenheiten darüber wider, ob KI-CPU-Nachfrage und Foundry-Engagements die schnelle Neubewertung der Aktie rechtfertigen. Die höheren Ziele nehmen Margenerholung und Kundengewinne an, während vorsichtige Ziele die Zeit und das Kapital anerkennen, die erforderlich sind, um 14A wirtschaftlich wettbewerbsfähig zu machen.
|
Institution |
2026 Kursziel |
Bewertung |
Marktausblick |
|
BofA Securities |
135 US-Dollar |
Kaufen |
Konstruktiv. 11. Juni: von 96 US-Dollar in einem doppelten Upgrade angehoben, da sich KI-Server-CPUs und Foundry-Kundenaussichten stärkten. |
|
Northland Capital |
120 US-Dollar |
Outperform |
Positive Revision. 8. September: von Market Perform hochgestuft, da sich die Ausführung verbesserte und Server-CPU-Versorgung eingeschränkt blieb. |
|
Bernstein |
100 US-Dollar |
Market Perform |
Gemessen. 17. Juni: von 65 US-Dollar angehoben, da agentic KI die CPU-Nachfrage erhöhte, während eine neutrale Bewertung beibehalten wurde. |
|
Seaport Research |
90 US-Dollar |
Kaufen |
Konstruktiv. 24. April: höhere operative Hebelwirkung und ein stärkeres Margenprofil unterstützten eine optimistischere Bewertung. |
|
Morgan Stanley |
73 US-Dollar |
Equal Weight |
Gemessen. 24. April: von 56 US-Dollar nach stärkeren Ergebnissen angehoben, ausbalanciert durch AMD- und Arm-Wettbewerbsrisiken. |
|
KeyBanc |
70 US-Dollar |
Overweight |
Konstruktiv. 6. April: von 65 US-Dollar angehoben, da CPU-Engpässe erwartete 10%-15% Preismaßnahmen unterstützten. |
|
Artikel Base Case |
85–115 US-Dollar |
Base Case |
Ausgewogen. Nimmt gesunde CPU-Nachfrage an, die allmähliche Foundry-Verbesserung und erhöhte Investitionen ausgleicht. |
|
Artikel Bear Case |
60 US-Dollar |
Bear Case |
Vorsichtig. Nimmt anhaltende Foundry-Verluste und 14A-Verzögerungen an, die Gewinne und Bewertung komprimieren. |
Wie man Intel (INTC) Aktien auf BingX handelt
Handeln Sie Intels KI-CPU-Nachfrage, Foundry-Ausführung und 14A-Ausblick mit BingX TradFi und BingX AI Tools. Da INTC scharf auf Kundenankündigungen, Fertigungsmeilensteine und Margenprognosen reagieren kann, sollten Trader sowohl den Katalysator als auch Risikolimits vor dem Eingehen einer Position definieren.
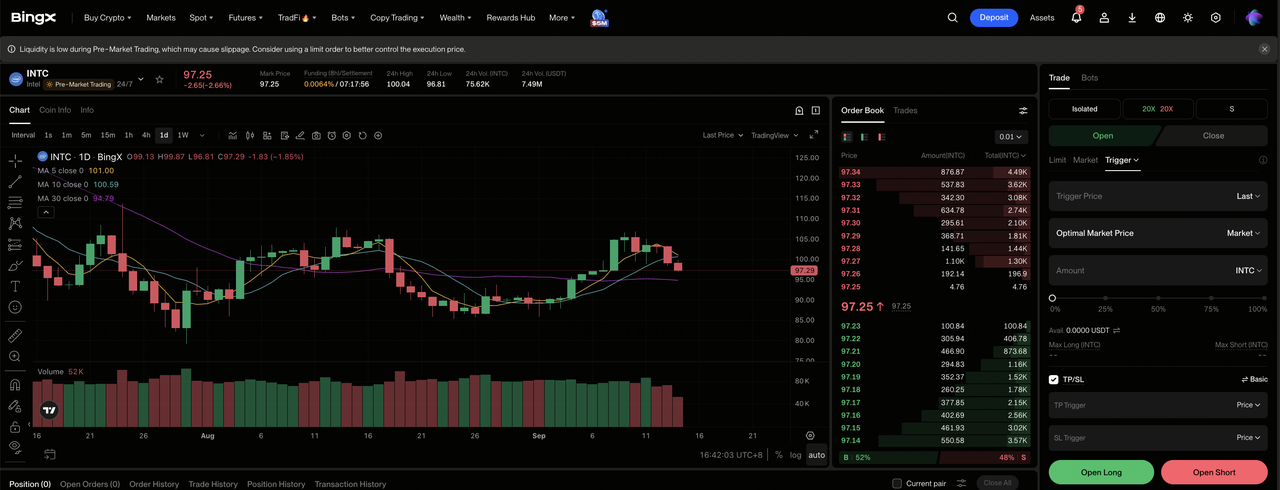
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX-Exchange-Dashboard.
Schritt 2: Intel (INTC) auswählen. Suchen Sie und wählen Sie den INTC-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn KI-CPU-Wachstum stark bleibt und Foundry-Verluste sich verringern. Wählen Sie Short öffnen, wenn 14A-Timing rutscht oder Margen schwächer werden.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Die 171,87% Jahresbewegung und 30% Rückgang vom 52-Wochen-Hoch zeigen, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Strikte Risikoprotokoll ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Trades. INTC kann schnell auf Xeon-Nachfrage, Kundengewinne, Capex-Änderungen, Bruttomargen-Prognosen und Fertigungsmeilensteine reagieren.
Top 5 Risiken für Intel-Investoren in 2026
Intels Erholung hängt sowohl von Produktnachfrage als auch von einer kapitalintensiven Fertigungswende ab. Diese Risiken können Gewinne, Cashflow und Bewertung beeinträchtigen.
- Foundry-Verluste können Produktgewinne absorbieren: Intel Foundry generierte im Q2 5,77 Milliarden US-Dollar Umsatz, verlor aber etwa 2,1 Milliarden US-Dollar. Langsame Verbesserungen bei Auslastung und Ausbeuten könnten konsolidierte Gewinne unter Druck halten.
- Ein 20 Milliarden US-Dollar Capex-Plan erhöht Liquiditäts- und Verwässerungsrisiko: Intel erhöhte geplante Ausgaben von 18 Milliarden US-Dollar nach stärkerer Nachfrage. Wenn der 7,0 Milliarden US-Dollar Q2 operative Cashflow-Zufluss nicht aufrechterhalten wird, könnten Fabrikinvestitionen freien Cashflow unter Druck setzen oder mehr Finanzierung erfordern.
- AMD und Arm können CPU-Marktanteile und Preisgestaltung unter Druck setzen: Intels 6,26 Milliarden US-Dollar DCAI-Ergebnis profitierte von Server-Versorgungsengpässen und KI-Nachfrage. Stärkerer Wettbewerb könnte die von KeyBanc erwartete 10%-15% Preismacht schwächen und Margen unter Druck setzen.
- 14A-Ausführung bleibt eine mehrjährige Abhängigkeit: Risikoproduktion ist für die zweite Hälfte von 2027 geplant, mit Volumenproduktion für 2028 angestrebt. Ausbeuteprobleme, Geräteverzögerungen oder begrenzte externe Verpflichtungen könnten Umsatz weiter hinausschieben.
- Buchhaltung und Kapitalstruktur können Pro-Aktie-Fortschritt verschleiern: Q2s 11,0 Milliarden US-Dollar GAAP-Verlust beinhaltete 13,6 Milliarden US-Dollar Mark-to-Market-Gebühren, gegenüber 2,2 Milliarden US-Dollar Non-GAAP-Gewinn. Große strategische oder Eigenkapitaltransaktionen könnten immer noch Volatilität und Verwässerung schaffen.
Abschließende Gedanken: Sollten Sie 2026 in Intel investieren?
Intels 16,13 Milliarden US-Dollar Q2-Umsatz, 0,42 US-Dollar bereinigter Gewinn je Aktie und 59% Data Center- und KI-Wachstum liefern greifbare Beweise dafür, dass die operative Wende vorangeschritten ist. Das ungelöste Problem ist die wirtschaftliche Umwandlung. Ein 2,1 Milliarden US-Dollar Foundry-Verlust und 20 Milliarden US-Dollar Capex-Plan bedeuten, dass stärkere Verkäufe höhere Margen, Kundenverpflichtungen und dauerhaften Cashflow produzieren müssen.
Investoren sollten DCAI-Wachstum, Foundry-Betriebsverlust, Bruttomarge, externe 14A-Verpflichtungen und operative Cashflow-Umwandlung überwachen. Anhaltende Verbesserung unterstützt den 85 bis 115 US-Dollar Base Case und könnte einen Pfad Richtung 145 US-Dollar öffnen. Eine verzögerte Knotenrampe, erneute Marktanteilsverluste oder schwerere Finanzierungsbedarfe würden den 60 US-Dollar Bear Case relevanter machen.
Risikoerinnerung: Aktiengebundene Perpetual Futures sind Hebelprodukte. Preise können sich schnell bewegen, Verluste können die anfängliche eingegangene Margin überschreiten, und Drittpartei-Analystenziele garantieren keine zukünftige Performance. Verwenden Sie Positionslimits, konservative Hebelwirkung und vordefinierte Ausstiege.
Verwandte Artikel
- Top 10 KI-Infrastruktur-Aktien zum Kauf 2026: Chip-Fertigungs- und Design-Marktführer
- Top KI-Halbleiteraktien zum Kauf 2026: KI-Chips und Lieferkette Komplettleitfaden
- Top 10 KI-Hardware-Aktien zum Beobachten 2026: Die Architektur, die nächste Generation Intelligenz antreibt
- Top KI-Rechenzentrum-Aktien zum Kauf 2026: Cloud, Server und KI-Recheninfrastruktur
- Top High-Performance Computing (HPC) Aktien zum Beobachten 2026: Beschleunigte Computing-Marktführer
