
Eli Lilly (LLY) entwickelt verschreibungspflichtige Medikamente in den Bereichen kardiometabolische Gesundheit, Onkologie, Immunologie und Neurowissenschaften. Mounjaro und Zepbound haben Diabetes- und Adipositas-Behandlungen zum zentralen Ertragsmotor gemacht, mit kombinierten Q2-Umsätzen von 14,871 Milliarden US-Dollar, während onkologische Medikamente, Immunologie-Produkte und eine expandierende klinische Pipeline zusätzliche Wachstumsquellen bieten. Diese Größe verschafft Lilly ungewöhnlich breite Exposition gegenüber dem globalen Adipositas-Markt, macht die Aktie jedoch auch empfindlich für realisierte Preisgestaltung, Fertigungsausführung, Pipeline-Ergebnisse und eine erhöhte Bewertung.
Das jüngste Quartal stärkte den Nachfragefall und legte die Hauptspannung der Rentabilität offen. Eli Lilly Q2-Umsatz stieg um 48% auf 22,974 Milliarden US-Dollar, da das Volumen um 60% zunahm, doch realisierte Preise fielen um 13% und die berichtete operative Marge sank um 5,0 Prozentpunkte auf 39,1%. Der Investitionsfall hängt davon ab, ob Lilly den Incretin-Zugang und die Versorgung weiter ausbauen und gleichzeitig dieses Volumen in dauerhaftes Margen- und Gewinnwachstum umwandeln kann.
Die LLY-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Incretin-Expansionsfall: Mounjaro und Zepbound halten hohes Verschreibungswachstum aufrecht, Foundayo erweitert den oralen Zugang, Retatrutide schreitet Richtung Einreichung voran, und neue Kapazitäten unterstützen weitere Schätzungserhöhungen.
- Der Preisgestaltungs- und Bewertungsfall: niedrigere realisierte Preise, Portfolio-Ausgaben, konkurrierende GLP-1-Launches oder eine Pipeline-Verzögerung verhindern, dass Gewinne schnell genug wachsen, um die aktuelle Bewertung zu stützen.
Dieser Leitfaden schlüsselt die LLY-Aktienprognose, 2026-Preisszenarien, Schlüsselrisiken und Analystenausblicke auf, basierend auf Eli Lillys Quartalsbericht vom 5. August 2026, regulatorischen Einreichungen und Marktdaten bis zum 3. September 2026, plus wie man LLY-Aktien-Futures tradet auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Eli Lilly-Investoren im September 2026 wissen sollten
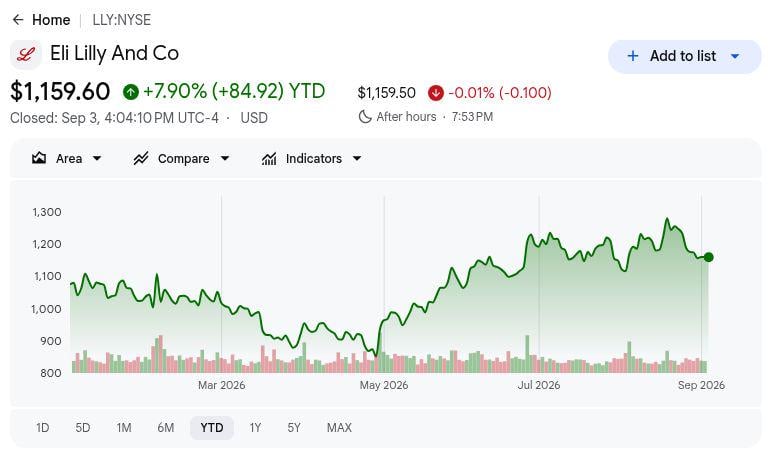
- LLY schloss am 3. September bei 1.159,60 US-Dollar und war YTD um 7,90% gestiegen: Die 52-Wochen-Spanne von 712,05 bis 1.292,65 US-Dollar zeigt, wie schnell sich die Erwartungen bewegten, als Investoren beschleunigende Incretin-Nachfrage gegen Preisgestaltungs-, Investitions- und Bewertungsrisiken abwogen.
- Q2-Umsatz stieg um 48% auf 22,974 Milliarden US-Dollar: Das Ergebnis übertraf den Konsens von 20,69 Milliarden US-Dollar um 2,284 Milliarden US-Dollar und zeigte, dass Verschreibungsvolumen und expandierender globaler Zugang niedrigere realisierte Preise während des Quartals überwogen.
- Mounjaro-Umsatz kletterte um 91% auf 9,943 Milliarden US-Dollar: Zepbound fügte 4,928 Milliarden US-Dollar hinzu, um 46% gestiegen, was kombinierte Quartalsumsätze von 14,871 Milliarden US-Dollar brachte und bestätigte, dass Incretine jetzt sowohl Lillys Aufwärtspotenzial als auch seine Produktkonzentration antreiben.
- Das Management erhöhte die 2026-Umsatzprognose auf 85 bis 87 Milliarden US-Dollar: Der Mittelwert stieg um 2,5 Milliarden US-Dollar von der vorherigen Spanne von 82 bis 85 Milliarden US-Dollar, was stärkere Nachfrage widerspiegelt, auch wenn erworbene Forschungskosten einen Teil des Gewinnvorteils absorbierten.
- Retatrutide erzeugte bis zu 28,3% durchschnittlichen Gewichtsverlust nach 80 Wochen: Lilly plant eine Adipositas-Einreichung in Q1 2027 und verpflichtete weitere 4,5 Milliarden US-Dollar für die Fertigung in Indiana, wodurch der nächste Pipeline-Katalysator mit der erforderlichen Kapazität zur großflächigen Kommerzialisierung verknüpft wird.
Was ist Eli Lilly (LLY)?
Eli Lilly ist ein forschungsbasiertes Pharmaunternehmen, dessen Verschreibungsportfolio kardiometabolische Gesundheit, Onkologie, Immunologie und Neurowissenschaften umfasst. Es vermarktet Medikamente in etwa 90 Ländern und betreibt Fertigungsanlagen in 10 Ländern, was dem Unternehmen ein globales Handels- und Produktionsnetzwerk verleiht. Die Umsätze kommen zunehmend von Diabetes- und Adipositas-Medikamenten angeführt von Mounjaro und Zepbound, neben Produkten wie Verzenio in der Onkologie und mehreren Immunologie- und Neurowissenschafts-Franchises. Lilly investierte 13,337 Milliarden US-Dollar in Forschung und Entwicklung im Jahr 2025, entsprechend 20,5% der Verkäufe, und unterstützte klinische Forschung in mehr als 55 Ländern mit 12.771 F&E-Mitarbeitern.
Die aktuelle Strategie konzentriert sich auf die Expansion des Incretin-Marktes, Verbesserung der Versorgung und Vorantreibung der nächsten Generation kardiometabolischer Medikamente. Mounjaro, Zepbound, Foundayo und Retatrutide bilden den Kern dieser Bemühung, während Lillys Boehringer Ingelheim-Zusammenarbeit einen 250-Millionen-US-Dollar-Jardiance-Verkaufsmeilenstein während Q2 generierte. Lilly baut auch ein Co-Innovations-Labor für künstliche Intelligenz mit NVIDIA auf und hat mehr als 180 externe Partner über Catalyze360, wodurch sein Forschungsmodell über interne Medikamentenentdeckung hinaus erweitert wird. Diese Programme könnten zukünftiges Wachstum diversifizieren, obwohl kurzfristige Ergebnisse eng mit Incretin-Volumen, Preisgestaltung, Erstattung und Fertigungskapazität verbunden bleiben.
Mehr lesen: Top Pharma-Aktien zum Kauf 2026: Krebsmedikamente, Abnehm-Medikamente, mRNA und neue Medikamente
Eli Lilly (LLY) Q2 2026 Ergebnisübersicht: Umsatz, EPS und Wachstum von Adipositas-Medikamenten
Eli Lilly lieferte ein wesentlich stärkeres Quartal als der Markt erwartete, mit Umsätzen von 22,974 Milliarden US-Dollar gegenüber 20,69 Milliarden US-Dollar Konsens, Non-GAAP EPS von 8,38 US-Dollar gegenüber erwarteten 6,01 US-Dollar und Mounjaro-Verkäufen mit einem Anstieg von 91% auf 9,943 Milliarden US-Dollar. Das Management erhöhte die 2026-Umsatzprognose auf 85 bis 87 Milliarden US-Dollar, obwohl eine erworbene IPR&D-Belastung von 2,8 Milliarden US-Dollar und ein Rückgang der berichteten operativen Marge um 5,0 Prozentpunkte zeigten, wie aggressiv Lilly die nächste Wachstumsphase finanziert.
Mehr lesen: Eli Lilly (LLY) Q2 2026 Ergebnisübersicht: GLP-1-Verkäufe und erhöhte Prognose treiben eine 4,86%-Rally an
|
Finanzmetrik |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2-Umsatz |
20,69 Mrd. USD Konsens |
22,974 Mrd. USD |
Übertroffen. 2,284 Mrd. USD über Konsens; um 48% YoY gestiegen. |
|
Berichtetes verwässertes EPS |
— |
7,94 USD |
Verbessert. Um 26% von 6,29 USD gestiegen. |
|
Non-GAAP verwässertes EPS |
6,01 USD Konsens |
8,38 USD |
Übertroffen. 2,37 USD über Konsens; um 33% YoY gestiegen. |
|
Berichteter Nettogewinn |
— |
7,095 Mrd. USD |
Verbessert. Um 25% von 5,661 Mrd. USD gestiegen. |
|
Mounjaro-Umsatz |
— |
9,943 Mrd. USD; +91% YoY |
Beschleunigt. Verkäufe außerhalb der USA stiegen um 172% auf 5,2 Mrd. USD. |
|
Zepbound-Umsatz |
— |
4,928 Mrd. USD; +46% YoY |
Erweitert. Nachfrage überwog niedrigere realisierte Preise. |
|
Berichtete Bruttomarge |
— |
85,8%; +1,5pp YoY |
Erweitert. Produktionskosten und Mix kompensierten Preisgestaltung. |
|
Berichtete operative Marge |
— |
39,1%; -5,0pp YoY |
Gesunken. Portfolio-Investitionen kompensierten Bruttomargen-Gewinne. |
|
Erworbene IPR&D |
— |
2,8 Mrd. USD; 3,03 USD/Aktie |
Höher. Gestiegen von 154 Mio. USD und 0,14 USD/Aktie. |
|
2026-Umsatzprognose |
Vorherige 82-85 Mrd. USD |
85-87 Mrd. USD |
Erhöht. Mittelwert um 2,5 Mrd. USD gestiegen. |
|
2026 Non-GAAP EPS-Prognose |
Vorherige 35,50-37,00 USD |
35,50-36,50 USD |
Gemischt. Zugrunde liegender Mittelwert stieg um 2,78 USD vor 3,03 USD IPR&D. |
|
Retatrutide-Adipositas-Paket |
— |
Drei weitere positive Phase-3-Studien; BLA geplant Q1 2027 |
Positiv. Globales Adipositas-Registrierungspaket vollständig. |
|
Indiana-Fertigung |
— |
Zusätzliche 4,5 Mrd. USD |
Erweitert. Fügt Incretin-Kapazität hinzu. |
- Umsatz von 22,974 Milliarden US-Dollar wuchs um 48% und übertraf Konsens um 2,284 Milliarden US-Dollar: Verschreibungsvolumen stieg um 60%, während realisierte Preise um 13% sanken, was mächtige zugrunde liegende Nachfrage bestätigte und gleichzeitig zeigte, dass Preis und Mix wichtige Einschränkungen bei der Umsatzkonvertierung bleiben.
- Non-GAAP verwässertes EPS von 8,38 US-Dollar stieg um 33% und übertraf Konsens um 2,37 US-Dollar: Kerngewinn absorbierte einen erworbenen IPR&D-Effekt von 3,03 US-Dollar pro Aktie und zeigte, dass das operative Franchise stark blieb, auch als Lilly stark in externe Pipeline-Assets investierte.
- Mounjaro und Zepbound generierten kombiniert 14,871 Milliarden US-Dollar: Wachstum von 91% bzw. 46% machte Incretine zur klarsten Quelle von Aufwärtspotenzial gegenüber den Erwartungen, obwohl dieselbe Konzentration die Exposition gegenüber Preisgestaltung, Erstattung, Sicherheit und Wettbewerbsentwicklungen erhöht.
- Bruttomarge erweiterte sich um 1,5 Prozentpunkte auf 85,8%, während operative Marge um 5,0 Punkte auf 39,1% fiel: Bessere Produktionskosten und Mix verbesserten Produktökonomie, während ein 72%iger Anstieg der Betriebskosten zeigte, dass Portfolio-Ausgaben breitere operative Hebelwirkung verzögern.
- Der 2026-Umsatzausblick stieg auf 85 bis 87 Milliarden US-Dollar von 82 bis 85 Milliarden US-Dollar: Der Mittelwert stieg um 2,5 Milliarden US-Dollar, und die zugrunde liegende Non-GAAP EPS-Prognose verbesserte sich um 2,78 US-Dollar vor der 3,03 US-Dollar IPR&D-Belastung, wodurch stärkere Operationen von transaktionsbezogenen Kosten getrennt wurden.
Eli Lilly (LLY) 2026 Investitionsausblick: 1.600 USD Bull Case vs. 850 USD Bear Case
Der zentrale Test ist, ob Incretin-Volumen, neuer Produktzugang und Pipeline-Fortschritt weiterhin Gewinnerwartungen schneller erhöhen können als Preisdruck, Investitionen und Bewertungsrisiko aufbauen.
Der Bull Case: Wachstum von Adipositas-Medikamenten und Retatrutide treiben LLY Richtung 1.600 USD
Der Bull Case nimmt an, dass Mounjaro und Zepbound starkes Verschreibungswachstum beibehalten, während sich der internationale Zugang erweitert, Foundayo den oralen Adipositas-Markt verbreitert und Retatrutide Richtung seiner geplanten Q1 2027-Einreichung voranschreitet. Zusätzliche Fertigungskapazität unterstützt die Versorgung und ermöglicht es dem Umsatz, schneller zu wachsen als Portfolio-Ausgaben und die operative Hebelwirkung zu verbessern.
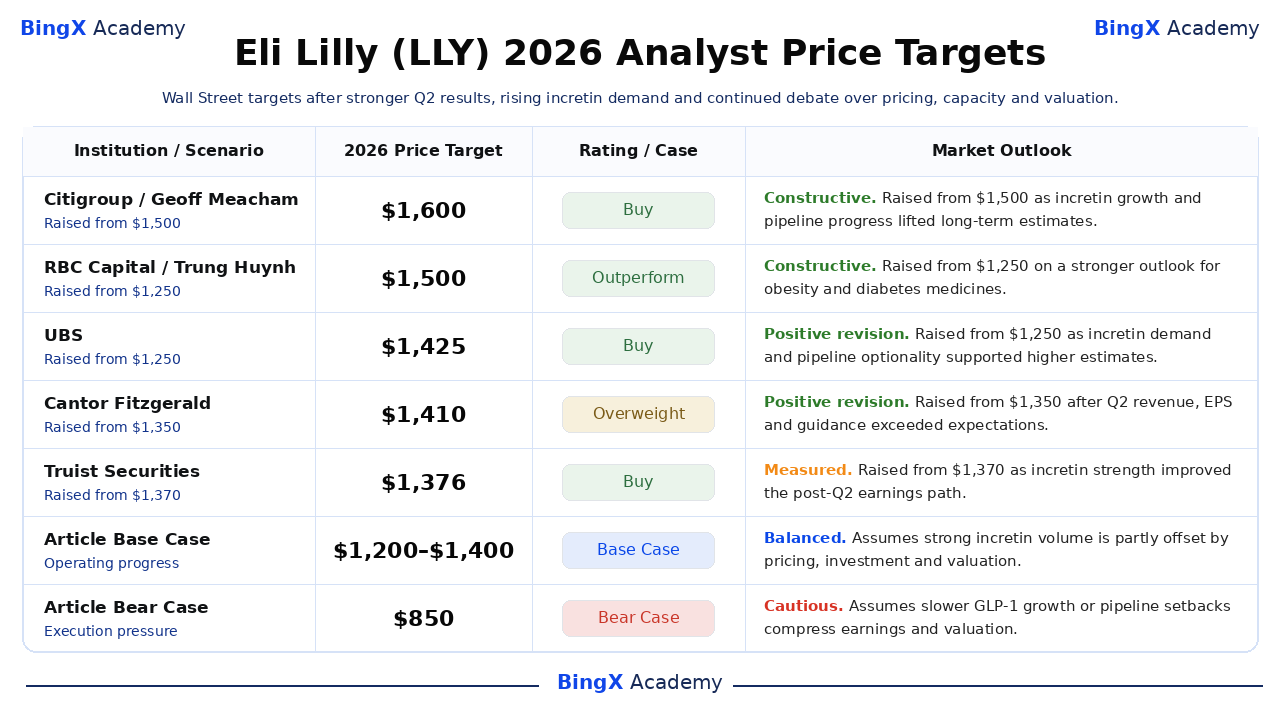
Eine Bewegung Richtung 1.600 USD würde erfordern, dass der Jahresumsatz die Spanne von 85 bis 87 Milliarden US-Dollar erreicht oder übertrifft, das Wachstum von Adipositas- und Diabetes-Medikamenten deutlich über dem Gesamtunternehmenswachstum bleibt und die operative Marge sich erholt, während sich erworbene Forschungskosten normalisieren. Citigroups 1.600 USD-Ziel bietet die höchste benannte Analystenzahl im aktuellen Set.
Der Base Case: Starke Nachfrage nach Adipositas-Medikamenten hält LLY zwischen 1.200 und 1.400 USD
Der Base Case nimmt an, dass Mounjaro- und Zepbound-Nachfrage stark bleibt, während niedrigere realisierte Preisgestaltung, schwere Investitionen und eine Premium-Bewertung weitere Neubewertung begrenzen. Umsatz wächst weiter, aber operativer Gewinn steigt langsamer, da Lilly Fertigung, klinische Programme und externe Assets finanziert.
Unter diesem Szenario könnte LLY hauptsächlich zwischen 1.200 und 1.400 USD handeln. Das Halten der Jahresprognose, Aufrechterhaltung des internationalen Mounjaro-Wachstums und Verbesserung der operativen Marge würden die Spanne unterstützen, während eine Prognosesenkung oder schnellere Preiserosion sie schwächen würde.
Der Bear Case: Preisdruck und langsameres Wachstum ziehen LLY Richtung 850 USD
Der Bear Case nimmt an, dass stärkere GLP-1-Konkurrenz und Erstattungsdruck realisierte Preisgestaltung reduzieren, während Marktwachstum oder Behandlungspersistenz sich verlangsamt. Schwere Forschungs-, Pipeline- und Fertigungsausgaben würden dann schwerer auf der Gewinnkonvertierung lasten, selbst wenn Verschreibungsvolumen weiter steigt.
Eine Bewegung Richtung 850 USD würde wahrscheinlicher, wenn sich das Wachstum von Adipositas-Medikamenten scharf verlangsamt, die operative Marge unter dem Vorjahresniveau bleibt oder ein wichtiger Pipeline- oder Fertigungsmeilenstein entgleitet. Langsamere Gewinnrevisionen kombiniert mit Multiplikatorenkompression würden ausreichen, um die Aktie unter Druck zu setzen.
LLY-Aktienpreisprognosen für 2026 von Wall Street Analysten
Diese Ziele sind datierte Aktionen von benannten Institutionen und keine einheitliche Konsensprognose. Ihre Spanne spiegelt unterschiedliche Annahmen über Incretin-Marktwachstum, Pipeline-Wert, Preisgestaltung und Rentabilität wider. Die Artikel-Base- und Bear-Zeilen sind redaktionelle Szenarien und bleiben getrennt von Wall Street-Forschung.
|
Institution / Szenario |
2026 Preisziel |
Rating / Case |
Marktausblick |
|
Citigroup |
1.600 USD |
Kaufen |
Konstruktiv. 15. Juli: erhöht von 1.500 auf 1.600 USD. Erhöhte das Ziel, da Incretin-Wachstum und Pipeline-Fortschritt höhere langfristige Erwartungen stützten. |
|
RBC Capital |
1.500 USD |
Übergewichten |
Konstruktiv. 8. Juli: erhöht von 1.250 auf 1.500 USD. Erhöhte das Ziel aufgrund eines stärkeren Wachstumsausblicks für Adipositas- und Diabetes-Medikamente. |
|
UBS |
1.425 USD |
Kaufen |
Positiv. 13. Juli: erhöht von 1.250 auf 1.425 USD. Erhöhte das Ziel, da Incretin-Nachfrage und Pipeline-Optionalität höhere Schätzungen stützten. |
|
Cantor Fitzgerald |
1.410 USD |
Übergewichten |
Positiv. 6. August: erhöht von 1.350 auf 1.410 USD. Erhöhte das Ziel, nachdem Q2-Umsatz und EPS Erwartungen übertrafen und Prognose stieg. |
|
Truist Securities |
1.376 USD |
Kaufen |
Gemessen. 7. August: erhöht von 1.370 auf 1.376 USD. Erhöhte das Ziel bescheiden, da Incretin-Stärke den Post-Q2-Gewinnpfad verbesserte. |
|
Wells Fargo |
1.330 USD |
Übergewichten |
Positiv. 6. August: erhöht von 1.280 auf 1.330 USD. Erhöhte das Ziel nach stärkerer Ausführung und anhaltender Mounjaro- und Zepbound-Nachfrage. |
|
Artikel Base Case |
1.350 USD |
Base Case |
Ausgewogen. Nimmt an, dass starkes Volumen teilweise durch Preisgestaltung, Investitionen und Bewertung ausgeglichen wird. |
|
Artikel Bear Case |
850 USD |
Bear Case |
Vorsichtig. Nimmt an, dass Preisgestaltung, langsamere GLP-1-Expansion oder Pipeline-Rückschläge Gewinne und Bewertung komprimieren. |
Wie man Eli Lilly (LLY)-Aktien auf BingX tradet
Traden Sie Eli Lilly and Companys Mounjaro- und Zepbound-Nachfrage, globale Kapazitätserweiterung, Preisgestaltungs- und Pipeline-Ausblick mit BingX TradFi und BingX AI Tools. Da LLY scharf auf Verschreibungsdaten, Studienergebnisse, regulatorische Entscheidungen und Prognosen reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen definieren, bevor sie eine Position eingehen.
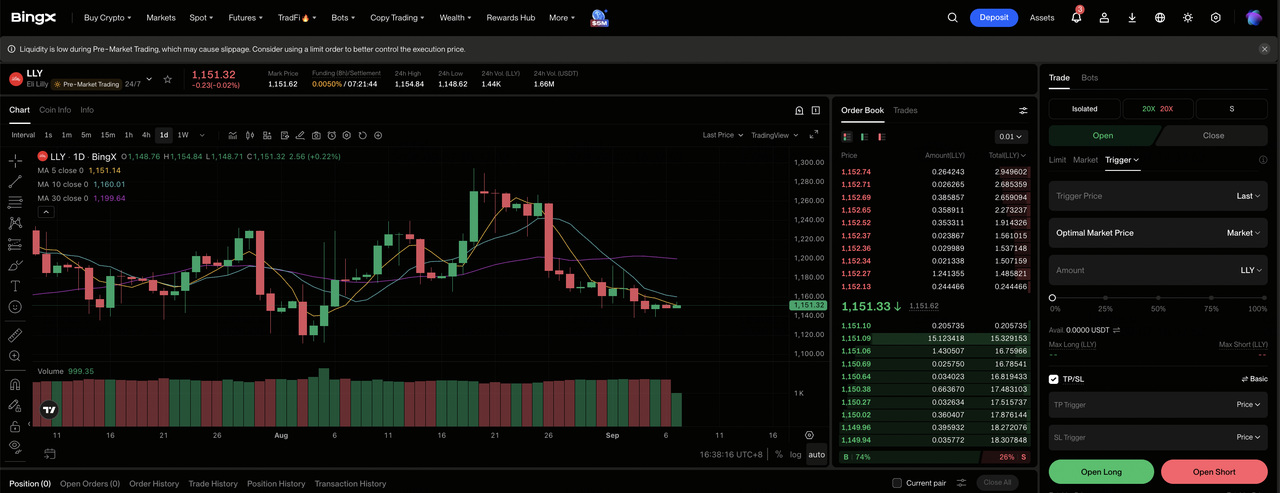
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX-Exchange-Dashboard.
Schritt 2: Eli Lilly (LLY) auswählen. Suchen Sie nach und wählen Sie den LLYUS-USDT Perpetual Futures-Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn Incretin-Nachfrage und Fertigungserweiterung Umsatzwachstum und erhöhte Prognosen aufrechterhalten. Wählen Sie Short öffnen, wenn Preisdruck, Studienrückschläge oder langsamere Kapazitätsausführung den Wachstumsausblick schwächen.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Die breite 52-Wochen-Spanne von 712,05 bis 1.292,65 USD zeigt, warum konservative Hebelwirkung und klare Positionsgrößenbestimmung wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach Eingehen des Trades. LLY kann schnell auf Verschreibungstrends, Studienergebnisse, regulatorische Entscheidungen, Kapazitätsupdates und Prognosen reagieren.
Top 5 Risiken, die Eli Lilly-Investoren 2026 beachten sollten
Lillys Ausblick kombiniert Preisgestaltungs-, Produktkonzentrations-, Portfolio-Ausgaben-, Fertigungsausführungs- und Bewertungsrisiko, wobei jeder Faktor das Gewinnwachstum oder den Multiplikator, den Investoren darauf anwenden, reduzieren kann.
- Ein 13%iger Rückgang der realisierten Preise könnte dazu führen, dass Gewinne langsamer wachsen als Verschreibungen: Q2-Volumen stieg um 60%, obwohl tiefere Rabatte, Erstattungsverhandlungen oder Wettbewerbsrabatte den Umsatz und die Marge aus jeder zusätzlichen Behandlung reduzieren könnten.
- Mounjaro- und Zepbound-Konzentration erhöht Exposition gegenüber einem einzelnen therapeutischen Markt: Die beiden Medikamente produzierten 14,871 Milliarden US-Dollar von 22,974 Milliarden US-Dollar Quartalsumsatz, wodurch Sicherheits-, Erstattungs-, Adhärenz- und Konkurrenzdaten ungewöhnlich wichtig für unternehmensweite Schätzungen werden.
- Erworbene Forschungskosten können EPS-Konvertierung auch während starker Nachfrage unterbrechen: Q2 erworbene IPR&D erreichten 2,8 Milliarden US-Dollar und Sonderbelastungen summierten sich auf 703 Millionen US-Dollar, sodass fortgesetzte Transaktionen oder erfolglose Assets Bargeld ohne proportionale zukünftige Umsätze absorbieren könnten.
- Mehr als 55 Milliarden US-Dollar Fertigungsverpflichtungen seit 2020 erhöhen Ausführungsanforderungen: Die zusätzliche 4,5-Milliarden-US-Dollar-Indiana-Investition kann die Versorgung erweitern, obwohl Bauverzögerungen, regulatorische Rückschläge oder ungenutzte Kapazität die Kapitalrendite auf diese Ausgaben schwächen könnten.
- Eine nachlaufende Bewertung nahe dem 38,9-fachen der Gewinne verstärkt Schätzungsenttäuschungen: Langsameres Incretin-Wachstum, verzögerte Pipeline-Meilensteine oder anhaltender Druck auf die operative Marge könnten Investoren dazu veranlassen, einen niedrigeren Multiplikator anzuwenden, selbst wenn Lilly weiterhin absolutes Umsatzwachstum produziert.
Abschließende Gedanken: Sollten Sie 2026 in Eli Lilly investieren?
Lilly tritt in den Rest von 2026 ein mit Q2-Umsatzwachstum von 48%, Jahresprognose von 85 bis 87 Milliarden US-Dollar und einer geplanten Q1 2027 Retatrutide-Einreichung. Mounjaro und Zepbound haben die Größe des Incretin-Franchise etabliert, während Foundayo, Retatrutide, Fertigungserweiterung und externe Forschungspartnerschaften zusätzliche Wachstumswege schaffen.
Der 1.600 USD Bull Case erfordert anhaltendes Incretin-Volumen, erfolgreiche Pipeline-Ausführung und erneuerte operative Hebelwirkung. Der 1.200 bis 1.400 USD Base Case erlaubt niedrigere Preisgestaltung und schwere Investitionen, einen Teil dieses Wachstums zu kompensieren, während der 850 USD Bear Case langsamere GLP-1-Expansion und Multiplikatorenkompression widerspiegelt. Konservative Investoren mögen auf Beweise warten, dass sich die operative Marge erholt und der Druck auf realisierte Preise stabilisiert.
Risikoerinnerung: Trading und Investitionen in Aktien wie LLY beinhalten ein hohes Risiko von Kapitalverlust. Arzneimittelsicherheitsbefunde, regulatorische Entscheidungen, Erstattungsänderungen, klinische Rückschläge, Fertigungsverzögerungen und Bewertungskompression können die Aktie wesentlich beeinflussen. Führen Sie unabhängige Recherche durch, bevor Sie Kapital zuweisen.
Verwandtes Lesen
- Top Pharma-Aktien zum Kauf 2026: Krebsmedikamente, Abnehm-Medikamente, mRNA und neue Medikamente
- Moderna (MRNA) Preisprognose 2026: Kann Krebsimpfstoff-Momentum MRNA-Aktie Richtung 180 USD treiben?
- Merck (MRK) Preisprognose 2026: Kann Pipeline-Momentum MRK-Aktie Richtung 170 USD treiben?
- Abbott (ABT) Aktienpreisausblick 2026: Kann Wachstum medizinischer Geräte ABT über 130 USD treiben?
- Johnson & Johnson (JNJ) Preisprognose 2026: Kann Onkologie-Wachstum JNJ über 100 Milliarden USD tragen?
- Pfizer Aktienpreisprognose 2026: Hochrendite-Value-Gelegenheit oder strukturelle Value-Falle?
