Credo Technology (CRDO) ist ein fabless Halbleiter-Unternehmen, das Hochgeschwindigkeits-Kupfer- und optische Verbindungen für Rechenzentren entwickelt. Aktive elektrische Kabel (AECs), optische Transceiver, DSPs, Silizium-Photonik-Komponenten, Retimer und Software verbinden Beschleuniger, Server und Switches. Der Umsatz hängt davon ab, dass Kunden Designs in Implementierungen umwandeln, wodurch das Wachstum mit KI-Infrastruktur-Ausgaben, Produktqualifikation und Hyperscaler-Zeitplänen verknüpft wird.
Das jüngste Quartal zeigte KI-Konnektivitäts-Wachstum neben Druck von der optischen Hochlaufphase. Credos Q1 FY2027-Umsatz erreichte 479,0 Millionen US-Dollar, ein Anstieg von 114,7%, und die non-GAAP-Bruttomarge betrug 68,0%, während die GAAP-Bruttomarge auf 64,5% fiel. Bargeld und kurzfristige Anlagen beliefen sich auf 764,3 Millionen US-Dollar, was Credo Spielraum gibt, um das Management-Ziel von mehr als 600 Millionen US-Dollar FY2027-Optikunsatz zu verfolgen, obwohl der Versandzeitpunkt und die Kundenkonzentration diese Hochlaufphase gefährden.
Die CRDO-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das optische Expansionsszenario: Credos Ziel von mehr als 600 Millionen US-Dollar FY2027-Optikunsatz und die 1,6T-Produkt-Roadmap fügen eine zweite Wachstumsmaschine zu AECs hinzu, wodurch das Unternehmen mehr Möglichkeiten erhält, beim Skalieren von KI-Clustern teilzunehmen.
- Das Ausführungs- und Bewertungsszenario: ein einzelner Endkunde machte 43% des Q1-Umsatzes aus, Margen-Kennzahlen schwächten sich sequenziell ab, und jede Verzögerung bei Hyperscaler-Programmen könnte eine Bewertung herausfordern, die auf anhaltendem schnellem Wachstum basiert.
Diese Anleitung analysiert die CRDO-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analysten-Ausblicke und stützt sich dabei auf Credos Q1 FY2027-Ergebnismitteilung vom 1. September, seine vierteljährliche Einreichung vom 1. August und Marktdaten bis zum 5. Oktober, plus wie man CRDO-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Die 5 wichtigsten Dinge für Credo Technology-Investoren im Oktober 2026
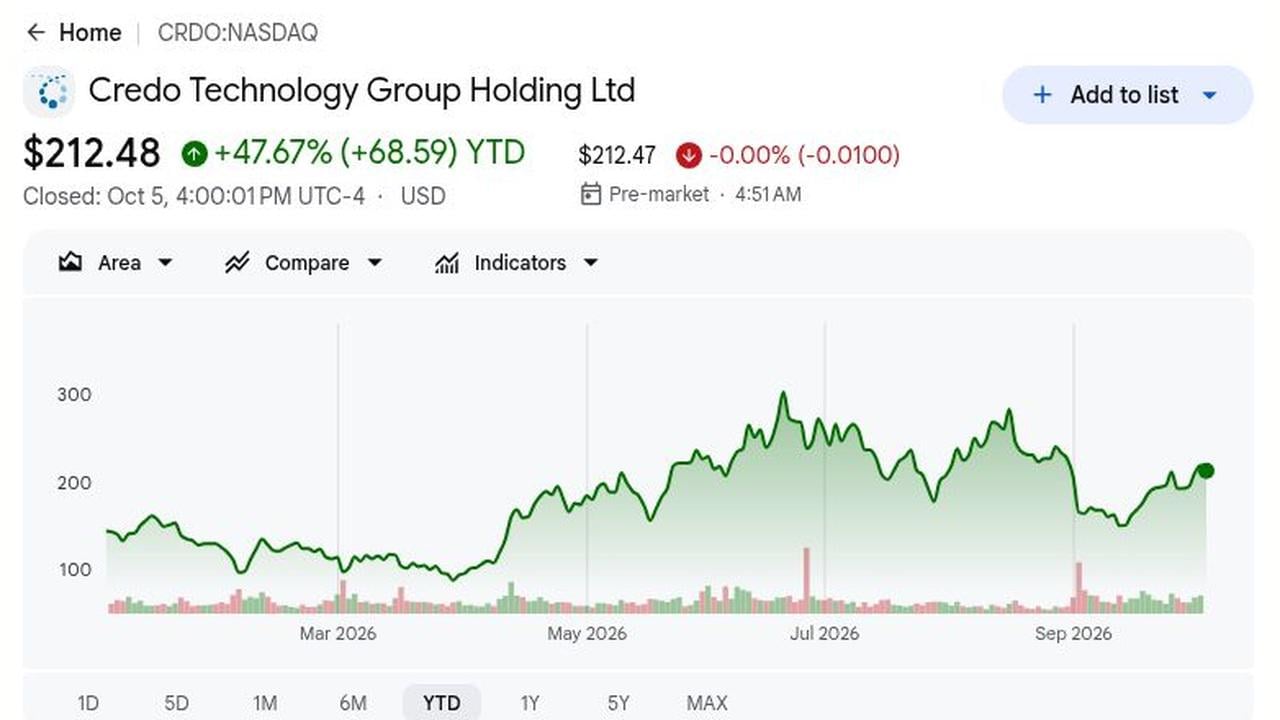
- CRDO schloss am 5. Oktober bei 212,48 US-Dollar, ein Plus von 47,67% seit Jahresbeginn: Die Aktie lag 31,2% unter ihrem Höchststand von 308,67 US-Dollar und zeigt, wie Investoren Ausführungsrisiken neu bewerten, auch wenn KI-Konnektivitätsumsätze wachsen. Dies bleibt eine volatile Referenz, keine Prognose.
- Q1 FY2027-Umsatz stieg um 114,7% auf 479,0 Millionen US-Dollar: Der Umsatz übertraf den Konsens von 471,71 Millionen US-Dollar um 7,29 Millionen US-Dollar und wuchs um 9,6% sequenziell. Dies bestätigt die Nachfrage, lässt aber die AEC-Dauerhaftigkeit ungewiss, da sich Optik in mehr Hyperscale-Netzwerk-Designs ausweitet.
- Non-GAAP EPS erreichte 1,20 US-Dollar, gegenüber 0,52 US-Dollar vor einem Jahr: GAAP EPS betrug 0,67 US-Dollar und der Nettogewinn verdoppelte sich auf 129,4 Millionen US-Dollar gegenüber 63,4 Millionen US-Dollar. Verkäufe erreichen Gewinne, obwohl sich Mix und Kosten noch schnell ändern können.
- Q2-Umsatzprognose impliziert weitere 10,6% sequenziellen Anstieg: Credo erwartet 525 bis 535 Millionen US-Dollar, ein Mittelwert von 530 Millionen US-Dollar gegenüber Q1s 479,0 Millionen US-Dollar und über dem Konsens von 514,7 Millionen US-Dollar, was eine höhere Messlatte für den nächsten Bericht setzt.
- Optikunsatz wird für FY2027 über 600 Millionen US-Dollar angepeilt: Das Management erwartet, dass ZeroFlap-Optik, PICs und DSPs jeweils über 100 Millionen US-Dollar erreichen, und präsentierte 1,6T-Konnektivität bei der ECOC 2026. Qualifikation und Kundeneinsätze müssen diese Ziele in berichtete Verkäufe umwandeln, um den Wachstumsfall und bedeutende Beiträge im großen Maßstab aufrechtzuerhalten.
Was ist Credo Technology (CRDO)?
Credo Technology Group entwirft Hochgeschwindigkeits-Konnektivitätschips und -systeme, die Daten innerhalb und zwischen Servern, KI-Beschleunigern und Netzwerk-Switches bewegen. Ihr Portfolio umfasst aktive elektrische Kabel (AECs), optische Transceiver, digitale Signalprozessoren, Silizium-Photonik-Komponenten, Retimer und Diagnosesoftware. AECs handhaben kurze Verbindungen, bei denen Energieeffizienz und Signalqualität wichtig sind, während optische Produkte längere Verbindungen über größere Rechenzentrum-Netzwerke unterstützen. Credo ist fabless, entwirft also die Technologie und verlässt sich auf externe Fertigungspartner, wobei das Wachstum an Design-Gewinne, Kundenqualifikation und groß angelegte Implementierung gebunden ist.
Credos langfristige Strategie besteht darin, von AECs zu einer breiteren elektrischen und optischen Konnektivitätsplattform für KI-Rechenzentren zu expandieren. ZeroFlap AECs unterstützen kurze Verbindungen, während optische Transceiver, DSPs und Silizium-Photonik-Komponenten das Bandbreitenwachstum von 800G auf 1,6T adressieren. Die DustPhotonics-Akquisition fügte photonische integrierte Schaltkreistechnologie hinzu, wodurch Credo mehr Kontrolle über Signalverarbeitung und optische Konnektivität erhielt. Seine Produkte können sowohl Scale-up-Verbindungen innerhalb von KI-Systemen als auch Scale-out-Netzwerke zwischen Servern und Racks bedienen, wobei das langfristige Wachstum davon abhängt, dass Kundenprogramme von der Qualifikation zur Wiederholungsproduktion übergehen.
Mehr lesen: Top AI Networking Aktien 2026: AI Fabric, Switches, Kupfer, Faser und Optik-Konnektivität
Credo Technology (CRDO) Q1 FY2027 Ergebnis-Überblick: Rekordumsatz und starke Q2-Prognose unterstützen optisches Wachstum
Credo meldete einen Rekordumsatz von 479,0 Millionen US-Dollar im Q1, ein Anstieg von 114,7%, und 1,20 US-Dollar bereinigte EPS gegenüber 1,17 US-Dollar erwartet. Q2-Prognose impliziert 10,6% sequenzielles Wachstum, während das FY2027-Optikziel über 600 Millionen US-Dollar liegt. Doch 64,5% GAAP-Marge und der Post-Veröffentlichungs-Ausverkauf zeigen, dass Investoren noch rentable optische Umwandlung wollen.
|
Finanz-Kennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q1 FY2027-Umsatz |
471,71 Mio. $ Konsens |
479,00 Mio. $ |
Übertroffen. 7,29 Mio. $ über Konsens; +114,7% YoY. |
|
Q1 non-GAAP verwässerte EPS |
1,17 $ Konsens |
1,20 $ |
Übertroffen. Drei Cent über Konsens und Anstieg von 0,52 $. |
|
Q1 GAAP verwässerte EPS |
0,34 $ vor einem Jahr |
0,67 $ |
Verbessert. Fast verdoppelt als GAAP-Nettogewinn 129,4 Mio. $ erreichte. |
|
Q1 GAAP-Bruttomarge |
67,4% vor einem Jahr |
64,50% |
Niedriger. Schrumpfte um 2,9 Prozentpunkte YoY. |
|
Q1 non-GAAP-Bruttomarge |
68,3% in Q4 FY2026 |
68,00% |
Stabil. 0,3 Punkte sequenziell gesunken. |
|
Q1 operativer Cashflow |
104,5 Mio. $ vor einem Jahr |
163,4 Mio. $ |
Höher. Cash-Generierung expandierte neben schnellem Umsatzwachstum. |
|
Bargeld und kurzfristige Anlagen |
663,6 Mio. $ am 2. Mai 2026 |
764,3 Mio. $ am 1. August 2026 |
Höher. Stieg um 100,7 Mio. $ während des Quartals. |
|
Q2 FY2027-Umsatzausblick |
514,7 Mio. $ Konsens |
525–535 Mio. $ |
Darüber. 530 Mio. $ Mittelwert impliziert 10,6% sequenzielles Wachstum. |
|
FY2027 Optikunsatz-Ausblick |
FY2026 Gesamtumsatz: 1,335 Mrd. $ |
Mehr als 600 Mio. $ |
Erweitert. Drei Optik-Kategorien sollen jeweils 100 Mio. $ überschreiten. |
- Umsatz von 479,0 Millionen US-Dollar übertraf Konsens um 7,29 Millionen US-Dollar: Verkäufe stiegen um 114,7% im Jahresvergleich und 9,6% sequenziell. Der sequenzielle Anstieg ist besonders wichtig, da er zeigt, dass die Umsatzbasis nach einem bereits starken Vorquartal noch expandiert.
- Non-GAAP verwässerte EPS von 1,20 US-Dollar übertraf Konsens um 0,03 US-Dollar: Bereinigte EPS stieg von 0,52 US-Dollar vor einem Jahr, während GAAP EPS von 0,34 US-Dollar auf 0,67 US-Dollar zunahm. Stärkere Gewinne zeigen, dass schnelles Umsatzwachstum sich in Gewinn übersetzt, obwohl aktienbasierte Vergütung wichtig zu verfolgen bleibt.
- GAAP-Nettogewinn mehr als verdoppelte sich auf 129,4 Millionen US-Dollar: Bereinigter Nettogewinn erreichte 236,3 Millionen US-Dollar, ein Anstieg von 140% im Jahresvergleich. Die stärkere Gewinnbasis gibt Credo mehr Flexibilität, um optische Expansion und neue Produktentwicklung zu finanzieren.
- GAAP-Bruttomarge fiel auf 64,5% von 67,4%: Non-GAAP-Bruttomarge war stabiler bei 68,0%, nur 0,3 Prozentpunkte unter Q4 FY2026. Das Hauptrisiko ist, ob ein wachsender Optik-Mix skalieren kann, ohne weitere Margenverringerung zu verursachen.
- Q2-Umsatzprognose-Mittelwert von 530 Millionen US-Dollar übertraf Konsens um 15,3 Millionen US-Dollar: Der Ausblick impliziert weitere 10,6% sequenziellen Anstieg, während FY2027-Optikunsatz über 600 Millionen US-Dollar erwartet wird. Die Erfüllung dieser Ziele ohne Margenopferung würde den Fall stärken, dass Optikprodukte eine zweite große Wachstumsmaschine werden.
Credo Technology (CRDO) 2026 Investment-Ausblick: 325 $ Bull Case vs. 145 $ Bear Case
Credos 2026-Ausblick hängt davon ab, ob starke KI-Netzwerk-Nachfrage AEC-Wachstum hoch halten kann, während neuere optische Produkte skalieren, ohne Margen zu schwächen. Die Aufwärtschance kommt von 800G- und 1,6T-Adoption, während Kundenkonzentration, Qualifikationsverzögerungen und Margendruck die Hauptrisiken bleiben.
Das Bull Case: Starke KI-Networking-Nachfrage drückt CRDO Richtung 325 $
Das Bull Case geht davon aus, dass AEC-Nachfrage stark bleibt, während 800G- und 1,6T-Optikprodukte Credos Rolle in KI-Rechenzentren erweitern. Q1-Umsatz stieg um 114,7% auf 479,0 Millionen US-Dollar, Q2-Prognose impliziert weitere 10,6% sequenziellen Anstieg, und das Management erwartet mehr als 600 Millionen US-Dollar FY2027-Optikunsatz.
Eine Bewegung Richtung 325 US-Dollar würde erfordern, dass Optikprogramme sich in Sendungen umwandeln, Q2-Umsatz nahe dem 530-Millionen-US-Dollar-Mittelwert liegt und bereinigte Bruttomarge um 68% bleibt. Stärkere 1,6T-Produktion und weitere Schätzungsupgrades würden den Fall stärken.
Das Base Case: Stetiges KI-Rechenzentrum-Wachstum hält CRDO zwischen 230 $ und 280 $
Das Base Case geht davon aus, dass KI-Infrastruktur-Ausgaben gesund bleiben, AEC-Umsatz weiter wächst und optische Produkte schrittweise hochfahren. Umsatz und EPS bleiben stark, aber Kundenkonzentration und ein 2,9-Punkt-Jahres-Rückgang der GAAP-Bruttomarge begrenzen weitere Bewertungserweiterung.
CRDO könnte hauptsächlich zwischen 230 US-Dollar und 280 US-Dollar handeln, wenn Umsatz über 525 Millionen US-Dollar bleibt, bereinigte Bruttomarge nahe 67% bis 69% bleibt und mehrere Optikprodukte bedeutend beitragen.
Das Bear Case: Langsamere Optik-Hochläufe ziehen CRDO Richtung 145 $
Das Bear Case geht davon aus, dass ein großer Cloud-Kunde die Implementierung verlangsamt, AEC-Nachfrage schwächt oder 1,6T-Qualifikation länger als erwartet dauert. Da der größte Endkunde 43% des Q1-Umsatzes darstellte, könnte selbst eine Zeitplanänderung das Wachstum materiell beeinflussen.
Eine Bewegung Richtung 145 US-Dollar würde wahrscheinlicher, wenn Q2-Umsatz unter 525 Millionen US-Dollar fällt, bereinigte Bruttomarge unter 67% sinkt oder Optikprognose gekürzt wird. Diese Signale würden Gewinnschätzungen und das Bewertungsmultiple unter Druck setzen.
CRDO-Aktienpreis-Prognosen für 2026 von Wall Street-Analysten
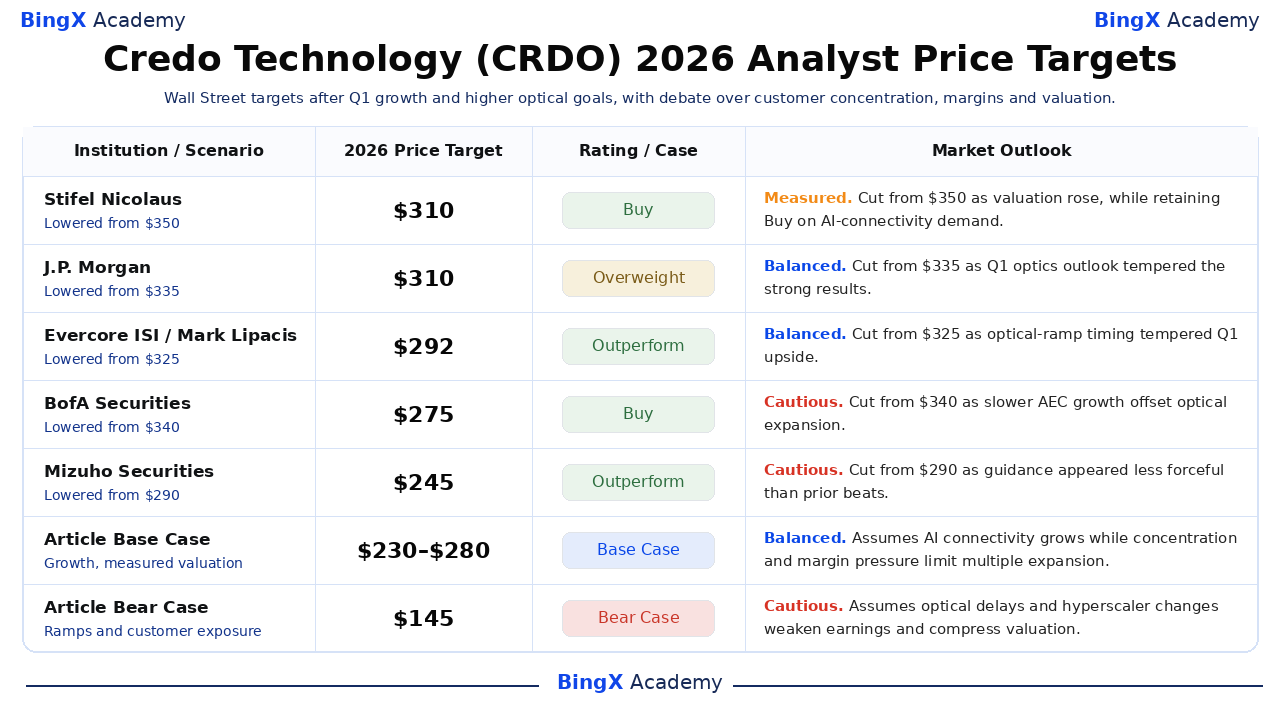
Neueste 235–310-Ziele spiegeln Ansichten zu Optik-Timing, AEC-Dauerhaftigkeit und Bewertung wider. Sie sind Referenzpunkte, kein Konsens; Artikel-Szenarien sind separat. Stifel kürzte sein Ziel am 5. Oktober nach September-Kürzungen nach gemischten Q1-Reaktionen von Analysten derzeit.
|
Institution / Szenario |
2026 Preisziel |
Rating / Fall |
Marktausblick |
|
Stifel Nicolaus |
310 $ |
Kauf |
Gemessen. 5. Oktober: Kürzung von 350 $ da Bewertung stieg, behält aber Kauf bei KI-Konnektivitätsnachfrage. |
|
J.P. Morgan |
310 $ |
Übergewicht |
Ausgewogen. 2. September: Kürzung von 335 $ da Q1-Optikausblick die starken Ergebnisse dämpfte. |
|
Evercore ISI |
292 $ |
Outperform |
Ausgewogen. 2. September: Senkung von 325 $ da Optik-Hochlauf-Timing Q1-Aufwärtspotenzial dämpfte. |
|
BofA Securities |
275 $ |
Kauf |
Vorsichtig. 2. September: Kürzung von 340 $ da langsameres AEC-Wachstum Abhängigkeit von Optikausführung erhöhte. |
|
Mizuho Securities |
245 $ |
Outperform |
Vorsichtig. 21. September: Kürzung von 290 $ da Prognose weniger durchsetzungsstark als frühere Beats erschien. |
|
Rosenblatt Securities |
235 $ |
Neutral |
Gemessen. 2. September: Erhöhung von 215 $ nach höheren FY2027–FY2028-Schätzungen, wartet aber auf Beweis, dass Optikprodukte skalieren können. |
|
Artikel Base Case |
230–280 $ |
Base Case |
Ausgewogen. Geht davon aus, dass KI-Konnektivität wächst, während Konzentration und Margendruck Multiple-Expansion begrenzen. |
|
Artikel Bear Case |
145 $ |
Bear Case |
Vorsichtig. Geht von Optikverzögerungen und Hyperscaler-Änderungen aus, die Gewinne schwächen und Bewertung komprimieren. |
Wie man Credo Technology (CRDO) Aktien auf BingX handelt
Handeln Sie Credos AEC-, Optik-Hochlauf- und Margenausblick mit BingX TradFi und BingX AI. CRDO kann scharf auf Hyperscaler-Ausgaben, Prognose und Produktmix reagieren, also definieren Sie Katalysator und Risikogrenzen vor dem Eintritt.
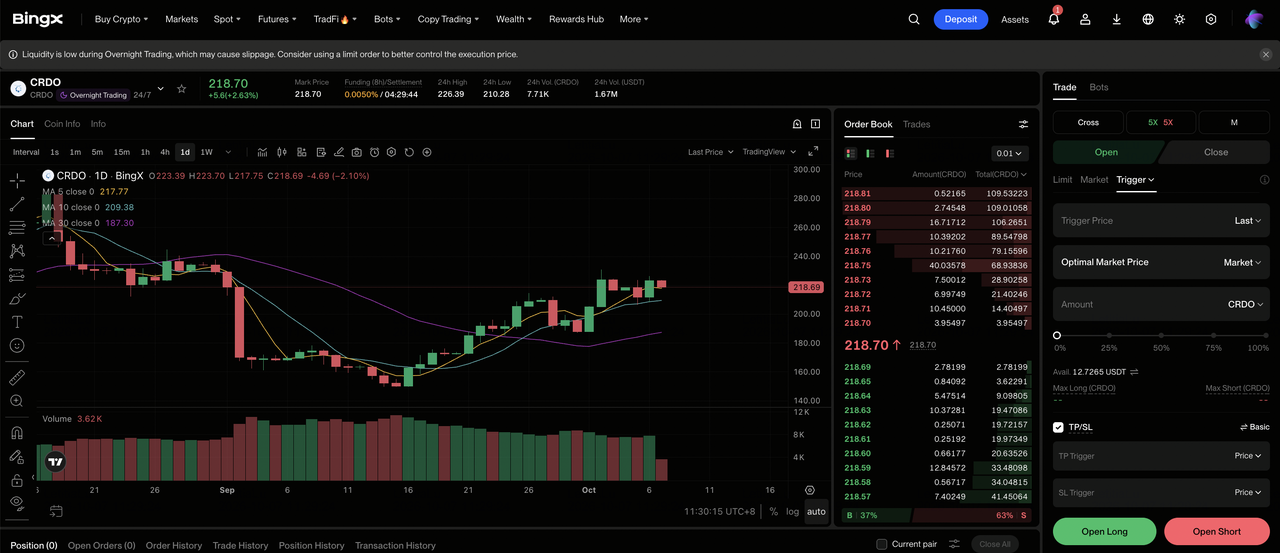
Schritt 1: Zugang zu BingX TradFi. Registrieren und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Börsen-Dashboard.
Schritt 2: Wählen Sie Credo Technology (CRDO). Suchen und wählen Sie den CRDO-USDT Perpetual Futures-Vertrag.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long eröffnen, wenn AEC-Nachfrage stark bleibt und Optikunsatz planmäßig skaliert. Wählen Sie Short eröffnen, wenn Kabelwachstum verlangsamt, Produktqualifikationen rutschen oder Prognose schwächt.
Schritt 4: Wählen Sie Hebel und Margin-Modus. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. CRDOs Rückgang von 308,67 $ auf 212,48 $ zeigt, warum konservative Hebelwirkung und Positionsgröße wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Levels vor oder unmittelbar nach Handelseintritt. CRDO kann schnell auf Umsatz, Bruttomarge, Hyperscaler-Programme, AEC-Volumina und Optikprodukt-Updates reagieren.
Die 5 wichtigsten Risiken für Credo Technology-Investoren in 2026
Credos Bewertung hängt davon ab, dass neue Produkthochläufe sich in dauerhafte Gewinne umwandeln. Die unten stehenden Risiken können Umsatzsichtbarkeit, Margen, Cash-Konversion oder das Multiple reduzieren, das Investoren für Wachstum zahlen.
- Kundenkonzentration kann Wachstum unregelmäßig machen: Der größte Endkunde stellte 43% des Q1-Umsatzes dar. Eine Kaufverschiebung könnte Quartalsergebnisse bewegen, auch wenn aggregierte KI-Infrastruktur-Ausgaben gesund bleiben, was Nachfrage auf Kontoebene zu einer wichtigen Prognosevariable macht.
- Der AEC-zu-Optik-Übergang ist möglicherweise nicht synchronisiert: Management peilt mehr als 600 Millionen US-Dollar FY2027-Optikunsatz an, aber ZeroFlap-, PIC- und DSP-Programme brauchen noch Qualifikation. Wenn AEC-Wachstum zuerst verlangsamt, könnten Verkäufe die längerfristige Nachfragethese unterschreiten.
- Bruttomargen-Änderungen können Gewinnwachstum verdünnen: Q1 GAAP-Marge fiel um 2,9 Punkte auf 64,5%, und bereinigte Marge rutschte sequenziell um 0,3 Punkte auf 68,0%. Schwächere Preise oder Mix könnten Pro-Aktien-Wert vom Umsatzwachstum reduzieren.
- Bewertung lässt wenig Raum für Prognose-Reset: Aktien schlossen bei 212,48 US-Dollar nach einem Hoch von 308,67 US-Dollar. Stifel kürzte sein Ziel am 5. Oktober von 350 US-Dollar auf 310 US-Dollar; ein Prognose-Fehltritt könnte weitere Multiple-Kompression treiben.
- Produkt- und Lieferausführung kann Renditen verzögern: 800G- und 1,6T-Optik erfordern anspruchsvolle Qualifikations- und Zuverlässigkeitsprüfungen. Ausbeute- oder Fertigungsverzögerungen könnten Programme über FY2027 hinausschieben, während F&E-Kosten hoch bleiben, was erwartete Gewinnhebelwirkung reduziert.
Abschließende Gedanken: Sollten Sie 2026 in Credo Technology investieren?
Credos Q1 stärkt den 2026-Wachstumsfall. Umsatz stieg um 114,7% auf 479,0 Millionen US-Dollar, bereinigte EPS erreichte 1,20 US-Dollar, und Q2-Prognose lag über Konsens. Die wichtigere Frage ist, ob neuere Optikprodukte neben AECs eine zweite große Wachstumsmaschine werden können. Managements Ziel von mehr als 600 Millionen US-Dollar FY2027-Optikunsatz gibt Investoren eine messbare Benchmark, obwohl die 43%ige Kundenkonzentration und niedrigere GAAP-Bruttomarge zeigen, dass Ausführung noch wichtig ist.
Das 325-US-Dollar-Bull-Case wird glaubwürdiger, wenn 800G- und 1,6T-Optiksendungen skalieren, ohne bereinigte Bruttomarge unter den hohen 60%-Bereich zu drücken. Das 230-bis-280-US-Dollar-Base-Case passt zu einem Szenario, wo KI-Networking-Nachfrage stark bleibt, aber Konzentration und Bewertung weitere Aufwärtschancen begrenzen, während das 145-US-Dollar-Bear-Case plausibler wird, wenn ein Großkunde Implementierung verlangsamt oder Optikqualifikation rutscht. Q2-Umsatz, Optikbeitrag, Bruttomargenstabilität und Kundenkonzentration sind die klarsten Metriken, die als nächstes zu beobachten sind.
Risiko-Erinnerung: Handel und Investition in Aktien wie CRDO beinhaltet hohes Kapitalverlustrisiko. Kundenkonzentration, Halbleiterzyklen, Produktqualifikation, Bewertungsänderungen und gehebelter Handel können schnelle Verluste verursachen. Führen Sie unabhängige Recherche durch, bevor Sie Kapital allokieren.
Verwandte Lektüre
- Top AI Networking Aktien 2026: AI Fabric, Switches, Kupfer, Faser und Optik-Konnektivität
- Top AI Optical Aktien zum Kauf 2026: Photonik, Optik, Faser und Rechenzentrum-Verbindungen
- Lumentum (LITE) Preisprognose 2026: Kann AI Optik LITE Richtung 1.300 $ drücken?
- Marvell (MRVL) 2026 Ausblick: Kann AI & Silicon Momentum Aktie auf 150 $ treiben?
- Ciena (CIEN) Preisprognose 2026: Kann AI Optical Networking Nachfrage CIEN Aktie Richtung 600 $ drücken?
- Corning (GLW) Aktienprognose 2026: Kann AI Optical Wachstum GLW Richtung 220 $ drücken?
