Costco (COST) betreibt Mitgliedschaftswarenhäuser und E-Commerce-Websites, die ein begrenztes Sortiment an Lebensmitteln, Haushaltswaren, Bekleidung, Elektronik und Dienstleistungen verkaufen. Großeinkäufe und effiziente Verteilung unterstützen niedrige Preise, während wiederkehrende Mitgliedschaftsgebühren dünne Warenmargen ausgleichen. Benzin, Apotheke und andere Dienstleistungen verstärken die Besuchsfrequenz, aber die Gewinne bleiben empfindlich für Verkehr, Arbeit, Kraftstoff und Beschaffungskosten.
Das letzte Quartal zeigte widerstandsfähige Mitgliederausgaben neben langsamerem Wachstum bei wiederkehrenden Gebühren. Costcos Q4 FY2026 Umsatz erreichte 95,72 Milliarden Dollar, bereinigte vergleichbare Verkäufe stiegen um 6,7% und digitale Verkäufe wuchsen um 19,8%; Mitgliedschaftsgebühren erhöhten sich um 7,3% auf 1,85 Milliarden Dollar. Pläne zur Eröffnung von 33 Lagerhäusern im FY2027 erweitern Costcos Reichweite, obwohl langsameres Gebührenwachstum und ein einmaliger 0,15-Dollar-Zollrückerstattungsvorteil die Gewinnstärke des Quartals qualifizieren.
Die COST-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Mitgliedschafts- und Expansionsfall: Ein 939-Lagerhaus-Netzwerk, 19,8% bereinigtes digitales Comp-Wachstum und die Pläne des Managements für 33 FY2027-Eröffnungen können die Mitgliederreichweite und Verkaufskapazität erweitern, wenn neue Standorte attraktive Renditen erzielen.
- Der Bewertungs- und Gebührenwachstumsfall: Q4-Mitgliedschaftsgebührenwachstum verlangsamte sich auf 7,3%, und der 0,15-Dollar-Zollrückerstattungsvorteil hob den berichteten EPS. Wenn Gebühreneinkommen oder Verkehr schwächer werden, lässt ein etwa 44,5-faches nachlaufendes KGV Raum für Multiple-Kompression.
Dieser Leitfaden schlüsselt die COST-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Costcos Q4 FY2026-Gewinnveröffentlichung vom 24. September, SEC-Einreichung und Marktdaten bis zum 5. Oktober, plus wie man COST-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Costco-Investoren im Oktober 2026 wissen sollten
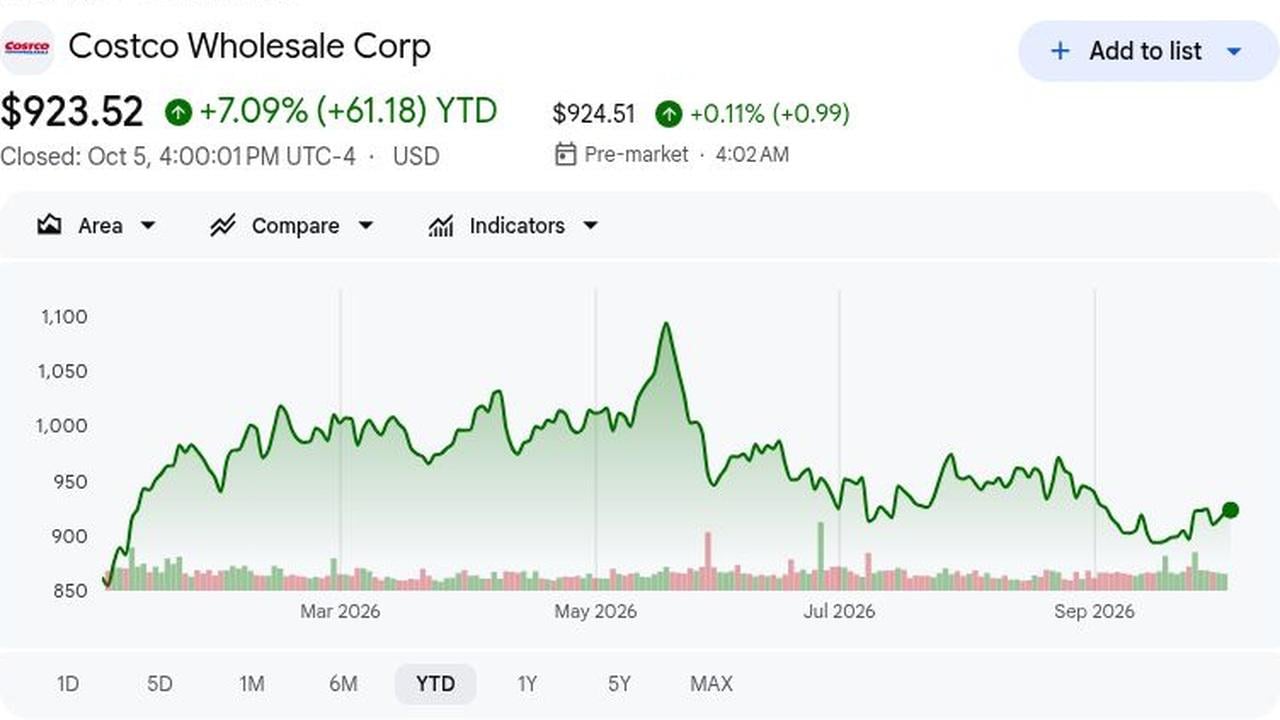
- COST schloss bei 923,52 Dollar und war 7,09% YTD im Plus: Der Schlusskurs vom 5. Oktober stieg um 0,31%, blieb aber 15,8% unter dem Hoch vom 19. Mai von 1.096,50 Dollar. Bewertungssorgen bleiben, also müssen die Gewinne schnell aufholen.
- Q4-Gesamtumsatz erreichte 95,72 Milliarden Dollar und übertraf den Konsens um 860 Millionen Dollar: Der Umsatz stieg um 11,1% im Jahresvergleich gegenüber der 94,86 Milliarden Dollar LSEG-Schätzung; Nettoumsätze erhöhten sich um 11,2% auf 93,87 Milliarden Dollar. Der Beat bestätigt die Nachfrage; wiederholter Verkehr muss sie aufrechterhalten.
- Bereinigte Q4-vergleichbare Verkäufe wuchsen um 6,7%, 59 Basispunkte über dem Konsens: Es schließt Kraftstoff- und FX-Änderungen aus. US-bereinigte Comps stiegen um 7,2%, was zeigt, dass Wertpreise Käufer anziehen; bereinigte Comps isolieren die Nachfrage besser als die berichtete Rate von 9,4%.
- Digital ermöglichte Q4-Comps stiegen um 19,8% auf bereinigter Basis: Das war fast dreimal die unternehmensweite Rate von 6,7%. Die App, Website und Lieferoptionen erweitern das Lagerhaus-Angebot, aber wiederkehrende Bestellungen und profitable Warenkörbe brauchen noch Beweise.
- Costco plant 33 Lagerhaus-Eröffnungen im FY2027, einschließlich fünf Umzüge: Das bedeutet 28 Nettoergänzungen zu seiner 939-Lagerhaus-Basis. Das September-Verkaufs-Update ist für den 7. Oktober fällig und testet Verkehr und Mitgliedernachfrage. Renditen hängen von Produktivität, lokaler Nachfrage und Kannibalisierung ab.
Was ist Costco Wholesale (COST)?
Costco Wholesale betreibt Mitgliedschaftswarenhäuser und E-Commerce-Websites, die ein bewusst begrenztes Sortiment an Lebensmitteln, frischen Lebensmitteln, Haushaltswaren, Geräten, Bekleidung, Elektronik und Dienstleistungen verkaufen. Großvolumeneinkäufe, effiziente Verteilung und schneller Lagerumschlag ermöglichen es dem Unternehmen, niedrige Preise anzubieten und dabei mit dünneren Warenmargen als viele Einzelhändler zu arbeiten. Jährliche Mitgliedschaftsgebühren bieten wiederkehrende Einnahmen, und Kirkland Signature gibt Costco ein Eigenmarkensortiment, das sein Wertversprechen verstärkt. Benzin, Apotheke, Optik, Food Court und Reisedienste bieten weitere Gründe für Mitglieder zu besuchen. Das Modell hängt von Verlängerung, Verkehr und disziplinierten Kosten ab, wobei Lieferanten hochvolumige Bestellungen im Austausch für Zugang zu einer großen Mitgliederbasis akzeptieren.
Costcos langfristige Strategie ist es, den Mitgliederwert zu bewahren und gleichzeitig die Lagerhaus-Reichweite zu erweitern und das Einkaufen über Geschäfte und digitale Kanäle bequemer zu machen. Kirkland Signature und ein fokussiertes Sortiment unterstützen Differenzierung und Einkaufsskala; seine App, digitale Mitgliedskarte, Bestandssuche und Costco Wallet verbinden Online-Entdeckung mit Lagerhausbesuchen. Lieferpartnerschaften fügen einen weiteren Zugriffspunkt hinzu, ohne die Mitgliedschaftsbeziehung zu ersetzen: im September 2026 erweiterten Uber und Costco die US-Lieferung über Uber Eats auf 47 Staaten und fast 600 Lagerhausstandorte und bauten auf einer globalen Partnerschaft auf, die auch Kanada, Mexiko, Japan, Taiwan, Frankreich und Spanien umfasst. Diese Kombination lässt Costco die Bequemlichkeit um sein Kern-Niedrigpreis-Club-Modell erweitern, wobei Mitgliederverlängerungen, Besuchsfrequenz und disziplinierte Merchandising zentral für die Wirtschaftlichkeit bleiben.
Weiterlesen: Walmart (WMT) Kursprognose 2026: Können E-Commerce und Werbung WMT in Richtung 155 Dollar treiben?
Costco (COST) Q4 FY2026 Gewinnübersicht: Starke Verkäufe treffen auf langsameres Gebührenwachstum
Costcos 16-Wochen-Q4 lieferte 95,72 Milliarden Dollar Umsatz gegenüber erwarteten 94,86 Milliarden Dollar und GAAP-EPS von 6,75 Dollar beinhaltete einen 0,15-Dollar-Zollrückerstattungsvorteil; bereinigte EPS von 6,60 Dollar übertrafen den 6,53-Dollar-Konsens. Bereinigte Comps stiegen um 6,7%, digitale Comps wuchsen um 19,8%, und Gebühren erreichten 1,85 Milliarden Dollar, ein Plus von 7,3%. Langsameres Gebührenwachstum und der einmalige Vorteil qualifizieren den Beat.
|
Finanzkennzahl |
Guidance / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q4 FY2026 Gesamtumsatz |
94,86 Mrd. $ LSEG-Konsens |
95,72 Mrd. $ |
Beat. 0,86 Mrd. $ über Konsens; +11,1% YoY. |
|
Q4 FY2026 verwässertes EPS |
— |
6,75 $ |
Beat. 0,23 $ über Konsens; beinhaltete 0,15 $ Zollvorteil. |
|
Q4 bereinigtes verwässertes EPS |
6,53 $ Konsens |
6,60 $ ohne Rückerstattungsvorteil |
Beat. 0,07 $ über LSEG nach Ausschluss der Zollrückerstattung. |
|
Q4 Gesamt-vergleichbare Verkäufe |
6,11% Konsens, bereinigt |
9,4% berichtet; 6,7% bereinigt |
Beat. 59 Basispunkte über Konsens. |
|
Q4 digital ermöglichte Comps |
— |
19,5% berichtet; 19,8% bereinigt |
Überwuchs. Versus 6,7% bereinigte Unternehmens-Comps. |
|
Q4 Mitgliedschaftsgebühren |
1,8 Mrd. $ Konsens |
1,850 Mrd. $; +7,3% YoY |
Wuchs. Auf von 1,724 Mrd. $; Wachstum verlangsamte sich erneut. |
|
FY2026 Gesamtumsatz |
— |
303,154 Mrd. $ |
Erhöht. +10,1% gegenüber FY2025. |
|
FY2027 Lagerhaus-Plan |
— |
33 Eröffnungen, einschließlich 5 Umzügen |
Erweitert. 28 Nettoergänzungen zu einer 939-Standort-Basis. |
- Q4-Umsatz von 95,72 Milliarden Dollar übertraf Schätzungen um 860 Millionen Dollar: Gesamtumsatz stieg um 11,1% von 86,16 Milliarden Dollar. Verkehr und Ticket unterstützten den Beat, aber vergleichbare Verkäufe müssen über das saisonale Quartal hinaus bestehen, um zu bestätigen, dass die Nachfrage dauerhaft ist.
- Verwässertes EPS von 6,75 Dollar übertraf den Konsens um 23 Cent: Es beinhaltete einen 0,15-Dollar-Zollrückerstattungsvorteil; bereinigte EPS von 6,60 Dollar übertrafen LSEGs 6,53-Dollar-Schätzung immer noch um sieben Cent. Die zugrunde liegenden Ergebnisse waren stark, wenn auch weniger als der Schlagzeilen-Beat andeutet.
- Bereinigte vergleichbare Verkäufe stiegen um 6,7% und übertrafen die 6,11%-Prognose: US-bereinigte Comps wuchsen um 7,2%, Kanada 4,6% und andere internationale Märkte 6,2%. Diese Breite unterstützt die wertorientierte Verkehrs-These, während bereinigte Comps eine sauberere Nachfrage-Kennzahl geben als berichtetes Wachstum.
- Digitale Comps wuchsen um 19,8% bereinigt, während Mitgliedschaftsgebühren um 7,3% stiegen: Digital übertraf bei weitem die 6,7% Comps, aber Gebühren verlangsamten sich von 11,7% in Q4 FY2025. Dies hebt Digital als Wachstumsmotor hervor und lässt wiederkehrende Mitgliedereinkommen zentral für das Niedrig-Aufschlag-Modell.
- FY2026-Umsatz erreichte 303,15 Milliarden Dollar, während Costco 33 FY2027-Eröffnungen plant: Jahresumsatz stieg um 10,1%, und fünf geplante Eröffnungen sind Umzüge, oder 28 Nettoergänzungen. Neue Standorte fügen potenzielle Verkäufe und Mitglieder hinzu, aber Renditen müssen Investitionen rechtfertigen. Investoren brauchen Beweise für produktive Eröffnungen.
Costco Wholesale (COST) 2026 Investitionsausblick: 1.200-Dollar-Bull-Fall vs. 780-Dollar-Bär-Fall
Costcos 2026-Ausblick hängt davon ab, ob Mitgliederwachstum, stetiger Verkehr und digitale Expansion die Gewinne schnell genug steigen lassen können, um eine Premium-Bewertung zu unterstützen. Die Aufwärtschance kommt von wiederkehrenden Mitgliedschaftsgebühren, produktiven neuen Lagerhäusern und widerstandsfähigen Ausgaben, während langsamere vergleichbare Verkäufe, schwächere Verlängerungen und Multiple-Kompression die Hauptrisiken bleiben.
Der Bull-Fall: Starkes Mitgliederwachstum treibt COST in Richtung 1.200 Dollar
Der Bull-Fall geht davon aus, dass bereinigte vergleichbare Verkäufe nahe der FY2026-Rate von 6,6% bleiben, digitales Wachstum im hohen zweistelligen Bereich verbleibt und bezahlte Mitgliedschaften weiter expandieren. Costcos 939 Lagerhäuser und höhere Executive-Mitglieder-Penetration unterstützen wiederkehrende Gebühreneinnahmen, ohne ihr Niedrigpreis-Modell zu schwächen.
Ein Zug in Richtung 1.200 Dollar würde zweistelliges Mitgliedschaftsgebührenwachstum, stabile Verlängerungsraten und fortgesetzte Margenverbesserung nach Reinvestition erfordern. BMOs 1.315-Dollar- und UBS' 1.275-Dollar-Ziele veranschaulichen die Aufwärtschance, wenn diese Trends anhalten.
Der Base-Fall: Stetiger Verkehr hält COST zwischen 950 und 1.075 Dollar
Der Base-Fall geht davon aus, dass Verkehr positiv bleibt, bereinigte vergleichbare Verkäufe sich im mittleren einstelligen Bereich einpendeln und digitale Verkäufe weiter schneller wachsen als Lagerhaus-Verkäufe. Mitgliedschaftsgebühren expandieren gradueller, während etwa 303 Milliarden Dollar Jahresumsatz und 20,76 Dollar EPS eine Premium-Bewertung unterstützen.
COST könnte hauptsächlich zwischen 950 und 1.075 Dollar handeln, wenn Verlängerungen stabil bleiben und neue Lagerhäuser gesunde Produktivität liefern. Gebührenwachstum unter 8% oder schwächerer Verkehr würde wahrscheinlich das obere Ende begrenzen.
Der Bär-Fall: Langsameres Verkaufswachstum zieht COST in Richtung 780 Dollar
Der Bär-Fall geht davon aus, dass Verbraucherdruck diskretionäre Ausgaben verlangsamt, Mitgliedschaftsgebührenwachstum schwächer wird und Kraftstoff-, Zoll- oder Fulfillment-Kosten Margen belasten. Costco würde profitabel bleiben, aber langsameres Gewinnwachstum würde eine Bewertung nahe dem 44-fachen nachlaufenden EPS schwerer zu verteidigen machen.
Ein Zug in Richtung 780 Dollar würde wahrscheinlicher, wenn bereinigte vergleichbare Verkäufe unter 4% fallen, bezahltes Mitgliederwachstum sich 2% nähert oder Verlängerungsraten schwächer werden. Multiple-Kompression könnte weitere Abwärtsrisiken hinzufügen, wenn Investoren beginnen, Costcos wiederkehrendem Mitgliedschaftsmodell weniger Wert zuzuweisen.
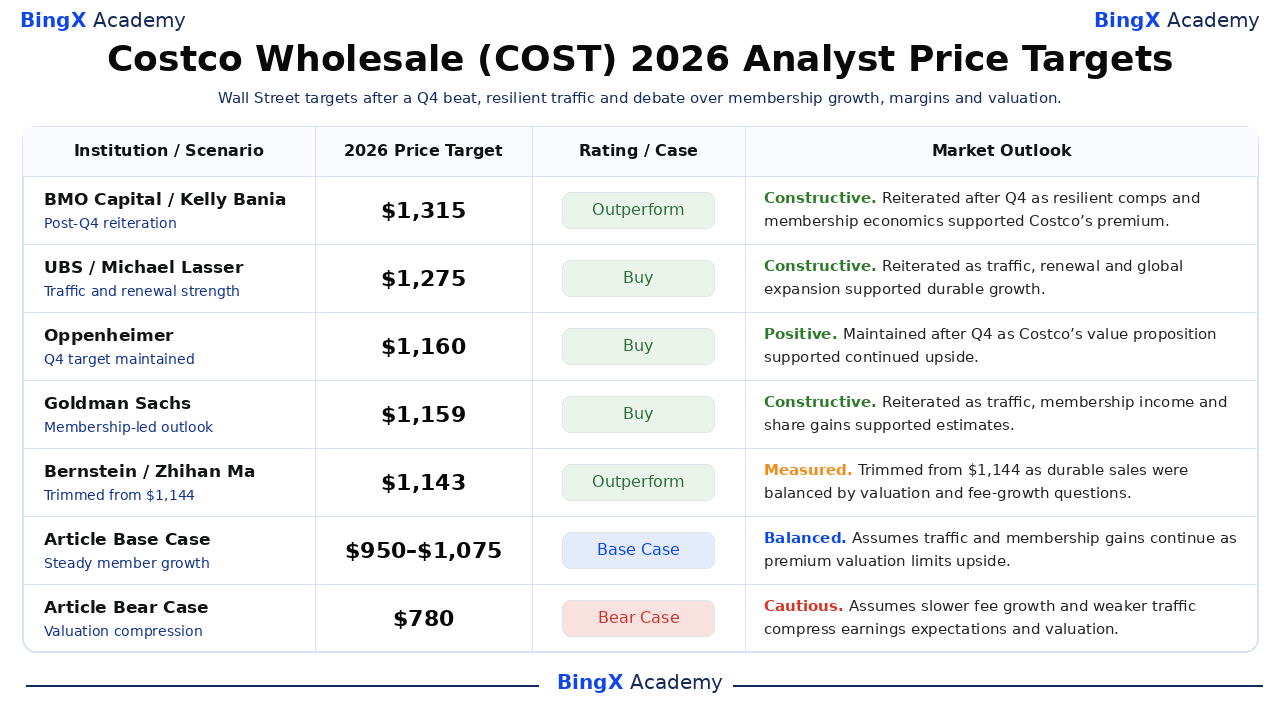
COST-Aktienpreisprognosen für 2026 von Wall Street-Analysten
Genannte Ziele reichen von 1.135 bis 1.315 Dollar gegenüber dem Schlusskurs vom 5. Oktober von 923,52 Dollar. Der breitere Konsens umfasst 770 bis 1.315 Dollar über 39 Analysten. Die Mischung erfasst Q4-Verkaufsstärke neben Fragen zu Mitgliederwachstum und Bewertung.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
BMO Capital / Kelly Bania |
1.315 $ |
Outperform |
Konstruktiv. 25. September: bekräftigt nach Q4, da widerstandsfähige vergleichbare Verkäufe und Mitglieder-Ökonomie die Prämie unterstützten. |
|
UBS / Michael Lasser |
1.275 $ |
Kaufen |
Konstruktiv. 25. September: bekräftigt, da Verkehr, Verlängerung und internationale Expansion dauerhaftes Wachstum unterstützten. |
|
Oppenheimer / Rupesh Parikh |
1.160 $ |
Kaufen |
Positiv. 25. September: beibehalten nach Q4, da Wert und Ausführung Aufwärtspotenzial unterstützten. |
|
Goldman Sachs / Kate McShane |
1.159 $ |
Kaufen |
Konstruktiv. 8. September: bekräftigt, da Verkehr, Mitgliedschaftseinkommen und Marktanteilsgewinne Schätzungen unterstützten. |
|
Bernstein / Zhihan Ma |
1.143 $ |
Outperform |
Gemessen. 25. September: von 1.144 $ reduziert, da dauerhafte Verkäufe Bewertungs- und Gebührenwachstumsfragen gegenüberstanden. |
|
Telsey Advisory Group / Joseph Feldman |
1.135 $ |
Kaufen |
Konstruktiv. 5. Oktober: bestätigt vor monatlichen Verkäufen, prognostiziert 10,1% Comps und 4% Verkehrswachstum. |
|
Artikel Base-Fall |
950–1.075 $ |
Base-Fall |
Ausgewogen. Geht davon aus, dass Verkehr und Mitgliedschaftsgewinne anhalten, während die Premium-Bewertung das Aufwärtspotenzial begrenzt. |
|
Artikel Bär-Fall |
780 $ |
Bär-Fall |
Vorsichtig. Geht davon aus, dass langsameres Gebührenwachstum und schwächerer Verkehr Gewinnerwartungen und Bewertung komprimieren. |
Wie man Costco (COST) Aktien auf BingX handelt
Handeln Sie Costcos vergleichbare Verkäufe, Mitgliederwachstum und Bewertungsausblick mit BingX TradFi und BingX AI Tools. Da COST auf monatliche Verkäufe, Gewinne und Margen-Updates reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen vor dem Eingehen einer Position definieren.
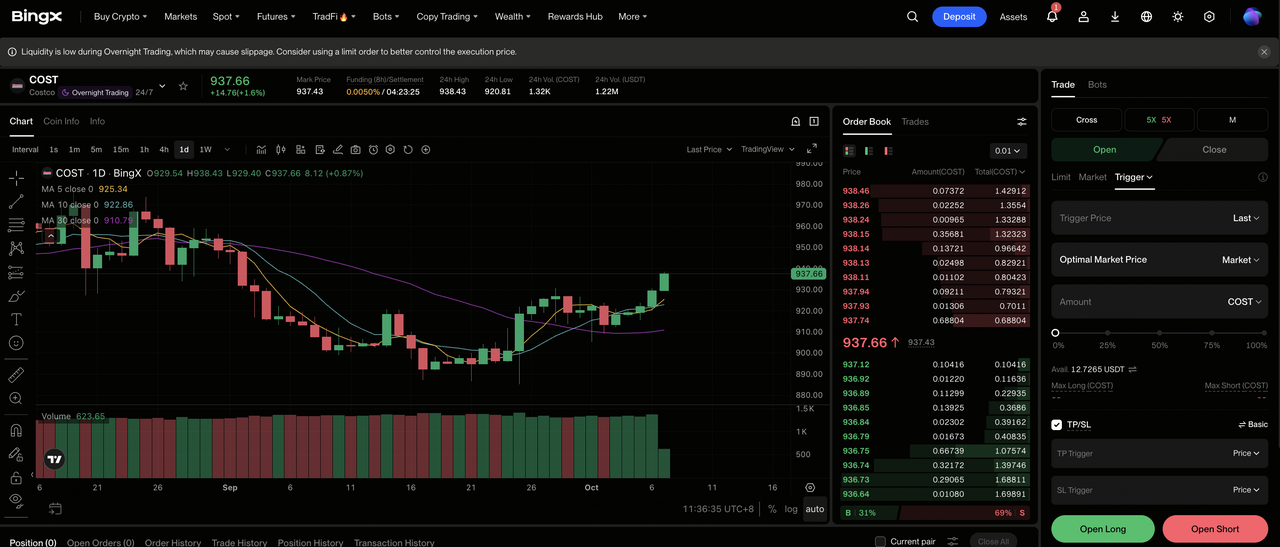
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: Costco (COST) auswählen. Suchen und wählen Sie den COST-USDT Perpetual Futures Kontrakt.
Schritt 3: Richtung wählen. Wählen Sie Long öffnen, wenn Verkehr, Mitgliederwachstum und Margen höhere Gewinne unterstützen. Wählen Sie Short öffnen, wenn langsameres Gebührenwachstum oder schwächere Comps die Bewertung belasten.
Schritt 4: Hebel und Margin-Modus auswählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der Rückgang von 1.096,50 Dollar auf unter 900 Dollar während 2026 zeigt, warum konservativer Hebel und klare Positionsgrößen wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach dem Eingehen des Trades. COST kann schnell auf monatliche Verkäufe, Verkehr, Gebühreneinkommen, Gewinne und Analystenrevisionen reagieren.
Top 5 Risiken für Costco-Investoren im Jahr 2026 zu beobachten
Costco kombiniert defensive Nachfrage mit einer Premium-Bewertung, sodass selbst bescheidene Ausführungsfehler sowohl Gewinne als auch das Multiple beeinflussen können, das Investoren zu zahlen bereit sind.
- Premium-Bewertung verstärkt kleine Verfehlungen: COST handelte nahe dem 44-fachen nachlaufenden EPS von 20,76 Dollar beim Schlusskurs vom 5. Oktober. Wenn Verkäufe oder Gewinnwachstum verlangsamt, könnte Multiple-Kompression ansonsten gesundes Mitglieder- und Umsatzwachstum überwiegen.
- Mitgliederwachstum könnte sich normalisieren: Q4-Mitgliedschaftsgebühreneinnahmen stiegen um 7,3%, unter früheren Wachstumsraten des Geschäftsjahres 2026. Langsamere Verlängerungen oder weniger Executive-Upgrades würden die wiederkehrenden Einnahmen schwächen, die helfen, Costcos Niedrig-Aufschlag-Modell zu unterstützen.
- Ein schwächerer diskretionärer Mix kann Margen belasten: Lebensmittel und Grundbedarf unterstützen Verkehr, aber Elektronik, Geräte und saisonale Waren tragen mehr zur Ticketgröße und Marge bei. Wenn Ausgaben zu Kategorien mit niedrigeren Margen wechseln, könnten Verkäufe positiv bleiben, während Profitwachstum verlangsamt.
- Kraftstoff-, Währungs- und Zolleffekte können Ergebnisse verzerren: Berichtete Comps waren 9,4% versus 6,7% nach Bereinigung für Kraftstoff und Währung, während EPS einen 0,15-Dollar-Zollrückerstattungsvorteil beinhaltete. Umkehrungen in diesen Faktoren könnten berichtetes Wachstum schwächer aussehen lassen, selbst wenn zugrunde liegende Nachfrage stabil bleibt.
- Expansion schafft Ausführungs- und Kannibalisierungsrisiko: Costcos 939-Lagerhaus-Netzwerk unterstützt Skalierung, aber neue Standorte erfordern Kapital, Personal und lokale Mitgliederakquise. Schlechte Standort-Ökonomie oder Kannibalisierung könnten inkrementelle Renditen und Cash-Produktivität reduzieren.
Abschließende Gedanken: Sollten Sie 2026 in Costco Wholesale investieren?
Costco tritt Ende 2026 mit starker operativer Dynamik ein. Q4-Umsatz erreichte 95,72 Milliarden Dollar, bereinigte vergleichbare Verkäufe stiegen um 6,7%, und bereinigte digitale Comps erhöhten sich um 19,8%. FY2026-EPS erreichte 20,76 Dollar, während Mitgliedschaftsgebührenwachstum von 7,3% gesund aber langsamer als früher im Jahr blieb. Der nächste Test ist, ob Verlängerungen, Executive-Upgrades und die geplanten 33 neuen FY2027-Standorte die Gewinne schnell genug wachsen lassen können, um Costcos Premium-Bewertung zu unterstützen.
Der 1.200-Dollar-Bull-Fall wird glaubwürdiger, wenn Verkehr fest bleibt, Mitgliedschaftseinkommen beschleunigt und neue Lagerhäuser attraktive Renditen liefern. Der 780-Dollar-Bär-Fall wird relevanter, wenn Comps unter 4% fallen, Gebührenwachstum weiter schwächer wird oder Margen unter Druck geraten. Monatliche Verkäufe, Verlängerungstrends, digitales Wachstum und Produktivität neuer Standorte sind die klarsten Indikatoren, die während der Feiertagsperiode die Nachfrage testen zu beobachten sind.
Risikoerinnerung: Handel und Investition in Aktien wie COST beinhaltet ein hohes Risiko von Kapitalverlusten. Gewinnverfehlungen, Bewertungsänderungen, Verbraucherschwäche und gehebelter Handel können schnelle Verluste produzieren. Führen Sie unabhängige Forschung durch, bevor Sie Kapital zuweisen.
Weiterführende Lektüre
- Walmart (WMT) Kursprognose 2026: Können E-Commerce und Werbung WMT über 155 Dollar treiben?
- Amazon (AMZN) Kursprognose 2026: Können AWS und KI-Wachstum AMZN über 400 Dollar treiben?
- PepsiCo (PEP) Aktienausblick für 2026: Kann PEP 220 Dollar mit Getränkeportfolio und Schwellenmärkten überschreiten?
- Nike (NKE) Kursprognose 2026: 55,00 Dollar Turnaround-Comeback oder 39,00 Dollar Value-Falle?
- AMC Aktienpreisprognose 2026: Fundamentaler Turnaround oder massive Verwässerungs-Falle?
