
Cisco ist ein Unternehmen für sichere Netzwerke, das Unternehmen, Regierungen, Telekommunikationsbetreiber und Hyperscale-Cloud-Anbieter bedient. Switching und Routing bleiben zentral für den Umsatz, während Sicherheit, Beobachtbarkeit und wiederkehrende Software nach der Splunk-Übernahme wichtiger geworden sind. Diese Mischung gibt Cisco direkten Zugang zu KI-Infrastruktur und Campus-Upgrades, macht die Aktie aber auch empfindlich für Hardware-Margen, Kundenausgabenzyklen und Akquisitions-Umsetzung.
Das jüngste Quartal zeigte einen starken Netzwerkzyklus mit einer weniger günstigen Produktmischung. Cisco Q4 GJ2026 Umsatz erreichte 17,3 Milliarden USD, ein Anstieg von 18% im Jahresvergleich, und der Non-GAAP-Gewinn je Aktie stieg um 23% auf 1,22 USD. Produktbestellungen wuchsen um 35% und jährliche KI-Infrastruktur-Bestellungen erreichten 9,3 Milliarden USD, obwohl die Non-GAAP-Bruttomarge auf 66,3% sank, da Hardware schneller expandierte als Dienstleistungen.
Die CSCO-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der KI-Netzwerk- und Campus-Refresh-Fall: Hyperscaler-KI-Umsätze, Campus-Refreshes und Splunk-geführte Sicherheitsnachfrage könnten Umsatz und Gewinn je Aktie über historische Raten hinaus expandieren lassen.
- Der Margen- und Bewertungsfall: Eine hardware-lastige Mischung, verlangsamende Bestellungsvergleiche und eine hohe Bewertung könnten verhindern, dass Umsatzwachstum genügend Aufwärtspotential je Aktie produziert.
Dieser Leitfaden schlüsselt die CSCO-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Ciscos Q4 GJ2026-Ergebnisveröffentlichung vom 12. August 2026, vierteljährlicher Einreichung und Marktdaten bis zum 11. September, plus wie man CSCO-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Cisco-Investoren im September 2026 wissen sollten
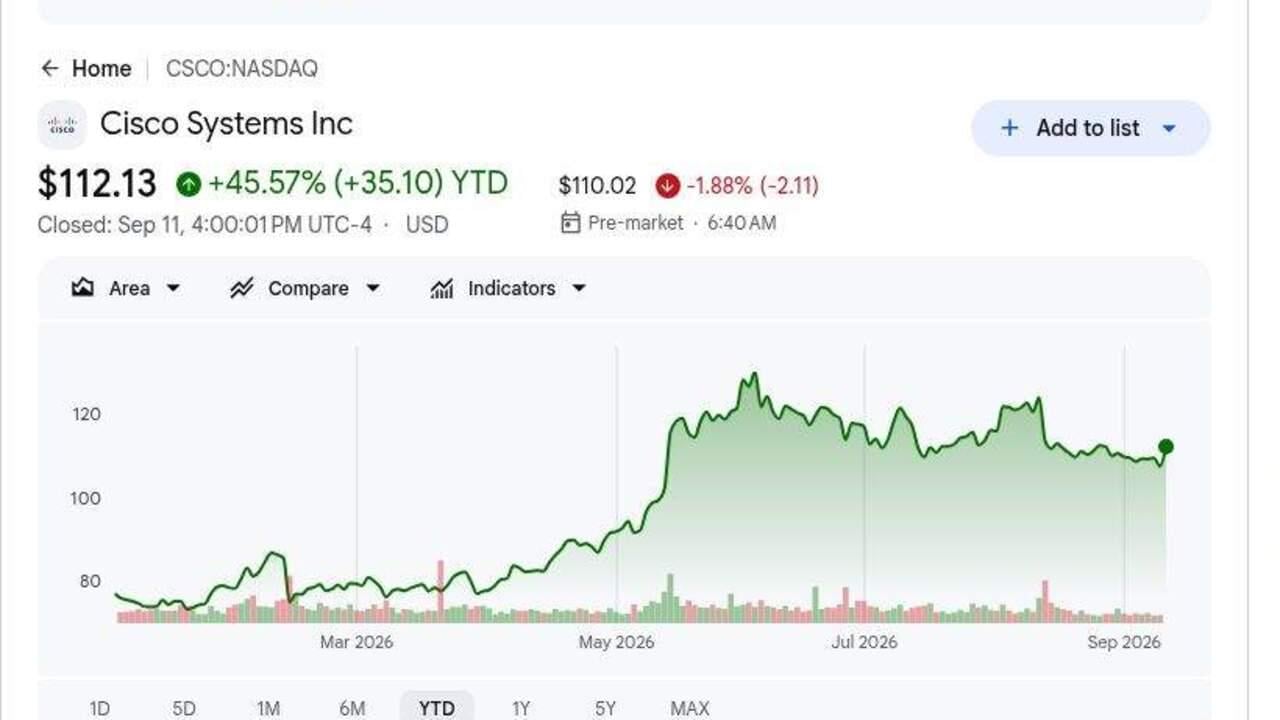
- CSCO schloss am 11. September bei 112,13 USD nach einem Anstieg von etwa 45% seit Jahresbeginn: Die Rallye spiegelt stärkere KI-Netzwerk-Nachfrage und einen Unternehmens-Upgrade-Zyklus wider. Das durchschnittliche Analystziel von 139,62 USD impliziert noch Aufwärtspotential, obwohl die Spanne von 122 USD bis 170 USD große Meinungsverschiedenheiten zeigt.
- Q4-Umsatz erreichte 17,3 Milliarden USD, ein Anstieg um 18%: Der Umsatz übertraf die Guidance-Obergrenze von 16,9 Milliarden USD um 352 Millionen USD, während der Non-GAAP-Gewinn je Aktie von 1,22 USD die Obergrenze von 1,18 USD übertraf. Breite Produktnachfrage unterstützte die Übertreitung.
- Produktbestellungen stiegen um 35% und Netzwerk-Bestellungen erhöhten sich um 40%: Bestellungen wuchsen noch 25% ohne Hyperscaler, während Netzwerk das achte aufeinanderfolgende Quartal mit zweistelligem Wachstum verzeichnete. Der Refresh-Zyklus erstreckt sich daher über KI-Cloud-Kunden hinaus.
- GJ2026-KI-Infrastruktur-Bestellungen erreichten 9,3 Milliarden USD: Cisco buchte allein im Q4 4 Milliarden USD und generierte etwa 4 Milliarden USD verwandten jährlichen Umsatz. Das Management erwartet, dass dieser Beitrag auf 7,5 Milliarden USD im GJ2027 steigt.
- GJ2027-Umsatzprognose erreichte 72,2 bis 73,4 Milliarden USD: Der Mittelwert von 72,8 Milliarden USD impliziert etwa 15% Wachstum gegenüber GJ2026. Der Hauptkompromiss ist die Q4-Non-GAAP-Bruttomarge, die um 2,1 Prozentpunkte im Jahresvergleich auf 66,3% fiel.
Was ist Cisco (CSCO)?
Cisco liefert die Netzwerk-Hardware, Sicherheitssoftware, Beobachtbarkeitstools und Collaboration-Produkte, die Unternehmen, Regierungen, Dienstanbieter und Cloud-Betreiber nutzen, um digitale Infrastruktur zu verbinden und zu schützen. Das Portfolio umfasst Campus-Switches und drahtlose Systeme, Rechenzentrum-Netzwerk, Routing, Firewalls, Webex und technische Dienstleistungen. Die 28-Milliarden-USD-Splunk-Übernahme erweiterte Sicherheitsanalytics und Beobachtbarkeit und fügte mehr wiederkehrende Software-Einnahmen zu einem Geschäft hinzu, das noch von großen Produktzyklen angetrieben wird. Q4-Produktumsatz wuchs um 24%, während Service-Umsatz flach blieb, was zeigt, dass Hardware-Nachfrage derzeit mehr der Wachstumslast trägt.
Ciscos langfristige Strategie konzentriert sich auf sichere KI-Infrastruktur in Hyperscale-Rechenzentren und Unternehmensnetzwerken. Silicon One-Systeme, Hochgeschwindigkeits-Ethernet, Optik und Nexus-Switching unterstützen KI-Cluster, während Splunk, ThousandEyes und Sicherheitsprodukte Telemetrie und Schutz in hybriden Umgebungen bieten. Cisco arbeitet eng mit NVIDIA an integrierter KI-Infrastruktur zusammen und erwartet, dass KI-Umsätze von Hyperscalern von etwa 4 Milliarden USD im GJ2026 auf 7,5 Milliarden USD im GJ2027 steigen. Ein mehrjähriger Campus-Refresh entwickelt sich neben diesem Hyperscaler-Zyklus und erweitert die Nachfrage über eine kleine Gruppe von Cloud-Kunden hinaus.
Mehr lesen: Top KI-Netzwerk-Aktien 2026: KI-Fabric, Switches, Kupfer, Glasfaser und optische Konnektivität
Cisco (CSCO) Q4 GJ2026 Ergebnisüberblick: Umsatz, Gewinn je Aktie und Wachstumstreiber
Cisco lieferte Rekord-Q4-Umsätze von 17,3 Milliarden USD gegenüber einer Guidance-Obergrenze von 16,9 Milliarden USD, Non-GAAP-Gewinn je Aktie von 1,22 USD gegenüber einer Obergrenze von 1,18 USD, Produktbestellungswachstum von 35% und operativen Cashflow von 5,4 Milliarden USD. GJ2026-KI-Infrastruktur-Bestellungen erreichten 9,3 Milliarden USD, und das Management erwartet 7,5 Milliarden USD verwandten Umsatz im GJ2027, obwohl eine schwerere Hardware-Mischung die Non-GAAP-Bruttomarge auf 66,3% reduzierte.
|
Finanzkennzahl |
Guidance / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q4 GJ2026 Umsatz |
16,7–16,9 Milliarden USD Guidance |
17,3 Milliarden USD |
Übertroffen. 352 Millionen USD über der Guidance-Obergrenze und +18% im Jahresvergleich. |
|
Q4 Non-GAAP verwässerter Gewinn je Aktie |
1,16–1,18 USD Guidance |
1,22 USD |
Übertroffen. 0,04 USD über der Guidance-Obergrenze und +23% im Jahresvergleich. |
|
Q4 GAAP-Nettogewinn |
2,55 Milliarden USD ein Jahr früher |
3,86 Milliarden USD |
Verbessert. Anstieg um 51% im Jahresvergleich. |
|
Q4-Produktbestellungen |
— |
+35% im Jahresvergleich |
Beschleunigt. Wachstum war 25% ohne Hyperscaler. |
|
Q4-Netzwerk-Produktbestellungen |
— |
+40% im Jahresvergleich |
Erweitert. Markierte das achte aufeinanderfolgende zweistellige Wachstumsquartal. |
|
GJ2026-KI-Infrastruktur-Bestellungen |
Frühere Erwartung über 5 Milliarden USD |
9,3 Milliarden USD |
Übertroffen. Einschließlich 4 Milliarden USD im Q4 gebucht. |
|
Q4-operativer Cashflow |
4,2 Milliarden USD ein Jahr früher |
5,4 Milliarden USD |
Verbessert. Anstieg um 27% im Jahresvergleich. |
|
Q1 GJ2027-Umsatzausblick |
— |
18,0–18,2 Milliarden USD |
Guidance gegeben. Mittelwert impliziert etwa 5% sequenzielles Wachstum. |
|
GJ2027-Umsatzausblick |
— |
72,2–73,4 Milliarden USD |
Guidance gegeben. Mittelwert impliziert etwa 15% Wachstum. |
|
GJ2027-KI-Infrastruktur-Umsatz |
GJ2026 tatsächlich etwa 4 Milliarden USD |
7,5 Milliarden USD erwartet |
Angehoben. Impliziert 87,5% jährlichen Anstieg. |
- Umsatz von 17,3 Milliarden USD übertraf die Guidance um mindestens 352 Millionen USD: Der Umsatz stieg um 18%, angeführt von 24% Produktwachstum, während Service-Umsatz flach blieb. Die Mischung zeigt, dass die aktuelle Dynamik in Hardware- und Netzwerk-Nachfrage konzentriert ist.
- Non-GAAP-Gewinn je Aktie von 1,22 USD übertraf die Guidance um 0,04 USD: Non-GAAP-Betriebsgewinn stieg um 23% auf 6,2 Milliarden USD. Höheres Volumen führt noch zu operativer Hebelwirkung.
- Netzwerk-Produktbestellungen wuchsen um 40% für das achte aufeinanderfolgende zweistellige Quartal: Gesamte Produktbestellungen stiegen um 35%, während Bestellungen ohne Hyperscaler um 25% zunahmen. Das deutet auf breite Unternehmensnachfrage über KI-Cloud-Kunden hinaus hin.
- Q4-operativer Cashflow stieg um 27% auf 5,4 Milliarden USD: Cisco gab 3,2 Milliarden USD durch Rückkäufe und Dividenden zurück und behielt 15,9 Milliarden USD an Bargeld und Investitionen. Starke Cash-Generierung unterstützt sowohl Aktionärsrenditen als auch weitere Investitionen.
- GJ2027-KI-Infrastruktur-Umsatz wird voraussichtlich 7,5 Milliarden USD erreichen: Das verglichen mit etwa 4 Milliarden USD im GJ2026 und unterstützt die Umsatzprognose von 72,2 bis 73,4 Milliarden USD. Schnelleres Hardware-Wachstum könnte noch Margen unter Druck setzen.
Mehr lesen: Top KI-Netzwerk-Aktien 2026: KI-Fabric, Switches, Kupfer, Glasfaser und optische Konnektivität
Cisco (CSCO) 2026 Investitionsausblick: 170 USD Bull Case vs. 90 USD Bear Case
Der 2026-Ausblick hängt davon ab, ob KI-Netzwerk-Wachstum, Unternehmens-Upgrades und Software-Expansion Ciscos aktuelle Bewertung unterstützen können. Die folgenden Spannen sind redaktionelle Szenarien der BingX Akademie und keine Wall Street-Prognosen.
Der Bull Case: Starke KI-Netzwerk-Nachfrage treibt CSCO Richtung 170 USD
Der Bull Case geht davon aus, dass KI-Infrastruktur-Umsatz die 7,5-Milliarden-USD-Erwartung für GJ2027 erreicht oder übertrifft, während Unternehmens-Upgrades Netzwerk-Bestellungen stark halten. Splunk erweitert auch wiederkehrende Sicherheits- und Beobachtbarkeits-Umsätze und reduziert die Abhängigkeit von Hardware-Zyklen.
Eine Bewegung Richtung 170 USD würde Umsätze nahe dem oberen Ende von 72,2 bis 73,4 Milliarden USD, bessere Software-Mischung und stabile Bruttomarge erfordern. Fortgesetztes Bestellungswachstum ohne Hyperscaler würde den Fall stärken.
Der Base Case: Stabile Netzwerk-Nachfrage hält CSCO zwischen 120 und 145 USD
Der Base Case geht davon aus, dass KI- und Campus-Bestellungen sich wie geplant in Umsatz umwandeln, obwohl schnelleres Produktwachstum die Bruttomarge unter früheren Höchstständen hält. Splunk fügt wiederkehrende Umsätze hinzu, aber Hardware bleibt der Hauptwachstumstreiber.
Unter diesem Szenario könnte CSCO hauptsächlich zwischen 120 und 145 USD handeln. GJ2027-Umsatz innerhalb der Guidance, KI-Umsatz nahe 7,5 Milliarden USD und Produktbestellungswachstum über 15% würden die Spanne unterstützen. Bruttomarge unter 65% würde das obere Ende schwächen.
Der Bear Case: Langsamere Bestellungen und Margendruck ziehen CSCO Richtung 90 USD
Der Bear Case geht davon aus, dass Hyperscaler-Bestellungen nach einem starken Investitionszyklus abkühlen, Unternehmens-Upgrades sich verlangsamen und Hardware einen größeren Anteil des Umsatzes bleibt. Komponentenkosten und Preisdruck schwächen dann die Bruttomarge, bevor Software-Wachstum die Verlangsamung ausgleichen kann.
Eine Bewegung Richtung 90 USD würde wahrscheinlicher, wenn Produktbestellungen negativ werden, KI-Umsatz hinter 7,5 Milliarden USD zurückbleibt oder Non-GAAP-Bruttomarge unter 65% fällt. Langsameres Gewinn-je-Aktie-Wachstum und ein niedrigerer Bewertungsmultiplikator würden weiteren Druck ausüben.
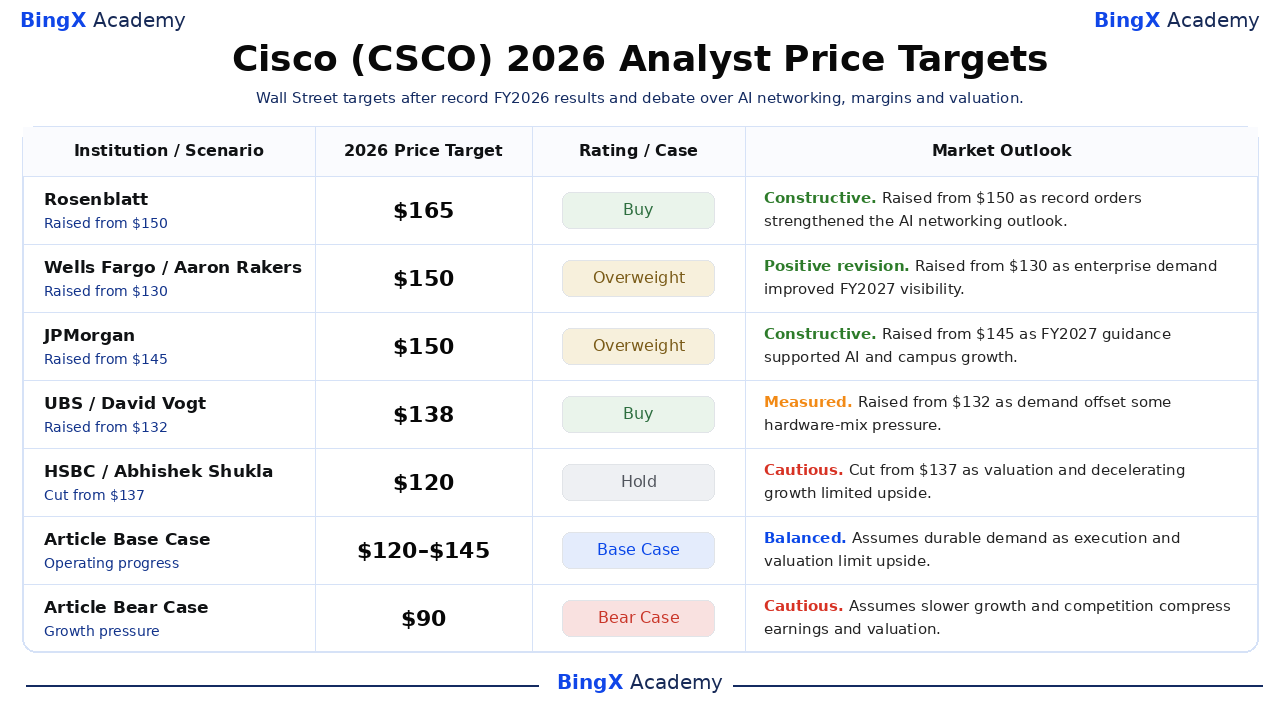
CSCO-Aktienpreisprognosen für 2026 von Wall Street-Analysten
Diese fünf datierten Aktionen sind von höchster zu niedrigster sortiert und zeigen, wie Analysten Wachstum, Wettbewerb, Marge und Bewertung abwägen. Sie sind Referenzpunkte Dritter und keine Preisversprechen. Die finalen Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Akademie.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Rosenblatt / Mike Genovese |
165 USD |
Kaufen |
Konstruktiv. 13. August: von 150 USD angehoben, da Rekordbestellungen und KI-Infrastrukturdynamik Ciscos mehrjährigen Netzwerk-Wachstumsausblick stärkten. |
|
Wells Fargo / Aaron Rakers |
150 USD |
Übergewichten |
Positive Revision. 13. August: von 130 USD angehoben, da breite Unternehmensnachfrage und stärkere Sichtbarkeit des GJ2027-Umsatzes ein höheres Ziel unterstützten. |
|
JPMorgan / Samik Chatterjee |
150 USD |
Übergewichten |
Konstruktiv. 14. August: von 145 USD angehoben, da das Unternehmen den GJ2027-Ausblick als Unterstützung für weiteres KI- und Campus-Netzwerk-Wachstum sah. |
|
UBS / David Vogt |
138 USD |
Kaufen |
Gemessen. 13. August: von 132 USD angehoben, da starke Unternehmens- und Hyperscaler-Nachfrage Schätzungen unterstützte, obwohl Produktmischung Bruttomarge unter Druck setzen könnte. |
|
HSBC / Abhishek Shukla |
120 USD |
Halten |
Vorsichtig. 14. August: von 137 USD gesenkt, da die Abstufung Bewertungs- und Verlangsamungswachstums-Bedenken trotz starker Q4-Ausführung widerspiegelte. |
|
Artikel Base Case |
120–145 USD |
Base Case |
Ausgewogen. Geht von nachhaltiger Nachfrage aus, da Ausführung und Bewertung Aufwärtspotential begrenzen. |
|
Artikel Bear Case |
90 USD |
Bear Case |
Vorsichtig. Geht davon aus, dass langsameres Wachstum und Wettbewerb Gewinne und Bewertung komprimieren. |
Wie man Cisco (CSCO) Aktien auf BingX handelt
Handeln Sie Ciscos KI-Netzwerk-, Campus-Refresh- und Margenausblick mit BingX TradFi und BingX AI Tools. Da CSCO scharf auf Ergebnisse, Guidance und Produktupdates reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen vor dem Eingehen einer Position definieren.
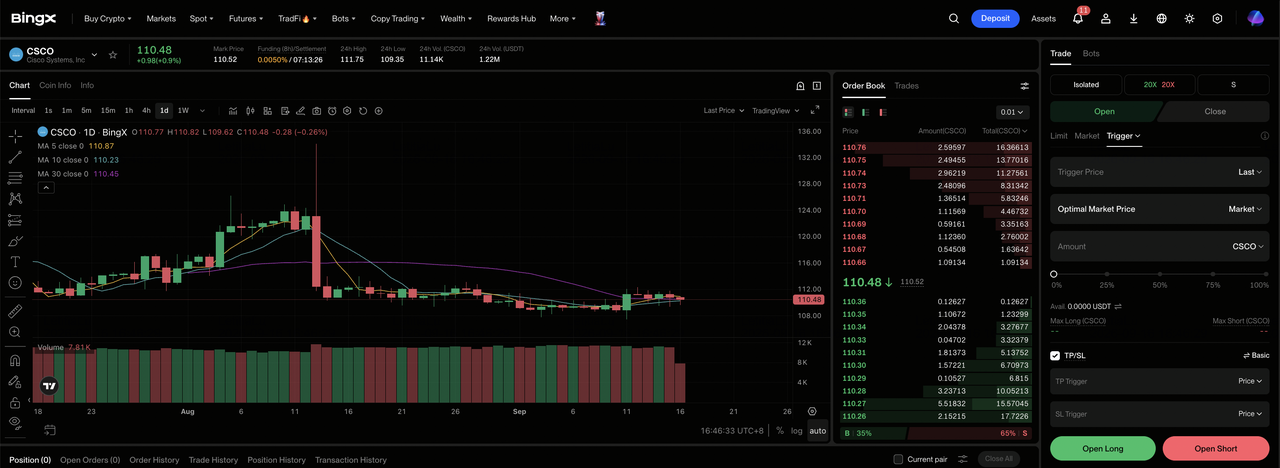
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zur spezialisierten TradFi-Sektion im BingX-Exchange-Dashboard.
Schritt 2: Cisco (CSCO) auswählen. Suchen Sie nach und wählen Sie den CSCO-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen wenn Wachstum und Margen den Bull Case unterstützen. Wählen Sie Short öffnen wenn Wettbewerb oder Ausführung die erwartete Je-Aktie-Ökonomie schwächt.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Die 2026-Volatilität der Aktie zeigt, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Levels vor oder unmittelbar nach dem Eingehen des Trades. CSCO kann schnell auf Ergebnisse, Guidance, Analystenrevisionen und Branchennachrichten reagieren.
Top 5 Risiken, die Cisco-Investoren 2026 beobachten sollten
Ciscos Ausblick hängt von Produktmischung, Kundennachfrage, Integration und Bewertung ab. Diese Risiken können Gewinne, Cashflow und den der Aktie zugewiesenen Multiplikator beeinflussen.
- Hardware-Wachstum könnte Margen unter Druck setzen: Produktumsatz stieg um 24%, während Services flach blieben, und Non-GAAP-Bruttomarge fiel um 2,1 Punkte auf 66,3%. Eine schwerere Hardware-Mischung könnte Gewinn-je-Aktie-Aufwärtspotential begrenzen, auch wenn der Umsatz stark bleibt.
- Hyperscaler-Bestellungen könnten volatil bleiben: Cisco buchte 4 Milliarden USD KI-Bestellungen im Q4. Verzögerungen einer kleinen Gruppe von Cloud-Kunden könnten scharfe Schwankungen im vierteljährlichen Bestellungswachstum verursachen.
- Unternehmens-Upgrades könnten nach dem aktuellen Zyklus verlangsamen: Netzwerk-Bestellungen stiegen um 40% für das achte aufeinanderfolgende zweistellige Quartal. Längere Ersatzzyklen könnten Umsatzwachstum und Lagerbestand-Effizienz schwächen.
- Splunk-Integration muss noch Renditen liefern: Cisco zahlte 28 Milliarden USD für Splunk. Schwaches Cross-Selling oder höhere Integrationskosten könnten die erwartete Rendite der Akquisition reduzieren.
- Die höhere Bewertung lässt weniger Raum für Verfehlungen: CSCO gewann etwa 45% seit Jahresbeginn und handelte nahe 112,13 USD. Umsatz unter der GJ2027-Untergrenze von 72,2 Milliarden USD oder Bruttomarge unter 65% könnte den Bewertungsmultiplikator unter Druck setzen.
Abschließende Gedanken: Sollten Sie 2026 in Cisco investieren?
Cisco begann das GJ2027 mit Rekord-17,3-Milliarden-USD-Quartalsumsatz, 9,3 Milliarden USD jährlichen KI-Bestellungen und 40% Netzwerk-Bestellungswachstum. Diese Zahlen unterstützen die Superzyklus-These, obwohl eine hardware-lastige Mischung und hohe Vergleiche die Ausführungsschwelle erhöhen. Bruttomarge-Stabilität und breite Unternehmensbestellungen sollten zeigen, ob die Expansion über die Zeit profitabel bleiben kann.
Der Bull Case unterstützt 170 USD, wenn Wachstum sich in stärkere Je-Aktie-Gewinne umsetzt. Der Bear Case zeigt auf 90 USD, wenn Wettbewerb, Marge oder Ausführungsdruck Schätzungen schwächt. Konservative Trader mögen auf die nächsten Umsatz-, wiederkehrenden Wachstums- und Margin-Updates warten, bevor sie das Engagement erhöhen. Diese Evidenz bietet eine klarere Basis für die Wahl zwischen den beiden Szenarien und die Kontrolle der Positionsgröße.
Risikoerinnerung: Trading und Investieren in Aktien wie CSCO beinhaltet ein hohes Risiko von Kapitalverlusten. Ergebnisverfehlungen, Guidance-Änderungen, Wettbewerb, Bewertungsverschiebungen und gehebeltes Trading können schnelle Verluste produzieren. Führen Sie unabhängige Forschung durch, bevor Sie Kapital allokieren.
Verwandte Lektüre
- Top KI-Netzwerk-Aktien 2026: KI-Fabric, Switches, Kupfer, Glasfaser und optische Konnektivität
- Top KI-Optik-Aktien zum Kauf 2026: Photonik, Optik, Glasfaser und Rechenzentrums-Interconnects
- Nvidia (NVDA) Aktienausblick für 2026: Können Blackwell und Vera Rubin NVDA zurück auf 300 USD bringen?
- Broadcom (AVGO) Kursprognose 2026: Kann KI-Umsatzwachstum AVGO Richtung 600 USD treiben?
- Marvell (MRVL) 2026 Ausblick: Können KI & Silicon-Dynamik die Aktie auf 150 USD treiben?
- Credo Technology (CRDO) Kursprognose 2026: 300 USD AEC Hyper-Ramp oder Premium-Bewertung Speedbump?
