Cheniere Energy (LNG) ist der größte US-amerikanische Produzent und Exporteur von Flüssigerdgas und betreibt eine integrierte Kette von der Gasbeschaffung und dem Pipelinetransport bis hin zur Verflüssigung, Schiffscharter und Lieferung. Die Terminals Sabine Pass und Corpus Christi bieten etwa 55 Millionen Tonnen pro Jahr an Betriebskapazität. Langfristige Verträge unterstützen die Cashflow-Sichtbarkeit, während Erweiterungsprojekte die Aktie anfällig für Bauzeiten, behördliche Genehmigungen und globale Gasspannen machen.
Das jüngste Quartal zeigte den Wert eines höheren Durchsatzes. Cheniere Energy Q2 2026 Umsatz stieg um 24% auf 5,732 Milliarden US-Dollar, das bereinigte EBITDA stieg um 27% auf 1,804 Milliarden US-Dollar und die exportierten Ladungen stiegen um 19% auf 184. Cheniere erhöhte auch seine Jahresprognose für das bereinigte EBITDA auf 7,90 bis 8,40 Milliarden US-Dollar, wodurch Kapazitätsauslastung und Projektlieferung zu den zentralen Tests für den Rest von 2026 werden.
Die LNG-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Exportkapazitäts- und Cashflow-Fall: Corpus Christi Stufe 3, höhere vertraglich vereinbarte Volumina und zuverlässige Terminalbetriebe könnten den ausschüttbaren Cashflow steigern und weitere Aktionärsrenditen unterstützen.
- Der Projektausführungs- und Margen-Fall: Bauverzögerungen, Terminalausfälle oder schwächere realisierte LNG-Margen könnten Cashflow-Schätzungen reduzieren und den Wert neuer Kapazitäten begrenzen.
Dieser Leitfaden schlüsselt die LNG-Aktienprognose, 2026er Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Cheniere Energys Quartalsbericht Q2 2026 vom 6. August, 10-Q und Marktdaten bis zum 18. September, plus wie man LNG-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Cheniere Energy Investoren im September 2026 wissen sollten
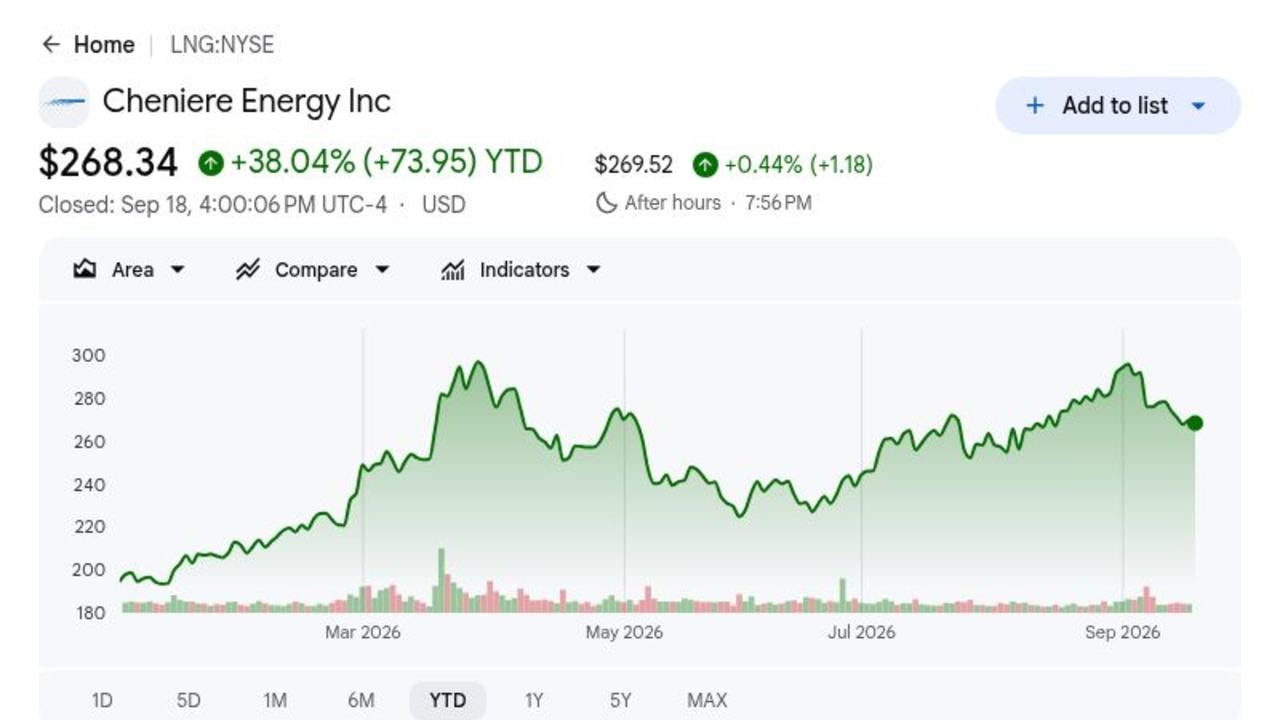
- LNG schloss am 18. September bei 268,34 $ nach einem Gewinn von 38,04% in 2026: Die Rally spiegelt höhere Exportvolumina und straffere globale Gasmärkte wider. Die Aktien bleiben unter RBC Capitals 319 $-Ziel und dem 340 $ Bull Case, wodurch weitere Aufwärtsbewegungen von fortgesetztem Betriebs- und Cashflow-Wachstum abhängen.
- Q2-Umsatz stieg um 24% auf 5,732 Milliarden $: Der Umsatz stieg von 4,641 Milliarden $ im Vorjahr, da höhere anerkannte Volumina und stärkere Margen die Ertragsbasis erweiterten. Das Ergebnis zeigt, dass neue LNG-Kapazitäten bereits in berichtete Verkäufe umgewandelt werden.
- Cheniere exportierte 184 Ladungen, ein Anstieg um 19%: Die exportierten Volumina erreichten 672 TBtu, 22% über dem Vorjahresquartal. Höherer Durchsatz schafft operative Hebelwirkung, da zusätzliche Verflüssigungskapazität in Betrieb genommen wird und bestehende Züge eine starke Auslastung beibehalten.
- 2026er bereinigtes EBITDA-Guidance auf 7,90 bis 8,40 Milliarden $ erhöht: Der Mittelwert stieg um 650 Millionen $ gegenüber der vorherigen Spanne. Die Guidance für den ausschüttbaren Cashflow stieg ebenfalls um 550 Millionen $ am Mittelwert auf 5,30 bis 5,80 Milliarden $.
- Corpus Christi Stufe 3 erreichte Fertigstellung, als Cheniere seine 5.000ste Ladung exportierte: Die August-Meilensteine bewegten sieben mittelgroße Züge von der Konstruktion in den vollständigen Betrieb und verstärkten Chenieres Exportumfang. Mehr als 40 mtpa an potenziellen Projekten hängen noch von Genehmigungen und zusätzlichen kommerziellen Verpflichtungen ab.
Was ist Cheniere Energy (LNG)?
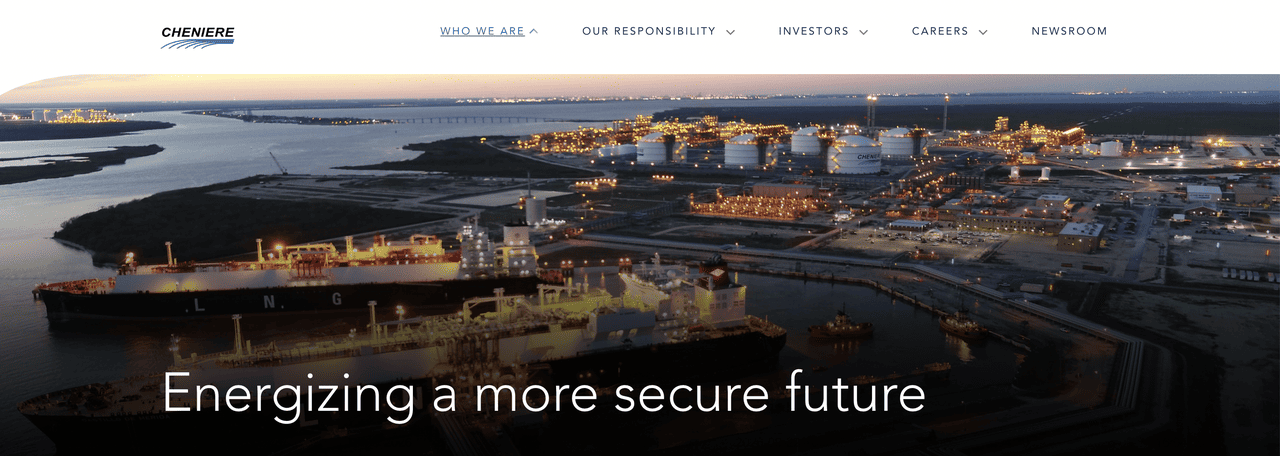
Cheniere ist ein Full-Service-LNG-Unternehmen, das Erdgas kauft, es durch Pipelines transportiert, es in flüssige Form kühlt und Ladungen an Kunden weltweit verkauft oder liefert. Sabine Pass in Louisiana liefert mehr als 30 mtpa an Kapazität, während Corpus Christi in Texas mehr als 24 mtpa einschließlich der ersten sechs Stufe-3-Mittelzüge liefert. Die Einnahmen stammen hauptsächlich aus langfristigen Kauf- und Verkaufsverträgen, kapazitätsbezogenen Gebühren und Handelsladungen, wodurch eine Mischung aus vertraglich vereinbartem Cashflow und Marktexposure entsteht.
Die Langzeitstrategie konzentriert sich auf die Erweiterung der bestehenden Golfküstenplattform anstatt auf den Bau isolierter Greenfield-Assets. Bechtel führt frühzeitige Ingenieur- und Beschaffungsarbeiten für die erste Phase der Sabine Pass-Erweiterung durch, während Corpus Christi Züge 8 und 9 etwa 5 mtpa geplante Kapazität hinzufügen. Cheniere unterhält auch langfristige Lieferbeziehungen in Europa und Asien, einschließlich Taiwans CPC, und nutzt seine Marketing-, Versand- und Planungsfähigkeiten, um Ladungen umzuleiten, wenn sich regionale Nachfrage und Preise ändern.
Weiterlesen: Top Energie-Aktien und ETFs zum Kauf in 2026: Die KI-Stromkrise trifft auf geopolitische Volatilität
Cheniere Energy (LNG) Q2 2026 Earnings Überblick: Höhere Volumina steigern Umsatz, EBITDA und Guidance
Cheniere meldete Q2-Umsatz von 5,732 Milliarden $, ein Anstieg um 24% von 4,641 Milliarden $, verwässertes EPS von 14,65 $ gegenüber 7,30 $ im Vorjahr und bereinigtes EBITDA von 1,804 Milliarden $, ein Anstieg um 27%. Das Unternehmen exportierte 184 Ladungen und generierte 1,171 Milliarden $ an ausschüttbarem Cashflow, erhöhte dann die 2026er bereinigte EBITDA-Guidance um 650 Millionen $ am Mittelwert. Die Spannung besteht darin, dass starker operativer Cashflow gleichzeitig Expansion, Aktionärsrenditen und Schuldenverpflichtungen finanzieren muss.
Weiterlesen: Cheniere Energy (LNG) Q2 2026 Earnings News: 8,40 Milliarden $ EBITDA-Ausblick treibt 4,32%-Rally an
|
Finanzkennzahl |
Guidance / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2-Umsatz |
Q2 2025: 4,641 Milliarden $ |
5,732 Milliarden $ |
Gewachsen. Stieg um 24% im Jahresvergleich. |
|
Q2 verwässertes EPS |
Q2 2025: 7,30 $ |
14,65 $ |
Verbessert. Mehr als verdoppelt im Jahresvergleich. |
|
Q2 Nettogewinn zuordenbar zu Cheniere |
Q2 2025: 1,626 Milliarden $ |
3,068 Milliarden $ |
Verbessert. Stieg um 89% im Jahresvergleich. |
|
Q2 bereinigtes EBITDA |
Q2 2025: 1,416 Milliarden $ |
1,804 Milliarden $ |
Gewachsen. Stieg um 27% bei Volumen und Marge. |
|
Q2 ausschüttbarer Cashflow |
— |
1,171 Milliarden $ |
Positiv. Finanzierte Rückkäufe, Dividenden und Wachstum. |
|
Q2 exportierte Ladungen |
154 ein Jahr zuvor |
184 |
Gewachsen. Stieg um 19% im Jahresvergleich. |
|
2026 bereinigtes EBITDA-Guidance |
7,25–7,75 Milliarden $ vorher |
7,90–8,40 Milliarden $ |
Erhöht. Mittelwert stieg um 650 Millionen $. |
|
2026 ausschüttbarer Cashflow-Guidance |
4,75–5,25 Milliarden $ vorher |
5,30–5,80 Milliarden $ |
Erhöht. Mittelwert stieg um 550 Millionen $. |
- Umsatz von 5,732 Milliarden $ wuchs um 24%: Verkäufe stiegen um 1,091 Milliarden $ im Jahresvergleich, da höhere LNG-Volumina und stärkere Margen die Umsatzbasis erweiterten. Das Ergebnis zeigt, dass neue Kapazitäten sich direkt in berichtetes Wachstum umsetzen.
- Verwässertes EPS erreichte 14,65 $, da zuordenbarer Nettogewinn um 89% stieg: Nettogewinn stieg auf 3,068 Milliarden $, obwohl Fair-Value-Bewegungen bei Derivaten GAAP-Erträge volatil machen können. Bereinigtes EBITDA und ausschüttbarer Cashflow bleiben sauberere Maßstäbe für operative Leistung.
- Exportvolumina kletterten um 22% auf 672 TBtu: Cheniere lud 184 Ladungen gegenüber 154 im Vorjahr, was zeigt, wie die Corpus Christi-Inbetriebnahme den physischen Durchsatz erweiterte. Höhere Auslastung stärkt operative Hebelwirkung über feste Verflüssigungsinfrastruktur.
- Bereinigtes EBITDA stieg um 27% auf 1,804 Milliarden $: Die 388-Millionen-$-Verbesserung spiegelte höhere Volumina und Margen pro MMBtu wider. Stärkeres EBITDA unterstützt Kapitalrückführungen, während Cheniere weiter in neue Kapazitäten investiert.
- Gesamtliquidität von 7,475 Milliarden $ unterstützt mehr als 6 mtpa im Bau: Cheniere beendete Juni mit 1,099 Milliarden $ Bargeld und fast 5,956 Milliarden $ verfügbaren Kreditverpflichtungen. Die Bilanz bietet Flexibilität für Projektausgaben, Refinanzierung und zukünftige Expansion.
Weiterlesen: Erdgas-Preisprognose 2026: 15 $ globaler Energieschock oder US-Überschussfalle?
Cheniere Energy (LNG) 2026 Investmentausblick: 340 $ Bull Case vs. 220 $ Bear Case
Chenieres 2026-Ausblick hängt davon ab, ob höhere LNG-Exportkapazität Volumina, EBITDA und ausschüttbaren Cashflow weiter steigern kann. Corpus Christi Stufe 3 unterstützt die Aufwärtsbewegung, während Bauausgaben, Rohstoffexposure und Projektzeitpläne die Hauptbeschränkungen bleiben.
Der Bull Case: Höhere LNG-Exporte treiben LNG in Richtung 340 $
Der Bull Case nimmt an, dass Corpus Christi Stufe 3 zuverlässige Auslastung erreicht, Zug 7 eine vollständige Betriebslaufrate beiträgt und stärkere globale Gasmärkte Handelsmargen unterstützen. Q2s 22%ige Volumenerhöhung und der erhöhte 7,90 bis 8,40 Milliarden $ EBITDA-Ausblick bieten operative Unterstützung.
Eine Bewegung in Richtung 340 $ würde stabile Terminalbetriebe, mehr langfristige Verträge und sichtbaren Fortschritt bei Sabine Pass-Erweiterungsgenehmigungen erfordern. Weitere Guidance-Erhöhungen, jährliche Produktion über 53 Millionen Tonnen und fortgesetzte Rückkäufe würden den Fall stärken.
Der Base Case: Stetiges Exportwachstum hält LNG zwischen 275 $ und 310 $
Der Base Case nimmt an, dass langfristige Verträge und Stufe-3-Volumina Cashflow unterstützen, während hohe Bauausgaben und Rohstoffvolatilität weitere Bewertungsexpansion begrenzen. Cheniere bleibt profitabel und führt Kapital zurück, obwohl Investoren auf Beweis warten, dass neue Projekte attraktive Renditen erzielen können.
Unter diesem Szenario könnte LNG hauptsächlich zwischen 275 $ und 310 $ handeln. Produktion innerhalb der 53 bis 54 Millionen Tonnen Prognose, ausschüttbarer Cashflow von 5,30 bis 5,80 Milliarden $ und stetige Projektzeitpläne würden die Spanne unterstützen. Größere Ausfälle oder Guidance-Kürzungen würden das obere Ende schwächen.
Der Bear Case: Projektverzögerungen und niedrigere Margen ziehen LNG in Richtung 220 $
Der Bear Case nimmt an, dass Inbetriebnahmeprobleme, schwächere LNG-Margen oder regulatorische Verzögerungen erwarteten Cashflow reduzieren. Schwere Kapitalverpflichtungen würden dann mehr ausschüttbaren Cashflow absorbieren und weniger Raum für Rückkäufe und Schuldenabbau lassen.
Eine Bewegung in Richtung 220 $ würde wahrscheinlicher, wenn Produktion unter 53 Millionen Tonnen fällt, bereinigtes EBITDA unter Guidance fällt oder Erweiterungsprojekte ohne ausreichende vertraglich vereinbarte Nachfrage voranschreiten. Niedrigerer Cashflow und eine höhere erforderliche Rendite würden die Bewertung unter Druck setzen.
LNG-Aktienpreisprognosen für 2026 von Wall Street-Analysten
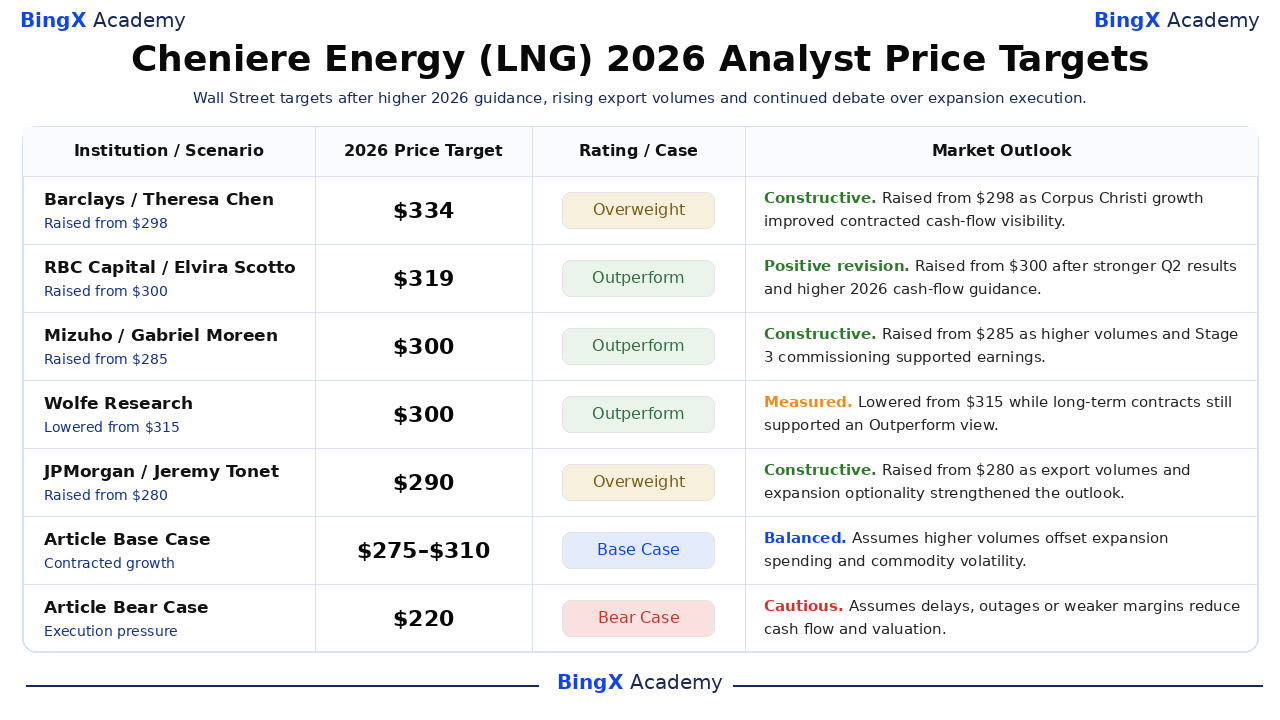
Diese datierten Drittparteien-Aktionen zeigen eine 290 $ bis 334 $ Zielspanne anstatt einem garantierten Ergebnis. Die Artikel Base und Bear Case Zeilen sind redaktionelle Szenarien und bleiben getrennt von Wall Street-Zielen. Jedes Ziel ist ein Referenzpunkt basierend auf den erklärten Annahmen der Firma, nicht ein garantiertes Ergebnis oder die eigene Prognose des Artikels.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Barclays |
334 $ |
Übergewichten |
Konstruktiv. 27. Februar: erhöht von 298 $, da Corpus Christi-Wachstum Cashflow-Sichtbarkeit verbesserte. |
|
RBC Capital |
319 $ |
Outperform |
Positive Revision. 24. August: erhöht von 300 $ nach stärkeren Q2-Ergebnissen und Guidance. |
|
Mizuho |
300 $ |
Outperform |
Konstruktiv. 12. August: erhöht von 285 $, da höhere Volumina Erträge unterstützten. |
|
Wolfe Research |
300 $ |
Outperform |
Abgemessen. 2. Juni: gesenkt von 315 $, während Verträge die langfristige Sicht unterstützten. |
|
JPMorgan |
290 $ |
Übergewichten |
Konstruktiv. 15. Mai: erhöht von 280 $ bei Exportvolumen und Erweiterungsoptionalität. |
|
Artikel Base Case |
275 $ bis 310 $ |
Base Case |
Ausgewogen. Nimmt an, dass höhere Volumina Erweiterungsausgaben und Volatilität ausgleichen. |
|
Artikel Bear Case |
220 $ |
Bear Case |
Vorsichtig. Nimmt Verzögerungen, Ausfälle oder schwächere Margen an, die Cashflow reduzieren. |
Wie man Cheniere Energy (LNG) Aktien auf BingX handelt
Handeln Sie Cheniere Energys Exportvolumen-, Vertrags- und Erweiterungsausblick mit BingX TradFi und BingX AI Tools. Da LNG scharf auf globale Gaspreise, Terminalbetriebe und regulatorische Entscheidungen reagieren kann, sollten Händler sowohl den Katalysator als auch Risikogrenzen vor dem Eingehen einer Position definieren.
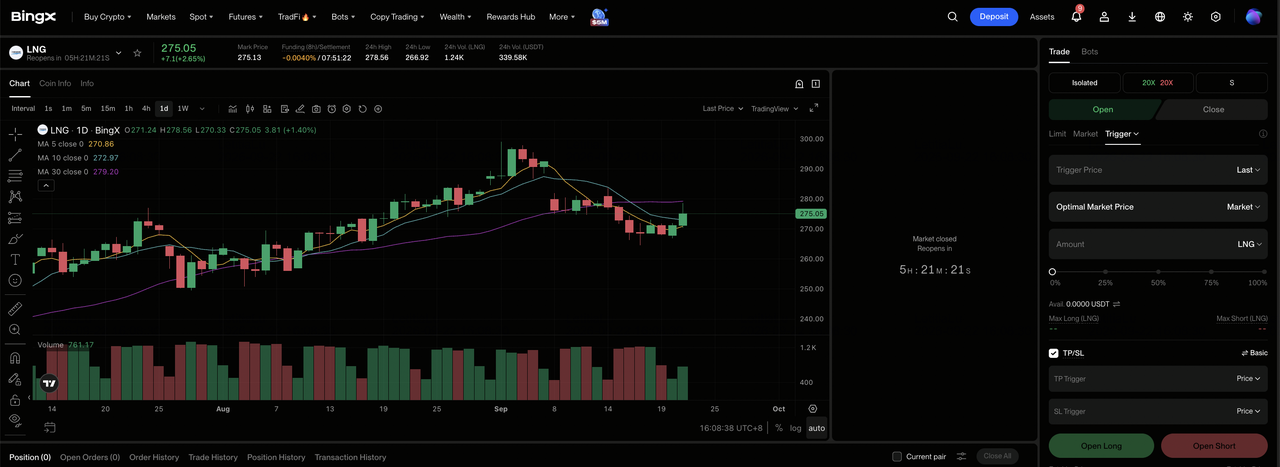
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX-Exchange-Dashboard.
Schritt 2: Cheniere Energy (LNG) auswählen. Suchen und wählen Sie den LNG-USDT Perpetual Futures Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Open Long, wenn Sie erwarten, dass Exportvolumina und ausschüttbarer Cashflow steigen. Wählen Sie Open Short, wenn Sie Ausfälle, Verzögerungen oder schwächere Margen erwarten.
Schritt 4: Hebel und Margin-Modus auswählen. Wählen Sie Isolated oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 38,04%ige YTD-Gewinn und Exposure zu volatilen Gasmärkten zeigt, warum konservativer Hebel und klare Positionsgrößen wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach Eingehen des Trades. LNG kann schnell auf Ladungsvolumina, Guidance, Gasspannen, Ausfälle und Genehmigungsentscheidungen reagieren.
Top 5 Risiken für Cheniere Energy Investoren in 2026
Chenieres langfristige Verträge reduzieren einige Volatilität, aber Projektausführung, Regulierung und Marktbedingungen beeinflussen immer noch Cashflow und Wert pro Aktie.
- Rohstoff- und Derivatschwankungen können Erträge verzerren: Eine günstige Q2-Derivatsvarianz von 1,4 Milliarden $ steigerte GAAP-Einkommen. Große Mark-to-Market-Bewegungen können Schlagzeilengewinne weniger repräsentativ für zugrunde liegende Cashgenerierung machen.
- Projektverzögerungen könnten vertraglich vereinbarten Cashflow verschieben: Mehr als 6 mtpa bleiben im Bau. Inbetriebnahmeverzögerungen könnten EBITDA in spätere Perioden verschieben, während Zins- und Auftragnehmerkosten fortgesetzt werden.
- Regulatorische Genehmigungen könnten zukünftige Expansion verlangsamen: Sabine Pass und Corpus Christi Projekte benötigen immer noch FERC- und DOE-Genehmigungen, bevor mehr als 40 mtpa potenzielle Kapazität voranschreiten kann. Verzögerungen würden zukünftiges Wachstum und Cashflow weiter hinausschieben.
- Änderungen in der globalen LNG-Nachfrage könnten Auslastung unter Druck setzen: Schwächere asiatische Nachfrage oder weichere Spot-Preise könnten flexible Ladungsökonomie reduzieren. Langfristige Verträge bieten Unterstützung, aber regionale Nachfrageverschiebungen können immer noch Margen und Ladungsplatzierung beeinflussen.
- Schwere Projektausgaben konkurrieren mit Aktionärsrenditen: Cheniere investierte 1,1 Milliarden $ Wachstumskapital in Q2, während es 550 Millionen $ an Aktien zurückkaufte. Höhere Baukosten könnten weniger Bargeld für Rückkäufe, Schuldenabbau und andere Kapitalrückführungen lassen.
Abschließende Gedanken: Sollten Sie in Cheniere Energy in 2026 investieren?
Cheniere hat bereits Corpus Christi Stufe 3 in höhere Volumina, 24% Umsatzwachstum und erhöhte Cashflow-Guidance umgewandelt. Seine vertraglich vereinbarte Plattform und 55 mtpa Betriebskapazität bieten mehr Sichtbarkeit als ein reiner Rohstoffproduzent, obwohl GAAP-Erträge volatil bleiben. Die verbleibende Frage ist, wie effizient dieser operative Fortschritt in nachhaltigen freien Cashflow pro Aktie umgewandelt wird.
Der Bull Case erfordert zuverlässige neue Züge, mehr Verträge und fortgesetzte Bargeldrenditen zur Unterstützung von 340 $. Der Bear Case spiegelt Ausfälle, niedrigere Margen oder Erweiterungsverzögerungen wider, die die Aktie in Richtung 220 $ ziehen. Konservative Händler können jährliche Produktion, ausschüttbaren Cashflow, Projektzeitpläne, regulatorische Genehmigungen und Nettoverschuldung beobachten, bevor sie die Neubewertung als dauerhaft betrachten.
Risikoerinnerung: Handel und Investition in Aktien wie LNG beinhalten ein hohes Risiko von Kapitalverlust. Rohstoffpreise, Derivate, Terminalausfälle, Bauverzögerungen, Regulierung und gehebelter Handel können schnelle Verluste verursachen. Führen Sie unabhängige Recherche durch, bevor Sie Kapital zuweisen.
Verwandte Lektüre
- Top KI-Energie-Aktien zum Kauf in 2026: Nuklear, Gas, Brennstoffzellen und der KI-Stromausbau
- Top Energie-Aktien und ETFs zum Kauf in 2026: Die KI-Stromkrise trifft auf geopolitische Volatilität
- Erdgas-Preisprognose 2026: 15 $ globaler Energieschock oder US-Überschussfalle?
- ExxonMobil (XOM) Preisprognose 2026: Können Öl und Produktionswachstum XOM in Richtung 205 $ treiben?
- Occidental Petroleum (OXY) Preisprognose 2026: Können Öl und Entschuldung OXY in Richtung 85 $ treiben?
