

Atlassian (TEAM) bietet Kollaborations-, Softwareentwicklungs- und Service-Management-Anwendungen für Unternehmen, die technische Teams mit ihren übergeordneten Organisationen verbinden. Jira und Confluence liefern eine etablierte Abonnement-Engine, während Rovo und der Teamwork Graph die Plattform in KI-gestützte Workflows erweitern. Kundenverlängerungen, bezahlte Plattformerweiterungen und Cloud-Bereitstellungskosten bestimmen, ob diese breitere Akzeptanz dauerhaften Gewinn und Cashflow erzeugt.
Das letzte Quartal zeigte ein schnelleres Cloud-Wachstum, während das nächste Geschäftsjahr eine langsamere ausgewiesene Expansion bringt. Atlassian Q4 GJ2026 Umsatz stieg um 28 % auf 1,766 Milliarden US-Dollar, wobei der Cloud-Umsatz um 31 % zulegte. Die GAAP-Betriebsmarge erreichte 12 %, während die Umsatzwachstumsprognose für das Geschäftsjahr 2027 bei 13 % lag. Der nächste Test ist, ob Kundenmigration und KI-Akzeptanz profitables Abonnementwachstum aufrechterhalten.
Die TEAM-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Sichtweisen:
- Das Cloud- und KI-Expansionsszenario: Bezahlte Rovo-Akzeptanz und Enterprise Collections könnten wiederkehrende Abonnements vertiefen und es dem Cloud-Wachstum ermöglichen, den Übergang vom Rechenzentrum auszugleichen, während die Rentabilität aufrechterhalten wird.
- Das Migrations- und Margendruckszenario: Langsamere Migrationen, schwächere Verlängerungen oder höhere KI-Bereitstellungskosten könnten den operativen Hebel aushöhlen, da der Rechenzentrum-Umsatz zurückgeht und die Markterwartungen hoch bleiben.
Dieser Leitfaden analysiert die TEAM-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenausblicke auf Basis von Atlassians Quartalsbericht vom 6. August, Partnerschaftsmitteilungen und Marktdaten bis zum 21. Oktober, sowie wie man TEAM-Aktien kauft auf BingX TradFi mit USDT oder USDC.
Top 5 Dinge, die Atlassian-Investoren im Oktober 2026 wissen sollten
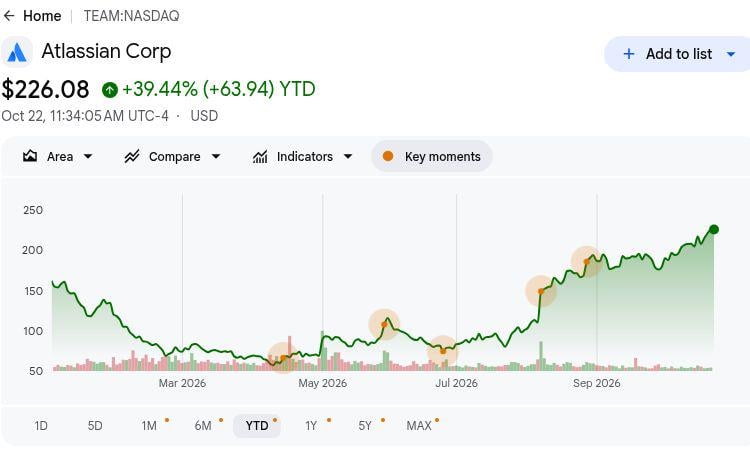
- TEAM schloss am 21. Oktober bei 225,51 USD, ein Plus von 39,08 % seit Jahresbeginn: Die Aktie hat dieses Jahr erheblich zugelegt, wodurch das Bullenszenario von 280 USD von einer stärkeren Cloud-Akzeptanz und Rentabilität abhängt. Ein nachhaltiger Kursanstieg erfordert, dass KI-Funktionen zusätzliche Abonnementeinnahmen generieren und langfristiges Gewinnwachstum unterstützen.
- Der Q4-Umsatz stieg um 28 % auf 1,766 Milliarden USD. Der Cloud-Umsatz erreichte 1,213 Milliarden USD und spiegelt eine starke Unternehmensnachfrage und fortlaufende Kundenmigrationen wider. Eine nachhaltige Cloud-Expansion wird wichtig sein, da der Rechenzentrum-Umsatz das Gesamtwachstum beeinflusst.
- Der Abonnement-ARR erreichte 6,606 Milliarden USD, da sich die Unternehmensnachfrage ausweitete: Die verbleibenden Leistungsverpflichtungen beliefen sich auf 4,817 Milliarden USD und bieten Transparenz für künftige Einnahmen. Kundenverlängerungen, Cloud-Migrationen und Betriebseffizienz werden bestimmen, wie effektiv diese Verpflichtungen in Gewinn und Cashflow umgewandelt werden.
- Rovo und die erweiterte OpenAI-Partnerschaft schaffen neue KI-Wachstumschancen: Atlassians Ankündigung vom 6. Oktober stärkt die Integration von KI-Fähigkeiten über die gesamte Enterprise-Kollaborationsplattform hinweg. Eine breitere Rovo-Akzeptanz und bezahlte KI-Funktionen könnten größere Abonnements und eine tiefere Kundenbindung unterstützen.
- Der vierteljährliche freie Cashflow erreichte 475 Millionen USD: Atlassian hielt 1,240 Milliarden USD in liquiden Mitteln und erzielte 1,319 Milliarden USD an freiem Cashflow im Gesamtjahr. Starke Cashgenerierung unterstützt die KI-Entwicklung und Unternehmensexpansion, während die Verbesserung der Abonnementrentabilität für langfristige Aktionärsrenditen wichtig sein wird.
Was ist Atlassian (TEAM)?
Atlassian ist ein Enterprise-Softwareunternehmen, das Organisationen dabei hilft, Arbeit zu planen, Software zu entwickeln, Wissen zu verwalten und interne Dienste bereitzustellen. Das cloudbasierte Betriebsmodell verbindet Entwicklungs-, IT- und Geschäftsteams durch gemeinsame Workflows und Informationen. Jira, Confluence, Loom und Jira Service Management bedienen Anwendungen vom Projekttracking bis hin zu Mitarbeitersupport und asynchroner Zusammenarbeit. Das Unternehmen generiert Einnahmen durch Abonnements, Rechenzentrum-Lizenzen und Marketplace-bezogene Dienste, wobei mehr als 350.000 Kunden die breite Geschäftsreichweite verdeutlichen.
Atlassians Wachstumsstrategie konzentriert sich auf Cloud-Migration, Enterprise-Plattformerweiterung und KI-gestützte Teamarbeit. Im Oktober 2026 erweiterte das Unternehmen seine Partnerschaft mit OpenAI, um Frontier-Modelle mit dem Teamwork Graph und Rovo über Enterprise-Workflows hinweg zu verbinden. Das Unternehmen erweitert außerdem Service-Management- und Governance-Funktionen durch Isolated Cloud, KI-Administrationskontrollen und branchenspezifische Compliance-Funktionen. Da der Abonnement-ARR am 30. Juni 6,606 Milliarden USD erreichte, zielen diese Initiativen darauf ab, wiederkehrende Einnahmen zu stärken und gleichzeitig eine große Kundenbasis in wertvollere, profitablere Abonnements umzuwandeln.
Atlassian (TEAM) Q4 GJ2026 Quartalsergebnisse: Cloud-Wachstum treibt EPS-Erholung trotz langsamerer Prognose
Atlassian meldete für Q4 GJ2026 einen Umsatz von 1,766 Milliarden USD, ein Anstieg von 28 % im Jahresvergleich, getrieben durch Cloud-Umsätze von 1,213 Milliarden USD und stärkere Enterprise-Verpflichtungen. Das GAAP-Betriebsergebnis erreichte 211 Millionen USD, während die bereinigte Betriebsmarge auf 36 % stieg und der verwässerte EPS mit einem Gewinn von 0,55 USD zurückkehrte, was einen verbesserten operativen Hebel unterstreicht. Mit 4,817 Milliarden USD an verbleibenden Leistungsverpflichtungen und einem Umsatzwachstumsausblick von 13 % für das Geschäftsjahr 2027 hängen zukünftige Ergebnisse von Cloud-Migration, Abonnementexpansion und disziplinierter KI-Ausgabe ab.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Umsatz |
1,384 Mrd. USD Q4 GJ2025 |
1,766 Mrd. USD |
Verbessert. +28 % im Jahresvergleich. |
|
Cloud-Umsatz |
927,7 Mio. USD Q4 GJ2025 |
1,213 Mrd. USD |
Ausgeweitet. +31 % im Jahresvergleich. |
|
Abonnement-ARR |
5,382 Mrd. USD Juni 2025 |
6,606 Mrd. USD |
Ausgeweitet. +23 % im Jahresvergleich. |
|
Verbleibende Leistungsverpflichtungen |
Vergleich zum Vorjahr |
4,817 Mrd. USD |
Ausgeweitet. +44 % im Jahresvergleich. |
|
GAAP-Betriebsmarge |
−2 % Q4 GJ2025 |
12 % |
Verbessert. +14 Prozentpunkte. |
|
Nicht-GAAP-Betriebsmarge |
24 % Q4 GJ2025 |
36 % |
Verbessert. +12 Prozentpunkte. |
|
GAAP verwässerter EPS |
−0,09 USD Q4 GJ2025 |
0,55 USD |
Verbessert. Rückkehr in die Gewinnzone. |
|
Umsatzprognose Q1 GJ2027 |
Neue Vorwärtsprognose |
1,705 Mrd.–1,715 Mrd. USD |
Ausblick. Umsatzspanne für das nächste Quartal. |
- Der Q4-Umsatz stieg um 28 % auf 1,766 Milliarden USD. Der Cloud-Umsatz erreichte 1,213 Milliarden USD und spiegelt eine stärkere Abonnementnachfrage und Migrationsaktivität bei Enterprise-Kunden wider. Eine nachhaltige Cloud-Akzeptanz und breitere Plattformerweiterung werden wichtig sein, um den Ergebnisimpuls aufrechtzuerhalten.
- Der Cloud-Umsatz stieg um 31 % auf 1,213 Milliarden USD. Enterprise-Abonnementnachfrage und Migrationsaktivität trieben die Leistung bei Atlassians Kollaborations- und Service-Management-Anwendungen. Fortgesetzte Cloud-Akzeptanz und bezahlte Plattformerweiterung könnten die Ergebnisse unterstützen, obwohl Infrastrukturausgaben und KI-Bereitstellungskosten die Rentabilität beeinflussen.
- Der GAAP verwässerte EPS erreichte 0,55 USD, da sich die Rentabilität verbesserte. Die Betriebsmarge stieg auf 12 %, während die Nicht-GAAP-Betriebsmarge 36 % erreichte, verglichen mit 24 % im Vorjahr. Stärkere Abonnementeinnahmen unterstützten die Rentabilität, aber die Bereitstellungseffizienz wird wichtig sein, da sich der Umsatzmix weiter in Richtung Cloud verschiebt.
- Der Abonnement-ARR erreichte am 30. Juni 6,606 Milliarden USD. Annualisierte wiederkehrende Abonnements stiegen um 23 % und unterstützen eine breitere Basis an Cloud- und Rechenzentrum-Verpflichtungen. Die Ausweitung der Enterprise-Akzeptanz unterstützt wiederkehrende Einnahmen, während die Renditen von der Kundenbindung und profitabler Migration in die Cloud-Plattform abhängen.
- Die Umsatzprognose für Q1 GJ2027 erreicht 1,705 Milliarden bis 1,715 Milliarden USD. Der Ausblick beinhaltet ein Cloud-Wachstum von 28,5 %, wobei die Bereitstellung von Enterprise-Migrationen und Kundenerweiterungen abhängt. Die Umwandlung von Verpflichtungen in Abonnements, die Kontrolle der Bereitstellungskosten und die Aufrechterhaltung von Verlängerungen werden für zukünftiges Gewinnwachstum wichtig sein.
Atlassian (TEAM) Investitionsausblick 2026: Bullenszenario 280 USD vs. Bärenszenario 180 USD
Atlassians Ausblick für 2026 hängt davon ab, ob stärkere Cloud-Akzeptanz wiederkehrende Gewinne während des Rechenzentrum-Übergangs aufrechterhalten kann. Der Cloud-Umsatz im Q4 wuchs um 31 % und die Rentabilität verbesserte sich, während die Prognose für das Geschäftsjahr 2027 auf ein geringeres Gesamtwachstum und normalisierte Margen hindeutet. Die folgenden redaktionellen Szenarien testen, wie Abonnements, Rovo-Akzeptanz und Bereitstellungsökonomik die Renditen bis Jahresende beeinflussen könnten.
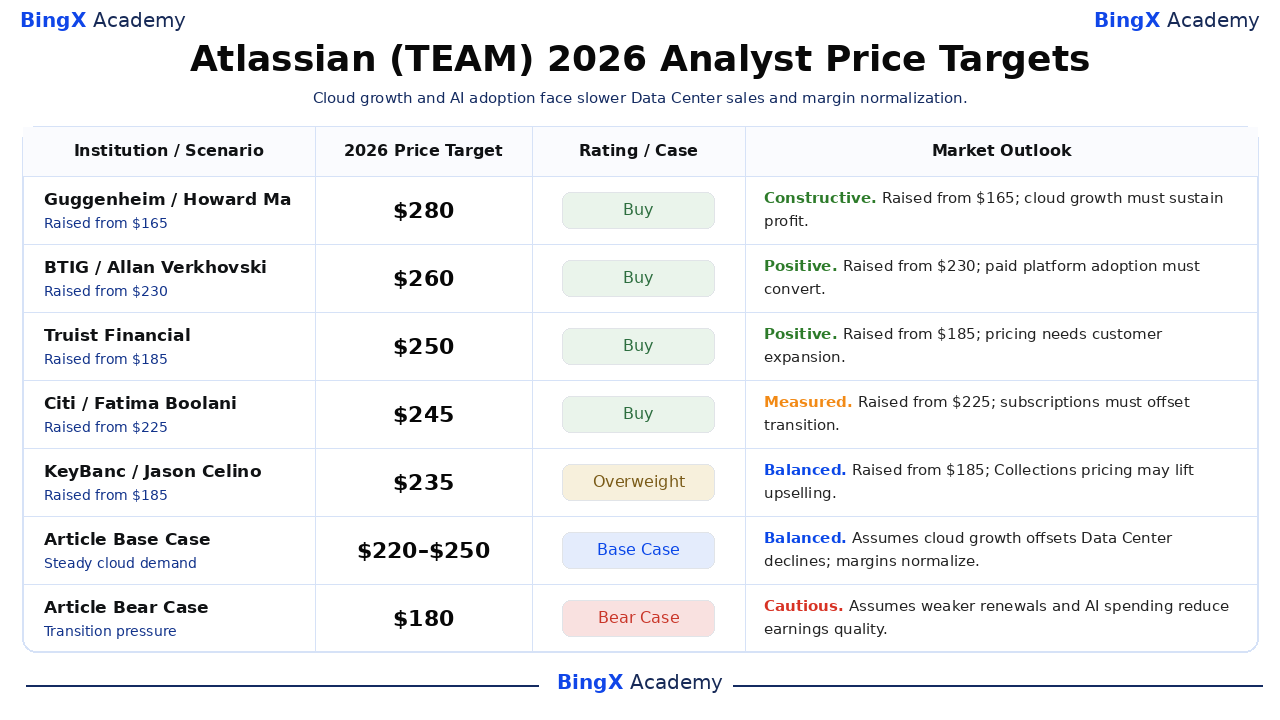
Das Bullenszenario: Cloud-Wachstum und Rovo-Akzeptanz treiben TEAM Richtung 280 USD
Schnellere bezahlte Cloud-Expansion würde den wiederkehrenden Gewinn steigern, während Enterprise-KI-Einsätze die Kollaborationsplattform für Kunden wertvoller machen. Der Q4-Cloud-Umsatz erreichte 1,213 Milliarden USD, ein Plus von 31 %, und der Abonnement-ARR stieg um 23 %. Eine breitere Akzeptanz von Collections und Rovo könnte die Ausgaben innerhalb bestehender Konten vertiefen, ohne sich ausschließlich auf zusätzliche lizenzierte Nutzer zu stützen.
Das Szenario von 280 USD würde Unterstützung erhalten, wenn das Cloud-Wachstum den Q1-Ausblick von 28,5 % übertrifft und der Umsatz 1,715 Milliarden USD übersteigt. Die Aufrechterhaltung positiver GAAP-Margen würde eine breitere Plattformakzeptanz mit stärkeren Gewinnen verbinden, anstatt lediglich eine höhere Nutzung zu erzielen.
Das Basisszenario: Stabile Cloud-Abonnements halten TEAM zwischen 220 und 250 USD
Wiederkehrende Cloud-Abonnements könnten die Betriebsgewinne positiv halten, auch wenn der Rechenzentrum-Umsatz zurückgeht und KI-Ausgaben einen Teil des Wachstumsvorteils absorbieren. Atlassian prognostizierte für das Geschäftsjahr 2027 ein Cloud-Wachstum von 25,5 % gegenüber einem Rückgang des Rechenzentrumsumsatzes um 17 %. Diese Kombination unterstützt die Expansion, aber das Gesamtumsatzwachstum von 13 % würde unter dem letzten Quartalstempo bleiben.
Eine Spanne von 220 bis 250 USD würde zum prognostizierten Cloud-Wachstum, fortgesetzten Verlängerungen und einer positiven GAAP-Betriebsmarge passen. Eine bessere bezahlte Akzeptanz könnte das obere Ende unterstützen, während Migrationsverzögerungen oder höhere Bereitstellungskosten die weitere Bewertungsexpansion begrenzen könnten.
Das Bärenszenario: Langsamere Migrationen und höhere Kosten ziehen TEAM Richtung 180 USD
Langsamere Cloud-Migrationen würden Atlassian stärker dem rückläufigen Rechenzentrum-Umsatz aussetzen und gleichzeitig die Absorption von KI- und Infrastrukturkosten schwächen. Die GAAP-Betriebsmargenprognose des Managements für das Geschäftsjahr 2027 lag bei 4,5 %, unter den 12 % aus Q4. Wenn Enterprise-Verlängerungen schwächer werden oder die Nutzung wächst, ohne bezahlte Expansion, könnte das Unternehmen trotz seiner wiederkehrenden Abonnementbasis an Ergebnisimpuls verlieren.
Das Szenario von 180 USD würde wahrscheinlicher, wenn das Cloud-Wachstum unter die Prognose fällt und die Abonnement-ARR-Expansion schwächer ausfällt. Rovo und neuere Enterprise-Produkte müssten dann mehr beitragen, um die Rentabilität zu stabilisieren, was weniger Unterstützung für ein höheres Bewertungsmultipel lässt.
TEAM-Aktienkursprognosen für 2026 von Wall-Street-Analysten
Diese namentlich genannten, datierten Kursziele beziehen sich auf Atlassians an der Nasdaq notierten Aktien und decken in der Regel etwa 12 Monate ab, die über das Kalenderjahr 2026 hinausgehen. Die ausgewählte Spanne von 235 bis 280 USD spiegelt unterschiedliche Einschätzungen von Cloud-Wachstum, Preisgestaltung und Enterprise-Akzeptanz wider. Die letzten beiden Zeilen sind separate redaktionelle Jahresendszenarien; begleitende Geschäftsinterpretationen sind die Analyse dieses Artikels.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Einschätzung |
Marktausblick |
|
Guggenheim |
280 USD |
Kaufen |
Konstruktiv. 2026-10-19: Von 165 auf 280 USD angehoben; Kaufen beibehalten. Redaktionelle Einschätzung: Cloud-Expansion und Enterprise-Akzeptanz müssen die Gewinne nach der Kurserholung aufrechterhalten. |
|
BTIG |
260 USD |
Kaufen |
Positiv. 2026-10-20: Von 230 auf 260 USD angehoben; Kaufen beibehalten. Redaktionelle Einschätzung: Breitere Plattformakzeptanz muss sich in wiederholbaren Abonnementgewinnen und Cashflow niederschlagen. |
|
Truist Financial |
250 USD |
Kaufen |
Positiv. 2026-10-21: Von 185 auf 250 USD angehoben; Kaufen beibehalten. Redaktionelle Einschätzung: Höhere Preisgestaltung erfordert dauerhafte Kundenerweiterung statt eines vorübergehenden Lizenzierungsvorteils. |
|
Citi |
245 USD |
Kaufen |
Gemessen. 2026-10-20: Von 225 auf 245 USD angehoben; Kaufen beibehalten. Redaktionelle Einschätzung: Wiederkehrende Nachfrage muss langsamere Rechenzentrum-Umsätze und niedrigere prognostizierte Margen ausgleichen. |
|
KeyBanc |
235 USD |
Übergewichten |
Ausgewogen. 2026-10-19: Von 185 auf 235 USD angehoben; Übergewichten beibehalten. Redaktionelle Einschätzung: Nutzungsbasierte Preisgestaltung könnte Collections-Upselling unterstützen, während verzögerte Migrationen ein Timing-Risiko darstellen. |
|
Redaktionelles Basisszenario |
220–250 USD |
Basisszenario |
Ausgewogen. Geht davon aus, dass prognostiziertes Cloud-Wachstum Rechenzentrumsrückgänge ausgleicht, während sich die Margen bis Dezember 2026 normalisieren. |
|
Redaktionelles Bärenszenario |
180 USD |
Bärenszenario |
Vorsichtig. Geht davon aus, dass schwächere Migrationen und KI-Kosten die Ergebnisqualität bis Dezember 2026 verringern. |
So kaufen Sie Atlassian (TEAM) Aktien auf BingX
Kaufen und halten Sie Atlassian-Aktien über BingX Aktienhandel mit USDT oder USDC, vorbehaltlich Notierung und Kontoberechtigung. Atlassian bietet Zugang zu Cloud-Kollaboration, Softwareentwicklung, Wissensmanagement und Enterprise-KI-Workflows. Berechtigte Nutzer können ihre Positionen entsprechend ihren Anlagezielen dimensionieren, ohne Hebel zu verwenden oder laufende Finanzierungsgebühren zu zahlen.
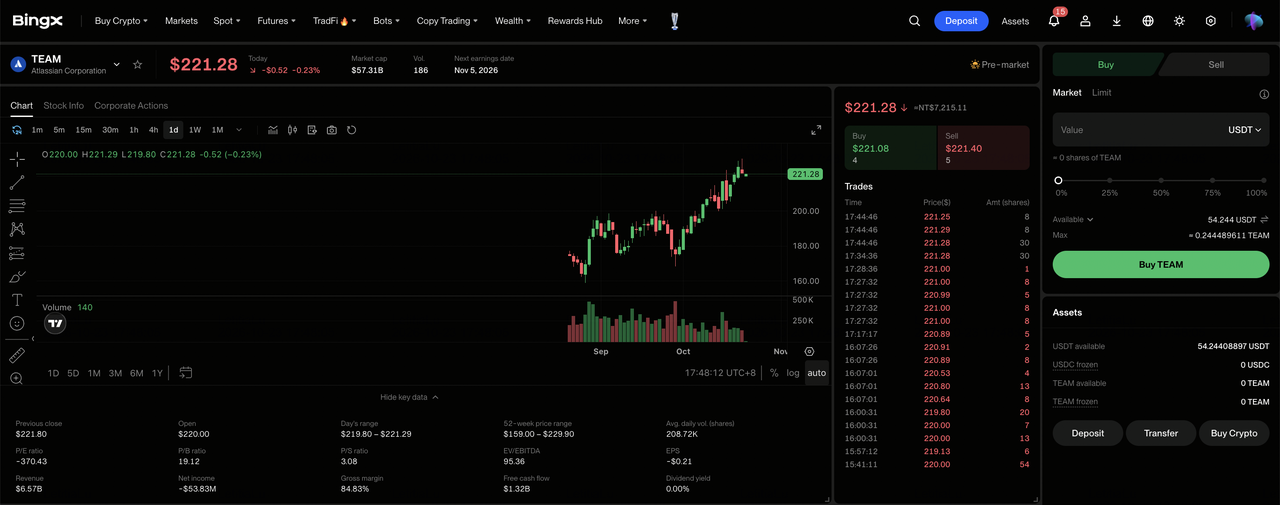
Schritt 1: BingX Aktienhandel aufrufen. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsverifizierung ab und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikohinweise für den Aktienhandel, wenn Sie das Produkt zum ersten Mal nutzen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichend Mittel für den Kauf verfügt. Transferieren Sie bei Bedarf USDT oder USDC von Ihrem Fondskonto oder Vermögenskonto. Überprüfen Sie den Mindestbestellbetrag und die Bruchteileigenschaften der ausgewählten Aktie, bevor Sie die Anlagegröße festlegen.
Schritt 3: Atlassian (TEAM) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach Atlassian (TEAM) und bestätigen Sie, dass die Klasse-A-Aktie für Ihr Konto verfügbar ist. Überprüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Orderarten.
Schritt 4: Atlassian-Aktien kaufen. Wählen Sie „Kaufen", geben Sie einen zulässigen Anlagebetrag oder eine Aktienmenge ein und wählen Sie eine unterstützte Market- oder Limit-Order. Market-Orders verwenden verfügbare Preise während unterstützter Sitzungen, während Limit-Orders den angegebenen Preis oder besser und ausreichende Liquidität zur Ausführung erfordern.
Schritt 5: Positionen überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre TEAM-Aktien und nicht realisierten Gewinne oder Verluste zu überwachen. Verwenden Sie „Alle Orders", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung wirkt sich in der Regel darauf aus, wann Verkaufserlöse abhebbar werden, nicht darauf, wann gekaufte Aktien verkauft werden können.
Top 5 Risiken für Atlassian-Investoren im Jahr 2026
Atlassians Abonnementbasis, Enterprise-Plattform und expandierende Enterprise-KI-Fähigkeiten unterstützen den Ergebnisausblick. Cloud-Nachfrage, Bereitstellungskosten, Migrationstiming und Monetarisierungsanforderungen könnten jedoch die Rentabilität und Aktionärsrenditen unter Druck setzen.
- Schwächere Cloud-Nachfrage könnte den Umsatz unter Druck setzen: Der Q4-Cloud-Umsatz erreichte 1,213 Milliarden USD, unterstützt durch Enterprise-Akzeptanz und Migrationsaktivität. Geringere Abonnementexpansion oder Verlängerungsvolumina könnten Gewinne und operative Renditen verringern, wenn bestehende Verträge zur Verlängerung anstehen.
- Steigende Bereitstellungskosten könnten die Margen einschränken: Die GAAP-Betriebsmargenprognose für das Geschäftsjahr 2027 lag bei 4,5 %, verglichen mit 12 % in Q4. Höhere Infrastruktur- und KI-Kosten könnten die Rentabilität schwächen, wenn Cloud-Umsatz und Enterprise-Abonnements langsamer wachsen.
- Enterprise-Migrationsverzögerungen könnten das Umsatzwachstum begrenzen: Die verbleibenden Leistungsverpflichtungen erreichten 4,817 Milliarden USD, aber die Realisierung hängt von vertraglicher Bereitstellung und Abonnementtiming ab. Verzögerte Migrationen, Kundenbereitstellungen oder Enterprise-Expansion könnten die künftige Umsatztransparenz verringern.
- KI-Investitionen könnten die Aktionärsrenditen schwächen: Atlassian erweiterte Rovo und Enterprise-Governance-Fähigkeiten durch seine breitere Kollaborationsplattform. Akzeptanzprobleme oder höhere Bereitstellungskosten könnten den inkrementellen Abonnementgewinn begrenzen und den Aktionärswert trotz KI-Funktionsnutzung verringern.
- Schwächeres Abonnementwachstum könnte die Bewertung unter Druck setzen: Atlassians ARR-Wachstumsausblick für das Geschäftsjahr 2027 erreichte 18 %, unterstützt durch Cloud-Expansion. Langsamere Migrationen, schwächere Verlängerungen oder steigende Bereitstellungskosten könnten die Gewinne verringern und Kursrückgänge auslösen.
Fazit: Sollten Sie 2026 in Atlassian investieren?
Atlassians Abonnement-ARR von 6,606 Milliarden USD und ein vierteljährlicher freier Cashflow von 475 Millionen USD belegen wiederkehrende Skalierung und bedeutende Cashgenerierung. Cloud-Migration, Enterprise Collections und Rovo bieten Möglichkeiten, Kundenausgaben zu vertiefen und die Abhängigkeit von Legacy-Lizenzen zu reduzieren. Die Aufrechterhaltung dieses Fortschritts wird von der Abonnementbindung, profitabler KI-Akzeptanz und fortgesetzter operativer Disziplin abhängen.
Das Bullenszenario von 280 USD setzt eine schnellere Cloud-Expansion, stärkere bezahlte Rovo-Akzeptanz und dauerhafte GAAP-Rentabilität voraus. Das Basisszenario von 220 bis 250 USD spiegelt das prognostizierte Wachstum wider, während das Bärenszenario von 180 USD schwächere Migrationen und höhere Kosten berücksichtigt. Da TEAM am 21. Oktober bei 225,51 USD schloss, sollten Investoren beobachten, ob Enterprise-Akzeptanz nachhaltigen Gewinn je Aktie erzeugt.
Risikohinweis: Atlassians wiederkehrende Abonnements eliminieren das Anlagerisiko nicht. Langsamere Cloud-Akzeptanz, steigende KI-Kosten oder Migrationsverzögerungen könnten Gewinne und Aktionärsrenditen schwächen. Investoren sollten Bewertung, Abonnementleistung und ihre Risikotoleranz bewerten, bevor sie TEAM-Aktien kaufen.
Weiterführende Lektüre
- Was ist BingX Aktienhandel? Ein Einsteigerleitfaden zum Handel mit US-Aktien und ETFs mit Kryptowährungen
- Salesforce (CRM) Kursprognose 2026: Kann das durch Agentforce angetriebene Wachstum CRM Richtung 330 USD treiben?
- Adobe (ADBE) Kursprognose 2026: Kann KI-Monetarisierung ADBE Richtung 350 USD treiben?
- Figma (FIG) Kursprognose 2026: 36,00 USD KI-Startrampe oder überbewertete Post-IPO-Hangover-Falle?
- CrowdStrike (CRWD) Kursprognose 2026: Können KI-Sicherheit und Falcon Flex CRWD Richtung 280 USD treiben?
- Microsoft (MSFT) Aktienausblick für 2026: Können Azure KI und Copilot-Wachstum die MSFT-Aktie auf 550+ USD treiben?
