
ASE Technology Holding ist der weltweit größte ausgelagerte Halbleiter-Montage- und Testdienstleister, der fortschrittliche Verpackungs-, Chip-Test- und Elektronikfertigungsdienstleistungen anbietet. Sein Verpackungsportfolio umfasst Flip-Chip-, Fan-Out-, 2.5D- und 3D-Integration, System-in-Package- und Wafer-Level-Technologien, die in KI-Beschleunigern, Smartphones, Automobilelektronik und Hochleistungscomputing eingesetzt werden. Das ADR bietet US-Investoren Engagement in Taiwans Halbleiter-Verpackungslieferkette, obwohl die Ergebnisse empfindlich auf Kundenkonzentration, Kapazitätszyklen und Währungsumrechnung reagieren.
Das jüngste Quartal zeigte, wie schnell KI-bezogene Verpackung zu einem größeren Teil des Geschäfts wird. ASE Technology Q2-Umsatz erreichte NT$191,06 Milliarden ($6,05 Milliarden), ein Anstieg von 27% im Jahresvergleich, während die Verpackungserlöse um 36,3% auf NT$126,15 Milliarden ($4,00 Milliarden) stiegen. Der Nettogewinn stieg um 180% auf NT$21,85 Milliarden ($692 Millionen) und unterstützte einen höheren Kapitalausgabenplan für 2026 von $10,5 Milliarden, da ASE die fortschrittlichen Verpackungs- und Testkapazitäten ausbaut.
Die ASX-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das KI-Verpackungskapazitäts- und Auslastungsszenario: Fortschrittliche Verpackungsnachfrage, stärkere Auslastung und disziplinierte Kapitalverteilung könnten ASEs erweiterte Kapazitäten in nachhaltige Umsätze, Margen und Cashflow verwandeln.
- Das Kapazitätszyklus- und Ausführungsszenario: Schwächere Endnachfrage, langsamere Kundenrampen oder untergenutzte neue Kapazitäten könnten die erwartete Gewinnumwandlung verzögern und die Investitionsrenditen unter Druck setzen.
Dieser Leitfaden schlüsselt die ASX-Aktienprognose, Preisszenarien für 2026, Hauptrisiken und Analystenausblicke auf, basierend auf ASE Technologys Q2-2026-Veröffentlichung vom 30. Juli, Finanzunterlagen und Marktdaten bis zum 18. September, plus wie man ASX-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die ASE Technology-Investoren im September 2026 wissen sollten
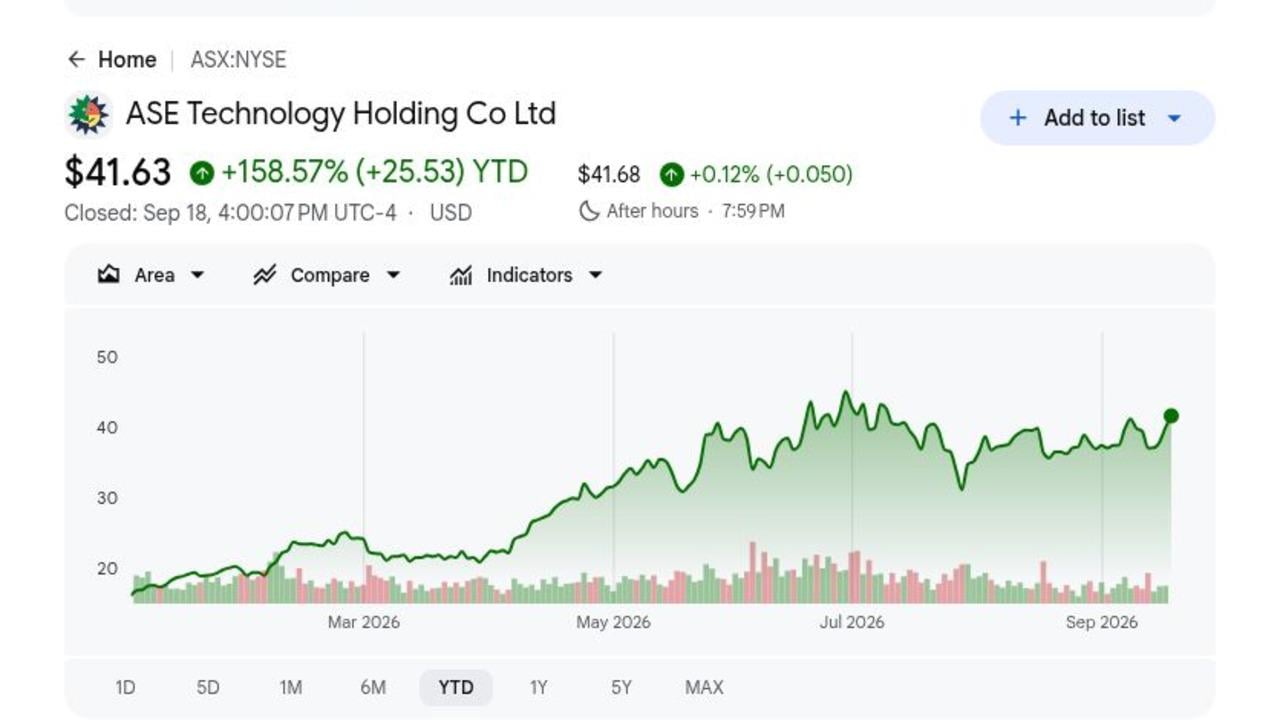
- ASX schloss am 18. September bei $41,59 nach einem Gewinn von 158,57% im vergangenen Jahr: Die Rallye spiegelt das schnelle KI-Verpackungswachstum wider und lässt weniger Raum für Ausführungsfehler. Weitere Aufwärtsbewegungen hängen nun davon ab, dass neue Kapazitäten in nachhaltige Umsätze und Gewinne umgewandelt werden.
- Q2-Umsatz erreichte NT$191,06 Milliarden ($6,05 Milliarden), ein Anstieg von 27%: Die Verpackungserlöse stiegen um 36,3% auf NT$126,15 Milliarden ($4,00 Milliarden), was die fortschrittliche Halbleiternachfrage zum Hauptwachstumstreiber macht. Das Ergebnis bietet eine starke Grundlage für das nächste Gewinn-Update.
- Nettogewinn stieg um 180% auf NT$21,85 Milliarden ($692 Millionen): Verwässerter Gewinn je Aktie von NT$4,50 ($0,29 je ADR) übertraf den Konsens von $0,23 um $0,06. Die stärkeren Gewinne zeigen, dass höhere Verpackungsnachfrage bereits das Endergebnis erreicht.
- Kapitalausgaben für 2026 stiegen um $2,0 Milliarden auf $10,5 Milliarden: Das größere Budget kann mehr KI-Verpackungs- und Testkapazitäten unterstützen. Die Renditen hängen weiterhin von Auslastung, Kundennachfrage und disziplinierter Ausführung ab, während die Abschreibungen steigen.
- Umsätze aus fortschrittlicher Verpackung sollen 2026 $3,5 Milliarden überschreiten: Das Ziel stieg von $3,2 Milliarden, da sich die Kundennachfrage verstärkte. Das Erreichen oder Übertreffen dieses Ausblicks würde klarere Beweise dafür liefern, dass ASEs KI-Verpackungserweiterung die aktuelle Neubewertung aufrechterhalten kann.
Was ist ASE Technology (ASX)?
ASE Technology Holding bietet ausgelagerte Halbleiterverpackung, -montage und -tests durch ASE, SPIL und verwandte Betriebseinheiten. Es erhält hergestellte Wafer von Chip-Designern und Gießereien, verpackt einzelne Dies oder Multi-Chip-Systeme, führt Wafer-Probing und Endtests durch und liefert Verbindungsmaterialien. Kunden erstrecken sich über KI-, Rechenzentrum-, Kommunikations-, Verbraucher-, Automobil- und Industriemärkte. Ein separates Elektronikfertigungsgeschäft fügt Systemassemblierung und Lieferkettendienste hinzu und verleiht der Gruppe Umsatzströme jenseits der Kern-OSAT-Arbeit.
Die Langzeitstrategie konzentriert sich auf fortschrittliche Verpackungs- und Testkapazitäten, die für größere KI-Beschleuniger und Hochbandbreitenspeicher-Systeme benötigt werden. ASE und SPIL sind Teil von TSMCs 3DFabric Alliance und unterstützen Backend-Verpackung und -Tests rund um fortschrittliche Plattformen wie CoWoS, InFO und SoIC. SPIL ist auch ein wichtiger Lieferant in NVIDIAs KI-Chip-Ökosystem, mit Kapazitätserweiterungen für fortschrittliche Montage und Tests. Das Management hob die erwarteten Umsätze aus fortschrittlicher Verpackung für 2026 über $3,5 Milliarden und erhöhte die Kapitalausgaben um $2,0 Milliarden auf $10,5 Milliarden. Diese Verpflichtungen können Kundenbeziehungen vertiefen, obwohl die Renditen von Auslastung und Ausbeute abhängen, wenn neue Kapazitäten in Produktion gehen.
ASE Technology (ASX) Q2-2026-Gewinnübersicht: Betriebsfortschritt trifft auf Kapitalintensität
ASE lieferte Q2-2026-Umsätze von NT$191,06 Milliarden ($6,05 Milliarden), ein Anstieg von 27% im Jahresvergleich, während die Verpackungserlöse um 36,3% auf NT$126,15 Milliarden ($4,00 Milliarden) stiegen. Der verwässerte Gewinn je Aktie erreichte NT$4,50 ($0,29 je ADR), über dem Konsens von $0,23, und der Nettogewinn stieg um 180% auf NT$21,85 Milliarden ($692 Millionen). Das Management erhöhte auch die Kapitalausgaben für 2026 auf $10,5 Milliarden, was Auslastung und Renditen auf neue KI-Kapazitäten zum Schlüssel-Trade-off macht.
Weiterlesen: ASE Technology (ASX) Q2-2026-Gewinnübersicht: $6,05B Umsatz und höhere Capex treiben eine 11,73%-Rallye an
|
Finanzkennzahl |
Leitfaden / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2-2026-Nettoumsatz |
NT$190,0B Konsens ($6,02B) |
NT$191,06B ($6,05B) |
Übertroffen. Anstieg um 27% YoY. Das Ergebnis aktualisiert die Betriebsgrundlage. |
|
Q2 verwässerter EPS |
USD $0,23/ADR Konsens |
NT$4,50 ($0,29/ADR) |
Übertroffen. um USD $0,06/ADR. Das Ergebnis aktualisiert die Betriebsgrundlage. |
|
Q2 Nettogewinn |
— |
NT$21,85B ($692M) |
Übertroffen. Anstieg um 180% YoY. Das Ergebnis aktualisiert die Betriebsgrundlage. |
|
Verpackungserlöse |
— |
NT$126,15B ($4,00B) |
Übertroffen. Anstieg um 36,3% YoY. Das Ergebnis aktualisiert die Betriebsgrundlage. |
|
Kapitalausgaben 2026 |
Früher USD $8,5B |
USD $10,5B |
Erhöht. um USD $2,0B. Das Ergebnis aktualisiert die Betriebsgrundlage. |
|
Fortschrittliche Verpackung 2026 |
Früher USD $3,2B |
Über USD $3,5B |
Erhöht. aufgrund KI-Nachfrage. Das Ergebnis aktualisiert die Betriebsgrundlage. |
- Q2-Nettoumsatz erreichte NT$191,06 Milliarden ($6,05 Milliarden), ein Anstieg von 27%: Der Umsatz übertraf den NT$190,0 Milliarden Konsens und zeigte starke Nachfrage in ASEs Verpackungs- und Testgeschäften. Das Ergebnis bietet eine höhere Umsatzbasis für die zweite Jahreshälfte.
- Verwässerter EPS erreichte NT$4,50 ($0,29 je ADR), übertraf Konsens um $0,06: Die Gewinnüberraschung zeigt, dass stärkere Umsätze in Pro-Aktien-Gewinn übersetzt werden. Weitere Margenverbesserungen werden bestimmen, wie viel zusätzliche KI-Nachfrage das Endergebnis erreicht.
- Nettogewinn stieg um 180% auf NT$21,85 Milliarden ($692 Millionen): Der starke Anstieg verstärkte das intern generierte Kapital, während ASE fortschrittliche Kapazitäten ausbaut. Anhaltendes Gewinnwachstum kann helfen, die Bargeldanforderungen des größeren Investitionsplans auszugleichen.
- Verpackungserlöse stiegen um 36,3% auf NT$126,15 Milliarden ($4,00 Milliarden): Fortschrittliche Halbleiternachfrage blieb der Hauptwachstumstreiber. Anhaltendes KI-Verpackungswachstum ist zentral für die Aufrechterhaltung des aktuellen Gewinnmomentums.
- Kapitalausgaben 2026 stiegen um $2,0 Milliarden auf $10,5 Milliarden: Das größere Budget unterstützt die Erweiterung fortschrittlicher Verpackung und Tests. Die Renditen hängen nun von Auslastung, Kundennachfrage und neuen Kapazitäten ab, die planmäßig in Betrieb gehen.
ASE Technology (ASX) 2026 Investitionsausblick: $50 Bull Case vs. $30 Bear Case
ASEs Ausblick für 2026 hängt davon ab, ob die schnelle KI-Verpackungsnachfrage neue Kapazitäten schnell genug absorbieren kann, um Margen und Renditen des höheren Kapitalausgabenplans zu unterstützen. Das starke Q2-Wachstum liefert Beweise für die Nachfrage, während Auslastung und Kundentiming die Hauptrisiken bleiben.
Das Bull Case: Starke KI-Verpackungsnachfrage treibt ASX Richtung $50
Das Bull Case geht davon aus, dass die fortschrittliche Verpackungsnachfrage stark bleibt, während ASE Kapazitäten für KI-Beschleuniger und Hochleistungscomputing ausbaut. Die Verpackungserlöse wachsen weiterhin mit hoher Rate, neue Kapazitäten erreichen gesunde Auslastung und Margen verbessern sich, während das Volumen skaliert.
Eine Bewegung Richtung $50 würde erfordern, dass die fortschrittlichen Verpackungserlöse das Ziel von über $3,5 Milliarden erreichen oder übertreffen, stärkere Auslastung neuer Kapazitäten und anhaltendes Gewinnwachstum nach dem 180%igen Anstieg des Q2-Nettogewinns. Stabile Margen trotz des $10,5 Milliarden Capex-Plans würden den Fall stärken.
Das Base Case: Stetiges Verpackungswachstum hält ASX zwischen $40 und $46
Das Base Case geht davon aus, dass die KI-bezogene Verpackungsnachfrage gesund bleibt, obwohl neue Kapazitäten schrittweise hochfahren und Abschreibungen die Margenerweiterung begrenzen. Die Verpackung bleibt der Hauptwachstumsmotor, während die breitere Halbleiternachfrage gemischt bleibt.
Unter diesem Szenario könnte ASX hauptsächlich zwischen $40 und $46 handeln. Anhaltendes Verpackungswachstum, Fortschritte beim $3,5 Milliarden Verpackungsziel und stabile Margen würden die Spanne unterstützen. Langsamere Auslastung oder schwächere Kundennachfrage würde das obere Ende begrenzen.
Das Bear Case: Langsamere KI-Nachfrage zieht ASX Richtung $30
Das Bear Case geht davon aus, dass die KI-Verpackungsnachfrage sich verlangsamt oder Kunden Kapazitätsverpflichtungen verzögern, während ASE weiterhin stark in die Expansion investiert. Niedrigere Auslastung würde dazu führen, dass Abschreibungen und andere Fixkosten schneller steigen als Umsätze, was Margen und freien Cashflow unter Druck setzt.
Eine Bewegung Richtung $30 würde wahrscheinlicher, wenn fortschrittliche Verpackungserlöse das 2026-Ziel verfehlen, das Verpackungswachstum stark verlangsamt oder Margen sich verschlechtern, während das $10,5 Milliarden Investitionsprogramm hochfährt. Niedrigere Gewinnerwartungen würden zusätzlichen Druck ausüben.
ASX-Aktienpreisprognosen für 2026 von Wall Street-Analysten
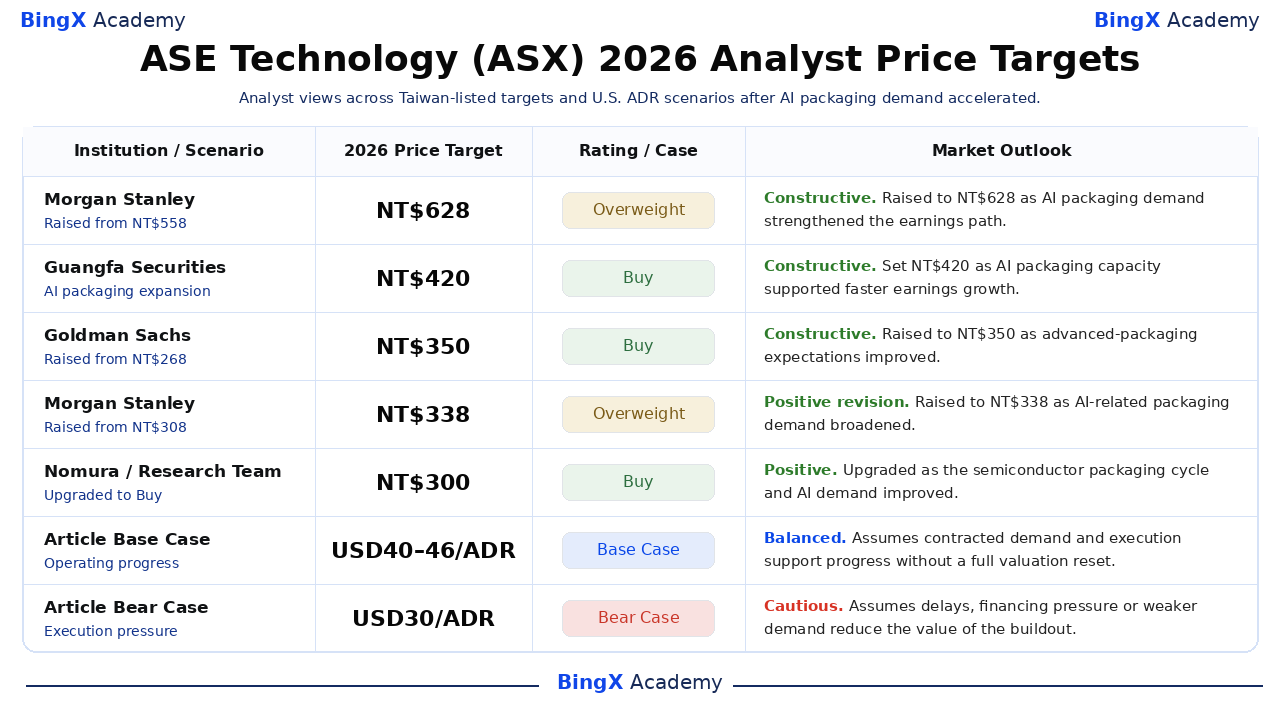
Analystenmaßnahmen zeigen eine große Spanne zwischen langfristigem strategischem Potenzial und kurzfristigem Ausführungsrisiko. Die Tabelle behält datierte Maßnahmen bei und verwendet die Base- und Bear-Cases des Artikels nur als redaktionelle Szenarien. Die Streuung spiegelt unterschiedliche Annahmen für Kundentiming, Kapitalintensität, Margen und Umwandlung in Pro-Aktien-Cashflow wider.
|
Institution |
2026-Kursziel |
Rating |
Marktausblick |
|
Morgan Stanley |
NT$628 |
Übergewichten |
Konstruktiv. 3. August: Erhöhte das Taiwan-notierte Ziel von NT$558, da sich die fortschrittliche Verpackungs- und Testnachfrage verstärkte. |
|
Guangfa Securities |
NT$420 |
Kaufen |
Konstruktiv. 15. März: Setzte ein bullisches Taiwan-notiertes Ziel, da KI-Verpackungskapazitäten und Gewinnschätzungen höher lagen. |
|
Goldman Sachs |
NT$350 |
Kaufen |
Konstruktiv. 6. Februar: Erhöhte das Taiwan-notierte Ziel von NT$268 nach stärkeren fortschrittlichen Verpackungserwartungen. |
|
Morgan Stanley |
NT$338 |
Übergewichten |
Positive Revision. 6. Februar: Erhöhte das Taiwan-notierte Ziel von NT$308, da sich die KI-bezogene Verpackungsnachfrage erweiterte. |
|
Nomura |
NT$300 |
Kaufen |
Positiv. 30. Oktober: Stufte das US-ADR-verknüpfte Unternehmen von Neutral auf Kaufen hoch, da sich der Verpackungszyklus verbesserte. |
|
Artikel Base Case |
USD $40–$46/ADR |
Base Case |
Ausgewogen. Geht davon aus, dass Betriebsfortschritte das Projekt unterstützen, ohne vollständige Bewertungsreset. |
|
Artikel Bear Case |
USD $30/ADR |
Bear Case |
Vorsichtig. Geht davon aus, dass Verzögerungen oder schwächere Nachfrage Gewinne und Bewertung komprimieren. |
Wie man ASE Technology (ASX)-Aktien auf BingX handelt
Handeln Sie ASE Technologys Betriebsmeilensteine, Nachfrageausblick und Bewertung mit BingX TradFi und BingX AI-Tools. Da ASX scharf auf Gewinne, Leitfäden und Projekt-Updates reagieren kann, definieren Sie den Katalysator und die Risikogrenzen, bevor Sie eine Position eingehen.
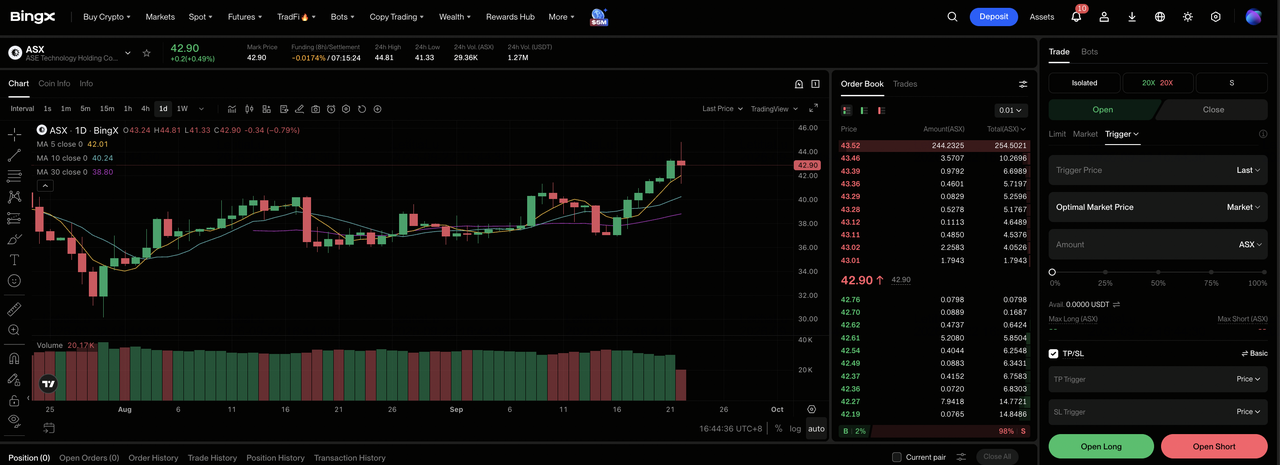
Schritt 1: Zugang zu BingX TradFi. Melden Sie sich an und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: ASE Technology (ASX) auswählen. Suchen und wählen Sie den ASX-USDT Perpetual Futures-Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn Ausführung und Nachfrage sich verstärken. Wählen Sie Short öffnen, wenn Verzögerungen, schwächere Auslastung oder Finanzierungsdruck die These beschädigen.
Schritt 4: Leverage und Margin-Modus wählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Die große Spanne der Aktie für 2026 zeigt, warum konservative Hebelwirkung und klare Positionierung wichtig sind.
Schritt 5: Strenge Risikoprotokolle umsetzen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach Eingehen des Trades. Überwachen Sie Gewinne, Leitfäden, Finanzierung und benannte Projektmeilensteine.
Top 5 Risiken für ASE Technology-Investoren in 2026
ASEs Ausblick hängt von KI-Nachfrage, Kundentiming, Kapazitätsauslastung und Renditen seines größeren Investitionsplans ab. Diese Risiken können Margen, Cashflow und die der zukünftigen Wachstum zugewiesene Bewertung schwächen.
- Kapazitätserweiterung könnte vor der Nachfrage eintreffen: ASE erhöhte die Kapitalausgaben für 2026 auf $10,5 Milliarden. Wenn neue Verpackungskapazitäten schneller hochfahren als die Kundennachfrage, könnten Abschreibungen und andere Fixkosten Margen und freien Cashflow unter Druck setzen.
- Große Kunden können Timing-Risiken schaffen: Fortschrittliche Verpackungsprogramme hängen oft von einer relativ kleinen Anzahl großer Halbleiterkunden ab. Verzögerte Produkteinführungen oder Bestellungsänderungen könnten neue Kapazitäten unterausgelastet lassen und Umsätze zwischen Quartalen verschieben.
- KI-Nachfrage könnte sich normalisieren: Verpackungserlöse stiegen im Q2 um 36,3%, als sich die KI-bezogene Nachfrage beschleunigte. Langsamere Beschleuniger- oder Hochleistungscomputing-Investitionen könnten die Auslastung schwächen und die von neuen Kapazitäten erwarteten Renditen reduzieren.
- Höhere Ausgaben könnten Cash-Renditen unter Druck setzen: Die Erweiterung fortschrittlicher Verpackung und Tests erfordert erhebliche Ausrüstungs- und Anlageinvestitionen. Wenn Gewinne nicht schnell genug wachsen, könnte mehr Bargeld in Kapazitäten gebunden bleiben anstatt in Dividenden, Rückkäufe oder Bilanzverbesserung.
- Die starke Aktienkurs-Rallye lässt weniger Raum für Verfehlung: ASX gewann 158,57% im vergangenen Jahr. Langsameres Verpackungswachstum, schwächere Margen oder ein niedrigerer fortschrittlicher Verpackungsausblick könnten die Bewertung komprimieren, auch wenn Umsätze weiterhin steigen.
Abschließende Gedanken: Sollten Sie 2026 in ASE Technology investieren?
ASE Technologys 2026-These hat messbare Unterstützung durch berichtete Finanzdaten und benannte strategische Meilensteine. Die Chance hängt davon ab, Nachfrage in Umsatz und Cashflow umzuwandeln, ohne finanzielle Flexibilität zu verlieren. Investoren sollten die nächsten Betriebsmeilensteine, Kundenverpflichtungen, Kapitalausgaben und Margen zusammen überwachen. Die nächste abgeschlossene Berichtsperiode sollte diese Umwandlung sichtbarer machen und temporären Enthusiasmus von dauerhaftem Betriebsfortschritt trennen.
Das Bull Case erfordert konsistente Ausführung und verbesserte Renditen, um $50 zu unterstützen. Das Bear Case spiegelt Verzögerungen, schwächere Nachfrage oder Finanzierungsdruck wider, der ASX Richtung $30 ziehen könnte. Ein konservativer Ansatz würde auf Beweise warten, dass aktuelle Investitionen nachhaltigen Pro-Aktien-Wert produzieren. Die nächste abgeschlossene Berichtsperiode sollte diese Umwandlung sichtbarer machen und temporären Enthusiasmus von dauerhaftem Betriebsfortschritt trennen.
Risikohinweis: Aktiengebundene Perpetual Futures beinhalten Hebelwirkung und können Verluste verstärken. Analystenziele und Artikel-Szenarien sind bedingte Referenzpunkte, keine Garantien.
Verwandte Lektüre
- Top KI-Halbleiter-Aktien für 2026: Vollständiger Leitfaden zu KI-Chips und Lieferkette
- Top High-Performance-Computing (HPC)-Aktien für 2026: Marktführer im beschleunigten Computing
- Top Hochbandbreitenspeicher (HBM)-Aktien im 2026 Speicher-Superzyklus
- NVIDIA (NVDA) Kursprognose 2026: Kann KI-Infrastrukturwachstum NVDA Richtung $420 treiben?
- TSMC (TSM) Kursprognose 2026: Kann Rekord-KI-Nachfrage TSM-Aktie auf $527 heben?
