


Applied Digital (APLD) entwirft, entwickelt, besitzt und betreibt hochdichte Rechenzentren für künstliche Intelligenz, maschinelles Lernen und andere beschleunigte Computing-Workloads. Die Polaris Forge und Delta Forge Campus verwandeln kostengünstige Energie und zweckgebundene Kühlung in langfristig gemietete Kapazitäten für Hyperscaler. Die Verlagerung vom Krypto-Hosting zur KI-Infrastruktur schafft eine größere vertragliche Gelegenheit und macht die Aktie gleichzeitig sensibel für Bauzeitpläne, Kundenkonzentration und Projektfinanzierung.
Applied Digital Geschäftsjahr Q4 2026 zeigte, wie schnell sich das Modell ändert. Der Umsatz stieg um 407% auf 258,7 Millionen US-Dollar, HPC Hosting generierte 203,0 Millionen US-Dollar und das bereinigte EBITDA erreichte 42,4 Millionen US-Dollar gegenüber 1,0 Millionen US-Dollar im Vorjahr. Applied Digital beendete das Jahr mit 1,4 GW vertraglich vereinbarter kritischer IT-Last und 36 Milliarden US-Dollar an Grundlaufzeit-Mieteinnahmen, obwohl 5,0 Milliarden US-Dollar Schulden und ein GAAP-Verlust von 110,6 Millionen US-Dollar die Finanzierungsdisziplin zentral halten.
Die APLD-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der KI-Campus-Lieferung und Auftragsbestand-Umwandlung Fall: pünktliche AI Factory-Lieferung und stabile Projektfinanzierung könnten 36 Milliarden US-Dollar an vertraglich vereinbarten Einnahmen in wiederkehrende Miete und verbesserte operative Hebelwirkung umwandeln.
- Der Finanzierungs- und Baufall: Lieferverzögerungen, teure Schulden oder Eigenkapitalverwässerung könnten das Mietwachstum verlangsamen und den Wert pro Aktie des vertraglich vereinbarten Auftragsbestands reduzieren.
Dieser Leitfaden schlüsselt die APLD-Aktienprognose, 2026-Preisszenarien, wichtige Risiken und Analystenausblicke auf und stützt sich auf Applied Digitals Geschäftsjahr Q4 2026-Gewinnveröffentlichung vom 27. Juli, 10-K und Marktdaten bis zum 18. September, plus wie man APLD-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Applied Digital-Investoren im September 2026 wissen sollten
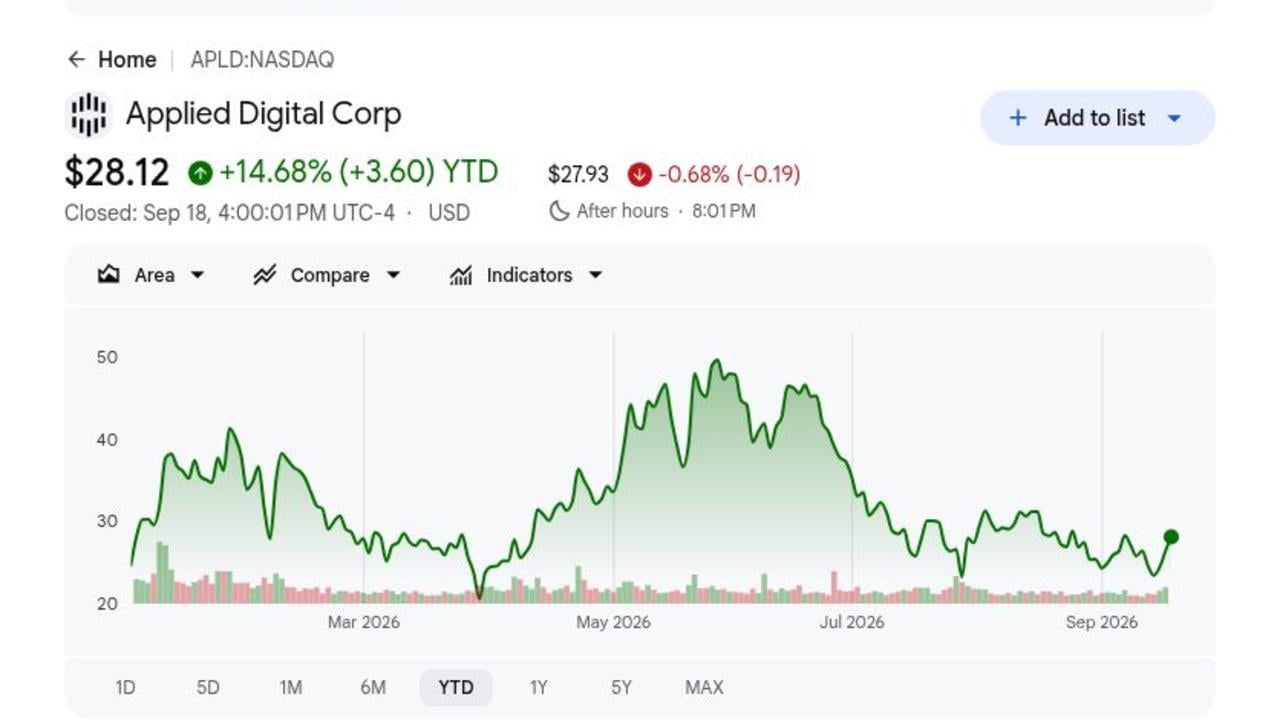
- APLD schloss am 18. September bei 28,12 US-Dollar nach einem Gewinn von 14,68% in 2026: Der Gewinn zeigt, dass Investoren Applied Digitals KI-Rechenzentrum-Ausbau belohnen, obwohl die Aktie nun Projektlieferung benötigt, um weitere Aufwärtsbewegungen zu rechtfertigen. Fünf ausgewählte Analystenziele reichen von 58 bis 90 US-Dollar.
- Geschäftsjahr Q4-Umsatz erreichte 258,7 Millionen US-Dollar, ein Anstieg von 407%: Das Quartal umfasste 152,4 Millionen US-Dollar an Mieter-Ausbaudienstleistungen und 44,1 Millionen US-Dollar an Grundmiete. Die Mischung zeigt, dass Applied Digital von Entwicklungsarbeiten zu wiederkehrenden KI-Campus-Einnahmen übergeht.
- HPC Hosting generierte 203,0 Millionen US-Dollar Umsatz: Das Segment produzierte auch 26,2 Millionen US-Dollar an Betriebsgewinn und übertrifft nun das Legacy-Data Center Hosting-Geschäft, das 37,3 Millionen US-Dollar aus 286 MW Krypto-Hosting-Kapazität generierte.
- Fünf Campus unterstützen 1,4 GW und 36 Milliarden US-Dollar an Grundlaufzeit-Verträgen: Verlängerungsoptionen könnten den Gesamtvertragswert auf 86 Milliarden US-Dollar erhöhen. Der Auftragsbestand bietet langfristige Sichtbarkeit, obwohl die Einnahmen weiterhin von der termingerechten Lieferung der Polaris Forge und Delta Forge-Gebäude abhängen.
- Applied Digital hielt 4,2 Milliarden US-Dollar Bargeld gegen 5,0 Milliarden US-Dollar Schulden: Das Unternehmen hat besicherte Projektfinanzierung verwendet, einschließlich Anleiheangeboten von 2,15 Milliarden US-Dollar und 1,59 Milliarden US-Dollar, um den Bau zu finanzieren. Die Liquidität ist erheblich, aber Zinskosten und Refinanzierungsbedingungen werden bestimmen, wie viel Mietökonomie die Aktionäre erreicht.
Was ist Applied Digital (APLD)?
Applied Digital ist ein US-amerikanischer Entwickler digitaler Infrastruktur, der Standortauswahl, Energiebeschaffung, Design, Bau und Betrieb für High-Performance Computing (HPC)-Kunden kombiniert. Seine AI Factory Campus nutzen hochdichte elektrische Systeme, geschlossene Kühlkreisläufe und modulare Gebäudedesigns zur Unterstützung von GPU-Clustern. Das Unternehmen verdient Mieter-Ausbaugebühren, Grundmiete, Erstattungen und Hosting-Einnahmen. Es betreibt auch 286 MW Krypto-Mining-Hosting-Kapazität, die Cashflow liefert, während das größere HPC-Portfolio in Betrieb geht.
Die langfristige Strategie konzentriert sich auf die Wiederholung des Polaris Forge Campus-Modells in mehreren energiereichen US-Märkten. CoreWeave mietet Kapazität im Polaris Forge 1, während ein anderer Investment-Grade-Hyperscaler langfristige Vereinbarungen über Delta Forge 1, Polaris Forge 3 und Delta Forge 2 unterzeichnete. Applied Digital arbeitet auch mit Base Electron an etwa 1,2 GW potenzieller Erdgaserzeugung und trennte sein Cloud-Services-Geschäft in ChronoScale ab, wodurch das Management Kapital und Betrieb auf eigene Rechenzentren konzentrieren kann.
Mehr lesen: Top High-Performance Computing (HPC) Aktien zum Beobachten in 2026: Marktführer im beschleunigten Computing
Applied Digital (APLD) Q4 GJ2026 Gewinnüberblick: AI Factory-Umsatz skaliert bei steigendem Finanzierungsbedarf
Applied Digital meldete Geschäftsjahr Q4-Umsatz von 258,7 Millionen US-Dollar, ein Anstieg von 407%, bereinigten verwässerten EPS von 0,04 US-Dollar gegenüber einem Verlust von 0,03 US-Dollar im Vorjahr, bereinigtes EBITDA von 42,4 Millionen US-Dollar gegenüber 1,0 Millionen US-Dollar und HPC Hosting-Umsatz von 203,0 Millionen US-Dollar. Der Jahresumsatz erreichte 611,3 Millionen US-Dollar, während das Bargeld und eingeschränkte Bargeld am Jahresende insgesamt 4,2 Milliarden US-Dollar gegen 5,0 Milliarden US-Dollar Schulden betrug. Der zentrale Kompromiss ist schnelles vertraglich vereinbares Wachstum gegenüber dem für die Lieferung erforderlichen Kapital.
|
Finanzielle Kennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q4 GJ2026 Umsatz |
Q4 GJ2025: 51,1M US-Dollar |
258,7M US-Dollar |
Gewachsen. Anstieg von 407% im Jahresvergleich. |
|
Q4 bereinigter verwässerter EPS |
Q4 GJ2025: -0,03 US-Dollar |
0,04 US-Dollar |
Verbessert. Kehrte zur bereinigten Rentabilität zurück. |
|
Q4 GAAP-Nettoverlust |
Q4 GJ2025: 53,1M US-Dollar Verlust |
110,6M US-Dollar Verlust |
Erweitert. Aktienbasierte Vergütung und Wachstumskosten stiegen. |
|
Q4 bereinigtes EBITDA |
Q4 GJ2025: 1,0M US-Dollar |
42,4M US-Dollar |
Verbessert. Neue HPC-Miete und Ausbauaktivität skaliert. |
|
Q4 HPC Hosting-Umsatz |
— |
203,0M US-Dollar |
Erweitert. Umfasste 44,1M US-Dollar Grundmiete. |
|
GJ2026 Umsatz |
GJ2025 Basis impliziert 167% Wachstum |
611,3M US-Dollar |
Gewachsen. AI Factory-Umsatz veränderte Unternehmensgröße. |
|
Vertraglich vereinbarte kritische IT-Last |
— |
1,4GW |
Erweitert. Fünf Campus unterstützen 36B US-Dollar Grundumsatz. |
|
Bargeld und eingeschränktes Bargeld |
— |
4,2B US-Dollar |
Stark. Ausgeglichen gegen 5,0B US-Dollar Schulden. |
- Umsatz von 258,7 Millionen US-Dollar wuchs um 407%: Der Dienstleistungsumsatz stieg um 308% auf 208,2 Millionen US-Dollar, angeführt von 152,4 Millionen US-Dollar Mieter-Ausbauarbeiten im Zusammenhang mit HPC-Campus-Lieferung. Das Ergebnis zeigt, wie schnell Bau- und Vermietungsaktivitäten skalieren.
- Bereinigter EPS verbesserte sich auf 0,04 US-Dollar: Das bereinigte Nettoeinkommen erreichte 12,9 Millionen US-Dollar gegenüber einem Verlust von 7,6 Millionen US-Dollar im Vorjahr. Die Verbesserung zeigt stärkere operative Skalierung vor dem vollen Einfluss der GAAP-Aktienbasenvergütung.
- HPC Hosting-Umsatz erreichte 203,0 Millionen US-Dollar: Grundmiete trug 44,1 Millionen US-Dollar bei und Mietererstattungen fügten 6,5 Millionen US-Dollar hinzu. Die Mischung beginnt sich von baubezogenen Einnahmen zu wiederkehrenden Mieteinnahmen zu verschieben.
- Bereinigtes EBITDA stieg auf 42,4 Millionen US-Dollar von 1,0 Millionen US-Dollar: Das Nettobetriebsergebnis erreichte 39,9 Millionen US-Dollar und zeigt, dass live Gebäude positive Immobilienökonomie generieren können, auch während konsolidierte Verluste hoch bleiben.
- 4,2 Milliarden US-Dollar Liquidität unterstützt 1,4 GW vertraglich vereinbarten Bau: Der Bargeldbestand ist erheblich, obwohl 5,0 Milliarden US-Dollar Schulden und mehrere Campus in der Entwicklung Finanzierungskosten und Lieferzeiten zentral für Pro-Aktien-Renditen halten.
Applied Digital (APLD) 2026 Investitionsausblick: 90 US-Dollar Bullen-Fall vs. 18 US-Dollar Bären-Fall
Applied Digitals Ausblick für 2026 hängt davon ab, ob seine vertraglich vereinbarte KI-Rechenzentrum-Pipeline termingerecht in Live-Kapazität übergehen kann, ohne übermäßige Finanzierung oder Verwässerung. Das Aufwärtspotenzial kommt von der Umwandlung des Auftragsbestands in wiederkehrende Miete, während Bauzeitpläne und Kapitalkosten die Hauptrisiken bleiben.
Der Bullen-Fall: Pünktliche KI-Rechenzentrum-Lieferung treibt APLD in Richtung 90 US-Dollar
Der Bullen-Fall nimmt an, dass Polaris Forge und Delta Forge-Gebäude planmäßig in Betrieb gehen und 1,4 GW Verträge in Grundmiete und immobilienbezogenes Betriebsergebnis umwandeln. Der 36 Milliarden US-Dollar Grundlaufzeit-Auftragsbestand und wiederholte Hyperscaler-Auszeichnungen würden dann bessere Finanzierungsbedingungen und geringeres Ausführungsrisiko unterstützen.
Eine Bewegung in Richtung 90 US-Dollar würde erfordern, dass Baumeilensteine intakt bleiben, Live-Kapazität über 175 MW expandiert und mietgestützte Finanzierung schwere Eigenkapitalemissionen vermeidet. Steigende Grundmiete, positiver konsolidierter freier Cashflow und mehr Investment-Grade-Kunden würden den Fall stärken.
Der Basis-Fall: Stetige Auftragsbestand-Umwandlung hält APLD zwischen 40 und 60 US-Dollar
Der Basis-Fall nimmt an, dass vertraglich vereinbarte Projekte weiterhin in Betrieb gehen, obwohl hohe Zinskosten, Aktienvergütung und gestaffelte Campus-Eröffnungen das Pro-Aktien-Gewinnwachstum verlangsamen. Mieter-Ausbaueinnahmen bleiben ungleichmäßig, während wiederkehrende Miete einen größeren Anteil der Einnahmen wird.
Unter diesem Szenario könnte APLD hauptsächlich zwischen 40 und 60 US-Dollar handeln. Pünktliche Eröffnungen 2027, stabile Baubudgets und Schuldfinanzierung gebunden an unterzeichnete Mietverträge würden die Spanne unterstützen. Verzögerungen über mehrere Campus oder wesentlich höhere Finanzierungskosten würden das obere Ende schwächen.
Der Bären-Fall: Projektverzögerungen und höhere Finanzierungskosten ziehen APLD in Richtung 18 US-Dollar
Der Bären-Fall nimmt an, dass Campus sich verzögern, Kunden Bereitstellungspläne ändern oder Kapitalmärkte höhere Renditen verlangen. Applied Digital würde dann Bauausgaben und Zinskosten länger tragen, bevor vertraglich vereinbarte Miete beginnt.
Eine Bewegung in Richtung 18 US-Dollar würde wahrscheinlicher werden, wenn Live-Kapazität nahe 175 MW stagniert, Projektschulden wesentlich über mietgestützte Bedürfnisse steigen oder Eigenkapitalemissionen beschleunigen. Vertraglich vereinbarte Einnahmen könnten groß bleiben, aber langsamere Lieferung und mehr Verwässerung würden den Pro-Aktien-Wert unter Druck setzen.
APLD-Aktienpreisprognosen für 2026 von Wall Street-Analysten
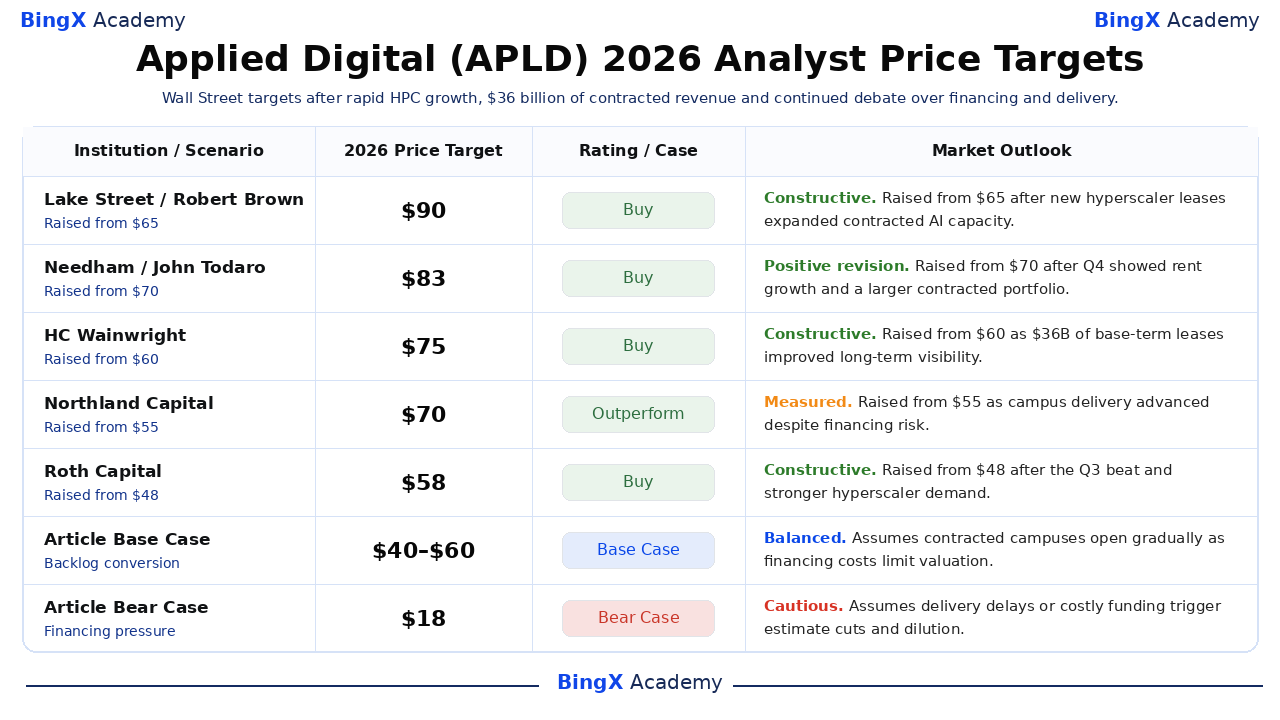
Diese datierten Drittanbieter-Maßnahmen zeigen eine weite Zielspanne von 58 bis 90 US-Dollar, die verschiedene Annahmen über Bau, Finanzierung und Mietumwandlung widerspiegelt. Artikel-Szenarien bleiben explizit getrennt von Wall Street-Zielen. Jedes Ziel ist ein Referenzpunkt basierend auf den erklärten Annahmen der Firma, nicht ein garantiertes Ergebnis oder die eigene Prognose des Artikels.
|
Institution / Szenario |
2026 Preisziel |
Bewertung / Fall |
Marktausblick |
|
Lake Street |
90 US-Dollar |
Kauf |
Konstruktiv. 9. Juni: erhöht von 65 US-Dollar nach einem neuen Hyperscaler-Mietvertrag, der vertraglich vereinbarte Kapazität erweiterte. |
|
Needham |
83 US-Dollar |
Kauf |
Positive Revision. 28. Juli: erhöht von 70 US-Dollar nach Q4 zeigte Mietwachstum und Auftragsbestand-Expansion. |
|
HC Wainwright |
75 US-Dollar |
Kauf |
Konstruktiv. 29. Juli: erhöht von 60 US-Dollar da 36 Milliarden US-Dollar Mietverträge Sichtbarkeit verbesserten. |
|
Northland Capital |
70 US-Dollar |
Überdurchschnittlich |
Gemessen. 28. Juli: erhöht von 55 US-Dollar da Lieferung trotz Finanzierungsrisiko voranschritt. |
|
Roth Capital |
58 US-Dollar |
Kauf |
Konstruktiv. 9. April: erhöht von 48 US-Dollar nach dem Q3-Beat und Hyperscaler-Nachfrage. |
|
Artikel Basis-Fall |
40 bis 60 US-Dollar |
Basis-Fall |
Ausgeglichen. Nimmt an, dass Auftragsbestand allmählich konvertiert, während Finanzierungskosten Bewertung begrenzen. |
|
Artikel Bären-Fall |
18 US-Dollar |
Bären-Fall |
Vorsichtig. Nimmt an, dass Verzögerungen oder kostspieliges Funding Kürzungen und Verwässerung auslösen. |
Wie man Applied Digital (APLD) Aktien auf BingX handelt
Handeln Sie Applied Digitals KI-Campus-Lieferung, vertraglich vereinbarten Auftragsbestand und Finanzierungsausblick mit BingX TradFi und BingX AI Tools. Da APLD scharf auf Mietankündigungen, Baumeilensteine und Finanzierungsbedingungen reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikogrenzen definieren, bevor sie eine Position eingehen.
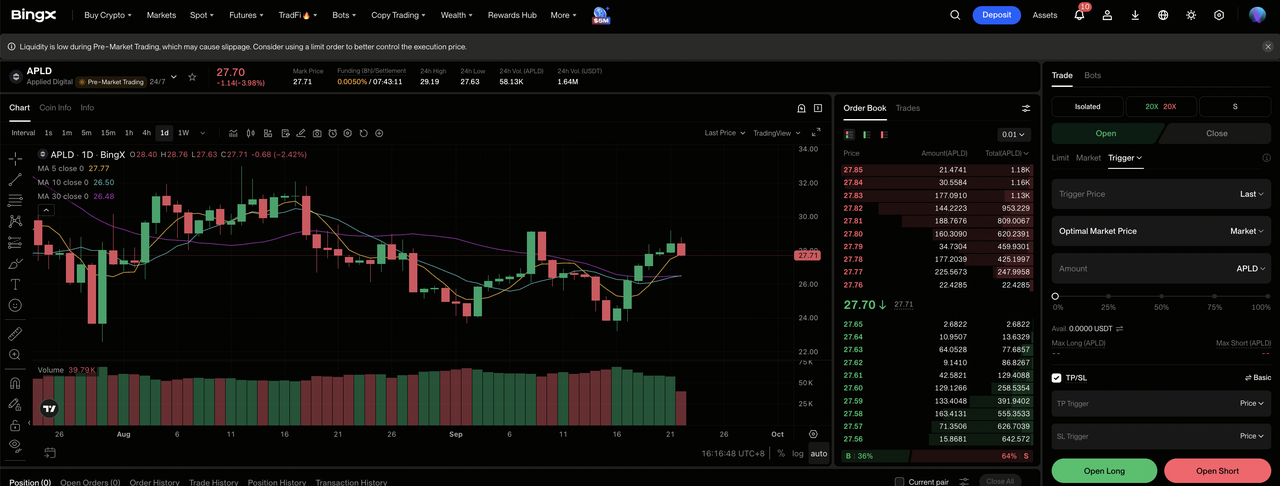
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich auf dem BingX-Exchange-Dashboard.
Schritt 2: Wählen Sie Applied Digital (APLD). Suchen und wählen Sie den APLD-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen wenn Sie pünktliche Campus und steigende Grundmiete erwarten. Wählen Sie Short öffnen wenn Sie Lieferverzögerungen, teure Finanzierung oder Verwässerung erwarten.
Schritt 4: Wählen Sie Hebel und Margin-Modus. Wählen Sie Isolated oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 14,68% YTD-Gewinn trotz schnellem Umsatzwachstum zeigt, warum konservative Hebelwirkung und klare Positionsgrößenbestimmung wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Handels. APLD kann schnell auf Kundenmietverträge, Finanzierung, Baumeilensteine, Energieverfügbarkeit und Gewinne reagieren.
Top 5 Risiken für Applied Digital-Investoren in 2026
Applied Digitals unterzeichnete Mietverträge verbessern die Sichtbarkeit, aber große Ausführungsrisiken stehen noch zwischen Vertragswert und Pro-Aktien-Cashflow. Diese Risiken können Finanzierungsbedarf, Projektrenditen und Bewertung beeinflussen.
- Bauverzögerungen könnten Jahre der Miete verschieben: Fünf Campus befinden sich noch in verschiedenen Entwicklungsstadien. Verpasste Liefertermine würden Zins- und Baukosten verlängern, bevor Mieteinnahmen beginnen.
- Kundenkonzentration könnte Bereitstellungsänderungen verstärken: Drei neuere Mietverträge stammen vom selben Investment-Grade-Hyperscaler, während CoreWeave zentral im Polaris Forge 1 bleibt. Eine Verzögerung oder Vertragsänderung von einem großen Kunden könnte Auslastung und Umsatztiming beeinflussen.
- Finanzierungskosten könnten Projektrenditen absorbieren: Applied Digital beendete Mai mit 5,0 Milliarden US-Dollar Schulden und hat besicherte Anleihen zu 6,75% bis 7,00% ausgegeben. Höhere Zinskosten lassen weniger Projekt-Cashflow für Eigenkapitalinhaber verfügbar.
- Aktienvergütung und Verwässerung könnten Pro-Aktien-Wachstum schwächen: Q4 aktienbasierte Vergütung stieg um 116,8 Millionen US-Dollar und trug zum 110,6 Millionen US-Dollar GAAP-Verlust bei. Mehr Eigenkapitalemissionen könnten den Nutzen höherer Einnahmen und Immobilienerträge auf Pro-Aktien-Basis reduzieren.
- Energie- und Genehmigungsbeschränkungen könnten Expansion begrenzen: Die zusätzlichen 1,7 GW, die vermarktet werden, benötigen noch Netzzugang, Erzeugung, Genehmigungen und Gemeinschaftsunterstützung. Verzögerungen könnten geplante Kapazität daran hindern, mietbare Infrastruktur zu werden.
Abschließende Gedanken: Sollten Sie 2026 in Applied Digital investieren?
Applied Digital ist von einer Entwicklungsgeschichte zu einer vertraglich vereinbarten KI-Rechenzentrum-Plattform übergegangen, mit 258,7 Millionen US-Dollar Quartalsumsatz, 1,4 GW unter Mietvertrag und 36 Milliarden US-Dollar Grundlaufzeit-Vertragswert. Seine ersten 175 MW Polaris Forge-Kapazität zeigen, dass das Management Projekte in Betrieb nehmen kann. Die verbleibende Frage ist, wie effizient dieser operative Fortschritt in nachhaltigen freien Cashflow pro Aktie konvertiert.
Der Bullen-Fall benötigt wiederholte pünktliche Lieferung und disziplinierte Finanzierung, um 90 US-Dollar zu unterstützen. Der Bären-Fall spiegelt Verzögerungen, höhere Zinskosten und Verwässerung wider, die APLD in Richtung 18 US-Dollar ziehen. Konservative Trader können Live-Megawatt, Grundmiete, immobilienbezogenes NOI, Projektschulden, Kundenkonzentration und Aktienanzahl beobachten, bevor sie den Auftragsbestand als gleichwertig mit realisiertem Wert behandeln.
Risikoerinnerung: Der Handel und die Investition in Aktien wie APLD birgt ein hohes Risiko des Kapitalverlusts. Bau, Finanzierung, Kundenkonzentration, Energieverfügbarkeit, Verwässerung und gehebelter Handel können schnelle Verluste erzeugen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuteilen.
Weiterführende Literatur
- Top KI-Rechenzentrum-Aktien zum Kaufen in 2026: Cloud-Server und KI-Compute-Infrastruktur
- Top High-Performance Computing (HPC) Aktien zum Beobachten in 2026: Marktführer im beschleunigten Computing
- Top KI-Compute und GPU-Aktien zum Kaufen in 2026: Die Verschiebung zu Inferenz und maßgeschneidertem Silizium
- CoreWeave (CRWV) Aktienausblick und Preisprognose 2026: Ist CRWV eine gute Investition?
- NVIDIA (NVDA) Preisprognose 2026: Kann KI-Infrastrukturs Wachstum NVDA in Richtung 420 US-Dollar treiben?
