
Amazon (AMZN) ist ein globales E-Commerce- und Cloud-Unternehmen, das zunehmend durch seine Ausrichtung auf KI-Infrastruktur geprägt wird. Es betreibt ein weltweites Einzelhandels- und Logistiknetzwerk neben Amazon Web Services (AWS), wobei die Ergebnisse größtenteils von der Cloud-Akzeptanz, Werbemonetarisierung, Einzelhandelsvolumen und dem Tempo seiner Rechenzentrum-Investitionen angetrieben werden. Gleichzeitig nutzt Amazon seine Größe, um KI-Rechenkapazitäten und maßgeschneiderte Chips aufzubauen, wodurch Investoren sowohl ein ausgereiftes Einzelhandels- und Cloud-Franchise als auch den breiteren Ausbau der KI-Infrastruktur erhalten.
Das Investment Case konzentriert sich nun darauf, ob Amazon einen enormen KI-Capex-Zyklus in dauerhaftes, hochmargiges Wachstum in Cloud und Werbung umwandeln kann. Im Q2 2026 stieg der Umsatz um 20% auf 200,6 Milliarden Dollar von 167,7 Milliarden Dollar im Vorjahr, während das operative Ergebnis um 43% auf 27,5 Milliarden Dollar sprang und AWS um 37% wuchs, das schnellste Tempo in 18 Quartalen. Gleichzeitig erhöhte das Management die Volljahrés-Capex auf etwa 220 Milliarden Dollar, wodurch der nachlaufende freie Cashflow zu einem Abfluss wurde. Für Investoren ist die Schlüsselfrage, ob AWS und Werbung die Margen schnell genug skalieren können, um diese Ausgaben im Laufe der Zeit zu rechtfertigen.
Die AMZN-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der KI-und-Ökosystem-Fall: Bullen erwarten AWS's Wiederbeschleunigung in Richtung einer annualisierten Laufrate von 169+ Milliarden Dollar, eine 25-Milliarden-Dollar-KI-Laufrate mit dreistelligem Wachstum, 26% Werbewachstum und Einzelhandels-Effizienzgewinne zur Margenerweiterung, mit Analystenziele bis zu 405 Dollar.
- Der Capex-und-Cashflow-Fall: Bären sehen eine 220-Milliarden-Dollar-Capex-Rechnung, negativen freien Cashflow, verlangsamtes Einzelhandelswachstum und zunehmende Kartellaufsicht, die kurzfristige Renditen trotz der starken Umsatzentwicklung belastet.
Dieser Leitfaden analysiert die AMZN-Aktienprognose, Preisszenarien für 2026, Hauptrisiken und Analystenmeinungen, basierend auf der Earnings-Veröffentlichung vom 30. Juli, sowie wie man AMZN-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge für Amazon-Investoren 2026
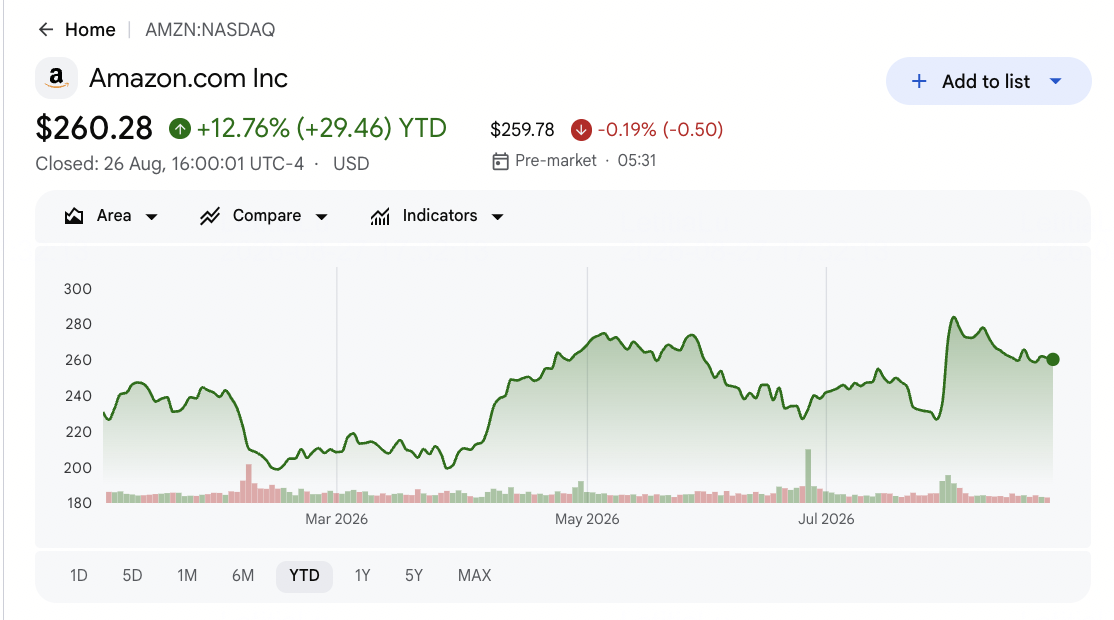
Amazon handelte im August 2026 nahe 265 Dollar, nachdem es kurz eine Marktkapitalisierung von 3 Billionen Dollar erreicht hatte, wobei die Aktie weiterhin sehr empfindlich auf AWS-Wachstum, KI-Capex und Werbemomentum reagierte.
- Q2-Umsatz stieg um 20% auf 200,6 Milliarden Dollar und übertraf die Erwartungen. Der Nettoumsatz stieg von 167,7 Milliarden Dollar im Vorjahr und lag über dem Konsens von etwa 196 Milliarden Dollar, während der bereinigte EPS von 1,97 Dollar ebenfalls die Schätzungen übertraf.
- AWS-Wachstum beschleunigte sich auf 37%, das schnellste Tempo in 18 Quartalen. AWS erreichte eine annualisierte Laufrate von 169 Milliarden Dollar, während Amazons KI-Geschäft eine Laufrate von 25 Milliarden Dollar überschritt und weiterhin mit dreistelligen Raten wuchs.
- Werbung blieb eine hochmargige Wachstumsmaschine. Werbeumsätze kletterten um 26% im Jahresvergleich auf 19,8 Milliarden Dollar, unterstützt durch gesponserte Produkte und den anhaltenden Ausbau von Amazons höhermargigen Nicht-Einzelhandelsgeschäften.
- KI-Ausgaben drückten die Capex-Prognose auf etwa 220 Milliarden Dollar. Amazon erhöhte die geplanten 2026-Investitionen zur Unterstützung der KI-Infrastrukturnachfrage, was zu etwa 7,6 Milliarden Dollar negativem nachlaufendem freiem Cashflow beitrug und die Bedeutung zukünftiger AWS-Renditen erhöhte.
- Analysten bleiben trotz regulatorischer und Ausgabenrisiken bullisch. Der Konsens liegt bei etwa 327 Dollar über etwa 60 Analysten, mit einer starken Kaufneigung, einem Street-Hoch nahe 405 Dollar und einem Tief nahe 230 Dollar, während kartellrechtliche Prüfungen ein zusätzlicher Belastungsfaktor bleiben.
Weiterlesen: Amazon (AMZN) Q2 2026 Earnings Überblick: 37% AWS-Wachstum treibt eine 15,32% Rally an
Was ist Amazon (AMZN)?
Amazon ist ein globales Technologie- und Einzelhandelsunternehmen, das von Jeff Bezos gegründet wurde und um drei Hauptgeschäftsbereiche aufgebaut ist: ein weltweites E-Commerce- und Logistiknetzwerk, Amazon Web Services (AWS) und eine schnell wachsende Werbeplattform. Prime-Mitgliedschaft, eine große Fulfillment-Infrastruktur und ein breites Cloud-Ökosystem verstärken diese Geschäfte, während die Ergebnisse von Einzelhandelsnachfrage, Liefereffizienz, AWS-Cloud- und KI-Adoption sowie Werbemonetarisierung über Amazons Eigenschaften angetrieben werden.
Amazon nutzt nun diese Größe, um eine stärkere Position in der KI-Infrastruktur aufzubauen. AWS steht im Mittelpunkt dieses Übergangs, unterstützt durch eine massive Rechenzentrum-Expansion, maßgeschneiderte KI-Chips wie Trainium und seine Investition in Anthropic. Das Unternehmen steht daher zwischen einem ausgereiften Einzelhandels- und Cloud-Betreiber und einer aufkommenden KI-Infrastruktur-Plattform, wobei die zukünftige Leistung davon abhängt, wie effizient Rekord-Kapitalausgaben in höheres AWS-Wachstum, stärkere Werbeumsätze und verbesserte Renditen auf das investierte Kapital umgesetzt werden können.
Weiterlesen: Top KI Cloud Infrastruktur Aktien zum Kauf 2026 inmitten von Hyperscaler Capex und dem Neocloud Boom
Amazon (AMZN) Q2 2026 Earnings: Was den Rekord und die Capex-Debatte antrieb
- Umsatzwachstum war breit angelegt in allen drei Segmenten. Der Nettoumsatz stieg um 20% auf 200,6 Milliarden Dollar, mit Nordamerika um 16% auf 116,2 Milliarden Dollar und sowohl AWS als auch Werbung beschleunigten sich, der Hauptgrund, warum der Umsatz den Konsens übertraf.
- Ein großer Anthropic-bezogener Gewinn hob die GAAP-Erträge an. Der verwässerte EPS von 5,75 Dollar wurde durch einen nicht-operativen Vorsteuer-Gewinn von etwa 53,4 Milliarden Dollar im Zusammenhang mit Amazons Anthropic-Beteiligung gestärkt; der bereinigte EPS von etwa 1,97 Dollar übertraf dennoch die etwa 1,82 Dollar Schätzung auf vergleichbarer Basis.
- AWS-Wiederbeschleunigung wurde zum Schlüsselwachstumskatalysator. AWS wuchs um 37% auf eine annualisierte Laufrate von 169 Milliarden Dollar, das schnellste in 18 Quartalen, mit einem KI-Geschäft über einer 25-Milliarden-Dollar-Laufrate, was Gespräche über AWS anheizte, die schließlich zu einem 1-Billionen-Dollar-Umsatzgeschäft werden könnten.
- Capex-Prognose stieg stark auf etwa 220 Milliarden Dollar. Das Management erhöhte die Volljahrés-Kapitalausgaben zur Finanzierung der KI-Rechenzentrumskapazität, eine Entscheidung, die den nachlaufenden freien Cashflow negativ werden ließ und die Bull-Bear-Debatte einrahmte.
- Das operative Ergebnis expandierte auch bei steigenden Ausgaben. Das operative Ergebnis stieg um 43% auf 27,5 Milliarden Dollar und die operative Marge weitete sich auf etwa 13,7% aus, was Profitabilitätsdisziplin trotz schwerer Investitionen zeigte.
Weiterlesen: Microsoft, Meta, Amazon und Apple Q2 2026 Earnings: Können KI-Ausgaben noch durch Cashflow gedeckt werden?
Amazon Fiscal Q2 2026 Finanz- und Konsensprofil: Umsatz, AWS und Capex
Amazons Q2-Ergebnis zeigte ein Unternehmen, das Umsatz und Gewinn übertraf, während es sich zu einem Rekord-Capex-Zyklus verpflichtete, der den kurzfristigen Cashflow belastet. Die Tabelle trennt den einmaligen Anthropic-Gewinn von den zugrunde liegenden operativen und strategischen Entwicklungen.
|
Finanzmetrik |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
~196,5 Mrd. Dollar Konsens |
200,6 Mrd. Dollar |
Übertroffen. Konsens um ~4,4 Mrd. Dollar übertroffen und 20% im Jahresvergleich gestiegen, Amazons erstes 200-Milliarden-Dollar-Quartal. |
|
Q2 2026 Bereinigter EPS |
~1,82 Dollar Konsens |
1,97 Dollar |
Übertroffen. Um ~6% voraus und die erste EPS-Übertreffung nach zwei aufeinanderfolgenden Verfehlungen. |
|
Q2 2026 GAAP EPS |
n/v |
5,75 Dollar |
Verzerrt. Mehr als das Dreifache der 1,68 Dollar vom Vorjahr, aber aufgebläht durch einen 53,4-Milliarden-Dollar nicht-cash Anthropic-Gewinn und nicht wiederkehrend. |
|
Q2 2026 AWS Umsatz |
~40,5 Mrd. Dollar erwartet |
42,2 Mrd. Dollar |
Übertroffen. Um 37% im Jahresvergleich gestiegen, das schnellste Wachstum in 18 Quartalen, erreichte eine 169-Milliarden-Dollar-Laufrate. |
|
Q2 2026 AWS operatives Ergebnis |
n/v |
16,6 Mrd. Dollar |
Stark. Um 64% im Jahresvergleich bei einer 39,4% Marge gestiegen, zeigt dass AWS profitabel wächst. |
|
Q2 2026 Werbung |
n/v |
19,8 Mrd. Dollar |
Stark. Um 26% im Jahresvergleich gestiegen, angeführt von Sponsored Products, einem hochmargigen Nicht-Einzelhandels-Stream. |
|
Q2 2026 operatives Ergebnis |
n/v |
27,5 Mrd. Dollar |
Übertroffen. Um 43% im Jahresvergleich gestiegen, während sich die Marge von 11,4% auf 13,7% ausgeweitet hat, sodass der Gewinn die Verkäufe übertraf. |
|
Q3 2026 Umsatzprognose |
~204,1 Mrd. Dollar Konsens |
197 bis 202 Mrd. Dollar |
Schwach. Unter Street, obwohl die Veröffentlichung etwa 400 Basispunkte Prime Day Timing-Widerstand kennzeichnete. |
|
2026 Capex-Prognose |
~200 Mrd. Dollar zuvor |
~220 Mrd. Dollar |
Erhöht. Für KI und AWS angehoben, drückte den nachlaufenden freien Cashflow auf einen ~7,6-Milliarden-Dollar-Abfluss. |
Zum Kontext erreichte Amazon zum ersten Mal Anfang August 2026 eine Marktkapitalisierung von 3 Billionen Dollar, während Gründer Jeff Bezos den Verkauf von etwa 15 Millionen Aktien unter einem vorab geplanten 10b5-1-Plan einreichte und New Jersey eine Kartellklage einreichte. Zusammen prägten diese Ereignisse die Stimmung um das Quartal.
Amazon (AMZN) 2026 Investitionsausblick: 405 Dollar Bull Case vs. 260 Dollar Bear Case
Amazons Ausblick für den Rest von 2026 hängt von einer zentralen Frage ab: ob der 220-Milliarden-Dollar-KI-Infrastruktur-Ausbau eine renditestarke Investition ist, die AWS- und Werbemargen verstärkt, oder eine Cashflow-Belastung, die die Aktie belastet, bis Renditen sichtbar werden.
Der Bull Case: AWS KI und Werbung treiben AMZN in Richtung 405 Dollar
Der Bull Case konzentriert sich auf Amazons AWS-Wiederbeschleunigung und seinen breiteren Vorstoß in die KI-Infrastruktur. Das 37% AWS-Wachstum und eine 25+ Milliarden-Dollar-KI-Laufrate geben dem Unternehmen eine dauerhafte, hochmargige Umsatzmaschine, die sich sehr von niedrigmargigem Einzelhandel unterscheidet, während das 26% Werbewachstum die Abhängigkeit vom Kerngeschäft reduziert. Wenn Amazon seinen Rechenzentrum-Ausbau als Grundlage für anhaltende KI-Hosting-Nachfrage nutzen kann, könnte das Geschäft beginnen, mehr wie eine dominante KI-Infrastruktur-Plattform mit angeschlossenem Einzelhandel auszusehen.
Eine Bewegung in Richtung 405 Dollar würde erfordern, dass Amazon das AWS-Wachstum erhöht hält, Capex in steigendes Cloud-Betriebsergebnis umwandelt und das Werbemomentum aufrechterhält. Die stärkste Bestätigung wäre der Beweis, dass AWS-Margen halten oder sich ausweiten, auch wenn sich der KI-Mix erhöht, was zeigt, dass der Capex-Zyklus seinen Wert verdient.
Der Base Case: Stetiger Cloud- und Einzelhandelsfortschritt hält AMZN zwischen 300 und 340 Dollar
Der Base Case geht davon aus, dass AWS und Werbung die Hauptwachstumstreiber bleiben, während Amazon den Capex-Zyklus ohne einen großen Cashflow-Schock absorbiert. AWS rückt im Laufe der Zeit in Richtung einer 1-Billionen-Dollar-Laufrate-Erzählung vor, die Einzelhandelseffizienz verbessert sich und die Margen halten, aber der freie Cashflow bleibt kurzfristig unter Druck. Unter dieser Aufstellung bewerten Investoren AMZN weiterhin als Cloud-und-Werbe-Wachstums-Compounder mit einer schweren Investitionsphase.
Unter diesem Szenario könnte AMZN hauptsächlich zwischen 300 und 340 Dollar handeln, während Investoren auf klarere Beweise warten, dass Capex in Cashflow umgesetzt wird. Wichtige Bestätigungspunkte wären AWS-Margentrends, Werbewachstum, operatives Einzelhandelsergebnis und die Entwicklung des freien Cashflows, wenn die Ausgaben ihren Höhepunkt erreichen. Ein Konsens nahe 327 Dollar definiert die Mitte der Spanne.
Der Bear Case: Capex und Cashflow-Druck ziehen AMZN in Richtung 260 Dollar
Der Bear Case geht davon aus, dass der KI-Ausbau Cash schneller verbraucht, als AWS-Renditen materialisieren, während sich das Einzelhandelswachstum normalisiert. Negativer freier Cashflow, eine 220-Milliarden-Dollar-Capex-Rechnung und langsameres Store-Wachstum könnten die Aktie unter Druck setzen, bevor KI-Umsätze genug skalieren, um die Ausgaben zu kompensieren. Die langfristige KI-These könnte intakt bleiben, aber der Markt könnte unwillig sein, einen Aufschlag zu zahlen, bis sich der freie Cashflow erholt und das kartellrechtliche Risiko geklärt ist.
Eine Bewegung in Richtung 260 Dollar würde wahrscheinlicher, wenn AWS-Wachstum stockt, Capex weiter steigt, Einzelhandelsmargen sich komprimieren oder regulatorischer Druck eskaliert. In diesem Szenario könnte die langfristige KI-Chance intakt bleiben, aber kurzfristige Cashflow- und Bewertungssorgen würden die Aktie dominieren. Das niedrige Analystenziel liegt nahe 230 Dollar.
Amazon (AMZN) Aktienkursprognosen für 2026 von Wall Street Analysten
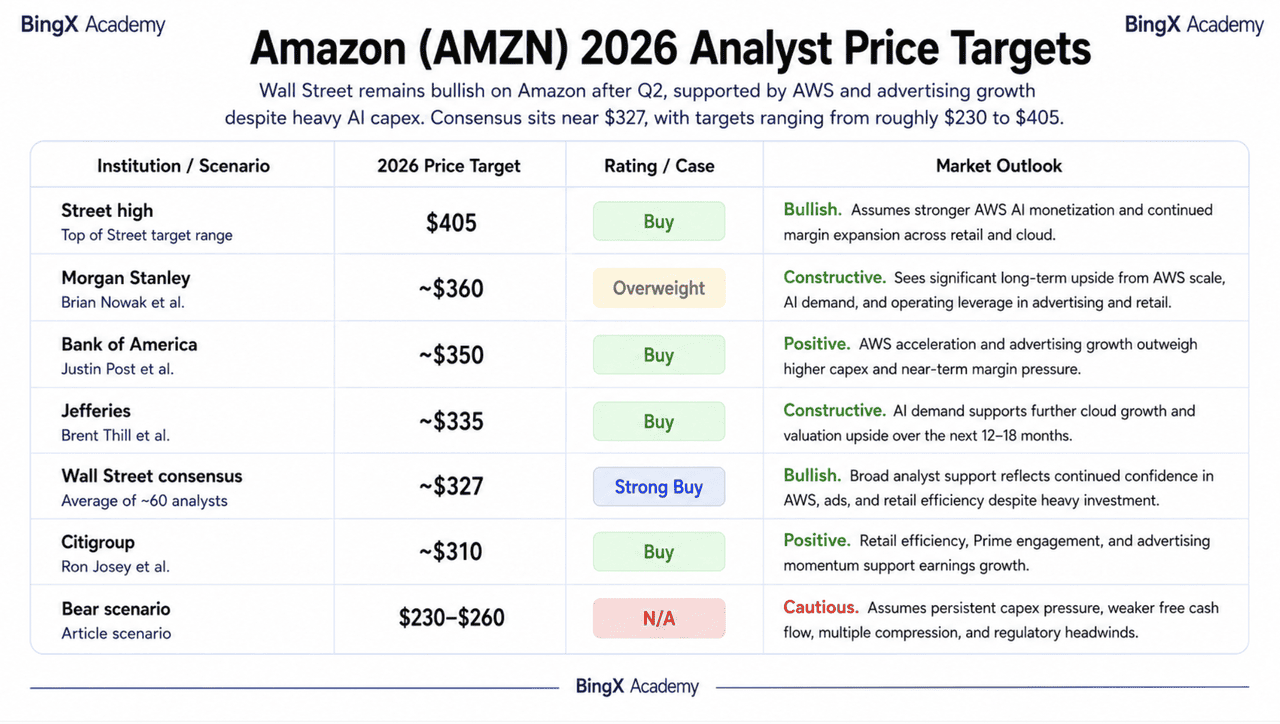
Die Wall Street bleibt nach Q2 breit bullisch bei Amazon, wobei AWS-Wiederbeschleunigung und Werbewachstum den Aufwärtsfall trotz schwerer KI-Capex und schwächerem freiem Cashflow unterstützen. Analystenziele spannen etwa 230 bis 405 Dollar, mit Konsens nahe 327 Dollar über etwa 60 Analysten. Das untere-Ende-Szenario spiegelt Capex-, Bewertungs- und regulatorische Risiken wider, anstatt einen Kollaps in der Kernwachstumsthese.
|
Institution / Szenario |
2026 Kursziel |
Rating |
Marktausblick |
|
Street-Hoch |
405 Dollar |
Kaufen |
Bullisch. Nimmt stärkere AWS-KI-Monetarisierung und anhaltende Margenerweiterung an. |
|
Morgan Stanley |
~360 Dollar |
Übergewichten |
Konstruktiv. Sieht bedeutendes langfristiges Aufwärtspotenzial durch AWS-Skalierung und KI-Nachfrage. |
|
Bank of America |
~350 Dollar |
Kaufen |
Positiv. AWS-Beschleunigung und Werbewachstum überwiegen höhere Capex. |
|
Jefferies |
~335 Dollar |
Kaufen |
Konstruktiv. KI-Nachfrage unterstützt weiteres Cloud-Wachstum und Bewertungsaufwärtspotenzial. |
|
Wall Street Konsens |
~327 Dollar |
Starker Kauf |
Bullisch. Breite Analystenunterstützung spiegelt anhaltende Zuversicht in AWS, Werbung und Einzelhandelseffizienz wider. |
|
Citigroup |
~310 Dollar |
Kaufen |
Positiv. Einzelhandelseffizienz und Werbemomentum unterstützen Gewinnwachstum. |
|
Bear-Szenario |
230–260 Dollar |
- |
Vorsichtig. Nimmt anhaltenden Capex-Druck, schwächeren freien Cashflow und regulatorische Ri |
Wie man Amazon (AMZN) Aktien auf BingX handelt
Navigieren Sie die Volatilität von Amazons Earnings und KI-Capex-Zyklus mit BingX TradFi und BingX AI Tools. Durch die Nutzung KI-getriebener prädiktiver Analytik können Sie Marktstimmungsverschiebungen und Preisbewegungen rund um AWS-Wachstum, Capex-Updates und Werbeergebnisse besser antizipieren.
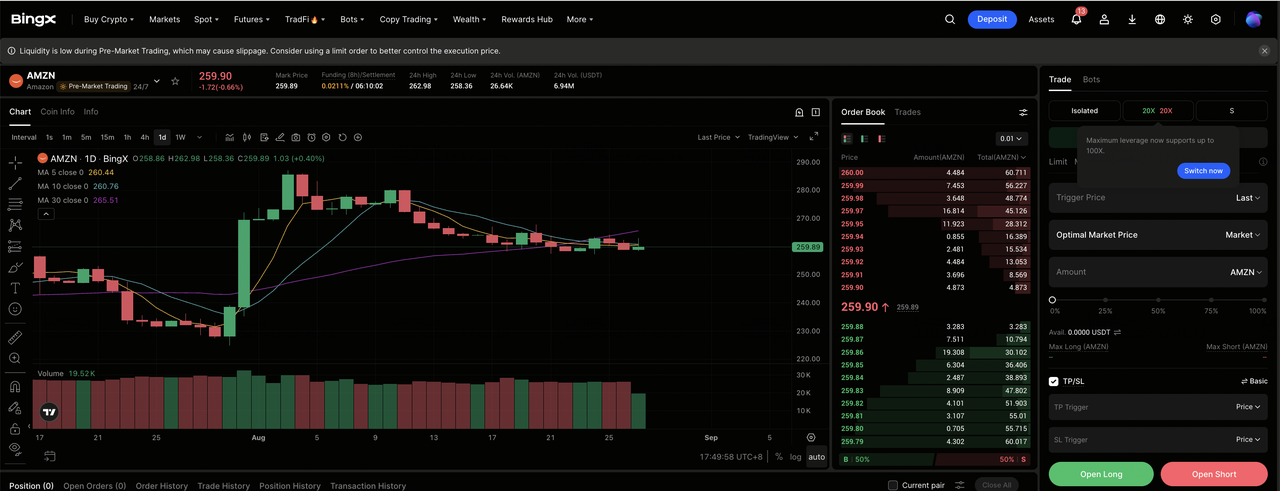
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich. Vervollständigen Sie KYC falls in Ihrer Region erforderlich und aktivieren Sie Zwei-Faktor-Authentifizierung vor der Kontofundierung.
Schritt 2: Amazon (AMZN) auswählen. USDT einzahlen, dann suchen und wählen Sie den AMZN-USDT Perpetual Futures Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen wenn Sie erwarten, dass AWS-Wachstum erhöht bleibt, KI-Capex sich in Cloud-Marge umwandelt und Werbung weiter beschleunigt. Wählen Sie Short öffnen wenn Sie erwarten, dass Capex den freien Cashflow belastet, Einzelhandelswachstum sich verlangsamt oder regulatorisches Risiko eskaliert.
Schritt 4: Leverage und Margin-Modus wählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Da AMZN bei AWS-Wachstum und Capex-Schlagzeilen stark schwanken kann, sind konservative Hebelwirkung und klare Positionsgrößen wichtig.
Schritt 5: Strikte Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Levels vor oder unmittelbar nach dem Einstieg. AMZN kann schnell auf Quartalsgewinne, AWS-Wachstumsraten, Capex-Überarbeitungen und kartellrechtliche Entwicklungen reagieren.
Top 5 Risiken für AMZN-Investoren 2026
Amazons AWS- und Werbewachstum unterstützen den Aufwärtsfall, aber Rekord-KI-Ausgaben erhöhen die Messlatte für Ausführung und zukünftige Renditen.
- KI-Capex ist auf etwa 220 Milliarden Dollar gestiegen. Amazon investiert aggressiv in Rechenzentren, Chips und KI-Infrastruktur, was den Druck auf AWS erhöht, genügend Wachstum und Renditen zu generieren, um die Ausgaben zu rechtfertigen.
- Freier Cashflow ist negativ geworden. Nachlaufender freier Cashflow von etwa negativen 7,6 Milliarden Dollar markiert eine starke Umkehr und lenkt mehr Fokus darauf, wie schnell schwere Infrastrukturinvestitionen in Cash-Generierung umgesetzt werden können.
- AWS muss starkes Wachstum aufrechterhalten. Wachstum nahe 37% ist ein wichtiger Teil des aktuellen Investment Case, aber die Aufrechterhaltung dieses Tempos wird von anhaltender Unternehmens-KI-Nachfrage und erfolgreicher Kapazitätserweiterung abhängen.
- Investitionsgewinne können Headline-Earnings verzerren. Große Gewinne im Zusammenhang mit Investitionen wie Anthropic können GAAP-EPS anheben, was die zugrunde liegende operative Leistung schwerer vergleichbar von einem Quartal zum nächsten macht.
- Regulatorischer Druck bleibt ein Belastungsfaktor. Kartellklagen in den USA und anderen Märkten könnten Rechtskosten erhöhen, Geschäftspraktiken einschränken oder die Bewertung belasten, auch wenn das operative Wachstum stark bleibt.
Abschließende Gedanken: Sollten Sie 2026 in Amazon investieren?
Amazon geht in den Rest von 2026 als Einzelhandels- und Cloud-Gigant, der sich als KI-Infrastruktur-Führer neu erfindet. Ein 200,6-Milliarden-Dollar-Quartal, 37% AWS-Wachstum, 26% Werbewachstum und eine erste 3-Billionen-Dollar-Marktkapitalisierung stehen nicht zur Debatte. Was zur Debatte steht, ist die 220-Milliarden-Dollar-Capex-Rechnung und negativer freier Cashflow, die dem Unternehmen nur dann einen klareren Weg geben, wenn AWS-Renditen auftauchen. Mit einer "Starker Kauf" Analystenneigung ist die Schlüsselfrage, ob Amazon den KI-Ausbau ohne eine längere Cashflow-Belastung ausführen kann.
Der Bull Case ist, dass AWS-KI-Monetarisierung und Werbung die Margen schnell genug erweitern, um Rekordausgaben zu rechtfertigen. Der Bear Case ist, dass Capex die Renditen überflügelt, während sich der Einzelhandel normalisiert und das regulatorische Risiko aufbaut. Die Hauptbestätigungspunkte, die zu beobachten sind, sind AWS-Wachstum und -Margen, Werbetrends, die Capex-Entwicklung und Beweise dafür, dass sich der freie Cashflow erholt.
Risiko-Erinnerung: Die Investition in AMZN birgt ein hohes Kapitalverlustrisiko. Amazon bleibt KI-Capex-Intensität, freie-Cashflow-Schwankungen, AWS-Wettbewerb, kartellrechtlicher Prüfung und einer Bewertung ausgesetzt, die jede Enttäuschung verstärkt. Investoren sollten unabhängige Recherchen durchführen und ihre eigene Risikotoleranz bewerten, bevor sie handeln.
Verwandte Lektüre
- Was ist Anthropic Pre-IPO und wie handelt man es auf BingX?
- Top KI-Rechenzentrum-Aktien zum Kauf 2026: Cloud, Server und KI-Recheninfrastruktur
- Top KI Cloud Infrastruktur Aktien zum Kauf 2026 inmitten von Hyperscaler Capex und dem Neocloud Boom
- Top KI-Rechen- und GPU-Aktien zum Kauf 2026: Die Verschiebung zu Inference und Custom Silicon
- Top 10 KI-Infrastruktur-Aktien zum Kauf 2026: Chip-Manufacturing- und Design-Führer
- Top 10 KI-Hardware-Aktien zum Beobachten 2026: Die Architektur, die die nächste Generation der Intelligenz antreibt
