Alibaba Group (BABA) betreibt Digital Commerce, Cloud Computing, Logistik und Verbraucherservice-Plattformen in China und internationalen Märkten. Taobao und Tmall bleiben zentral für die Gruppe, während Alibaba Cloud, Qwen Künstliche Intelligenz, Instant Retail und internationaler Handel wichtiger für das langfristige Wachstum werden. Dieser Übergang erweitert Alibabas Exposition gegenüber KI-Nachfrage, macht das ADR jedoch auch empfindlich für Kapitalintensität, Commerce-Wettbewerb und China-bezogene Politikrisiken.
Das jüngste Quartal zeigte, dass der Übergang bei den Einnahmen schneller voranschreitet als bei den Gewinnen. Alibaba Q1 GJ2027 Umsatz stieg um 9% auf RMB 268,953 Milliarden (USD 39,63 Milliarden), AI Cloud und Compute-Umsatz stiegen um 45% auf RMB 48,437 Milliarden (USD 7,14 Milliarden) und Cloud bereinigte EBITA wuchs um 133%. Bereinigte EPS pro ADS von RMB 8,52 (USD 1,26 pro ADS) verfehlten den RMB 10,72 (USD 1,58 pro ADS) Konsens, da KI-Infrastruktur und Commerce-Investitionen die kurzfristige Profitabilität reduzierten.
Die BABA Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der KI-Monetarisierungsfall: 45% Cloud-Wachstum, expandierende Cloud-Margen und Qwen-Adoption wandeln Alibabas Infrastruktur-Investition in eine größere, profitablere wiederkehrende Umsatzbasis um.
- Der Rendite-Druckfall: hohe Kapitalausgaben, Instant-Retail-Wettbewerb, Eigenkapitalverwässerung und schwacher Inlandskonsum halten Cashflow und Gewinne unter dem Niveau, das für eine dauerhafte Neubewertung erforderlich ist.
Dieser Leitfaden schlüsselt die BABA ADR-Prognose, USD-Preisszenarien 2026, Hauptrisiken und Analystenausblicke auf, basierend auf Alibabas Q1 GJ2027 Gewinnveröffentlichung vom 20. August, offizieller Einreichung und Marktdaten bis 4. September, plus wie man BABA Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Alibaba-Investoren im September 2026 wissen sollten
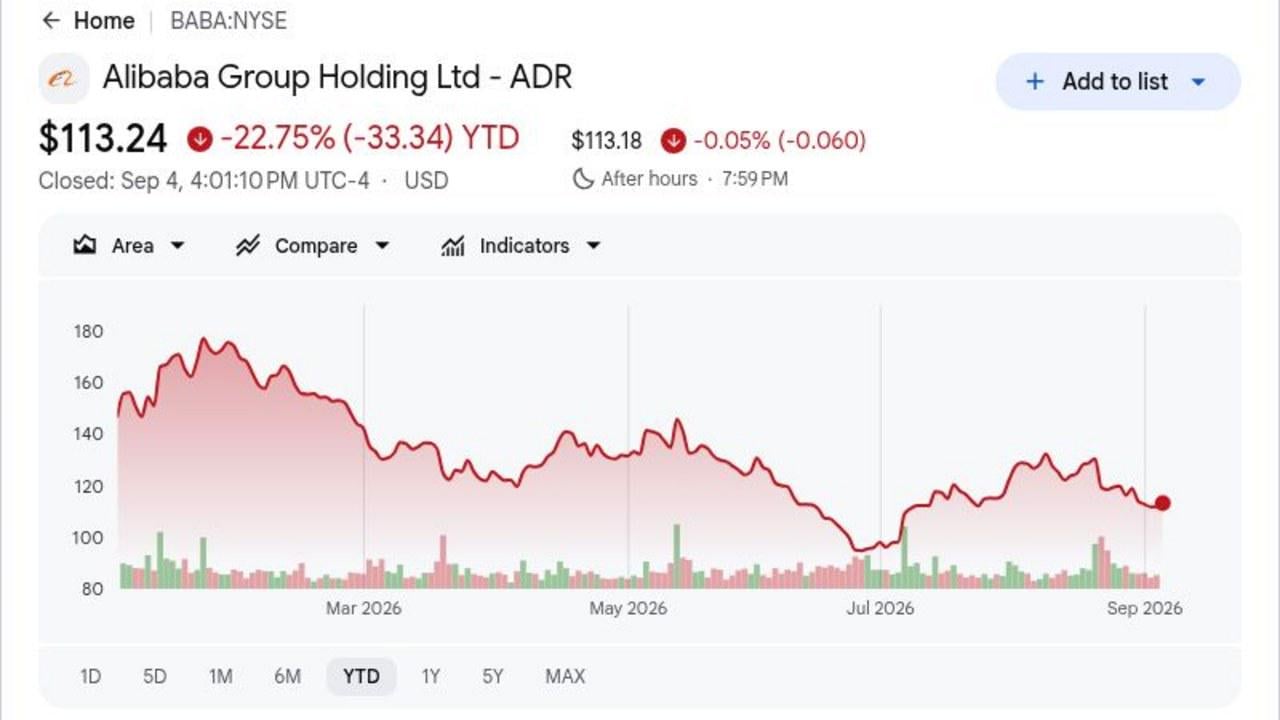
- BABA war bis 4. September YTD um 22,75% gefallen: Die Aktien schlossen bei 113,24 USD, deutlich unter dem 52-Wochen-Hoch von 192,67 USD. Der Rückgang zeigt, dass Investoren noch klarere Beweise dafür wollen, dass hohe KI-Ausgaben in stärkere Gewinne und Cashflow übersetzt werden können.
- Der Quartalsumsatz erreichte RMB 268,953 Milliarden (39,63 Milliarden USD), ein Anstieg von 9% im Jahresvergleich: Der Umsatz übertraf den etwa RMB 262,1 Milliarden (38,62 Milliarden USD) Konsens um etwa RMB 6,9 Milliarden (1,02 Milliarden USD), aber bereinigte EPS von RMB 8,52 (1,26 USD pro ADS) verfehlten die RMB 10,72 (1,58 USD) Schätzung.
- AI Cloud und Compute-Umsatz wuchsen um 45% auf RMB 48,437 Milliarden (7,14 Milliarden USD): Dies markierte Alibabas schnellstes Cloud-Wachstum in 22 Quartalen. KI-bezogener Produktumsatz erreichte RMB 12,376 Milliarden (1,82 Milliarden USD) und verzeichnete dreistelliges Wachstum für ein zwölftes aufeinanderfolgendes Quartal.
- Quartalsweise Investitionsausgaben stiegen um 75% auf RMB 67,7 Milliarden (9,98 Milliarden USD): Die Ausgaben unterstützten die KI-Compute-Expansion, während Cloud bereinigte EBITA dennoch um 133% auf RMB 5,628 Milliarden (0,83 Milliarden USD) stieg. Alibaba beendete das Quartal mit etwa 69,9 Milliarden USD in Bargeld und liquiden Investitionen.
- Alibaba sammelte HK$80 Milliarden für Full-Stack-KI-Investitionen: Das Unternehmen gab 710 Millionen neue Aktien zu HK$112,70 aus, wobei die Erlöse für Chips, Infrastruktur und Modellentwicklung vorgesehen sind. Die Finanzierung stärkt den KI-Ausbau, aber die etwa 3,7%ige Erhöhung der ausstehenden Aktien schafft einen klaren Verwässerungsausgleich.
Was ist Alibaba Group (BABA)?
Alibaba Group ist ein chinesisches Technologieunternehmen, dessen Umsatzmaschinen Commerce, Cloud Computing, Logistik und digitale Dienste umspannen. Taobao und Tmall verbinden Verbraucher, Händler und Marken in China, Alibaba.com bedient den globalen Großhandel, und AliExpress, Lazada und Trendyol erweitern die Gruppe international. Cainiao bietet Logistikfähigkeiten, während Alibaba Cloud Infrastruktur, Datenbanken, Sicherheit und KI-Dienste verkauft. Das in New York gelistete BABA-Wertpapier ist ein American Depositary Receipt, das eine Exposition gegenüber Alibabas Stammaktien darstellt.
Alibabas aktuelle Strategie konzentriert Investitionen um Full-Stack-KI und Konsum. Die Qwen-Modellfamilie hat 3 Milliarden Downloads und 300.000 abgeleitete Modelle überschritten und schafft einen Open-Source-Trichter für Alibaba Cloud. Ihr Zhenwu M890-Prozessor wird durch Cloud-Dienste von mehr als 650 externen Kunden in über 20 Branchen genutzt, während QwenWork, DingTalk und Qwen Shopping Assistant Modelle mit Unternehmens- und Commerce-Workflows verbinden. Instant Retail und die 64 Millionen Mitglieder starke 88VIP-Basis fügen Verbraucherskala neben dem Cloud-Übergang hinzu.
Alibaba Group (BABA) Q1 GJ2027 Gewinnübersicht: Umsatz übertroffen, 45% Cloud-Wachstum und Gewinndruck
Alibaba lieferte RMB 268,953 Milliarden (USD 39,63 Milliarden) Quartalsumsatz versus etwa RMB 262,1 Milliarden (USD 38,62 Milliarden) erwartet, während bereinigte EPS pro ADS von RMB 8,52 (USD 1,26) den RMB 10,72 (USD 1,58) Konsens verfehlten. AI Cloud und Compute-Umsatz stiegen um 45% auf RMB 48,437 Milliarden (USD 7,14 Milliarden), und Cloud bereinigte EBITA erhöhte sich um 133% auf RMB 5,628 Milliarden (USD 0,83 Milliarden), während der Nettogewinn um 75% auf RMB 10,444 Milliarden (USD 1,54 Milliarden) fiel. Das Quartal stärkte den KI-Nachfragefall, aber RMB 67,7 Milliarden (USD 9,98 Milliarden) Investitionsausgaben und negativer freier Cashflow von RMB 44,67 Milliarden (USD 6,58 Milliarden) hielten das Timing der Investitionsrenditen zentral für die Bewertungsdebatte.
Weiterlesen: Alibaba (BABA) Q1 2027 Gewinnübersicht: RMB48,44B AI Cloud-Wachstum treibt eine 1,26% Preisrallye
|
Finanzmetrik |
Leitfaden / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q1 GJ2027 Umsatz |
RMB 262,1B (USD 38,62B) Konsens |
RMB 268,953B (USD 39,63B) |
Übertroffen. Etwa RMB 6,9B (USD 1,02B) über Konsens; +9% JJ. |
|
Non-GAAP verwässerte EPS pro ADS |
RMB 10,72 (USD 1,58 pro ADS) Konsens |
RMB 8,52 (USD 1,26 pro ADS) |
Verfehlt. RMB 2,20 (USD 0,32 pro ADS) unter Konsens da Investitionen stiegen. |
|
Nettogewinn |
— |
RMB 10,444B (USD 1,54B) |
Gesunken. -75% JJ. |
|
Betriebsgewinn |
— |
RMB 15,161B (USD 2,23B) |
Gesunken. -57% JJ trotz Umsatzwachstum. |
|
AI Cloud und Compute-Umsatz |
— |
RMB 48,437B (USD 7,14B); +45% JJ |
Beschleunigt. Schnellstes Cloud-Wachstum in 22 Quartalen. |
|
KI-bezogener Produktumsatz |
— |
RMB 12,376B (USD 1,82B) |
Beschleunigt. Dreistelliges Wachstum für 12 aufeinanderfolgende Quartale. |
|
Cloud bereinigte EBITA |
— |
RMB 5,628B (USD 0,83B); +133% JJ |
Erweitert. Margin erreichte etwa 12%. |
|
China Instant Retail Umsatz |
— |
RMB 53,295B (USD 7,85B); +45% JJ |
Erweitert. Umfang stieg während sich die Einheitenwirtschaft verbesserte. |
|
Investitionsausgaben |
— |
RMB 67,7B (USD 9,98B) |
Gestiegen. +75% JJ für KI-Infrastruktur. |
|
Freier Cashflow |
— |
RMB 44,67B (USD 6,58B) Abfluss |
Geschwächt. Infrastrukturausgaben drückten Cashflow ins Negative. |
|
Bargeld und liquide Investitionen |
— |
US$69,9B |
Stark. Liquidität unterstützt fortgesetzte Investitionen. |
- Umsatz von RMB 268,953 Milliarden (USD 39,63 Milliarden) wuchs um 9% und übertraf Konsens: Das Ergebnis lag etwa RMB 6,9 Milliarden (USD 1,02 Milliarden) über der etwa RMB 262,1 Milliarden (USD 38,62 Milliarden) Schätzung. Schnelleres Cloud- und Instant-Retail-Wachstum half dabei, die Expansion über den Kern-China-Commerce hinaus zu verbreitern.
- Bereinigte EPS pro ADS von RMB 8,52 (USD 1,26) verfehlten um RMB 2,20 (USD 0,32): Der Konsens lag nahe RMB 10,72 (USD 1,58), während der Nettogewinn um 75% auf RMB 10,444 Milliarden (USD 1,54 Milliarden) fiel. Die Lücke zeigt, dass schwerere Technologie- und Verbraucherinvestitionen das Pro-Aktie-Gewinnwachstum noch begrenzen.
- AI Cloud-Umsatz erreichte RMB 48,437 Milliarden (USD 7,14 Milliarden), +45%: KI-bezogener Produktumsatz stieg auch auf RMB 12,376 Milliarden (USD 1,82 Milliarden) nach einem zwölften aufeinanderfolgenden Quartal dreistelligen Wachstums, was zeigt, dass Qwen und Compute-Nachfrage bedeutungsvolle kommerzielle Arbeitslasten werden.
- Cloud bereinigte EBITA stieg um 133% auf RMB 5,628 Milliarden (USD 0,83 Milliarden): Die Segmentmarge erreichte etwa 12%, auch als die Infrastrukturinvestition stieg. Das unterstützt den Betriebshebelfall, obwohl der Gruppenbetriebsgewinn dennoch um 57% sank.
- Investitionsausgaben von RMB 67,7 Milliarden (USD 9,98 Milliarden) trieben negativen freien Cashflow von RMB 44,67 Milliarden (USD 6,58 Milliarden): Die Ausgaben stiegen im Jahresvergleich um 75%, was die Bargeldumwandlung zum Hauptausgleich des Quartals machte. Alibabas etwa USD 69,9 Milliarden Liquiditätsposition unterstützt den Ausbau, aber anhaltender negativer freier Cashflow würde den durch schnelleres Cloud-Wachstum geschaffenen Wert schwächen.
Alibaba Group (BABA) Preisvorhersage 2026: Bull vs. Bear Szenarien
Der zentrale Test ist, ob Cloud-Wachstum über 40% und eine etwa 12% Cloud-EBITA-Marge schwächeren Gruppengewinn, negativen freien Cashflow und Eigenkapitalverwässerung überwiegen können. Alle Preise unten beziehen sich auf das in den USA gelistete BABA ADR in USD und sind BingX Academy Redaktionsszenarien statt Wall Street-Ziele.
Der Bull Case: Starkes AI Cloud-Wachstum drückt BABA Richtung USD 230
Der Bull Case nimmt an, dass AI Cloud und Compute-Umsatz bei oder über 40% Wachstum bleibt, Cloud bereinigte EBITA weiterhin schneller als Verkäufe steigt, und Qwen-Adoption sich über mehr Unternehmensarbeitslasten ausbreitet. Instant Retail bleibt auch stark, während Verluste sich verengen, was Cloud-Profitabilität und bessere Commerce-Effizienz erlaubt, Gruppengewinne wiederaufzubauen.
Eine Bewegung Richtung USD 210 bis 230 würde erfordern, dass freier Cashflow positiv wird, Cloud-Marge über etwa 12% steigt, und Management klarere Renditen auf RMB 67,7 Milliarden (USD 9,98 Milliarden) vierteljährlichen Investitionsausgaben zeigt. Geringere Verwässerung und stärkerer China-Konsum würden weitere Unterstützung bieten.
Der Base Case: Stabiles Cloud-Wachstum hält BABA zwischen USD 150 und 180
Der Base Case nimmt an, dass Cloud-Wachstum sich in die 30% bis 40% Spanne moderiert, KI-bezogener Umsatz einen bedeutungsvollen Anteil der Cloud-Verkäufe bleibt, und Commerce-Investitionen weiterhin Gruppenmargen unter Druck setzen. Alibabas etwa USD 69,9 Milliarden Liquiditätsposition unterstützt Expansion, während freier Cashflow nur allmählich erholt.
Unter diesem Szenario könnte BABA hauptsächlich zwischen USD 150 und 180 handeln. Fortgesetztes Cloud-EBITA-Wachstum und engere Instant-Retail-Verluste würden die Spanne unterstützen, während Cloud-Wachstum unter 30%, eine weitere große Eigenkapitalaufstockung oder anhaltender negativer freier Cashflow sie schwächen würden.
Der Bear Case: Hohe KI-Ausgaben und Verwässerung ziehen BABA Richtung USD 90
Der Bear Case nimmt an, dass KI-Infrastrukturausgaben hoch bleiben ohne eine entsprechende Verbesserung der Cloud-Margen. Inländischer Commerce-Wettbewerb hält Kundenakquisitionskosten hoch, China-Konsum bleibt weich, und die HK$80 Milliarden Platzierung schafft es nicht, Renditen schnell genug zu generieren, um Verwässerung auszugleichen.
Eine Bewegung Richtung USD 90 bis 110 würde wahrscheinlicher, wenn Cloud-Wachstum unter 25% fällt, Betriebsgewinn weiterhin scharf sinkt, oder freier Cashflow wesentlich negativ bleibt. Exportkontrollen oder erneute ADR-Politikbedenken könnten weiteren Bewertungsdruck hinzufügen.
BABA Aktienkursprognosen für 2026 von Wall Street Analysten
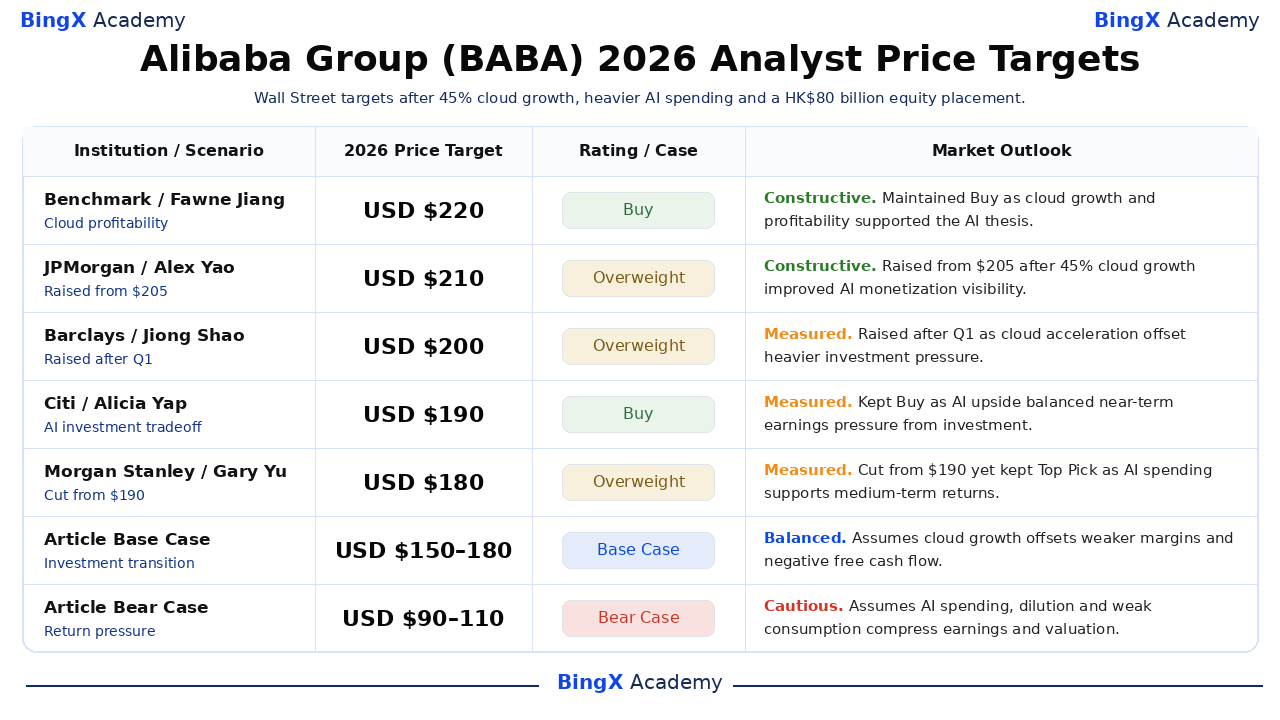
Die sechs ausgewählten institutionellen Maßnahmen reichen von USD 170 bis 220 pro ADR und bewahren jede Firma's neueste angegebene Bewertung und Zielrichtung. Der breitere Konsens liegt nahe USD 187 bis 196, was substantielles Aufwärtspotenzial vom 4. September Schluss neben bedeutungsvoller Unsicherheit über Investitionsrenditen zeigt. Die letzten zwei Zeilen sind BingX Academy Redaktionsszenarien statt Wall Street-Prognosen.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Benchmark |
USD 220/ADR |
Kaufen |
Konstruktiv. 9. Juli: behielt Kaufen bei, da Cloud-Wachstum und Profitabilität die langfristige KI-These unterstützten. |
|
JPMorgan |
USD 210/ADR |
Übergewichten |
Konstruktiv. 21. August: angehoben von 205 USD nach 45% Cloud-Wachstum, das KI-Monetarisierungssichtbarkeit verbesserte. |
|
Barclays |
USD 200/ADR |
Übergewichten |
Abgemessen. 21. August: angehoben nach Q1, da Cloud-Beschleunigung schwereren Investitionsdruck ausglich. |
|
Citi |
USD 190/ADR |
Kaufen |
Abgemessen. 20. August: behielt Kaufen bei, da KI-Aufwärtspotenzial kurzfristigen Gewinnsdruck von Investitionen ausglich. |
|
Morgan Stanley |
USD 180/ADR |
Übergewichten |
Abgemessen. 26. Juli: gesenkt von 190 USD, behielt jedoch Alibaba als Top Pick für mittelfristige KI-Renditen. |
|
HSBC |
USD 170/ADR |
Kaufen |
Vorsichtig. 9. Juli: gesenkt von 176 USD, da KI- und Commerce-Ausgaben auf kurzfristige Gewinne drückten. |
|
Artikel Base Case |
USD 150–180/ADR |
Base Case |
Ausgewogen. Nimmt an, dass Cloud-Wachstum schwächere Margen und negativen freien Cashflow ausgleicht. |
|
Artikel Bear Case |
USD 90–110/ADR |
Bear Case |
Vorsichtig. Nimmt an, dass KI-Ausgaben, Verwässerung und schwacher Konsum Gewinne und Bewertung komprimieren. |
Wie man Alibaba Group (BABA) Aktien auf BingX handelt
Handeln Sie Alibabas KI-Cloud-Wachstum, Qwen-Adoption, Commerce-Effizienz und freien Cashflow-Ausblick mit BingX TradFi und BingX AI Tools. Da BABA scharf auf Gewinne, China-Politik, Eigenkapitalfinanzierung und US-Technologiebeschränkungen reagieren kann, sollten Händler sowohl den Katalysator als auch die Risikolimits vor dem Eingehen einer Position definieren.
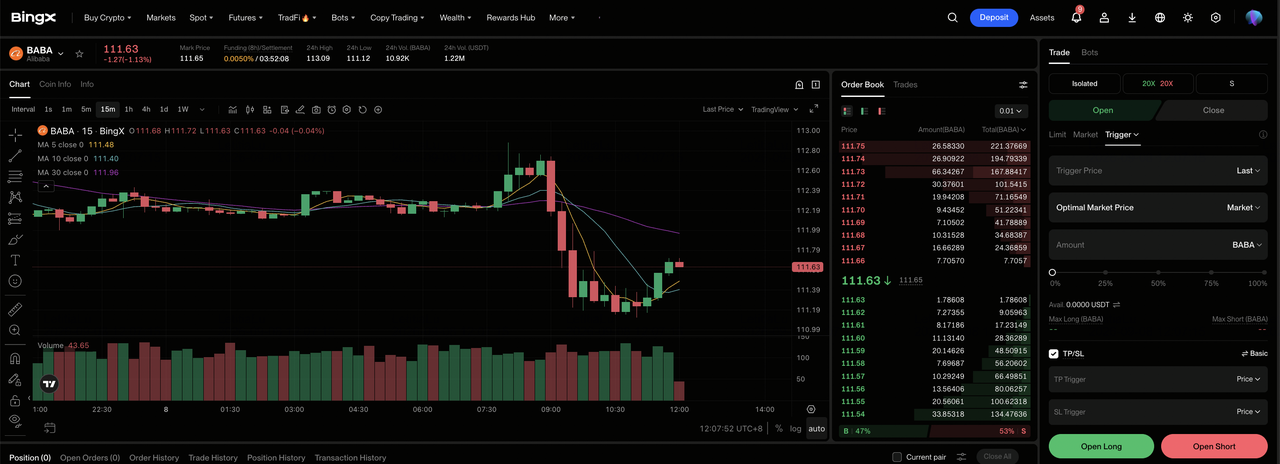
Schritt 1: BingX TradFi aufrufen. Registrieren und navigieren Sie zum spezialisierten TradFi Bereich auf dem BingX Exchange Dashboard.
Schritt 2: Alibaba Group (BABA) auswählen. Suchen und wählen Sie den BABA-USDT Perpetual Futures Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen, wenn Cloud-Wachstum über 40% bleibt und Margen sich verbessern. Wählen Sie Short öffnen, wenn Investitionen, Verwässerung oder schwache Commerce-Nachfrage Pro-Aktie-Gewinne reduzieren.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 22,75% YTD-Rückgang zeigt, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach dem Eingehen des Handels. BABA kann schnell auf Cloud-Wachstum, Commerce-Margen, Kapitalausgaben, Eigenkapitalemission und China-Politik reagieren.
Top 5 Risiken für BABA-Investoren in 2026 zu beobachten
Alibabas schnelleres Cloud-Wachstum verbessert die langfristige Gelegenheit, obwohl das ADR Betriebs-, Finanzierungs- und Politikrisiken ausgesetzt bleibt, die direkt den Pro-Aktie-Wert ändern können.
- RMB 67,7 Milliarden (USD 9,98 Milliarden) vierteljährliche Investitionsausgaben stiegen um 75%: Die Ausgaben trugen zu einem RMB 44,67 Milliarden (USD 6,58 Milliarden) freien Cashflow-Abfluss bei. Wenn Cloud-Wachstum oder Margen sich verlangsamen, bevor die Infrastrukturnutzung steigt, würde niedrigere Bargeldumwandlung den für jedes ADR geschaffenen Wert reduzieren.
- Nettogewinn fiel um 75% auf RMB 10,444 Milliarden (USD 1,54 Milliarden): Instant Retail und KI-Investitionen expandierten schneller als kurzfristiger Gewinn. Fortgesetzter Wettbewerb von JD.com, Meituan und PDD könnte Subventionen erfordern, die Margen unterdrücken und die in höheren Szenarien eingebettete Gewinnserholung verzögern.
- Die HK$80 Milliarden Platzierung gab 710 Millionen Aktien aus: Neues Eigenkapital erweitert die Finanzierungskapazität und erhöht die Anzahl der Stammaktien um etwa 3,7%. Wenn das Kapital keine ausreichenden KI-Renditen produziert, repräsentiert jedes ADR einen kleineren Anspruch auf Gewinne und Cashflow.
- China makroökonomische und regulatorische Exposition bleibt wesentlich: Inländischer Commerce hängt von Verbrauchervertrauen, Händleraktivität und einem stabilen Plattform-Politikumfeld ab. Schwächere Ausgaben oder erneute regulatorische Intervention könnten Umsatzwachstum reduzieren und einen größeren Risikoabschlag auf BABA halten.
- US-Exportkontrollen und ADR-Struktur fügen externes Risiko hinzu: Beschränkungen auf fortgeschrittene Chips könnten KI-Kapazität auch bei starker Nachfrage einschränken. Getrennt könnten geopolitische oder Audit-Zugang-Streitigkeiten den Abschlag zwischen Alibabas operativem Fortschritt und der seinem in den USA gelisteten ADR zugewiesenen Bewertung erhöhen.
Abschließende Gedanken: Sollten Sie 2026 in BABA investieren?
Alibabas Q1 GJ2027 Ergebnisse lieferten starke Beweise, dass KI-Nachfrage kommerziell wird: Umsatz wuchs um 9%, Cloud-Umsatz stieg um 45%, KI-bezogene Produkte behielten dreistelliges Wachstum bei und Cloud bereinigte EBITA erhöhte sich um 133%. Das Gegengewicht ist ebenso klar. Bereinigte EPS verfehlten Konsens, Nettogewinn fiel um 75%, Investitionsausgaben erreichten RMB 67,7 Milliarden (USD 9,98 Milliarden) und freier Cashflow wurde wesentlich negativ.
Der USD 150 bis 180 Base Case nimmt an, dass Cloud-Wachstum und sich verbessernde Segmentprofitabilität schwere Investitionen allmählich ausgleichen. Der USD 210 bis 230 Bull Case erfordert positiven Cashflow und bessere Commerce-Effizienz, während der USD 90 bis 110 Bear Case schwache Renditen, Verwässerung und Politikdruck widerspiegelt. Investoren sollten Cloud-Wachstum, Cloud-EBITA-Marge, Instant-Retail-Verluste und freien Cashflow überwachen, bevor sie die Bewertungslücke des ADR als dauerhaftes Aufwärtspotenzial behandeln.
Risikoerinnerung: Diese BABA ADR-Szenarien sind bedingte Forschungsschätzungen, keine Investitionsberatung oder garantierte Renditen. Alibabas ADR und BABA-USDT Perpetual Contracts können an Wert verlieren, und gehebelte Positionen können liquidiert werden. Überprüfen Sie aktuelle Marktdaten, Unternehmenseinreichungen und BingX-Bedingungen unabhängig, bevor Sie Risiken eingehen.
Verwandte Lektüre
- Top 10 AI-Infrastruktur-Aktien zum Kauf in 2026: Chip-Herstellungs- und Design-Führer
- Top AI Compute und GPU Aktien zum Kauf in 2026: Die Verschiebung zu Inferenz und Custom Silicon
- Top AI Cloud-Infrastruktur-Aktien zum Kauf in 2026 inmitten Hyperscaler Capex und des Neocloud-Booms
- Was ist Ondos Alibaba Tokenized Stock (BABAON) und wie kauft man es?
- Amazon (AMZN) Preisvorhersage 2026: Können AWS und KI-Wachstum AMZN über 400 USD drücken?
- Walmart (WMT) Preisvorhersage 2026: Können E-Commerce und Werbung WMT Richtung 155 USD drücken?
