

تقدم ويلز فارغو (WFC) خدمات الودائع والإقراض والاستثمار والخدمات المصرفية للشركات للأفراد والمؤسسات. تُوفر قاعدة عملائها الواسعة دخلاً منتظماً من الفوائد، في حين تُهيئ توسعات الإقراض التجاري والخدمات المصرفية الاستثمارية فرصاً لتعظيم الاستفادة من العلاقات القائمة. يتوقف مدى تحويل نمو الميزانية العمومية إلى أرباح مستدامة وعوائد أعلى للسهم على تسعير القروض وتكاليف الودائع والأداء الائتماني.
أظهر الربع الأخير تحسناً في دخل الإقراض، غير أن ارتفاع تكاليف الائتمان أضعف تحويل الأرباح. إيرادات ويلز فارغو للربع الثالث 2026 ارتفعت بنسبة 2% لتبلغ 21.87 مليار دولار، مع نمو صافي دخل الفوائد بنسبة 5%. بلغ ربح السهم المخفف 1.87 دولار، فيما ارتفعت مخصصات الائتمان إلى 1.029 مليار دولار. يتمثل اختبار الربع الرابع في قدرة نحو 13 مليار دولار من دخل الفوائد على دعم ربحية أفضل.
تتمحور توقعات سهم WFC لعام 2026 الآن حول وجهتَي نظر متنافستين:
- سيناريو انتعاش الإقراض: يرفع نمو قروض العملاء وثبات تكاليف التمويل دخل الفوائد، في حين تتيح خفض نفقات التشغيل وصول المزيد من الإيرادات إلى المساهمين.
- سيناريو ضغط الهامش: تمتص ارتفاعات أسعار الودائع ومخصصات الائتمان نمو الإقراض، مما يُضعف دخل الرسوم ويُقيّد الاحتياجات الرأسمالية وعوائد الأصول المتوسعة.
يستعرض هذا الدليل توقعات سهم WFC وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية وآراء المحللين، استناداً إلى بيان أرباح ويلز فارغو الصادر في 2026-10-13 وعرضه التقديمي وملحقه الفصلي وبيانات السوق حتى 2026-10-21، فضلاً عن كيفية شراء سهم WFC على BingX TradFi باستخدام USDT أو USDC.
أبرز 5 أمور يجب على مستثمري ويلز فارغو معرفتها في أكتوبر 2026
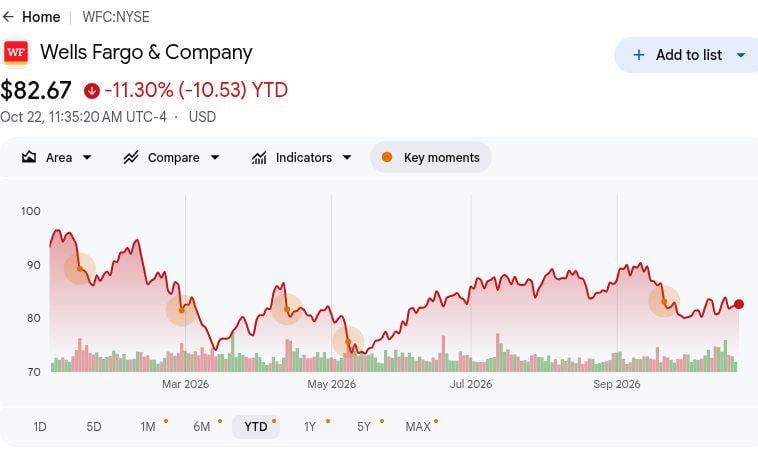
- أغلق سهم WFC عند 82.42 دولاراً في 2026-10-21، منخفضاً بنسبة 11.57% منذ بداية العام: لا تزال الأسهم دون مستوى افتتاح العام، مما يجعل سيناريو 105 دولارات الصعودي رهيناً بتحسّن اقتصاديات الإقراض. يستلزم تحقيق مزيد من المكاسب نمو الأصول الممولة بالودائع لتعزيز العوائد، بدلاً من الاعتماد على التوسع في الميزانية العمومية وحده.
- ارتفعت إيرادات الربع الثالث إلى 21.87 مليار دولار مقارنةً بـ 21.44 مليار دولار في العام الماضي: انخفضت الإيرادات أيضاً من 22.62 مليار دولار في الربع الثاني، مما يكشف تراجعاً متتالياً. بيد أن دخل الفوائد ساهم في النمو، مما يُبرز أهمية التمييز بين توسع الإقراض وانتعاش الرسوم الأوسع نطاقاً.
- ارتفعت متوسطات القروض والودائع بنسبة 11% في ظل توسع نشاط العملاء: تُشير أرصدة الربع الثالث وتعزيز الإقراض التجاري إلى وجود طلب قوي من العملاء. ستحدد عوائد القروض وتسعير الودائع والأداء الائتماني مدى تحويل هذا الحجم إلى أرباح مستدامة للسهم.
- يُحدد توجيه الربع الرابع اختباراً لتحقيق صافي دخل الفوائد: استهدفت الإدارة نحو 13 مليار دولار للربع القادم، مقارنةً بـ 12.52 مليار دولار في الربع الثالث. سيحدد ثبات تكاليف التمويل واستدامة الطلب على القروض ما إذا كان هذا التوجيه يدعم الأرباح وتوليد رأس المال بصورة مستدامة.
- تدعم نسبة CET1 البالغة 10.0% استمرار الإقراض وإدارة رأس المال: أفادت ويلز فارغو بامتلاك 134.6 مليار دولار من رأس مال CET1 إلى جانب انخفاض عدد الأسهم المخففة. يُوفر ذلك دعماً لتمويل العملاء، وإن كان الحفاظ على جودة الائتمان وكفاءة رأس المال سيظل أمراً بالغ الأهمية لتحقيق قيمة طويلة الأمد للمساهمين.
ما هي ويلز فارغو (WFC)؟
ويلز فارغو (WFC) شركة خدمات مالية متنوعة تقدم خدمات مصرفية واستثمارية وإقراضية للأفراد والشركات والمؤسسات. تضم أربعة قطاعات تشغيلية هي: الخدمات المصرفية الاستهلاكية والإقراض، والخدمات المصرفية التجارية، والخدمات المصرفية للشركات والاستثمار، وإدارة الثروات والاستثمار. تكسب البنك فوائد على القروض والأوراق المالية، إلى جانب رسوم الاستشارات والوساطة والمدفوعات والخدمات المصرفية الاستثمارية. تعتمد الربحية على الفارق بين عوائد الأصول وتكاليف التمويل، وكفاءة العمليات، والأداء الائتماني للعملاء المقترضين عبر مختلف نشاطاتها.
تركز استراتيجية نمو ويلز فارغو على توسيع إقراض العملاء وتعزيز الخدمات المصرفية الاستثمارية وتحسين كفاءة التشغيل. يستخدم شراكتها الموسعة مع جوجل السحابية منصة Google Agentspace لنشر أدوات الذكاء الاصطناعي الوكيل لدعم الموظفين وخدمة العملاء. وفي يونيو 2026، أصبحت ويلز فارغو أيضاً مقرضاً رهنياً مفضلاً لشركة ICON، مما يربط تمويل المساكن بمشاريع الإسكان المطبوع ثلاثي الأبعاد للشركة. مع نمو متوسطات القروض والودائع بنسبة 11% في الربع الثالث، تهدف هذه المبادرات إلى تعميق علاقات العملاء ودعم نمو الإيرادات بينما يُحسّن الاستثمار في التكنولوجيا تكلفة تقديم الخدمات المالية.
نظرة عامة على أرباح ويلز فارغو (WFC) للربع الثالث 2026: دخل الإقراض يرفع ربح السهم رغم ارتفاع تكاليف الائتمان
أعلنت ويلز فارغو عن إيرادات الربع الثالث 2026 بلغت 21.87 مليار دولار، بارتفاع 2% على أساس سنوي وتراجع عن 22.62 مليار دولار في الربع الثاني، مدفوعةً بارتفاع صافي دخل الفوائد. ارتفع ربح السهم المخفف بنسبة 13% إلى 1.87 دولار، فيما ارتفعت مخصصات الائتمان إلى 1.029 مليار دولار وانخفضت المصروفات غير الفائدة بنسبة 1% إلى 13.74 مليار دولار. مع نمو متوسطات القروض والودائع بنسبة 11% لكليهما وتوجيه صافي دخل الفوائد للربع الرابع نحو 13 مليار دولار، تتوقف الأرباح المستقبلية على تحويل نمو العملاء إلى هوامش أقوى دون زيادة غير متناسبة في تكاليف الائتمان.
|
المؤشر المالي |
التوجيه / التوقعات |
المُبلَّغ / الفعلي |
المفاجأة |
|
إجمالي الإيرادات |
21.436 مليار دولار الربع الثالث 2025 |
21.870 مليار دولار |
تحسّن. ارتفاع بنسبة 2% على أساس سنوي. |
|
صافي دخل الفوائد |
11.950 مليار دولار الربع الثالث 2025 |
12.517 مليار دولار |
توسّع. ارتفاع بنسبة 5% على أساس سنوي. |
|
ربح السهم المخفف |
1.66 دولار الربع الثالث 2025 |
1.87 دولار |
أعلى. ارتفاع بنسبة 13% على أساس سنوي. |
|
صافي الدخل |
5.589 مليار دولار الربع الثالث 2025 |
5.951 مليار دولار |
تحسّن. ارتفاع بنسبة 6% على أساس سنوي. |
|
المصروفات غير الفائدة |
13.846 مليار دولار الربع الثالث 2025 |
13.743 مليار دولار |
أدنى. انخفاض بنسبة 1% على أساس سنوي. |
|
مخصصات الائتمان |
681 مليون دولار الربع الثالث 2025 |
1.029 مليار دولار |
أعلى. ارتفاع بمقدار 348 مليون دولار. |
|
العائد على حقوق الملكية الملموسة المشتركة (ROTCE) |
15.2% الربع الثالث 2025 |
16.30% |
تحسّن. ارتفاع بمقدار 1.1 نقطة. |
|
صافي دخل الفوائد للربع الرابع |
توجيه مستقبلي جديد |
~13 مليار دولار |
توقعات. هدف الربع القادم. |
- ارتفعت إيرادات الربع الثالث بنسبة 2% إلى 21.87 مليار دولار. تراجعت الإيرادات بنسبة 3% على أساس تسلسلي رغم النمو السنوي، مما يعكس ضعف الدخل غير الفائد ونشاط التداول. سيكون استمرار إقراض العملاء وتوليد الرسوم مهماً للحفاظ على زخم الأرباح.
- ارتفع صافي دخل الفوائد بنسبة 5% إلى 12.52 مليار دولار. دفع ارتفاع أرصدة القروض وإعادة تسعير الأصول ذات السعر الثابت الأداء عبر محفظة الإقراض. قد يدعم استمرار الطلب على القروض ونمو الودائع الأرباح، وإن كانت تكاليف التمويل وعوائد الأصول تؤثر في الربحية.
- ارتفع ربح السهم المخفف بنسبة 13% إلى 1.87 دولار رغم ارتفاع المخصصات. انخفضت مصروفات التشغيل بنسبة 1% إلى 13.74 مليار دولار، فيما بلغت مخصصات الائتمان 1.029 مليار دولار. دعم دخل الإقراض الربحية، لكن كفاءة المصروفات ستكون مهمة مع توسع الطلب الائتماني للعملاء.
- بلغت أصول عملاء الثروات 2.45 تريليون دولار. ارتفعت الأصول بنسبة 11% سنوياً، مما دعم نمو الإيرادات بنسبة 12% في قطاع إدارة الثروات والاستثمار خلال الربع. يُعزز توسع استثمارات العملاء الإيرادات المتكررة من الرسوم ويُقلل الاعتماد على نشاط الإقراض والتداول الحساس للسوق.
- بلغ توجيه صافي دخل الفوائد للربع الرابع نحو 13 مليار دولار. يُشير التوجيه إلى نمو تسلسلي، يتوقف تحقيقه على إقراض العملاء وتسعير الودائع. سيكون تجديد ودائع العملاء والحفاظ على جودة القروض والسيطرة على المصروفات أموراً مهمة لنمو الأرباح المستقبلية.
توقعات ويلز فارغو (WFC) للاستثمار في 2026: السيناريو الصعودي عند 105 دولارات مقابل السيناريو الهبوطي عند 72 دولاراً
تعتمد توقعات ويلز فارغو لعام 2026 على ما إذا كان توسع قروض العملاء قادراً على توليد أرباح أعلى بعد تكاليف التمويل والائتمان. تحسّن دخل الفوائد في الربع الثالث، لكن نسبة CET1 البالغة 10.0% وارتفاع المخصصات يجعلان العوائد على الأصول الإضافية محورية في التقييم. تعكس السيناريوهات التحريرية التالية كيف يمكن لاقتصاديات الإقراض وكفاءة التشغيل تشكيل الأداء حتى نهاية العام.
السيناريو الصعودي: نمو القروض والسيطرة على التكاليف يدفعان WFC نحو 105 دولارات
سيرفع الإقراض الأكثر ربحية للعملاء دخل الفوائد، بينما ستُحوّل كفاءة التشغيل هذه الإيرادات إلى أرباح أقوى. بلغ صافي دخل الفوائد في الربع الثالث 12.52 مليار دولار وانخفضت المصروفات بنسبة 1% رغم ارتفاع الإنفاق على التكنولوجيا. سيُحسّن النمو الممول بالودائع المستدام المساهمة في الأرباح من القروض الإضافية دون الحاجة إلى زيادة مقابلة في الأعباء العامة أو مخصصات الائتمان.
سيكتسب سيناريو 105 دولارات دعماً إذا تجاوز دخل فوائد الربع الرابع التوجيه البالغ نحو 13 مليار دولار واستقرت رسوم الائتمان. ستحتاج هوامش الإقراض المحسّنة وضبط المصروفات المستمر إلى رفع العوائد فوق مستوى الربع الأخير.
السيناريو الأساسي: الإقراض الثابت يُبقي WFC بين 88 و96 دولاراً
قد يُحافظ استمرار نمو الإقراض على الأرباح حتى لو امتصت تكاليف التمويل والائتمان جزءاً من الإيرادات الإضافية. ارتفعت متوسطات القروض والودائع في الربع الثالث بنسبة 11% لكليهما، فيما ارتفعت المخصصات إلى 1.029 مليار دولار. سيدعم توسع قاعدة العملاء دخل الفوائد والرسوم، لكن محدودية تحسّن الهامش ستُبقي العوائد رهينة بالسيطرة على المصروفات وكفاءة تسعير الائتمان.
سيناريو 88 إلى 96 دولاراً يتناسب مع التسليم بالقرب من توجيه دخل الفوائد السنوي وثبات جودة القروض ونمو متواضع في الرسوم. قد تدعم انخفاض تكاليف التمويل الطرف الأعلى من النطاق، بينما ستُقيّد مخصصات الائتمان الإضافية فائدة توسع قاعدة العملاء.
السيناريو الهبوطي: ضغط التمويل وتكاليف الائتمان تدفعان WFC نحو 72 دولاراً
ستُقلص ارتفاع تكاليف التمويل وتدهور الأداء الائتماني الأرباح المحتجزة من محفظة القروض المتنامية. ارتفعت متوسط تكاليف الودائع إلى 1.56% في الربع الثالث، فيما ارتفعت مخصصات الائتمان من 681 مليون دولار قبل عام. إذا ضعف الاقتراض من العملاء وارتفعت خسائر التأخر، فقد يستهلك توسع الإقراض رأس المال دون تحقيق تحسّن متناسب في الأرباح.
سيصبح سيناريو 72 دولاراً أكثر احتمالاً إذا تخلّف دخل الفوائد عن توجيه الربع الرابع فيما واصلت مخصصات الائتمان ارتفاعها. سيوفر ضعف توليد الرسوم حينئذٍ دعماً أقل للأرباح، مما يُقلص رأس المال المتاح للتوزيعات وانتعاش التقييم.
توقعات محللي وول ستريت لسعر سهم WFC في 2026
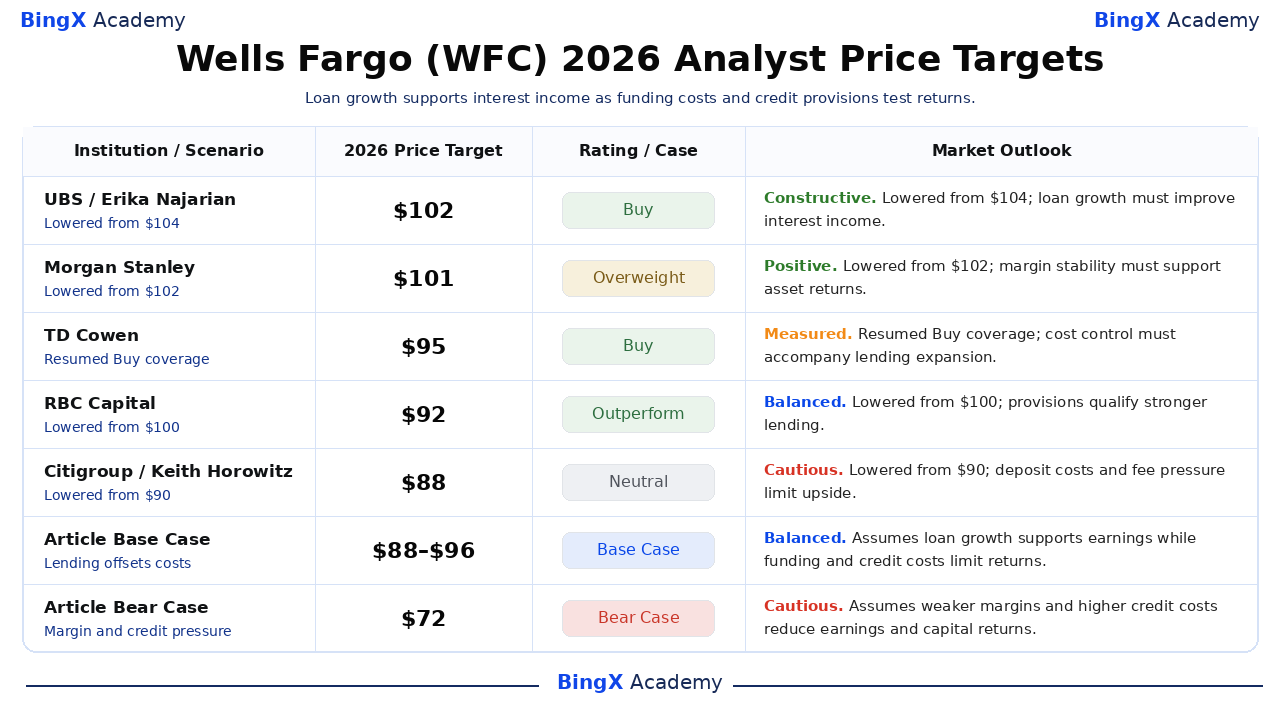
تُوفر إجراءات المحللين التالية الخاصة بويلز فارغو نقاط مرجعية لاثني عشر شهراً وليست أسعار ديسمبر 2026 مضمونة. خفضت عدة مؤسسات أهدافها إثر آخر ربع مالي رغم إبقائها على تقييمات إيجابية. السيناريو الصعودي عند 105 دولارات والنطاق الأساسي بين 88 و96 دولاراً والسيناريو الهبوطي عند 72 دولاراً الواردة في المقالة هي حالات تحريرية مستقلة مرتبطة بالظروف التشغيلية المناقشة أعلاه.
|
المؤسسة / السيناريو |
السعر المستهدف لعام 2026 |
التقييم / الحالة |
التوقعات السوقية |
|
UBS |
102 دولار |
شراء |
بنّاء. 2026-10-05: خُفِّض من 104 دولارات؛ أُبقي على تقييم الشراء. الرأي التحريري: يجب أن يُحسّن نمو القروض الممولة بالودائع صافي دخل الفوائد. |
|
Morgan Stanley |
101 دولار |
أعلى من السوق |
إيجابي. 2026-10-14: خُفِّض من 102 دولار؛ أُبقي على تقييم أعلى من السوق. الرأي التحريري: يجب أن يدعم استقرار الهامش العوائد على الأصول المتنامية. |
|
TD Cowen |
95 دولاراً |
شراء |
متحفّظ. 2026-10-08: استُؤنف تغطية الشراء عند 95 دولاراً. الرأي التحريري: يمكن للسيطرة على التكاليف دعم الأرباح مع توسع طاقة الإقراض. |
|
RBC Capital |
92 دولاراً |
أداء أفضل من السوق |
متوازن. 2026-10-14: خُفِّض من 100 دولار؛ أُبقي على تقييم أداء أفضل من السوق. الرأي التحريري: ارتفاع مخصصات الائتمان يُقيّد النمو القوي في القروض. |
|
Citigroup |
88 دولاراً |
محايد |
حذر. 2026-10-14: خُفِّض من 90 دولاراً؛ أُبقي على التقييم المحايد. الرأي التحريري: قد يُقيّد تسعير الودائع وضعف دخل الرسوم المكاسب على المدى القريب. |
|
السيناريو الأساسي للمقالة |
88–96 |
السيناريو الأساسي |
متوازن. سيناريو ديسمبر 2026 التحريري. يفترض أن نمو الإقراض يعوّض ضغط التمويل والائتمان. |
|
السيناريو الهبوطي للمقالة |
72 دولاراً |
السيناريو الهبوطي |
حذر. سيناريو ديسمبر 2026 التحريري. يفترض أن ارتفاع تكاليف التمويل والائتمان يُقلص الأرباح. |
كيفية شراء أسهم ويلز فارغو (WFC) على BingX
اشترِ أسهم ويلز فارغو واحتفظ بها عبر تداول الأسهم في BingX باستخدام USDT أو USDC، مع مراعاة قيود الإدراج وأهلية الحساب. تُتيح ويلز فارغو التعرّض للإقراض الاستهلاكي والخدمات المصرفية التجارية وخدمات الاستثمار والتمويل المؤسسي. يستطيع المستخدمون المؤهلون تحديد حجم حيازاتهم وفقاً لأهدافهم الاستثمارية دون استخدام الرافعة المالية أو دفع رسوم تمويل مستمرة.
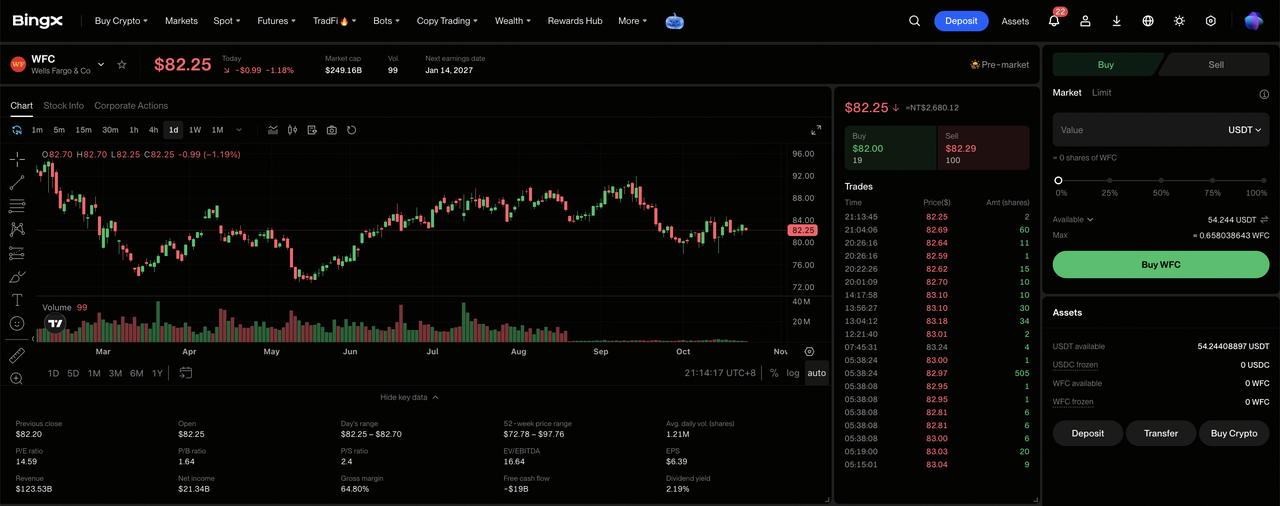
الخطوة 1: الوصول إلى تداول الأسهم في BingX. سجّل حساباً جديداً أو سجّل الدخول إلى BingX، وأكمل التحقق من الهوية المطلوب، ثم انتقل إلى "TradFi > Stocks". اقبل إفصاح مخاطر تداول الأسهم إذا كنت تصل إلى المنتج للمرة الأولى.
الخطوة 2: تجهيز USDT أو USDC. تأكد من أن حساب Spot لديك يحتوي على أموال كافية للشراء. انقل USDT أو USDC من حساب الأموال أو حساب الثروة إذا لزم الأمر. راجع الحد الأدنى لمبلغ الطلب وأهلية الكسور للسهم المختار قبل اختيار حجم الاستثمار.
الخطوة 3: اختيار ويلز فارغو (WFC). افتح سوق الأسهم، وابحث عن ويلز فارغو (WFC)، وتأكد من توفر السهم لحسابك. راجع هوية الشركة وسعر السهم الحالي وجلسة التداول وأنواع الأوامر المتاحة.
الخطوة 4: شراء أسهم ويلز فارغو. حدد "شراء"، وأدخل مبلغ الاستثمار أو كمية الأسهم المسموح بها، واختر أمر سوق أو أمر محدد مدعوم. تستخدم أوامر السوق الأسعار المتاحة خلال الجلسات المدعومة، بينما تتطلب الأوامر المحددة السعر المحدد أو أفضل منه وسيولة كافية للتنفيذ.
الخطوة 5: مراجعة وإدارة حيازاتك. افتح "Stocks > Positions" لمراقبة أسهم WFC والأرباح أو الخسائر غير المحققة. استخدم "جميع الأوامر" لمراجعة المعاملات أو بيع الأسهم عند الحاجة. تؤثر تسوية T+1 بشكل عام على موعد قابلية سحب عائدات البيع، وليس على موعد إمكانية بيع الأسهم المشتراة.
أبرز 5 مخاطر يجب على مستثمري ويلز فارغو مراقبتها في 2026
تدعم قاعدة الودائع الواسعة لويلز فارغو وأعمالها المصرفية المتنوعة وعلاقاتها المتوسعة مع العملاء توقعات أرباحها. غير أن تكاليف التمويل وجودة الائتمان وتوليد الرسوم ومتطلبات رأس المال قد تضغط على الربحية والعوائد للمساهمين.
- قد يُشكّل ضعف الطلب على القروض ضغطاً على الإيرادات: ارتفع متوسط القروض في الربع الثالث بنسبة 11%، مدعوماً بالتمويل التجاري والاقتراض الاستهلاكي. قد يُقلص انخفاض أحجام القروض أو ضعف أرصدة العملاء دخل الفوائد والعوائد على قاعدة الأصول الموسعة.
- قد يُقيّد ارتفاع تكاليف الودائع الهوامش: بلغت متوسط تكاليف الودائع في الربع الثالث 1.56%، بارتفاع خمس نقاط أساس عن الربع الثاني. قد تُضعف المصروفات التمويلية المرتفعة وتكاليف التكنولوجيا الربحية إذا نما دخل الإقراض والرسوم المتكررة بوتيرة أبطأ.
- قد تُقيّد تأخيرات الخدمات المصرفية نمو الرسوم: بلغت إيرادات الخدمات المصرفية الاستثمارية في الربع الثالث 611 مليون دولار، لكن الرسوم انخفضت بنسبة 3% على أساس تسلسلي رغم تحسّن النشاط السنوي. قد تُقلص عمليات الاندماج والاستحواذ المؤجلة أو ضمانات الديون أو إتمام معاملات الأسهم رؤية الإيرادات المستقبلية.
- قد تُقيّد متطلبات رأس المال العوائد للمساهمين: أعلنت ويلز فارغو عن نسبة CET1 بلغت 10.0% خلال الربع الثالث، بينما استلزم توسع الإقراض رأس مال ضخماً. قد تُقيّد ارتفاع مخصصات الائتمان أو الاحتياجات التنظيمية لرأس المال التوزيعات المستقبلية ونمو أرباح السهم.
- قد يُشكّل ضعف العوائد ضغطاً على التقييم: بلغ ROTCE لويلز فارغو في الربع الثالث 16.3%، مدعوماً بارتفاع دخل الإقراض ومكاسب الكفاءة. قد يُقلص تباطؤ الإقراض أو ضعف أداء الرسوم أو ارتفاع تكاليف الائتمان العوائد ويُثير موجة هبوط في سعر السهم.
خلاصة القول: هل يجب الاستثمار في ويلز فارغو في 2026؟
يُبرز صافي دخل فوائد ويلز فارغو الفصلي البالغ 12.52 مليار دولار وROTCE البالغ 16.3% قدرتها على تعظيم الاستفادة من علاقات العملاء المتوسعة. يُوفر الإقراض التجاري والخدمات المصرفية الاستهلاكية ورسوم إدارة الثروات دعماً للأرباح، بينما تُهيئ مبادرات التكنولوجيا والتشغيل فرصاً لتحسين الكفاءة. سيتوقف استدامة هذا النمو على ضبط تكاليف الودائع والحفاظ على جودة القروض.
يفترض السيناريو الصعودي عند 105 دولارات هوامش إقراض أقوى ورسوماً ائتمانية مستقرة وكفاءة مستمرة في التكاليف. يعكس السيناريو الأساسي بين 88 و96 دولاراً نمواً ثابتاً للعملاء، بينما يأخذ السيناريو الهبوطي عند 72 دولاراً في الاعتبار ضغط التمويل وضعف الائتمان. مع إغلاق WFC عند 82.42 دولاراً في 2026-10-21، ينبغي للمستثمرين مراقبة ما إذا كان توسع الإقراض يُنتج عوائد مستدامة على رأس المال.
تذكير بالمخاطر: لا تُلغي قاعدة عملاء ويلز فارغو الواسعة مخاطر الاستثمار. قد يُقلص ارتفاع تكاليف الودائع أو تفاقم خسائر القروض أو ضعف دخل الرسوم الأرباح والعوائد للمساهمين. ينبغي على المستثمرين تقييم التقييم والأداء الائتماني وتحملهم للمخاطر قبل شراء أسهم WFC.
قراءات ذات صلة
- أفضل أسهم الخدمات المالية والتكنولوجيا المالية للشراء في 2026 في ظل الذكاء الاصطناعي الوكيل وتحول سكك العملات المستقرة
- توقعات سعر سهم JPMorgan Chase (JPM) لعام 2026: هل يمكن لارتفاع دخل الفوائد دفع JPM نحو 425 دولاراً؟
- توقعات سعر سهم Goldman Sachs (GS) لعام 2026: هل يمكن لإيرادات الأسهم القياسية رفع GS نحو 1,150 دولاراً؟
- توقعات سعر سهم BlackRock (BLK) لعام 2026: هل يمكن للطلب القوي على صناديق ETF دفع BLK نحو 1,400 دولار؟
- توقعات سعر سهم Bank of America (BAC) لعام 2026: هل يمكن لنمو إدارة الثروات رفع BAC نحو 68 دولاراً؟
