تبني شركة MP Materials (MP) سلسلة توريد أمريكية للعناصر الأرضية النادرة من الخام المستخرج إلى المواد المنفصلة والمعادن والمغناطيس الدائم المُجهز. توفر Mountain Pass الموارد الأولية، بينما تنقل منشأة Independence وحرم 10X المخطط له الشركة إلى تصنيع عالي القيمة. يخلق هذا التكامل العمودي تعرضاً استراتيجياً للنقل والروبوتات والدفاع والطيران، رغم أن التنفيذ يبقى حساساً لأسعار العناصر الأرضية النادرة ودعم السياسات وتأهيل المغناطيس.
أرباح MP Material للربع الثاني 2026 أظهرت نمواً أسرع في المواد وتحسناً في الأرباح. وصلت الإيرادات إلى 108.49 مليون دولار، بزيادة 89% على أساس سنوي وأعلى من إجماع 96.89 مليون دولار المذكور، بينما تحسنت الـ EBITDA المعدلة من خسارة 12.535 مليون دولار إلى إيجابية 28.493 مليون دولار. ارتفعت مبيعات NdPr بنسبة 127% إلى 1,006 طن متري، رغم انخفاض إيرادات المغناطيس بنسبة 17% خلال رفع الإنتاج.
توقعات سهم MP لعام 2026 تتركز الآن على رؤيتين متنافستين:
- حالة نطاق المغناطيس المحلي: إنتاج NdPr أعلى، وحماية الأسعار، وتأهيل جنرال موتورز، وتوسعة 10X تنقل MP نحو مزيج أرباح أكثر قيمة ودفاعاً في الاتجاه النهائي.
- حالة الرفع والتسعير: تكاليف بدء تشغيل المغناطيس، والاعتماد على السياسات، وأسعار العناصر الأرضية النادرة المتقلبة تؤخر تحويل التدفق النقدي الحر حتى مع تحسن أحجام المواد.
يحلل هذا الدليل توقعات سهم MP، وسيناريوهات أسعار 2026، والمخاطر الرئيسية ونظرات المحللين، مستنداً إلى تقرير أرباح الربع الثاني 2026 لشركة MP Materials في 6 أغسطس، والإيداع الربعي وبيانات السوق حتى 15 سبتمبر، بالإضافة إلى كيفية تداول عقود سهم MP الآجلة على BingX TradFi بضمان USDT.
أهم 5 أشياء يجب أن يعرفها مستثمرو MP Materials في سبتمبر 2026
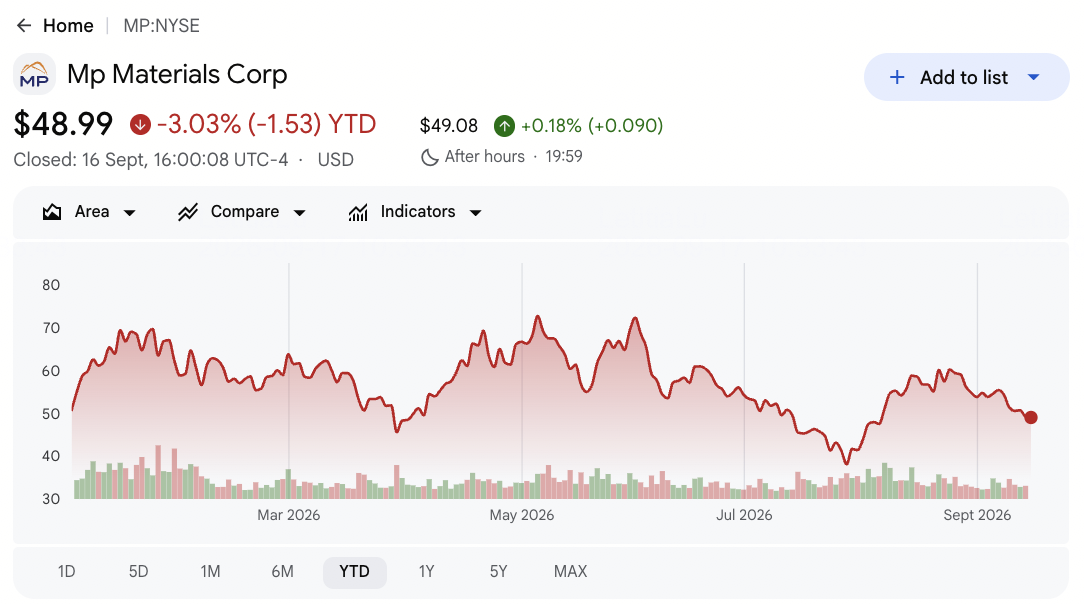
- أغلقت MP عند 49.17 دولار بعد انخفاض 2.67% منذ بداية العام: بقيت الأسهم أقل بحوالي 51% من أعلى مستوى في 52 أسبوعاً عند 100.25 دولار. يعكس التراجع تحولاً من الحماس المدفوع بالسياسات نحو إثبات أن قدرة المغناطيس يمكن أن تولد هوامش دائمة وتدفق نقدي.
- وصلت إيرادات الربع الثاني إلى 108.49 مليون دولار، بزيادة 89%: تجاوزت الإيرادات إجماع 96.89 مليون دولار بحوالي 11.6 مليون دولار. عوضت مبيعات NdPr المنفصلة والتسعير الأقوى عن نهاية شحنات المركزات، مما منح المستثمرين رؤية أوضح لاقتصاديات المعالجة المحلية.
- ارتفعت مبيعات NdPr بنسبة 127% إلى 1,006 طن متري: زاد الإنتاج بنسبة 41% إلى 840 طن متري، مما يُظهر أن فصل المرحلة الثانية يتوسع. ساهمت حركات المخزون أيضاً، لذا فإن الإنتاج المستدام واقتصاديات التحويل لا تزال مهمة.
- أضافت دخل حماية الأسعار 17.58 مليون دولار: ساعد دعم الحكومة الأمريكية الـ EBITDA المعدلة للمواد في الوصول إلى 32.505 مليون دولار. يحتاج المستثمرون لا يزالون إلى فصل الدخل المرتبط بالسياسات عن تسعير السوق الأساسي عند الحكم على الربحية القابلة للتكرار.
- 10X وجنرال موتورز وآبل تحدد اختبار النمو النهائي: تأهيل Independence والشحنات التجارية المخططة تربط قاعدة موارد MP بالمغناطيس المجهز. يمكن لحرم 10X الأكبر وبرنامج آبل الذي يبدأ في 2027 توسيع النطاق والتعرض للعملاء.
ما هي MP Materials (MP)؟
تملك وتدير MP Materials منجم ومنطقة معالجة العناصر الأرضية النادرة في Mountain Pass بكاليفورنيا. تنتج الشركة مركزات العناصر الأرضية النادرة، وأكسيد ومعدن النيوديميوم-براسوديميوم (NdPr) المنفصل، ثم تستخدم تلك المواد لتصنيع المغناطيس الدائم في Independence في فورت وورث، تكساس. يجمع NdPr بين النيوديميوم والبراسوديميوم، وهما عنصران أرضيان نادران يستخدمان لصنع مغناطيس دائم عالي القوة للمحركات الكهربائية. يحقق قطاع المواد عائدات من التعدين والفصل وإنتاج المعادن، بينما يغطي المغناطيس المنتجات الأولية والمغناطيس المجهز. هذه المكونات أساسية للمحركات الكهربائية المستخدمة عبر المركبات والمعدات الصناعية والروبوتات والدفاع والطيران.
الاستراتيجية هي تقليل اعتماد الولايات المتحدة على معالجة العناصر الأرضية النادرة الأجنبية من خلال التكامل العمودي المحلي. تشمل شراكة وزارة الحرب الأمريكية حماية الأسعار والتمويل والدعم لقدرة فصل ومغناطيس إضافية. جنرال موتورز هي العميل الرئيسي لـ Independence، آبل التزمت بمغناطيس معاد تدويره مصنوع في الولايات المتحدة بدءاً من 2027، و 10X مخطط كحرم تصنيع أكبر في تكساس. أعلنت MP أيضاً عن مشروع مشترك سعودي واتفاقية شراء جادولينيوم طويلة الأجل مع عميل أمريكي في الطيران والدفاع، موسعة ما وراء NdPr.
اقرأ المزيد: أفضل أسهم وصناديق الطاقة للشراء في 2026: أزمة طاقة الذكاء الاصطناعي تواجه التقلبات الجيوسياسية
نظرة عامة على أرباح MP Materials (MP) للربع الثاني 2026: نمو NdPr، وEBITDA إيجابية ورفع المغناطيس
أعلنت MP Materials عن إيرادات 108.49 مليون دولار مقابل 96.89 مليون دولار متوقعة، بنمو 89% مدعوم بمنتجات NdPr المنفصلة. كانت ربحية السهم المخففة المعدلة خسارة 0.01 دولار، متماشية مع الإجماع وأفضل بـ 0.12 دولار على أساس سنوي، بينما تحسنت الـ EBITDA المعدلة بـ 41.028 مليون دولار إلى إيجابية 28.493 مليون دولار. ارتفعت إيرادات المواد بنسبة 155% إلى 95.629 مليون دولار، رغم انخفاض إيرادات المغناطيس بنسبة 17% إلى 16.524 مليون دولار بينما انتقلت Independence عبر التأهيل وبدء التشغيل.
|
المؤشر المالي |
التوجيه / الإجماع |
المُعلن / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 |
إجماع 96.89 مليون دولار |
108.49 مليون دولار؛ +89% على أساس سنوي |
تجاوز. حوالي 11.6 مليون دولار أعلى من الإجماع مع تحسن تسعير وحجم NdPr. |
|
ربحية السهم المخففة المعدلة للربع الثاني |
إجماع -0.01 دولار |
-0.01 دولار |
متماشي. تحسن بـ 0.12 دولار على أساس سنوي مع تحول EBITDA المعدلة إلى إيجابية. |
|
خسارة السهم المخففة GAAP للربع الثاني |
-0.19 دولار العام السابق |
-0.11 دولار |
تحسن. ضاقت خسارة السهم بـ 0.08 دولار. |
|
صافي الخسارة للربع الثاني |
-30.872 مليون دولار العام السابق |
-20.296 مليون دولار |
تحسن. ربح المواد الأعلى عوض تكاليف بدء تشغيل المغناطيس. |
|
EBITDA المعدلة للربع الثاني |
-12.535 مليون دولار العام السابق |
28.493 مليون دولار |
تحسن. وصل التغير على أساس سنوي إلى 41.028 مليون دولار. |
|
إيرادات قطاع المواد |
37.532 مليون دولار العام السابق |
95.629 مليون دولار؛ +155% |
تسارع. NdPr المنفصل حل محل مبيعات المركزات. |
|
إيرادات قطاع المغناطيس |
19.861 مليون دولار العام السابق |
16.524 مليون دولار؛ -17% |
انخفض. تحول المزيج خلال رفع Independence. |
|
إنتاج NdPr |
597 طن متري العام السابق |
840 طن متري |
توسع. نما الإنتاج بنسبة 41%. |
|
مبيعات NdPr |
443 طن متري العام السابق |
1,006 طن متري |
توسع. زاد حجم المبيعات بنسبة 127%. |
|
دخل حماية الأسعار |
لا يوجد دخل العام السابق |
17.580 مليون دولار |
أُضيف. الدعم السياسي عزز ربحية المواد. |
- إيرادات 108.49 مليون دولار تجاوزت الإجماع بحوالي 11.6 مليون دولار: ارتفعت المبيعات بنسبة 89%، مما يُظهر أن المنتجات المنفصلة يمكن أن تحل محل إيرادات المركزات. النمو المستدام يعتمد الآن على بقاء الإنتاج والتسعير والطلب النهائي متوائمة.
- ربحية السهم المعدلة سالبة 0.01 دولار طابقت الإجماع: تحسنت الخسارة بـ 0.12 دولار على أساس سنوي مع مساعدة الحجم الأقوى وحماية الأسعار لنتائج السهم. التحسن الإضافي يعتمد على مساهمة مغناطيس أكثر اتساقاً.
- تحسنت EBITDA المعدلة بـ 41.028 مليون دولار إلى 28.493 مليون دولار: أظهر التغير رافعة تشغيلية واضحة، رغم أن 17.58 مليون دولار جاءت من دخل حماية الأسعار. يحتاج المستثمرون لا يزالون لتتبع الربحية المعدلة حسب السياسات وتحويل النقد.
- ارتفعت إيرادات المواد بنسبة 155% إلى 95.629 مليون دولار: وصلت إيرادات أكسيد ومعدن NdPr إلى 94.434 مليون دولار مع تضاعف حجم المبيعات أكثر من مرة. يدعم تحول المزيج استراتيجية MP لالتقاط قيمة أكثر من خلال المعالجة المحلية.
- ارتفعت مبيعات NdPr بنسبة 127% مع انخفاض إيرادات المغناطيس بنسبة 17%: التنفيذ الأولي القوي يتناقض مع عمل نهائي لا يزال في التأهيل. يجب أن تتحسن الشحنات التجارية والاختبار التنظيمي وقبول العملاء قبل أن يساهم نموذج من المنجم إلى المغناطيس الكامل بأرباح دائمة.
نظرة استثمار MP Materials (MP) لعام 2026: حالة صاعدة 95 دولار مقابل حالة هابطة 35 دولار
تعتمد نظرة MP لعام 2026 على ما إذا كان نمو معالجة العناصر الأرضية النادرة القوي يمكن أن يترجم إلى عمل مغناطيس مربح. تقدم المواد حالياً معظم دعم الأرباح، بينما Independence و10X وتأهيل العملاء يحددان كم من القيمة يمكن أن تضيفها استراتيجية الاتجاه النهائي.
الحالة الصاعدة: نمو مغناطيس قوي يدفع MP نحو 95 دولار
تفترض الحالة الصاعدة دخول Independence الإنتاج التجاري حسب الجدول، وتحويل تأهيل جنرال موتورز إلى حجم، وتقدم حرم 10X دون تجاوزات تكلفة كبيرة. يبقى إنتاج NdPr فوق 800 طن متري في الربع، وحماية الأسعار تدعم اقتصاديات المواد، وآبل تضيف قناة طلب رئيسية أخرى.
الحركة نحو 95 دولار ستتطلب عكس إيرادات المغناطيس لانخفاضها بنسبة 17% وبقاء EBITDA المعدلة إيجابية ما وراء الدخل الحكومي. الشحنات في الوقت المحدد وهوامش قطاع أعلى وتقدم بناء 10X واضح ستقوي الحالة.
الحالة الأساسية: نمو مواد ثابت يبقي MP بين 60 و75 دولار
تفترض الحالة الأساسية استمرار نمو حجم NdPr المنفصل والدعم السياسي يحد من الجانب السلبي، بينما تكاليف بدء تشغيل المغناطيس تبقى مرتفعة خلال الرفع التجاري. تقدم المواد معظم الأرباح قريبة المدى مع تقدم تأهيل Independence تدريجياً و10X تبقى فرصة طويلة الأجل.
يمكن أن تتداول MP بشكل رئيسي بين 60 و75 دولار. EBITDA المعدلة الإيجابية وتسعير NdPr المستقر وتأهيل العملاء ستدعم النطاق. تأخيرات المغناطيس أو دخل مرتبط بسياسات أقل ستحد من الطرف الأعلى.
الحالة الهابطة: تأخيرات المغناطيس تسحب MP نحو 35 دولار
تفترض الحالة الهابطة ضعف تسعير العناصر الأرضية النادرة بينما تنزلق شحنات Independence و10X تتطلب رأس مال أكثر من المخطط. تنخفض هوامش المواد، والمغناطيس يبقى دون النطاق، وتركز العملاء يحد من قوة التسعير.
الحركة نحو 35 دولار ستصبح أكثر احتمالاً إذا تحولت EBITDA المعدلة سلبية، أو انخفض إنتاج NdPr أو أحجام المغناطيس التجارية أخفقت في الجداول. تقديرات أرباح أقل وتدفق نقدي حر أضعف ستضيف ضغطاً إضافياً.
توقعات أسعار سهم MP لعام 2026 من محللي وول ستريت
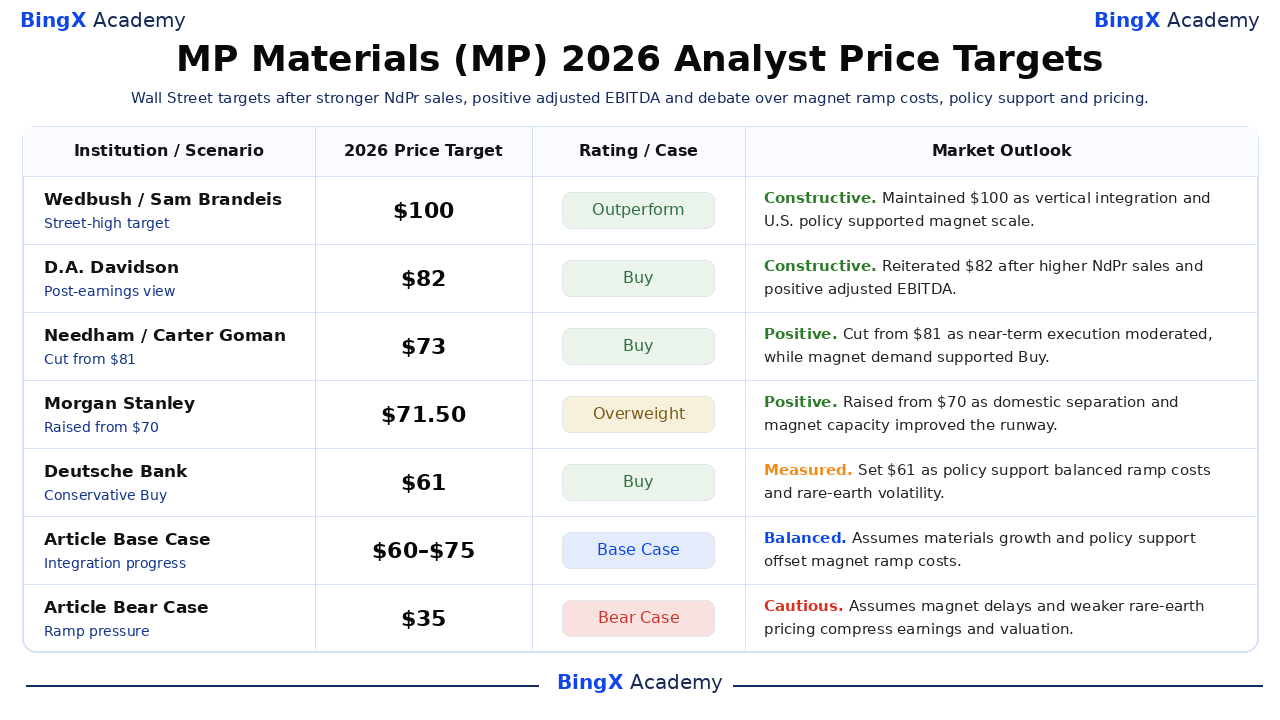
تتراوح الأهداف المختارة للمحللين من 60 إلى 100 دولار وتُظهر خلافاً واسعاً حول قيمة الدعم السياسي والتصنيع النهائي وتكاليف الرفع قريبة المدى. قللت عدة شركات الأهداف دون التخلي عن التقييمات الإيجابية. الإجراءات المؤرخة أدناه تفصل أهداف الشارع لاثني عشر شهراً عن سيناريوهات الأساسية والهابطة المستقلة للمقال.
|
المؤسسة / السيناريو |
هدف السعر 2026 |
التقييم / الحالة |
نظرة السوق |
|
Wedbush |
100 دولار |
أداء متفوق |
بناء. 8 مايو: حافظت على رؤية الشارع الأعلى مع دعم التكامل العمودي والسياسة الأمريكية لقدرة المغناطيس. |
|
D.A. Davidson |
82 دولار |
شراء |
بناء. 24 أغسطس: أعادت تأكيد الشراء بعد مبيعات NdPr الأعلى وEBITDA المعدلة الإيجابية. |
|
Needham |
73 دولار |
شراء |
إيجابي. 22 يوليو: خفضت من 81 دولار مع تراجع التنفيذ قريب المدى، بينما دعم طلب المغناطيس الشراء. |
|
Morgan Stanley |
71.50 دولار |
وزن زائد |
إيجابي. 8 يوليو: رفعت من 70 دولار مع تحسن الفصل المحلي وقدرة المغناطيس للمسار. |
|
Deutsche Bank |
61 دولار |
شراء |
معتدل. 9 يوليو: وضعت هدفاً محافظاً يوازن دعم السياسة ضد تكاليف الرفع والتسعير. |
|
JPMorgan |
60 دولار |
وزن زائد |
معتدل. 29 يوليو: خفضت من 75 دولار مع إعادة ضبط التقديرات قريبة المدى بينما بقيت القيمة الاستراتيجية. |
|
الحالة الأساسية للمقال |
60-75 دولار |
حالة أساسية |
متوازن. يفترض نمو المواد والدعم السياسي يعوضان تكاليف رفع المغناطيس. |
|
الحالة الهابطة للمقال |
35 دولار |
حالة هابطة |
حذر. يفترض تأخيرات المغناطيس وتسعير أضعف يضغطان الأرباح والتقييم. |
كيفية تداول سهم MP Materials (MP) على BingX
تداول نظرة MP Materials لـ NdPr وإنتاج المغناطيس ودعم السياسات باستخدام BingX TradFi و أدوات BingX AI. لأن MP يمكن أن تتفاعل بحدة مع أسعار العناصر الأرضية النادرة والإعلانات الحكومية، حدد المحفز وحدود المخاطر أولاً.
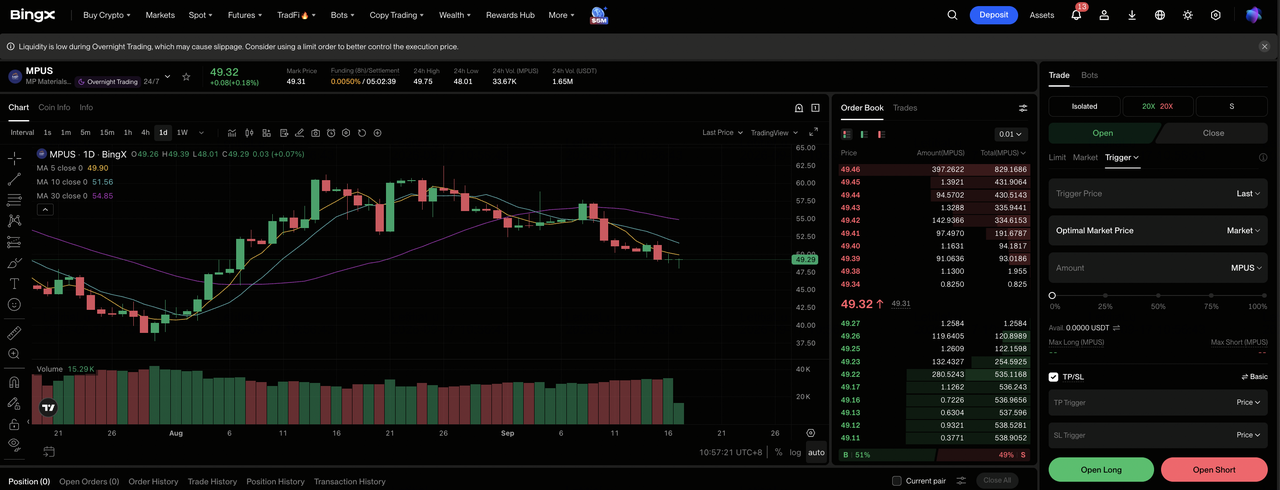
الخطوة 1: الوصول إلى BingX TradFi. اشترك وانتقل إلى قسم TradFi المتخصص على لوحة تحكم منصة BingX.
الخطوة 2: اختر MP Materials (MP). ابحث عن واختر عقد العقود الآجلة الدائمة MP-USDT.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا كان تأهيل المغناطيس ونمو المواد يؤكدان الحالة الصاعدة. اختر فتح بيع آجل إذا كانت التأخيرات وضغط التسعير يؤكدان الحالة الهابطة.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر الهامش المعزول أو المتبادل بناءً على تحملك للمخاطر. نطاق MP لـ 52 أسبوعاً 37.81-100.25 دولار يدعم الرافعة المالية المحافظة.
الخطوة 5: نفذ بروتوكولات مخاطر صارمة. ضع مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فور الدخول في الصفقة.
أهم 5 مخاطر يجب مراقبتها لمستثمري MP في 2026
تواجه MP Materials مخاطر السلع والتنفيذ والسياسات والتمويل مع توسعها من مواد العناصر الأرضية النادرة إلى المغناطيس. يمكن أن تؤثر هذه العوامل على الأرباح والتدفق النقدي والعلاوة الاستراتيجية المخصصة للسهم.
- انخفاض أسعار العناصر الأرضية النادرة يمكن أن يضغط الهوامش: دعم التسعير الأقوى إيرادات الربع الثاني إلى جانب حجم المبيعات الأعلى. الانعكاس سيقلل أرباح المواد ويترك نقداً أقل لـ Independence و10X وقدرة معالجة إضافية.
- الدعم الحكومي يمكن أن يتغير مع الوقت: ساهمت حماية الأسعار بـ 17.58 مليون دولار من دخل الربع الثاني وتحسن الاقتصاديات قريبة المدى. التغييرات في التمويل أو المشتريات أو أولويات الملكية يمكن أن تقلل كلاً من الدعم المباشر والعلاوة الاستراتيجية لـ MP.
- تأهيل المغناطيس يمكن أن يستغرق أطول من المخطط: انخفضت إيرادات المغناطيس بنسبة 17% إلى 16.524 مليون دولار خلال رفع الإنتاج. الاختبار المؤخر أو قبول العملاء سيؤجل الرافعة التشغيلية ويبقي تكاليف بدء التشغيل أمام المبيعات.
- العملاء الكبار يزيدون مخاطر التنفيذ: جنرال موتورز ترسو Independence، بينما يبدأ طلب آبل لاحقاً. التغييرات في الجداول أو المواصفات أو الأحجام يمكن أن تؤثر على الاستخدام وتوقيت الإيرادات والعوائد على قدرة المغناطيس.
- 10X يمكن أن تتطلب رأس مال أكثر من المتوقع: الحرم الجديد يجلب مخاطر البناء والمعدات والتمويل قبل بدء الإيرادات. تجاوزات التكلفة يمكن أن تضغط التدفق النقدي الحر وتقلل القيمة المُنشأة بواسطة عمليات المواد الأقوى.
أفكار نهائية: هل يجب أن تستثمر في MP في 2026؟
قدمت MP Materials ربعاً ثانياً أقوى، بإيرادات 108.49 مليون دولار، و1,006 طن متري من مبيعات NdPr، وEBITDA معدلة إيجابية 28.493 مليون دولار. تلك الأرقام تُظهر أن الفصل المحلي يتوسع. إيرادات المغناطيس 16.524 مليون دولار والتأهيل المستمر تُظهر أن الأطروحة النهائية لا تزال تتطور.
تتطلب الحالة الصاعدة من Independence و10X ترجمة الدعم الاستراتيجي إلى هوامش مغناطيس قابلة للتكرار، داعمة لـ 95 دولار. الحالة الهابطة تتبع التأهيل المؤخر وأسعار العناصر الأرضية النادرة الأضعف وضغط رأس المال نحو 35 دولار. المتداولون المحافظون قد ينتظرون الشحنات التجارية للمغناطيس واستخدام العملاء الأوضح وEBITDA معدلة إيجابية باستثناء دخل السياسات غير العادي قبل تخصيص علاوة مضاعف للمنصة النهائية.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل MP ينطوي على مخاطر عالية لفقدان رأس المال. أسعار السلع والسياسة الصناعية والبناء وتأهيل العملاء والتقييم والرافعة المالية يمكن أن تنتج خسائر سريعة. قم بإجراء بحث مستقل قبل تخصيص رأس المال.
قراءة ذات صلة
- أفضل أسهم وصناديق الطاقة للشراء في 2026: أزمة طاقة الذكاء الاصطناعي تواجه التقلبات الجيوسياسية
- أفضل أسهم طاقة الذكاء الاصطناعي للشراء في 2026: النووية والغاز وخلايا الوقود وبناء طاقة الذكاء الاصطناعي
- أفضل أسهم الدفاع للشراء في 2026: الأساسيات والصواريخ والطائرات بدون طيار والفضاء والحرب المدعومة بالذكاء الاصطناعي
- توقع سعر شركة أوكسيدنتال بتروليوم (OXY) 2026: هل يمكن للنفط وإلغاء الرافعة المالية دفع OXY نحو 85 دولار؟
- توقع سعر إكسون موبيل (XOM) 2026: هل يمكن للنفط ونمو الإنتاج دفع XOM نحو 205 دولار؟
- توقع سعر بلوم إنرجي (BE) 2026: هل يمكن لطاقة مراكز بيانات الذكاء الاصطناعي دفع BE نحو 350 دولار؟
