تقدم مورغان ستانلي (MS) خدمات الخدمات المصرفية الاستثمارية وتداول الأوراق المالية وإدارة الثروات والخدمات الاستثمارية للشركات والمؤسسات والمستثمرين الأفراد. يوفر امتياز إدارة الثروات رسوم إدارة الأصول المتكررة، في حين تربط استراتيجية الشركة المتكاملة تمويل الشركات بعلاقات الاستثمار في مكان العمل والاستثمار الشخصي. يحدد الاحتفاظ بأصول العملاء ونشاط التداول والانضباط في النفقات ما إذا كان هذا الحجم يُترجم إلى أرباح أقوى وعوائد لكل سهم.
أظهر الربع الأخير إيرادات ثروات قياسية في حين ضعف تداول الدخل الثابت. إيرادات مورغان ستانلي للربع الثالث 2026 ارتفعت بنسبة 12% إلى 20.34 مليار دولار، مع ارتفاع إيرادات الأسهم بنسبة 41%. بلغ ربح السهم المخفف 3.03 دولار، في حين ارتفعت نفقات التشغيل بنحو 12% إلى 13.71 مليار دولار. الاختبار التالي هو ما إذا كانت التدفقات القياسية للأصول قادرة على توليد رسوم متكررة والحفاظ على الربحية مع تغير نشاط التداول.
تتمحور توقعات سهم MS لعام 2026 الآن حول وجهتَي نظر متنافستين:
- حالة نمو الثروة المتكررة: يمكن أن تؤدي التدفقات القياسية للأصول والعلاقات الاستشارية إلى توسيع دخل الرسوم إذا ظلت أصول العملاء مستثمرة وأدى الإنفاق على التكنولوجيا إلى تحسين الكفاءة التشغيلية.
- حالة ضغط السوق والتكاليف: يمكن أن يُقيّد ضعف التداول وقيم الأصول الأرباح إذا ظلت نفقات التعويضات والتكنولوجيا مرتفعة عبر الشركة.
يُحلل هذا الدليل توقعات سهم MS وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية وتوقعات المحللين، استناداً إلى إصدار أرباح الربع الثالث لمورغان ستانلي بتاريخ 2026-10-14 والعرض المالي الرسمي وبيانات السوق حتى 2026-10-21، بالإضافة إلى كيفية شراء سهم MS على BingX TradFi باستخدام USDT أو USDC.
أهم 5 أشياء يجب أن يعرفها مستثمرو مورغان ستانلي في أكتوبر 2026
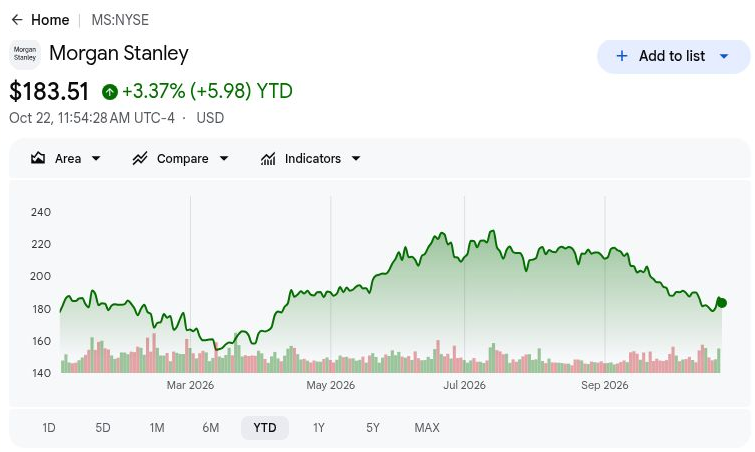
- أغلق سهم MS عند 187.01 دولار في 2026-10-21، مرتفعاً بنسبة 5.34% منذ بداية العام: تظل الأسهم دون ذروتها في يوليو، مما يجعل سيناريو الصعود إلى 230 دولاراً مرهوناً بأرباح متكررة أقوى. يتطلب التعافي المستدام أن تولّد تدفقات الثروات دخل الرسوم بدلاً من الاعتماد على ربع آخر من نشاط تداول أسهم قوي بشكل استثنائي.
- ارتفعت إيرادات الربع الثالث إلى 20.34 مليار دولار مقارنةً بـ 18.22 مليار دولار قبل عام: انخفضت المبيعات من 21.35 مليار دولار في الربع الثاني، مما يُظهر تراجعاً متتالياً. غير أن الأسهم والثروات ساهمتا في النمو السنوي، مما يجعل التمييز بين رسوم العملاء المتكررة ونشاط السوق الحساس للمعاملات أمراً مهماً.
- بلغت أصول الثروات القائمة على الرسوم 3.155 تريليون دولار مع توسع التدفقات الواردة للعملاء: يوفر رصيد 2026-09-30 والتدفقات الفصلية القائمة على الرسوم البالغة 80.5 مليار دولار دليلاً على طلب العملاء. سيحدد الاحتفاظ بالأصول وأداء السوق وتكاليف الخدمة مقدار ما يُترجم منه إلى أرباح.
- يوفر تفويض تمويل الذكاء الاصطناعي من Broadcom فرصة نمو إضافية: عملت مورغان ستانلي بوصفها المستشار الرئيسي ووكيل التنسيب المشترك في صفقة بقيادة Apollo أُعلن عنها في يونيو. ستحدد تفويضات التمويل المستقبلية والرسوم المحققة ما إذا كانت تلك العلاقات ستتطور إلى نمو تجاري مستدام.
- تدعم نسبة رأس المال من الفئة الأولى (CET1) البالغة 14.9% الاستثمارَ وتوزيعات المساهمين: أعادت مورغان ستانلي شراء أسهم عادية بقيمة 1.54 مليار دولار وأعلنت عن توزيع أرباح فصلية بقيمة 1.15 دولار. يوفر هذا دعماً للعوائد لكل سهم، وإن كان الحفاظ على هامش رأس المال وتحسين الربحية سيكونان ضروريين لتحقيق قيمة المساهمين على المدى البعيد.
ما هي مورغان ستانلي (MS)؟
مورغان ستانلي هي بنك استثماري عالمي وشركة خدمات مالية تخدم الشركات والحكومات والمؤسسات والمستثمرين الأفراد. توفر الأوراق المالية المؤسسية خدمات استشارات الاندماج والاكتتاب بالأوراق المالية والتداول والتمويل، في حين تخدم إدارة الثروات العملاء من خلال المستشارين الماليين وبرامج مكان العمل والاستثمار الموجَّه ذاتياً. تكسب إدارة الاستثمار رسوماً من الإشراف على أصول العملاء المؤسسيين والأفراد عبر استراتيجيات الاستثمار المختلفة. تعتمد الإيرادات على نشاط الأسواق المالية ومعاملات العملاء ودخل الفائدة والأصول الخاضعة للإدارة، مما يجعل تنويع الإيرادات وكفاءة رأس المال أمرين مهمين للربحية.
تركز استراتيجية نمو مورغان ستانلي على ربط التمويل المؤسسي وعلاقات مكان العمل وإدارة الثروات من خلال نموذج الشركة المتكاملة. في يونيو 2026، عملت الشركة مع Apollo وBlackstone والبنوك الرائدة على منصة Broadcom للذكاء الاصطناعي XPV، بوصفها المستشار الرئيسي ووكيل التنسيب المشترك لصفقة التمويل الأولية البالغة 35 مليار دولار. كما تعمل الشركة على توسيع علاقات العملاء من خلال قناتها التي يقودها المستشارون، بما في ذلك تفويض تقاعد الشركات الجديد ضمن التدفقات القائمة على الرسوم في الربع الثالث. مع بلوغ إجمالي أصول العملاء في إدارة الثروات وإدارة الاستثمار 10.5 تريليون دولار، تهدف هذه المبادرات إلى تعزيز الرسوم المتكررة وتحسين عوائد المساهمين.
نظرة عامة على أرباح مورغان ستانلي (MS) للربع الثالث 2026: قوة الأسهم ترفع ربح السهم رغم ارتفاع التكاليف
أعلنت مورغان ستانلي عن صافي إيرادات للربع الثالث 2026 بلغت 20.34 مليار دولار، ارتفعت بنسبة 12% على أساس سنوي لكنها انخفضت بنسبة 5% على أساس متتالي، مدفوعةً بتداول الأسهم وإيرادات الثروات القياسية. ارتفعت نفقات التشغيل بنحو 12% إلى 13.71 مليار دولار، في حين ارتفع ربح السهم المخفف بنسبة 8% إلى 3.03 دولار، مما يعكس إيرادات أقوى جنباً إلى جنب مع تكاليف التعويضات والتكنولوجيا. مع 232.4 مليار دولار من صافي أصول الثروات الجديدة ونسبة CET1 البالغة 14.9%، تعتمد الأرباح المستقبلية على تحويل الرسوم المتكررة والمشاركة المستدامة للعملاء والانضباط في النفقات.
|
المقياس المالي |
التوجيه / توقعات المحللين |
المُبلَّغ / الفعلي |
المفاجأة |
|
صافي الإيرادات |
18.224 مليار دولار الربع الثالث 2025 |
20.338 مليار دولار |
تحسّن. ارتفاع بنسبة 12% على أساس سنوي. |
|
ربح السهم المخفف |
2.80 دولار الربع الثالث 2025 |
3.03 دولار |
تحسّن. ارتفاع بنسبة 8% على أساس سنوي. |
|
إيرادات الأسهم |
4.116 مليار دولار الربع الثالث 2025 |
5.799 مليار دولار |
توسّع. ارتفاع بنسبة 41% على أساس سنوي. |
|
إيرادات الدخل الثابت |
2.169 مليار دولار الربع الثالث 2025 |
2.011 مليار دولار |
أدنى. انخفاض بنسبة 7% على أساس سنوي. |
|
إيرادات الثروات |
8.234 مليار دولار الربع الثالث 2025 |
9.065 مليار دولار |
توسّع. ارتفاع بنسبة 10% على أساس سنوي. |
|
صافي الأصول الجديدة في الثروات |
81.0 مليار دولار الربع الثالث 2025 |
232.4 مليار دولار |
توسّع. ما يقارب ثلاثة أضعاف السابق. |
|
نفقات التشغيل |
12.196 مليار دولار الربع الثالث 2025 |
13.712 مليار دولار |
أعلى. ارتفاع بنحو 12% على أساس سنوي. |
|
العائد على حقوق الملكية الملموسة (ROTCE) |
23.5% الربع الثالث 2025 |
22.60% |
أدنى. انخفاض بمقدار 0.9 نقطة مئوية. |
- ارتفعت صافي إيرادات الربع الثالث بنسبة 12% إلى 20.34 مليار دولار. انخفضت الإيرادات بنسبة 5% على أساس متتالي رغم النمو السنوي، مما يعكس تراجع النشاط بعد الربع الثاني. ستكون الطلبات المستدامة من العملاء وتوسع إدارة الثروات مهمين للحفاظ على زخم الأرباح.
- ارتفعت إيرادات الأسهم بنسبة 41% إلى 5.80 مليار دولار. دفعت مشاركة العملاء الواسعة والقوة في الأسواق الدولية الأداء إلى الأمام. يمكن أن يدعم استمرار النشاط المؤسسي وطلب التمويل الأرباح، وإن كانت ظروف السوق وتكاليف التنفيذ تؤثر على الربحية.
- ارتفع ربح السهم المخفف بنسبة 8% إلى 3.03 دولار رغم ارتفاع النفقات. ارتفعت تكاليف التشغيل بنسبة 12% إلى 13.71 مليار دولار، في حين بلغت مخصصات الائتمان 148 مليون دولار. دعمت الأسهم والثروات الأقوى الربحية، لكن الانضباط في النفقات سيكون مهماً مع عودة نشاط السوق إلى طبيعته.
- بلغت أصول الثروات القائمة على الرسوم 3.155 تريليون دولار. بلغت التدفقات الفصلية القائمة على الرسوم 80.5 مليار دولار، داعمةً 5.54 مليار دولار من إيرادات إدارة الأصول عبر امتياز الثروات. يُعزز توسع الأصول المولِّدة للرسوم الإيراداتِ المتكررة ويقلل الاعتماد على نشاط التداول والاستشارات الحساس للسوق.
- ارتفعت إيرادات الخدمات المصرفية الاستثمارية بنسبة 2% إلى 2.16 مليار دولار. دعم ارتفاع نشاط الاستشارات المكتملة النتائج الفصلية، وإن كانت إيرادات الاكتتاب في الأسهم قد انخفضت بنسبة 19% على أساس سنوي. سيكون تجديد تفويضات الاستشارات وإتمام معاملات التمويل والحفاظ على الانضباط في النفقات مهمين لنمو الإيرادات المستقبلية.
توقعات استثمار مورغان ستانلي (MS) لعام 2026: سيناريو الصعود إلى 230 دولاراً مقابل سيناريو الهبوط إلى 165 دولاراً
تعتمد توقعات مورغان ستانلي لعام 2026 على ما إذا كانت التدفقات القياسية للثروات قادرة على أن تصبح رسوماً دائمة في حين يحافظ امتياز الأسهم على طلب العملاء. يُظهر تجميع الأصول القوي تقدماً، في حين يجعل ضعف تداول الدخل الثابت وارتفاع تكاليف التكنولوجيا الرافعة التشغيلية محورية في التقييم. تعكس السيناريوهات التحريرية التالية كيف يمكن لاحتجاز الأصول ونشاط السوق والنفقات أن تُشكّل النتائج حتى ديسمبر 2026.
سيناريو الصعود: تدفقات الثروات ونمو الأسهم يدفعان سهم MS نحو 230 دولاراً
سيؤدي تحويل أصول الثروات الجديدة إلى رسوم استشارية مستمرة إلى توسيع الأرباح، في حين يُضيف تداول الأسهم المرن دخلاً تشغيلياً. بلغت التدفقات القائمة على الرسوم في الربع الثالث 80.5 مليار دولار وارتفعت إيرادات الأسهم بنسبة 41%، مما يُثبت مصدرَي الطلب. إذا نمت الأصول المحتجزة بشكل أسرع من تكاليف الخدمة، فقد تتمكن مورغان ستانلي من تحسين الربحية دون الاعتماد الكلي على موجة أخرى من المعاملات.
سيكتسب سيناريو الـ 230 دولار دعماً إذا ظلت التدفقات الفصلية القائمة على الرسوم قريبة من 80.5 مليار دولار أو تجاوزتها وتوسّع هامش ما قبل الضريبة للثروات إلى ما يتجاوز 30.4%. سيُعزز نمو الإيرادات الأسرع من النفقات هذا الاختبار التحريري؛ هذه العتبات ليست توجيهات الشركة.
السيناريو الأساسي: رسوم الثروات الثابتة تُبقي سهم MS بين 195 و215 دولاراً
يمكن أن تستقر رسوم الثروات المتكررة الأرباحَ بينما يعود التداول المؤسسي إلى طبيعته من النصف الأول القوي. بلغت إيرادات الثروات في الربع الثالث 9.07 مليار دولار وكان هامش ما قبل الضريبة 30.4%، مما يوفر مساهمة جوهرية تتجاوز تداول الأوراق المالية. يفترض السيناريو الأساسي أن هذه العلاقات تظل منتجة، مما يسمح بنمو ربحي معتدل بينما يُقيّد الإنفاق على التكنولوجيا ونشاط المعاملات غير المنتظم الرافعةَ التشغيلية.
سيناسب نطاق 195 إلى 215 دولاراً التدفقات الإيجابية القائمة على الرسوم وهوامش الثروات الثابتة والطلب الاستشاري المرن. سيدعم الاحتفاظ الأقوى بالعملاء الحد الأعلى، في حين قد تُقلص مستويات السوق الأضعف الأصول المولِّدة للرسوم بما يكفي للحد من مزيد من مكاسب التقييم.
سيناريو الهبوط: ضعف الأسواق وارتفاع التكاليف يسحبان سهم MS نحو 165 دولاراً
سيُقلص انخفاض قيم الأصول وضعف طلب التداول الإيراداتِ بينما تستوعب نفقات التعويضات والتكنولوجيا المزيد من الدخل المتبقي. انخفضت إيرادات الدخل الثابت في الربع الثالث بنسبة 7% وانخفضت إيرادات إدارة الاستثمار بنسبة 12%، مما يُظهر أوضاعاً غير متكافئة خلف نمو العناوين الرئيسية. إذا تباطأ نشاط الأسهم أيضاً، فقد لا توفر رسوم الثروات المتكررة حماية كافية من قاعدة النفقات الأوسع.
سيصبح سيناريو الـ 165 دولار أكثر احتمالاً إذا ضعف تداول الأسهم جنباً إلى جنب مع تراجع تدفقات الثروات أو انخفاض قيم الأصول. ستُقيّد تكاليف الخدمة والتكنولوجيا المرتفعة حينئذٍ مرونة الهامش، مما يترك دعماً أقل للأرباح لعمليات إعادة الشراء وتقييم أعلى لسعر السهم.
توقعات سعر سهم MS لعام 2026 من محللي وول ستريت
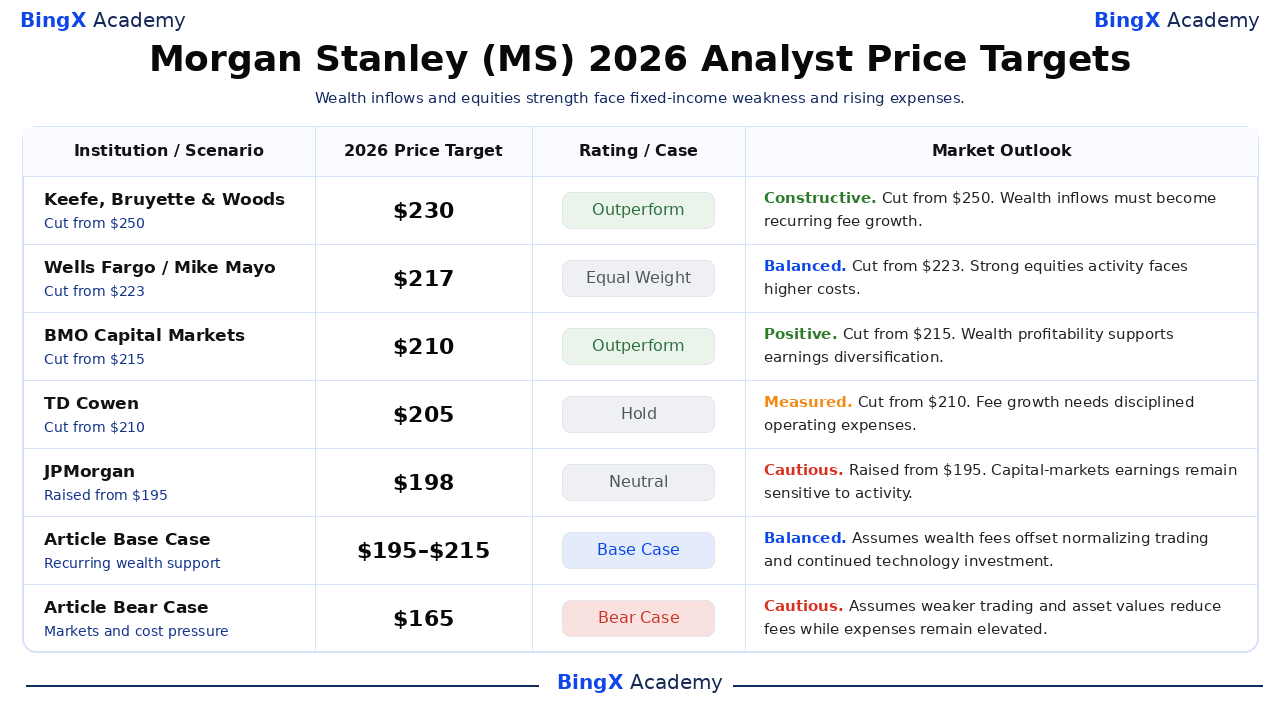
الأهداف التالية هي نقاط مرجعية من جهات خارجية مؤرخة لأسهم مورغان ستانلي، وتستخدم عموماً آفاقاً زمنية مدتها اثنا عشر شهراً تمتد إلى ما بعد عام 2026. وهي ليست أسعاراً مضمونة ولا متطابقة مع سيناريوهات ديسمبر في هذه المقالة. تُظهر التخفيضات الأخيرة في الأهداف أن وجهات النظر البناءة للأعمال يمكن أن تتعايش مع افتراضات أرباح وتقييم أكثر تحفظاً.
|
المؤسسة / السيناريو |
السعر المستهدف لعام 2026 |
التصنيف / الحالة |
توقعات السوق |
|
Keefe, Bruyette & Woods |
230 دولار |
تفوق الأداء |
بناء. 2026-10-15: خُفّض الهدف من 250 دولاراً؛ مع الحفاظ على تصنيف تفوق الأداء. الرأي التحريري: يجب أن تتحول تدفقات الثروات إلى نمو رسوم متكرر. |
|
Wells Fargo |
217 دولار |
وزن مساوٍ |
متوازن. 2026-10-15: خُفّض الهدف من 223 دولاراً؛ مع الحفاظ على تصنيف الوزن المساوي. الرأي التحريري: نشاط الأسهم القوي يواجه تكاليف أعلى. |
|
BMO Capital Markets |
210 دولار |
تفوق الأداء |
إيجابي. 2026-10-19: خُفّض الهدف من 215 دولاراً؛ مع الحفاظ على تصنيف تفوق الأداء. الرأي التحريري: ربحية الثروات تدعم تنويع الأرباح. |
|
TD Cowen |
205 دولار |
احتفاظ |
متحفظ. 2026-10-15: خُفّض الهدف من 210 دولارات؛ مع الحفاظ على تصنيف الاحتفاظ. الرأي التحريري: يحتاج نمو الرسوم إلى نفقات تشغيلية منضبطة. |
|
JPMorgan |
198 دولار |
محايد |
حذر. 2026-10-16: رُفع الهدف من 195 دولاراً؛ مع الحفاظ على التصنيف المحايد. الرأي التحريري: أرباح أسواق رأس المال تظل حساسة للنشاط. |
|
السيناريو الأساسي للمقالة |
195–215 |
السيناريو الأساسي |
متوازن. سيناريو تحريري لديسمبر 2026. يفترض أن رسوم الثروات المتكررة تعوّض التداول الطبيعي والنفقات. |
|
سيناريو الهبوط للمقالة |
165 دولار |
سيناريو الهبوط |
حذر. سيناريو تحريري لديسمبر 2026. يفترض أن ضعف الأسواق وارتفاع التكاليف يُقلصان الأرباح. |
كيفية شراء سهم مورغان ستانلي (MS) على BingX
اشترِ أسهم مورغان ستانلي واحتفظ بها من خلال تداول الأسهم على BingX باستخدام USDT أو USDC، وفقاً لشروط الإدراج وأهلية الحساب. تتيح مورغان ستانلي التعرض لأعمال الخدمات المصرفية الاستثمارية والتداول المؤسسي وإدارة الثروات والخدمات الاستثمارية. يمكن للمستخدمين المؤهلين تحديد حجم الحيازات وفقاً لأهدافهم الاستثمارية دون استخدام الرافعة المالية أو دفع رسوم تمويل دائمة.
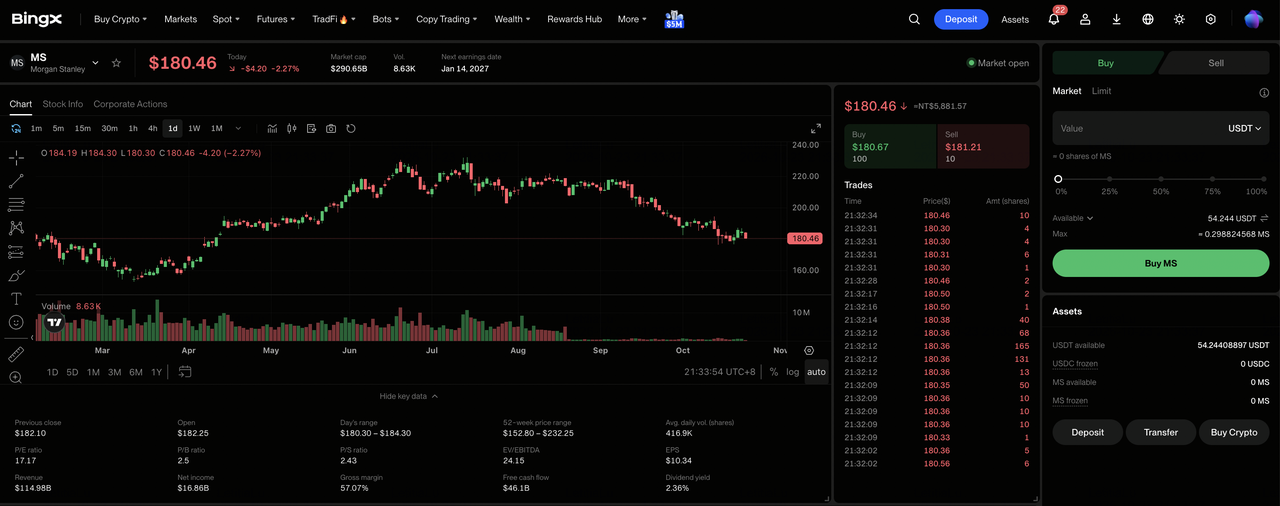
الخطوة 1: الوصول إلى تداول الأسهم على BingX. سجّل أو سجّل الدخول إلى BingX، وأكمل التحقق من الهوية المطلوب، وانتقل إلى "TradFi > الأسهم". اقبل الإفصاح عن مخاطر تداول الأسهم إذا كانت هذه هي المرة الأولى التي تصل فيها إلى المنتج.
الخطوة 2: تحضير USDT أو USDC. تأكد من أن حساب السبوت لديك يحتوي على أموال كافية للشراء. انقل USDT أو USDC من حساب الصندوق أو حساب الثروة إذا لزم الأمر. راجع الحد الأدنى لمبلغ الطلب وأهلية الأسهم الجزئية للسهم المختار قبل اختيار حجم الاستثمار.
الخطوة 3: اختيار مورغان ستانلي (MS). افتح سوق الأسهم، وابحث عن مورغان ستانلي (MS)، وتأكد من أن السهم متاح لحسابك. راجع هوية الشركة وسعر السهم الحالي وجلسة التداول وأنواع الطلبات المتاحة.
الخطوة 4: شراء أسهم مورغان ستانلي. اختر "شراء"، وأدخل مبلغ الاستثمار أو كمية الأسهم المسموح بها، واختر طلب السوق أو الحد المدعوم. تستخدم طلبات السوق الأسعار المتاحة خلال الجلسات المدعومة، بينما تتطلب طلبات الحد السعر المحدد أو أفضل منه وسيولة كافية للتنفيذ.
الخطوة 5: مراجعة حيازاتك وإدارتها. افتح "الأسهم > المراكز" لمراقبة أسهم MS الخاصة بك والربح أو الخسارة غير المحققة. استخدم "جميع الطلبات" لمراجعة المعاملات أو بيع الأسهم عند الحاجة. يؤثر التسوية T+1 بوجه عام على موعد إمكانية سحب عائدات البيع، لا على موعد إمكانية بيع الأسهم المشتراة.
أهم 5 مخاطر يجب مراقبتها لمستثمري مورغان ستانلي في 2026
تدعم العلاقات المؤسسية لمورغان ستانلي وامتياز الثروات المتوسع وأصول العملاء المتنوعة توقعات أرباحها. غير أن تقلبات التداول ونفقات التشغيل ونشاط الخدمات المصرفية الاستثمارية وانخفاضات أسواق الأصول قد تضغط على الربحية وعوائد المساهمين.
- قد يضغط ضعف نشاط التداول على الإيرادات: بلغت إيرادات الأسهم في الربع الثالث 5.80 مليار دولار، مدعومةً بمشاركة واسعة من العملاء المؤسسيين. يمكن أن يُقلل انخفاض أحجام التداول أو أرصدة التمويل من الأرباح والعوائد على حقوق الملكية.
- قد تُقيّد ارتفاع التكاليف التشغيلية الهوامش: ارتفعت نفقات التشغيل في الربع الثالث بنحو 12% إلى 13.71 مليار دولار. يمكن أن تُضعف ارتفاع تكاليف التعويضات والتكنولوجيا الربحيةَ إذا نمت إيرادات التداول ورسوم الإدارة بشكل أبطأ.
- قد تُقيّد تأخيرات الخدمات المصرفية الاستثمارية نمو الرسوم: بلغت إيرادات البنك في الربع الثالث 2.16 مليار دولار، لكن اكتتاب الأسهم انخفض بنسبة 19%. يمكن أن تُقلل عمليات الاندماج المتأخرة أو نشاط الاكتتاب أو إتمام المعاملات من قدرة الرؤية على الإيرادات المستقبلية.
- قد تُقيّد متطلبات رأس المال عوائد المساهمين: أعادت مورغان ستانلي شراء أسهم بقيمة 1.54 مليار دولار خلال الربع الثالث، مع نسبة CET1 عند 14.9%. يمكن أن تُقيّد مخصصات الائتمان الأعلى أو احتياجات رأس المال التنظيمية عمليات إعادة الشراء المستقبلية ونمو الأرباح لكل سهم.
- قد تضغط العوائد الأضعف على التقييم: بلغ عائد مورغان ستانلي على حقوق الملكية العادية الملموسة في الربع الثالث 22.6%، مدعوماً بنشاط أسهم قوي. يمكن أن يُخفض التداول الأبطأ أو ضعف أداء الاستثمار أو ارتفاع تكاليف الخدمة العوائدَ ويُؤدي إلى انخفاضات في سعر السهم.
الأفكار الختامية: هل يجب عليك الاستثمار في مورغان ستانلي في 2026؟
تُبرز إيرادات الثروات الفصلية لمورغان ستانلي البالغة 9.07 مليار دولار و3.155 تريليون دولار من الأصول القائمة على الرسوم حجم امتيازها من الأرباح المتكررة. يوفر تداول الأسهم القوي والعلاقات الاستشارية المتنامية دخلاً إضافياً، في حين تُتيح عمليات إعادة شراء الأسهم فرصاً لتحسين العوائد لكل سهم. سيعتمد الحفاظ على هذا النمو على الاحتفاظ بأصول العملاء والتحكم في تكاليف التعويضات والتكنولوجيا.
يفترض سيناريو الصعود إلى 230 دولاراً تدفقات ثروات مستدامة وتداول أسهم مرن وتحسن الرافعة التشغيلية. يعكس السيناريو الأساسي من 195 إلى 215 دولاراً ثبات الرسوم، في حين يأخذ سيناريو الهبوط إلى 165 دولاراً في الحسبان الأسواق الأضعف والنفقات المرتفعة. مع إغلاق سهم MS عند 187.01 دولار في 2026-10-21، ينبغي للمستثمرين مراقبة ما إذا كان تجميع الأصول يُترجم إلى أرباح دائمة لكل سهم.
تذكير بالمخاطر: لا يُلغي امتياز الثروات لمورغان ستانلي مخاطر الاستثمار. يمكن أن يُقلص ضعف نشاط التداول أو انخفاض قيم أصول العملاء أو ارتفاع التكاليف التشغيلية الأرباح وعوائد المساهمين. ينبغي للمستثمرين تقييم التقييم وقوة رأس المال وتحمّلهم للمخاطر قبل شراء أسهم MS.
قراءات ذات صلة
- أفضل أسهم الخدمات المالية والتكنولوجيا المالية للشراء في 2026 في خضم تحول الذكاء الاصطناعي العملي وشبكات العملات المستقرة
- توقعات سعر سهم Broadcom (AVGO) لعام 2026: هل يمكن لنمو إيرادات الذكاء الاصطناعي دفع AVGO نحو 600 دولار؟
- توقعات سعر سهم Goldman Sachs (GS) لعام 2026: هل يمكن لإيرادات الأسهم القياسية دفع GS نحو 1,150 دولار؟
- توقعات سعر سهم JPMorgan Chase (JPM) لعام 2026: هل يمكن لارتفاع دخل الفائدة دفع JPM نحو 425 دولار؟
- توقعات سعر سهم BlackRock (BLK) لعام 2026: هل يمكن للطلب القوي على صناديق الاستثمار المتداولة دفع BLK نحو 1,400 دولار؟
- توقعات سعر سهم Wells Fargo (WFC) لعام 2026: هل يمكن لارتفاع دخل الفائدة دفع WFC نحو 105 دولارات؟
