
-
تُقدّم JPMorgan Chase (JPM) خدمات الخدمات المصرفية للأفراد، وتمويل الشركات، والمدفوعات، والتداول، وإدارة الاستثمار للأسر والشركات والمؤسسات. يموّل امتيازها من الودائع محرك إقراض راسخاً، في حين تُتيح أصول العملاء المتنامية والتمويل الصناعي فرص رسوم إضافية. تحدد تسعيرة الودائع وجودة الائتمان والتكاليف التشغيلية ما إذا كان هذا النشاط الأوسع يُترجَم إلى أرباح مستدامة وعوائد جذابة على رأس المال المُستثمَر.
أظهر أحدث ربع سنوي دخلاً مصرفياً أقوى في حين نمت النفقات بوتيرة أسرع من الإيرادات. ارتفعت إيرادات JPMorgan Chase للربع الثالث 2026 بنسبة 8% لتبلغ 50.172 مليار دولار، مع زيادة صافي دخل الفوائد بنسبة 13%. وبلغ ربح السهم المخفَّف 5.57 دولار، في حين ارتفعت النفقات بنسبة 12% لتصل إلى 27.295 مليار دولار. يتمثل اختبار الربع الرابع في ما إذا كان النمو المستمر في الميزانية العمومية قادراً على دعم دخل الفوائد دون مزيد من تآكل الكفاءة التشغيلية ومرونة رأس المال.
يتمحور توقع سهم JPM لعام 2026 الآن حول وجهتَي نظر متنافستَين:
- حالة النمو المدفوع بالودائع: تحافظ أرصدة العملاء المرتفعة ورسوم الإدارة المتكررة على الدخل، في حين يحمي التباطؤ في نمو النفقات العوائد مع ظهور فرص تمويل الشركات الجديدة.
- حالة ضغط التكاليف ورأس المال: يمتص ضعف التداول والمخصصات الائتمانية الإضافية وتوسع الميزانية العمومية الأرباح، مما يُبقي رأس المال المتاح لإعادة الشراء أقل ويُقيّد إمكانية ارتفاع التقييم.
يستعرض هذا الدليل توقعات سهم JPM وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية وتوقعات المحللين، استناداً إلى بيان أرباح JPMorgan Chase الصادر في 2026-10-13، وعرضها المالي، وبيانات السوق في 2026-10-21، إضافةً إلى كيفية شراء سهم JPM على BingX TradFi بـ USDT أو USDC.
أبرز 5 أمور يجب على مستثمري JPMorgan Chase معرفتها في أكتوبر 2026
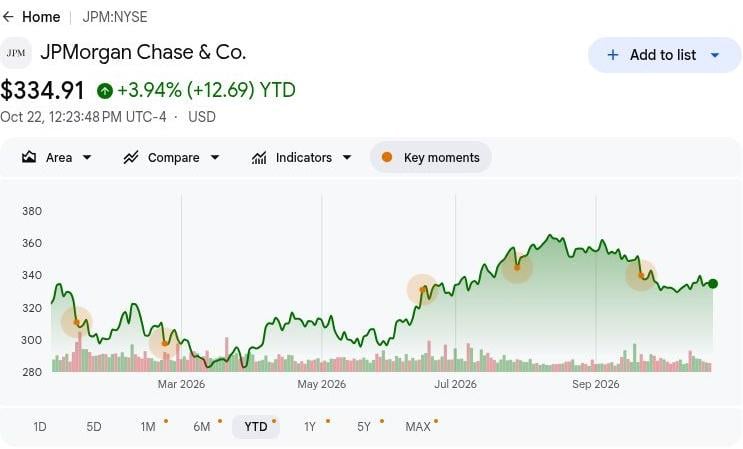
- أُغلق سهم JPM عند 335.19 دولار في 2026-10-21: تظل الأسهم دون سيناريو الثيران عند 425 دولار، مما يجعل مزيداً من الصعود مرهوناً بأرباح أقوى وعوائد رأسمالية أعلى. يستلزم النمو المستدام إقراضاً مربحاً وإيرادات مصرفية متكررة تتجاوز الأداء القوي في التداول.
- ارتفعت إيرادات الربع الثالث بنسبة 8% لتبلغ 50.172 مليار دولار. ارتفعت الإيرادات من 46.427 مليار دولار قبل عام، لكنها تراجعت من 57.347 مليار دولار في الربع الثاني. دعم دخل الفوائد المدفوع بالودائع النمو السنوي، في حين أسهمت أنشطة التداول والاستثمار في التقلبات الفصلية.
- بلغت الأصول الخاضعة للإدارة 5.2 تريليون دولار: بلغت صافي التدفقات الداخلة لأصول العملاء 263 مليار دولار، مما يعكس طلباً قوياً على إدارة الثروات والاستثمار. ويمكن للتدفقات المستمرة والاحتفاظ بالعملاء ورسوم الإدارة المتكررة أن تدعم نمواً أكثر استقراراً في الأرباح.
- تُتيح مبادرة Michigan LIFT فرص تمويل جديدة للشركات: شارك JPMorgan مع Ford وولاية ميشيغان ومنظمات أخرى في إطلاق مبادرة تمويل الموردين في سبتمبر. يمكن أن تؤدي نشاطات الإقراض الناجحة والمشاركة الأوسع للموردين إلى توسيع إيرادات الخدمات المصرفية التجارية.
- تدعم نسبة CET1 البالغة 13.9% الإقراض والاستقرار المالي: احتفظ JPMorgan بـ 304 مليار دولار من رأس مال CET1 وأفاد بصافي إعادة شراء أسهم بقيمة 664 مليون دولار. تدعم الاحتياطيات الرأسمالية القوية التوسع في الأعمال، في حين يظل الإقراض المنضبط وتوزيعات المساهمين مهمَّين للعوائد طويلة الأجل.
ما هي JPMorgan Chase (JPM)؟
JPMorgan Chase شركة عالمية لـ الخدمات المالية تخدم المستهلكين والشركات الصغيرة والشركات الكبرى والحكومات والمستثمرين المؤسسيين. يوفر قسم الخدمات المصرفية للمستهلكين والمجتمعات الودائع والبطاقات والرهون العقارية والخدمات ذات الصلة، في حين يجمع قسم الخدمات المصرفية التجارية والاستثمارية التمويل والاستشارات والمدفوعات وأنشطة الأوراق المالية. يكسب قسم إدارة الأصول والثروات رسوماً من إدارة استثمارات العملاء ويُقدّم أيضاً خدمات مصرفية. تأتي الإيرادات من هوامش الفوائد ورسوم الخدمات أو المعاملات، حيث توفر ميزانيتها العمومية البالغة 5.1 تريليون دولار نطاقاً واسعاً عبر هذه الأعمال.
تركّز استراتيجية نمو JPMorgan Chase على تعميق علاقات العملاء وتوسيع إدارة الاستثمار وتمويل الصناعات الحيوية. في سبتمبر 2026، أطلقت الشركة مبادرة Michigan LIFT بالتعاون مع Ford وولاية ميشيغان وMichigan Central وNewlab، بهدف توفير ما يصل إلى مليار دولار من تمويل الموردين على مدى عقد. كما تعمل الشركة على توسيع مبادرة الأمن والمرونة، إذ أفادت باستثمارات في حقوق الملكية بقيمة 5 مليارات دولار وأكثر من 230 مليار دولار تم تمويلها أو تيسيرها بحلول 2026-10-19. مع بلوغ الأصول الخاضعة للإدارة في الربع الثالث 5.2 تريليون دولار، تهدف هذه المبادرات إلى تعزيز دخل الرسوم والعوائد الرأسمالية على المدى البعيد.
اقرأ المزيد: أفضل أسهم الخدمات المالية وفينتك للشراء في 2026 في خضم الذكاء الاصطناعي الوكيل وتحوّل سكك العملات المستقرة
نظرة عامة على أرباح JPMorgan Chase (JPM) للربع الثالث 2026: دخل الفوائد القوي يرفع ربح السهم رغم ارتفاع التكاليف
أعلنت JPMorgan Chase عن صافي إيرادات للربع الثالث 2026 بلغ 50.172 مليار دولار، بارتفاع 8% على أساس سنوي، في حين بلغت الإيرادات المُدارة 50.907 مليار دولار مع توسع الودائع والإقراض. ارتفع ربح السهم المخفَّف 10% ليصل إلى 5.57 دولار، في حين زادت النفقات 12% لتبلغ 27.295 مليار دولار وقلّصت خسائر الأوراق المالية الاستثمارية الصافية ربحَ السهم بمقدار 0.18 دولار. مع بلوغ صافي دخل الفوائد 27.1 مليار دولار والعائد على حقوق الملكية المشتركة الملموسة 20%، سيعتمد استدامة الأرباح على اقتصاديات الودائع والرسوم المتكررة والكفاءة التشغيلية.
|
المقياس المالي |
التوجيه / التوافق |
المُبلَّغ عنه / الفعلي |
المفاجأة |
|
صافي الإيرادات المُبلَّغ عنها |
46.427 مليار دولار الربع الثالث 2025 |
50.172 مليار دولار |
تحسّن. ارتفع 8% على أساس سنوي. |
|
صافي الإيرادات المُدارة |
47.120 مليار دولار الربع الثالث 2025 |
50.907 مليار دولار |
تحسّن. ارتفع 8% على أساس سنوي. |
|
ربح السهم المخفَّف |
5.07 دولار الربع الثالث 2025 |
5.57 دولار |
أعلى. ارتفع 10% على أساس سنوي. |
|
صافي دخل الفوائد |
~24.0 مليار دولار الربع الثالث 2025 |
27.1 مليار دولار |
توسّع. ارتفع 13% على أساس سنوي. |
|
المصاريف غير الفائدية |
24.281 مليار دولار الربع الثالث 2025 |
27.295 مليار دولار |
أعلى. ارتفعت 12% على أساس سنوي. |
|
مخصص خسائر الائتمان |
3.403 مليار دولار الربع الثالث 2025 |
2.743 مليار دولار |
أدنى. أقل بـ 660 مليون دولار مقارنة بالعام السابق. |
|
العائد على حقوق الملكية الملموسة |
20% الربع الثالث 2025 |
20% |
مستقر. لم يتغير على أساس سنوي. |
|
نسبة CET1 المعيارية |
14.8% الربع الثالث 2025 |
13.90% |
أدنى. انخفضت بمقدار 0.9 نقطة مئوية. |
- ارتفعت إيرادات الربع الثالث المُبلَّغ عنها بنسبة 8% لتبلغ 50.172 مليار دولار. تراجعت الإيرادات بنسبة 13% على أساس فصلي رغم النمو السنوي، مما يعكس تغيرات في الأسواق وأنشطة الاستثمار. سيكون نمو الودائع المستدام والرسوم المتكررة للعملاء مهمَّين للحفاظ على زخم الأرباح.
- ارتفعت إيرادات الأسواق بنسبة 15% لتبلغ 10.3 مليار دولار. قادت نمو أسواق الأسهم بنسبة 49% ونشاط العملاء الأقوى الأداء. يمكن أن يدعم الطلب المؤسسي المستمر وأنشطة التمويل الأرباح، وإن كانت ظروف التداول وتكاليف رأس المال تؤثر على الربحية.
- ارتفع ربح السهم المخفَّف 10% ليصل إلى 5.57 دولار رغم ارتفاع النفقات. زادت التكاليف التشغيلية 12% لتبلغ 27.295 مليار دولار، في حين بلغت مخصصات خسائر الائتمان 2.743 مليار دولار. دعم الدخل المصرفي الأقوى الربحية، غير أن الحفاظ على الكفاءة التشغيلية سيكون مهماً مع عودة الأسواق إلى وضعها الطبيعي.
- بلغت الأصول الخاضعة للإدارة 5.2 تريليون دولار. بلغت صافي التدفقات الداخلة لأصول العملاء 263 مليار دولار، مما يدعم النمو في الأصول المُدارة والرسوم المرتبطة بها. يعزز توسيع الأصول المُدرّة للرسوم الإيرادات الإدارية المتكررة ويُقلّل الاعتماد على التداول والاستشارات الحساسة للمعاملات.
- يُشير توجيه صافي دخل الفوائد للربع الرابع إلى استمرار دعم الإقراض. أشارت الإدارة إلى ما يقارب 25.5 مليار دولار باستثناء الأسواق، مع اعتماد التحقق على نمو الميزانية العمومية واقتصاديات الودائع. سيكون الاحتفاظ بالودائع وتسعير القروض بشكل مناسب والسيطرة على النفقات مهمّاً لنمو الأرباح المستقبلية.
توقعات استثمار JPMorgan Chase (JPM) لعام 2026: سيناريو الثيران عند 425 دولار مقابل سيناريو الدببة عند 300 دولار
تعتمد توقعات JPMorgan Chase لعام 2026 على ما إذا كان نمو الميزانية العمومية الممول بالودائع قادراً على استدامة الأرباح مع استهلاك قدر مقبول من رأس المال. توسّع دخل الفوائد وأصول العملاء في الربع الثالث، لكن النفقات ارتفعت بوتيرة أسرع من الإيرادات وتراجعت نسبة CET1. تعكس السيناريوهات التحريرية التالية كيف يمكن لاقتصاديات الإقراض ونشاط السوق وتخصيص رأس المال أن تُشكّل التقييم حتى ديسمبر 2026.
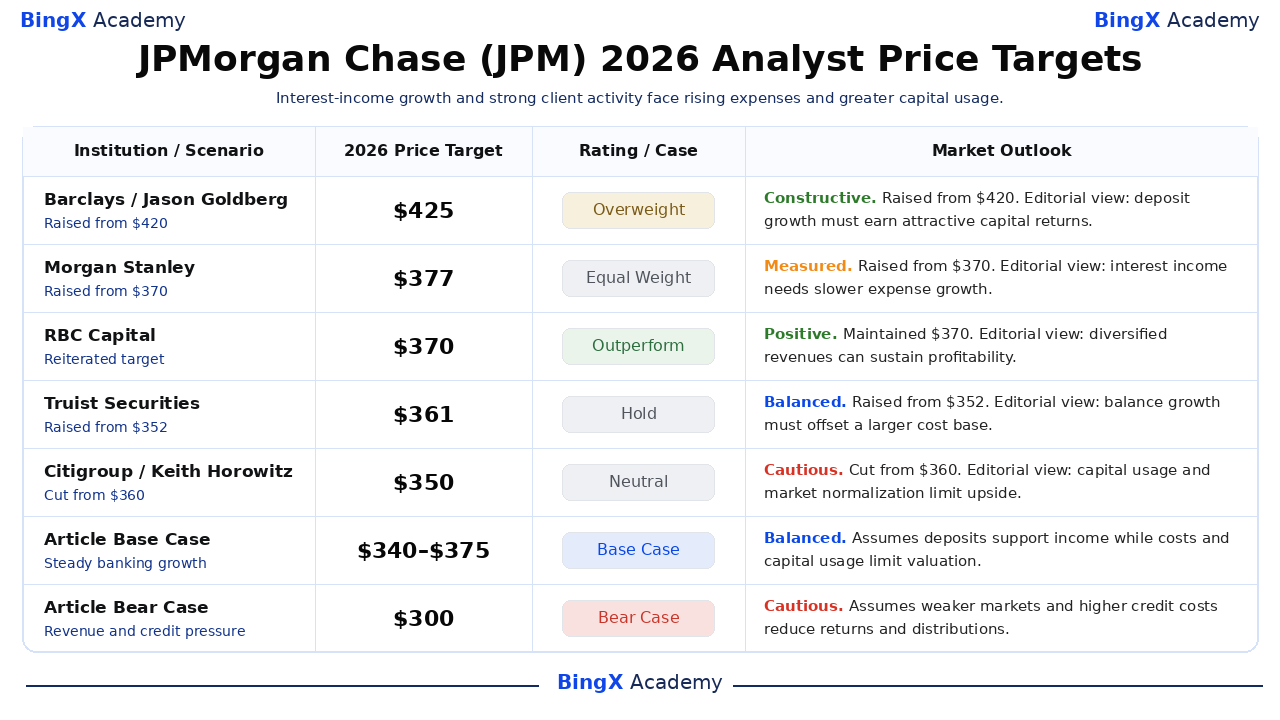
سيناريو الثيران: نمو الودائع وتحسين الكفاءة يدفعان JPM نحو 425 دولار
سيمنح تحسين نمو الإيرادات نسبياً مقارنة بالنفقات JPMorgan مساراً مباشراً نحو عوائد أقوى على ميزانيتها العمومية المتوسعة. بلغ صافي دخل الفوائد في الربع الثالث 27.1 مليار دولار، بارتفاع 13%، في حين ارتفعت نسبة التكاليف الإدارية المُدارة إلى 54%. سيدعم الاحتفاظ بعملاء الودائع بتكاليف تمويل جذابة ربحية الإقراض مع توسيع رسوم إدارة الأصول لقاعدة الأرباح.
سيكتسب سيناريو 425 دولار زخماً إذا تجاوز دخل الفوائد في الربع الرابع باستثناء الأسواق المستوى المُشار إليه البالغ 25.5 مليار دولار وتجاوزت الإيرادات النفقات في نموها. ستساعد العوائد التي تتجاوز نسبة ROTCE البالغة 20% في الربع الثالث على تبرير تقييم أعلى دون الاعتماد على عمليات إعادة شراء أسرع.
السيناريو الأساسي: النمو المصرفي الثابت يُبقي JPM بين 340 و375 دولار
يمكن أن يحافظ النمو المستمر في الميزانية العمومية على مرونة أرباح JPMorgan حتى لو تعادلت مكاسب التداول والاستثمار. ارتفعت متوسط القروض بنسبة 10% وزادت الودائع 8% في الربع الثالث، مما يدعم دخل الفوائد المتكرر إلى جانب رسوم الإدارة. يمكن لتلك العلاقات مع العملاء أن تحافظ على ربحية صحية في حين تحول التعويضات ونفقات التكنولوجيا والاستخدام المتزايد لرأس المال دون تحسين أكثر جوهرية في العوائد.
سيلائم نطاق 340 إلى 375 دولار استمرار نمو الودائع ونشاط العملاء الاعتيادي وجودة ائتمان مستقرة نسبياً. سيدعم التباطؤ في نمو النفقات الطرف الأعلى، في حين قد تمتص تكاليف التمويل المرتفعة ما يكفي من نمو الدخل لتحدّ من مزيد من مكاسب التقييم.
سيناريو الدببة: ضعف الأسواق وارتفاع تكاليف الائتمان يسحبان JPM نحو 300 دولار
سيكشف ضعف الأسواق واقتصاديات الإقراض عن JPMorgan بشكل أكبر أمام قاعدتها التشغيلية الأوسع للتكاليف. وفّرت إيرادات الأسواق في الربع الثالث 10.3 مليار دولار، في حين بلغت المصاريف غير الفائدية 27.295 مليار دولار وارتفعت مخصصات الائتمان فصلياً. إذا تراجع تداول العملاء في حين تدهور المقترضون، فقد لا توفر الرسوم المتكررة دعماً كافياً للحفاظ على العائد الأخير على حقوق الملكية المشتركة الملموسة.
سيصبح سيناريو 300 دولار أكثر ترجيحاً إذا تراجعت إيرادات الأسواق مع استمرار إضافات احتياطيات الائتمان. سيحتاج نمو الودائع ورسوم الإدارة حينئذٍ إلى المساهمة أكثر لمجرد تثبيت الأرباح، مما يترك دعماً أقل للتوزيعات والتقييم المتميز.
توقعات سعر سهم JPM لعام 2026 من قِبَل محللي وول ستريت
تشير هذه الأهداف الموثَّقة والمؤرَّخة من أطراف ثالثة إلى أسهم JPM المدرجة في بورصة نيويورك وتغطي بشكل عام أفقاً زمنياً مدته 12 شهراً تقريباً يمتد إلى ما بعد ديسمبر 2026. يعكس الفارق بين 350 و425 دولار افتراضات مختلفة حول دخل الخدمات المصرفية والتكاليف والعوائد الرأسمالية. تفسيرات التوقعات ذات طابع تحريري؛ والصفَّان الأخيران هما سيناريوهات هذا المقال المستقلة لعام 2026.
|
المؤسسة / السيناريو |
السعر المستهدف لعام 2026 |
التصنيف / الحالة |
التوقعات السوقية |
|
Barclays |
425 دولار |
Overweight |
إيجابي. 2026-10-14: رُفع من 420 دولار؛ مع الإبقاء على تصنيف Overweight. الرأي التحريري: يجب أن ينتج نمو الودائع عوائد تتجاوز تكلفة رأس المال الإضافي. |
|
Morgan Stanley |
377 دولار |
Equal Weight |
معتدل. 2026-10-14: رُفع من 370 دولار؛ مع الإبقاء على تصنيف Equal Weight. الرأي التحريري: يحتاج دخل الفوائد القوي إلى تخفيف نمو النفقات. |
|
RBC Capital |
370 دولار |
Outperform |
إيجابي. 2026-10-14: أُبقي على 370 دولار مع تأكيد تصنيف Outperform. الرأي التحريري: يمكن للخدمات المصرفية المتنوعة وإدارة الأصول أن تحافظ على الربحية. |
|
Truist Securities |
361 دولار |
Hold |
متوازن. 2026-10-14: رُفع من 352 دولار؛ مع الإبقاء على تصنيف Hold. الرأي التحريري: يجب أن يعوّض نمو الودائع والقروض قاعدة التكاليف التشغيلية الأكبر. |
|
Citigroup |
350 دولار |
Neutral |
حذر. 2026-10-15: خُفِّض من 360 دولار؛ مع الإبقاء على تصنيف Neutral. الرأي التحريري: يمكن لاستخدام رأس المال والأسواق المتعادلة أن يحدّا من إمكانية ارتفاع التقييم. |
|
السيناريو الأساسي للمقال |
340–375 |
السيناريو الأساسي |
متوازن. يفترض أن نمو الودائع يحافظ على الدخل في حين تُقيّد التكاليف واستخدام رأس المال تقييم ديسمبر 2026. |
|
سيناريو الدببة للمقال |
300 دولار |
سيناريو الدببة |
حذر. يفترض أن ضعف إيرادات الأسواق وارتفاع تكاليف الائتمان يُقلّصان الأرباح وتوزيعات المساهمين. |
كيفية شراء سهم JPMorgan Chase (JPM) على BingX
اشترِ أسهم JPMorgan Chase واحتفظ بها من خلال BingX Stocks Trading باستخدام USDT أو USDC، وفقاً لشروط الإدراج وأهلية الحساب. تتيح JPMorgan التعرض للخدمات المصرفية للأفراد وتمويل الشركات والأسواق وإدارة الاستثمار. يمكن للمستخدمين المؤهلين تحديد الحيازات وفقاً لأهدافهم الاستثمارية دون استخدام الرافعة المالية أو دفع رسوم تمويل دائمة.
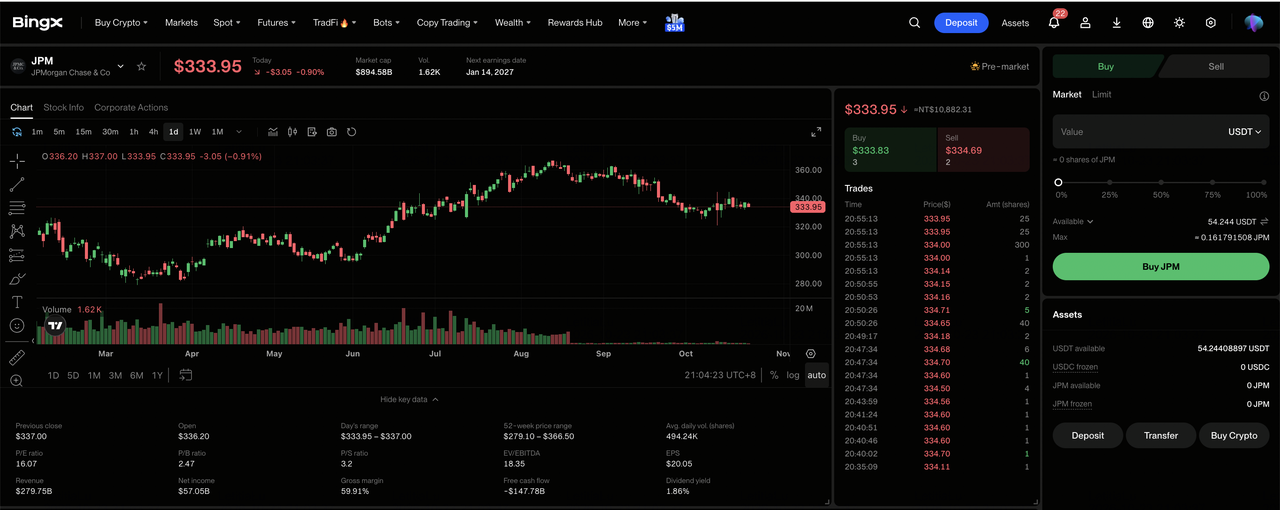
الخطوة 1: الوصول إلى BingX Stocks Trading. سجّل أو سجّل الدخول إلى BingX، وأكمل التحقق من الهوية المطلوب، وانتقل إلى "TradFi > Stocks". اقبل إفصاح مخاطر تداول الأسهم إذا كنت تصل إلى المنتج لأول مرة.
الخطوة 2: تجهيز USDT أو USDC. تأكد من أن حساب Spot الخاص بك يحتوي على أموال كافية للشراء. انقل USDT أو USDC من حساب الصندوق أو حساب الثروة إذا لزم الأمر. راجع الحد الأدنى لمبلغ الطلب وأهلية الكسور للسهم المختار قبل اختيار حجم الاستثمار.
الخطوة 3: اختر JPMorgan Chase (JPM). افتح سوق الأسهم، وابحث عن JPMorgan Chase (JPM)، وتأكد من توفر السهم في حسابك. راجع هوية الشركة وسعر السهم الحالي وجلسة التداول وأنواع الأوامر المتاحة.
الخطوة 4: اشترِ أسهم JPMorgan Chase. اختر "شراء"، وأدخل مبلغ الاستثمار المسموح به أو كمية الأسهم، واختر أمر السوق أو أمر الحد المدعوم. تستخدم أوامر السوق الأسعار المتاحة خلال الجلسات المدعومة، في حين تتطلب أوامر الحد السعر المحدد أو أفضل منه وسيولة كافية للتنفيذ.
الخطوة 5: راجع وأدِر حيازاتك. افتح "Stocks > Positions" لمراقبة أسهم JPM الخاصة بك والربح أو الخسارة غير المحققة. استخدم "All Orders" لمراجعة المعاملات أو بيع الأسهم عند الحاجة. يؤثر تسوية T+1 بشكل عام على وقت إمكانية سحب عائدات البيع، وليس على وقت إمكانية بيع الأسهم المشتراة.
أبرز 5 مخاطر يجب على مستثمري JPMorgan Chase مراقبتها في 2026
يدعم امتياز الودائع الكبير لـ JPMorgan Chase ورسوم الإدارة المتكررة وأعمالها المصرفية المتنوعة توقعات أرباحها. غير أن نشاط السوق والمصاريف التشغيلية وجودة الائتمان ومتطلبات رأس المال يمكن أن تضغط على الربحية وعوائد المساهمين.
- قد يضغط ضعف نشاط العملاء على الإيرادات: بلغت إيرادات الأسواق في الربع الثالث 10.3 مليار دولار، مدعومةً بتداول الأسهم القوي وطلب التمويل. يمكن أن تُقلّص أحجام التداول الأدنى أو أرصدة التمويل الأرباح والعوائد على حقوق الملكية المشتركة الملموسة.
- قد تُقيّد ارتفاع التكاليف التشغيلية الهوامش: ارتفعت المصاريف غير الفائدية في الربع الثالث بنسبة 12% لتبلغ 27.295 مليار دولار. يمكن أن تُضعف تكاليف التعويضات والتقنية المرتفعة الربحية إذا نما دخل الإقراض ورسوم الإدارة بوتيرة أبطأ.
- قد تُحدّد تأخيرات تمويل الشركات نمو الإيرادات: أشار JPMorgan إلى ما يقارب 25.5 مليار دولار من دخل الفوائد في الربع الرابع باستثناء الأسواق، مما يستلزم نمواً مستمراً في الميزانية العمومية. قد تُقلّص التأخيرات في طلب القروض أو قرارات تمويل العملاء مرئية الإيرادات المستقبلية.
- قد تُقيّد متطلبات رأس المال عوائد المساهمين: أعاد JPMorgan شراء 664 مليون دولار صافياً خلال الربع الثالث، في حين استلزم تمويل العملاء رأس مال ضخم. يمكن أن تُقيّد مخصصات الائتمان الأعلى أو متطلبات الميزانية العمومية عمليات إعادة الشراء المستقبلية ونمو الأرباح المستدامة لكل سهم.
- قد تضغط العوائد الأضعف على التقييم: بلغ عائد JPMorgan على حقوق الملكية المشتركة الملموسة في الربع الثالث 20%، مدعوماً بدخل الخدمات المصرفية المدفوع بالودائع. يمكن أن يُقلّص تراجع الإقراض أو ضعف نشاط السوق أو ارتفاع تكاليف الائتمان العوائد ويُسفر عن انخفاض سعر السهم.
خلاصة القول: هل يجب عليك الاستثمار في JPMorgan Chase في 2026؟
تُجسّد 27.1 مليار دولار من دخل الفوائد الفصلي و5.2 تريليون دولار من الأصول المُدارة لـ JPMorgan Chase حجم امتيازاتها المصرفية والاستثمارية المتكررة. تدعم الإقراض الاستهلاكي وتمويل الشركات ورسوم إدارة الأصول الأرباح خارج التداول، في حين تُتيح مبادرة Michigan LIFT فرصاً لتطوير علاقات عملاء جديدة. سيعتمد استدامة ذلك النمو على ضبط النفقات وتحقيق عوائد جذابة على رأس المال الإضافي.
يفترض سيناريو الثيران عند 425 دولار دخل فوائد أقوى وكفاءة أفضل وعوائد رأسمالية مستدامة. يعكس السيناريو الأساسي بين 340 و375 دولار مرونة الخدمات المصرفية، في حين يأخذ سيناريو الدببة عند 300 دولار في الاعتبار ضعف الأسواق وارتفاع تكاليف الائتمان. مع إغلاق JPM عند 335.19 دولار في 2026-10-21، ينبغي على المستثمرين مراقبة ما إذا كان نمو الميزانية العمومية يُترجَم إلى أرباح مستدامة لكل سهم.
تذكير بالمخاطر: لا يُلغي امتياز الخدمات المصرفية المتنوع لـ JPMorgan Chase مخاطر الاستثمار. يمكن أن تُقلّص جودة الائتمان الأضعف أو ارتفاع التكاليف التشغيلية أو انخفاض نشاط التداول الأرباح وعوائد المساهمين. ينبغي على المستثمرين تقييم التقييم والعوائد على حقوق الملكية وتحملهم للمخاطر قبل شراء أسهم JPM.
قراءات ذات صلة
- أفضل أسهم الخدمات المالية وفينتك للشراء في 2026 في خضم الذكاء الاصطناعي الوكيل وتحوّل سكك العملات المستقرة
- توقعات سعر سهم Goldman Sachs (GS) لعام 2026: زخم الربع القياسي أم سقف التقييم عند 1140 دولار؟
- توقعات سعر سهم Morgan Stanley (MS) لعام 2026: هل يمكن لأسواق رأس المال القوية دفع MS نحو 270 دولار؟
- توقعات سعر سهم BlackRock (BLK) لعام 2026: هل يمكن للطلب القوي على صناديق ETF دفع BLK نحو 1400 دولار؟
- توقعات سعر سهم Wells Fargo (WFC) لعام 2026: هل يمكن لارتفاع دخل الفوائد دفع WFC نحو 105 دولار؟
