
تصمم إنتل (INTC) وتصنع معالجات للحاسوب الشخصي والخوادم وأنظمة الذكاء الاصطناعي و البنية التحتية للشبكات، وتدير أيضاً أعمال تصنيع الرقائق بالتعاقد. تبقى معالجات Core وXeon في مركز عائدات المنتجات، بينما تصبح مسابك إنتل والتعبئة المتقدمة والسيليكون المخصص أكثر أهمية للتعافي طويل المدى. يوفر هذا النموذج المتكامل رافعة مالية لـ حاسوب الذكاء الاصطناعي وتصنيع أشباه الموصلات الأمريكية، رغم أنه يعرض أيضاً السهم لتنفيذ العقد المعالجة ومتطلبات رأس المال الكبيرة والمنافسة الشديدة.
أظهر ربعها الأخير أن الطلب تعافى بشكل أسرع من الربحية. عائدات INTC للربع الثاني 2026 وصلت إلى 16.13 مليار دولار، بزيادة 25.4% سنوياً، بينما ضاعفت ربحية السهم المعدلة 0.42 دولار توقعات الإجماع البالغة 0.21 دولار. قفزت عائدات مركز البيانات والذكاء الاصطناعي بنسبة 59% إلى 6.26 مليار دولار، ومع ذلك ما زالت مسابك إنتل تخسر حوالي 2.1 مليار دولار. تعتمد حالة الاستثمار على ما إذا كان نمو وحدة المعالجة المركزية والاستفادة الأعلى يمكن أن يضيق خسائر التصنيع تلك.
تتمحور توقعات سهم INTC لعام 2026 الآن حول وجهتي نظر متنافستين:
- حالة حاسوب الذكاء الاصطناعي والمسابك: قد يؤدي المعروض المقيد من معالجات الخادم والتسعير الأقوى والالتزامات الخارجية 14A إلى رفع الاستفادة والهوامش والثقة في استراتيجية التصنيع لإنتل.
- حالة التنفيذ والتقييم: قد تترك خسائر المسابك المستمرة والإنفاق الرأسمالي المرتفع والمنافسة من AMD وArm وTSMC الأرباح أقل من المستوى الذي يتضمنه ارتفاع 2026.
يفصل هذا الدليل توقعات سهم INTC وسيناريوهات السعر لعام 2026 والمخاطر الرئيسية ونظرة المحللين، مستنداً إلى بيان أرباح الربع الثاني لإنتل في 23 يوليو 2026 والملف الربعي وبيانات السوق حتى 10 سبتمبر، بالإضافة إلى كيفية تداول عقود سهم INTC الآجلة على BingX TradFi مع ضمان USDT.
أهم 5 أشياء يجب على مستثمري إنتل معرفتها في سبتمبر 2026
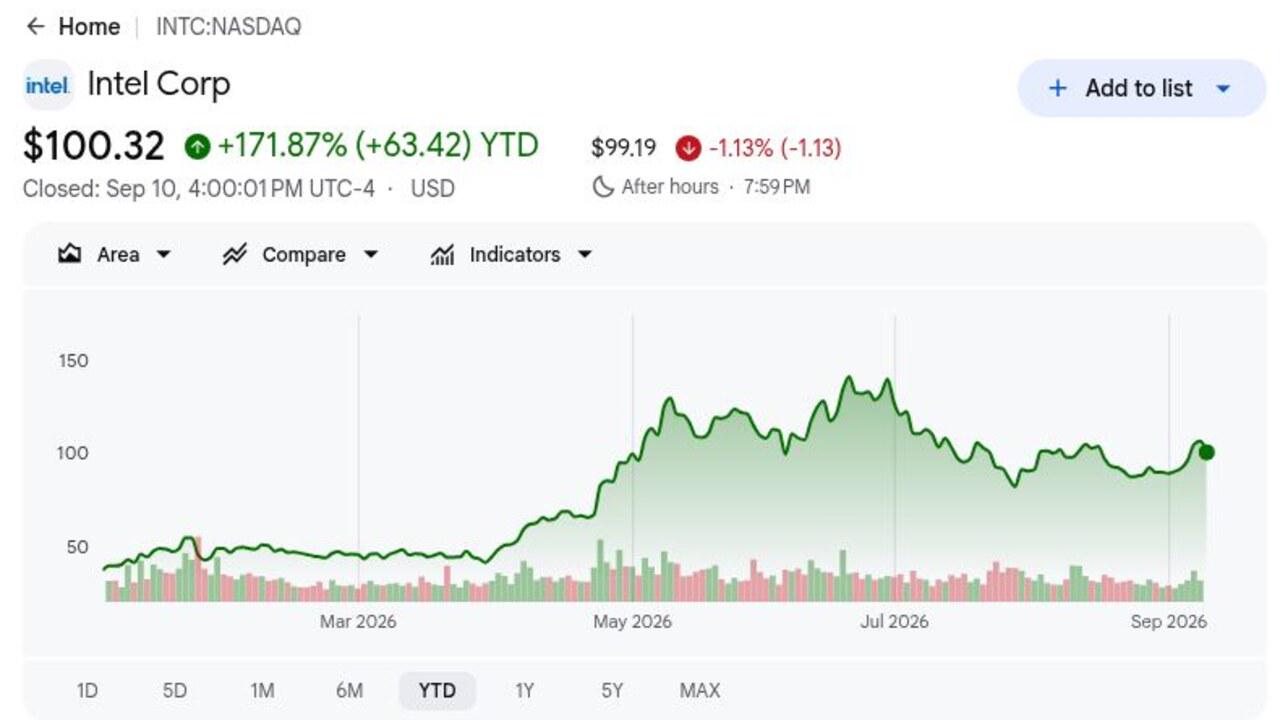
- أغلق INTC عند 100.32 دولار في 10 سبتمبر وبقي مرتفعاً بنسبة 171.87% من بداية العام: يعكس الارتفاع إعادة تقييم حاد لطلب معالجات إنتل وآفاق التصنيع، رغم أن السهم بقي أقل بحوالي 30% من أعلى مستوى له في 52 أسبوعاً عند 142.34 دولار. تلك الفجوة تظهر كم بسرعة يمكن أن تتغير التوقعات عندما يتحول تقدم المسابك أو مخاوف التقييم.
- وصلت عائدات الربع الثاني إلى 16.13 مليار دولار ونمت بنسبة 25.4%: تجاوزت المبيعات إجماع LSEG البالغ 14.42 مليار دولار بـ 1.71 مليار دولار، وضاعفت ربحية السهم المعدلة البالغة 0.42 دولار التقدير البالغ 0.21 دولار. أظهر حجم التجاوز أن الطلب المرتبط بالذكاء الاصطناعي على معالجات كان يترجم إلى كل من العائدات والربح المعدل.
- ارتفعت عائدات مركز البيانات والذكاء الاصطناعي بنسبة 59% إلى 6.26 مليار دولار: تجاوز القطاع إجماع 5.37 مليار دولار بـ 890 مليون دولار حيث زادت أحمال عمل الذكاء الاصطناعي الوكيل الطلب على معالجات الخادم. يجب على إنتل الحفاظ على هذا الزخم لأن استثمار المسابك ما زال يستهلك أرباحاً ونقداً كبيراً.
- وصل توجيه عائدات الربع الثالث إلى 15.8 إلى 16.8 مليار دولار: الوسط البالغ 16.3 مليار دولار زاد 1.2 مليار دولار عن إجماع 15.1 مليار دولار، بينما ارتفعت خطة الإنفاق الرأسمالي بـ 2 مليار دولار إلى 20 مليار دولار. الطلب الأقوى يدعم الاستثمار، رغم أن العائدات يجب أن تظهر في النهاية في الهوامش.
- التزمت إنتل بالتصنيع عالي الحجم 14A في 2028: الإنتاج التجريبي مجدول للنصف الثاني من 2027، والتزام Tesla's Terafab يوفر نقطة إثبات خارجية. المدى الطويل يجعل التزامات العملاء والعوائد والطلب على التعبئة المتقدمة أكثر أهمية من رقم عائدات ربع واحد.
ما هي إنتل (INTC)؟
إنتل هي شركة أشباه موصلات متكاملة تصمم المنتجات وتصنع الكثير منها في مصانعها الخاصة. تبيع مجموعة الحوسبة للعملاء معالجات Core ومكونات المنصة للحاسوب المحمول وسطح المكتب، بينما تزود مركز البيانات والذكاء الاصطناعي معالجات Xeon ومسرعات ومنتجات ذات صلة لأنظمة السحابة والمؤسسات والاتصالات. توفر مسابك إنتل تصنيع الرقائق والتعبئة المتقدمة وتكنولوجيا المعالجة للعملاء الداخليين والخارجيين. لذلك تعتمد العائدات على حجم المنتج والتسعير بالإضافة إلى استفادة المصنع والعوائد والتزامات العملاء.
تجمع استراتيجية إنتل طويلة المدى بين امتياز معالج x86 أقوى وشبكة مسابك موزعة عالمياً. التزمت الإدارة بالإنتاج التجريبي 14A في النصف الثاني من 2027 والتصنيع عالي الحجم في 2028، مدعوماً بالتعبئة المتقدمة ونشر High-NA EUV. يعطي التزام Tesla's Terafab بشريحة الذكاء الاصطناعي إشارة عميل خارجي لـ 14A، وتواصل إنتل بناء قدرة التصنيع الأمريكية بدعم حكومي. خارج أشباه الموصلات، تمدد الشراكة متعددة السنوات مع McLaren Racing حوسبة إنتل عبر التصميم والمحاكاة وعمليات المضمار بدلاً من كونها مبادرة مبيعات ربعية.
اقرأ المزيد: أفضل أسهم أشباه الموصلات للذكاء الاصطناعي للشراء في 2026: دليل شامل لرقائق الذكاء الاصطناعي وسلسلة التوريد
نظرة عامة على أرباح إنتل (INTC) للربع الثاني 2026: العائدات وربحية السهم ونمو معالج الذكاء الاصطناعي
حققت إنتل 16.13 مليار دولار من عائدات الربع الثاني مقابل 14.42 مليار دولار متوقعة، وربحية سهم معدلة 0.42 دولار مقابل 0.21 دولار متوقعة، و6.26 مليار دولار من عائدات مركز البيانات والذكاء الاصطناعي، بزيادة 59%. ارتفعت عائدات مسابك إنتل بنسبة 31% إلى 5.77 مليار دولار، رغم أن الوحدة ما زالت تخسر حوالي 2.1 مليار دولار. تجاوز توجيه عائدات الربع الثالث البالغ 15.8 إلى 16.8 مليار دولار الإجماع، تاركاً المستثمرين لموازنة الطلب الأقوى مقابل تكلفة توسع التصنيع.
اقرأ المزيد: أخبار أرباح إنتل (INTC) للربع الثاني 2026: تجاوز عائدات 16.13 مليار دولار طغى عليه انخفاض 7.89%
|
المؤشر المالي |
التوجيه / الإجماع |
المُبلّغ / الفعلي |
المفاجأة |
|
عائدات الربع الثاني 2026 |
إجماع LSEG 14.42 مليار دولار |
16.13 مليار دولار |
تجاوز. 1.71 مليار دولار فوق الإجماع؛ بزيادة 25.4% سنوياً. |
|
ربحية السهم المخففة غير المعيارية للربع الثاني |
إجماع LSEG 0.21 دولار |
0.42 دولار |
تجاوز. ضاعف الإجماع وعكس خسارة العام الماضي 0.10 دولار. |
|
صافي خسائر GAAP للربع الثاني |
— |
خسارة 11.0 مليار دولار |
محرف. شمل 13.6 مليار دولار من خسائر القيمة السوقية المرتبطة باتفاقية Secure Enclave. |
|
صافي الدخل غير المعياري للربع الثاني |
— |
2.2 مليار دولار |
تحسن. الطلب القوي أنتج أرباحاً معدلة إيجابية. |
|
هامش GAAP الإجمالي للربع الثاني |
— |
40.10% |
توسع. مزيج واستفادة أفضل دعم التعافي. |
|
عائدات مركز البيانات والذكاء الاصطناعي |
إجماع 5.37 مليار دولار |
6.26 مليار دولار؛ +59% سنوياً |
تجاوز. 890 مليون دولار فوق الإجماع. |
|
عائدات الحوسبة للعملاء |
إجماع 7.89 مليار دولار |
8.88 مليار دولار |
تجاوز. 990 مليون دولار فوق الإجماع. |
|
عائدات مسابك إنتل |
إجماع 5.55 مليار دولار |
5.77 مليار دولار؛ +31% سنوياً |
تجاوز. 220 مليون دولار فوق الإجماع، رغم أن خسارة التشغيل بقيت حوالي 2.1 مليار دولار. |
|
التدفق النقدي التشغيلي للربع الثاني |
— |
7.0 مليار دولار |
إيجابي. دعم استثمار تصنيع أعلى. |
|
نظرة عائدات الربع الثالث 2026 |
إجماع 15.1 مليار دولار |
15.8-16.8 مليار دولار |
فوق. الوسط يتجاوز الإجماع بـ 1.2 مليار دولار. |
|
نظرة ربحية السهم غير المعيارية للربع الثالث |
إجماع 0.27 دولار |
0.38 دولار |
فوق. أحد عشر سنتاً متقدماً على الإجماع. |
|
الإنفاق الرأسمالي 2026 |
سابق 18 مليار دولار |
20 مليار دولار |
مرفوع. أضيف 2 مليار دولار حيث تحسن الطلب والتزام العملاء. |
- عائدات 16.13 مليار دولار تجاوزت الإجماع بـ 1.71 مليار دولار: الزيادة السنوية 25.4% سجلت أقوى نمو لإنتل في أكثر من 15 عاماً. تحسن الطلب عبر معالجات العملاء ومركز البيانات، مما جعل التعافي أوسع من فئة منتج واحدة.
- ربحية السهم المعدلة 0.42 دولار تجاوزت الإجماع بـ 0.21 دولار: النتيجة عكست خسارة معدلة للعام الماضي 0.10 دولار للسهم. صافي الدخل غير المعياري 2.2 مليار دولار أظهر أن العائدات الأقوى بدأت تترجم إلى رافعة تشغيلية.
- عائدات مركز البيانات والذكاء الاصطناعي 6.26 مليار دولار تجاوزت بـ 890 مليون دولار: نما القطاع بنسبة 59%، مدعماً وجهة النظر أن الذكاء الاصطناعي الوكيل يمكن أن يرفع طلب المعالج جنباً إلى جنب مع المسرعات. الطلب المستمر على Xeon يمكن أن يحسن مزيج المنتج واستفادة المصنع.
- ارتفعت عائدات المسابك بنسبة 31% إلى 5.77 مليار دولار، لكن الوحدة ما زالت تخسر حوالي 2.1 مليار دولار: تجاوز العائدات بـ 220 مليون دولار أظهر تحسن الجاذبية. الاستفادة الأعلى وهوامش إجمالية أفضل تبقى ضرورية قبل أن تصبح المسابك مساهماً مجدياً في الأرباح.
- وسط عائدات الربع الثالث تجاوز الإجماع بحوالي 1.2 مليار دولار: توجيه 15.8 إلى 16.8 مليار دولار وزيادة استثمار رأسمالي 2 مليار دولار تشير إلى الثقة في الطلب. خطة الاستثمار حوالي 20 مليار دولار ما زالت ترفع العبء على تحويل النقد والعائدات المستقبلية.
اقرأ المزيد: أفضل أسهم أشباه الموصلات للذكاء الاصطناعي للشراء في 2026: دليل شامل لرقائق الذكاء الاصطناعي وسلسلة التوريد
توقع سعر سهم إنتل 2026: سيناريو صعودي 145 دولار مقابل سيناريو هبوطي 60 دولار
تعتمد نظرة الاستثمار لإنتل على ما إذا كان انتعاش معالجات 2026 يمكن أن يمول انتقالاً موثوقاً للمسابك. السيناريوهات أدناه هي نطاقات تحريرية بدلاً من وعود وول ستريت، وكل منها يتطلب تغيرات ملحوظة في نمو القطاعات والهوامش والتزامات العملاء وعائدات رأس المال.
السيناريو الصعودي: الطلب القوي على خوادم الذكاء الاصطناعي يدفع INTC نحو 145 دولار
يفترض السيناريو الصعودي أن نقص معالجات الخادم يدعم التسعير، وعائدات مركز البيانات والذكاء الاصطناعي تواصل النمو بكثير فوق متوسط إنتل، والمسابك تحول اهتمام العملاء إلى حجم رقائق وتعبئة ملتزم به. الاستفادة الأعلى ستساعد العائدات على تجاوز تكاليف التصنيع الثابتة ورفع الهامش الإجمالي فوق 40.1% للربع الثاني.
التحرك نحو 145 دولار سيتطلب عائدات الربع الثالث قرب سقف 16.8 مليار دولار، وربحية معدلة مستمرة ومزيد من عملاء 14A قبل نافذة الإنتاج التجريبي 2027. هدف BofA البالغ 135 دولار يوفر مرجعاً صعودياً لوول ستريت، رغم أن مزيداً من الارتفاع يتطلب أيضاً دليلاً على أن خسارة المسابك 2.1 مليار دولار تضيق.
السيناريو الأساسي: الطلب الثابت على المعالجات يبقي INTC بين 85 و115 دولار
يفترض السيناريو الأساسي أن الطلب القوي على Xeon ومعالجات الحاسوب الأعلى قيمة يبقيان العائدات صحية، بينما خسائر المسابك تتحسن تدريجياً. إنتل تبقى على المسار لجدولها 14A لعام 2028 وتنفذ خطة الاستثمار الرأسمالي 20 مليار دولار، رغم أن المستثمرين ينتظرون اقتصاديات عملاء خارجيين أوضح قبل تخصيص مزيد من القيمة لأصول التصنيع.
تحت هذا السيناريو، يمكن أن يتداول INTC بشكل رئيسي بين 85 و115 دولار. العائدات ضمن نطاق الربع الثالث، وربحية السهم المعدلة قرب 0.38 دولار وتقدم هامش إجمالي ثابت سيدعم النطاق. تباطؤ منتج متجدد أو خسارة مسابك أكبر ستضعف الطرف العلوي.
السيناريو الهبوطي: خسائر المسابك وتأخيرات الرقائق تسحب INTC نحو 60 دولار
يفترض السيناريو الهبوطي أن معروض المعالجات يطبع قبل أن تؤسس إنتل قوة تسعير دائمة، بينما أنظمة AMD وArm تأخذ حصة أكثر. إذا بقيت التزامات 14A الخارجية محدودة، ستحمل إنتل استهلاك المصنع وتكاليف البحث والتطوير وإنفاق السعة دون عائدات طرف ثالث كافية لامتصاصها.
التحرك نحو 60 دولار سيصبح أكثر احتمالاً إذا انخفض نمو مركز البيانات والذكاء الاصطناعي بحدة دون 59%، أو تراجع الهامش الإجمالي من 40.1%، أو انزلق جدول الإنتاج التجريبي 2027. التدفق النقدي التشغيلي الأضعف جنباً إلى جنب مع استثمار رأسمالي 20 مليار دولار سيزيد مخاوف التمويل أو التخفيف ويضغط على التقييم.
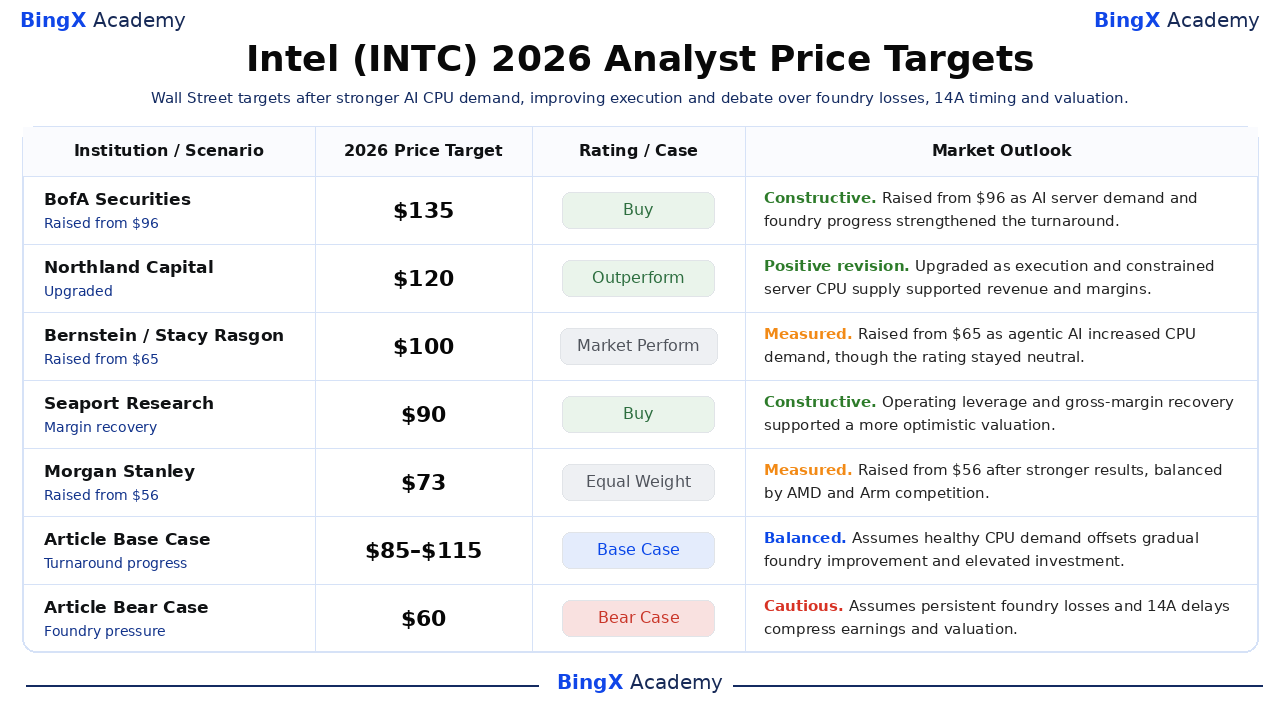
توقعات سعر سهم إنتل لعام 2026 بواسطة محللي وول ستريت
أهداف إنتل تمتد من 70 إلى 135 دولار، عاكسة خلافاً حول ما إذا كان طلب معالجات الذكاء الاصطناعي والتزامات المسابك تبرر إعادة التصنيف السريع للسهم. الأهداف الأعلى تفترض تعافي الهامش ومكاسب العملاء، بينما الأهداف الحذرة تدرك الوقت ورأس المال المطلوب لجعل 14A منافساً اقتصادياً.
|
المؤسسة |
هدف السعر 2026 |
التصنيف |
نظرة السوق |
|
BofA Securities |
135 دولار |
شراء |
بناء. 11 يونيو: رُفع من 96 دولار في ترقية مزدوجة حيث تعززت معالجات خوادم الذكاء الاصطناعي وآفاق عملاء المسابك. |
|
Northland Capital |
120 دولار |
أداء متفوق |
مراجعة إيجابية. 8 سبتمبر: مُرقى من أداء السوق حيث تحسن التنفيذ وبقي معروض معالجات الخادم مقيد. |
|
Bernstein |
100 دولار |
أداء السوق |
معتدل. 17 يونيو: رُفع من 65 دولار حيث زاد الذكاء الاصطناعي الوكيل طلب المعالج، مع الاحتفاظ بتصنيف محايد. |
|
Seaport Research |
90 دولار |
شراء |
بناء. 24 أبريل: رافعة تشغيلية أعلى وملف هامش أقوى دعما تقييماً أكثر تفاؤلاً. |
|
Morgan Stanley |
73 دولار |
وزن متساوي |
معتدل. 24 أبريل: رُفع من 56 دولار بعد نتائج أقوى، متوازن بمخاطر المنافسة من AMD وArm. |
|
KeyBanc |
70 دولار |
وزن زائد |
بناء. 6 أبريل: رُفع من 65 دولار حيث دعم نقص المعالجات إجراءات تسعير متوقعة 10%-15%. |
|
السيناريو الأساسي للمقال |
85-115 دولار |
السيناريو الأساسي |
متوازن. يفترض طلب معالج صحي يعوض تحسن مسابك تدريجي واستثمار مرتفع. |
|
السيناريو الهبوطي للمقال |
60 دولار |
السيناريو الهبوطي |
حذر. يفترض خسائر مسابك مستمرة وتأخيرات 14A تضغط الأرباح والتقييم. |
كيفية تداول سهم إنتل (INTC) على BingX
تداول طلب معالجات الذكاء الاصطناعي لإنتل وتنفيذ المسابك ونظرة 14A باستخدام BingX TradFi و أدوات BingX AI. لأن INTC يمكن أن يتفاعل بحدة مع إعلانات العملاء ومعالم التصنيع وتوجيه الهوامش، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول مركز.
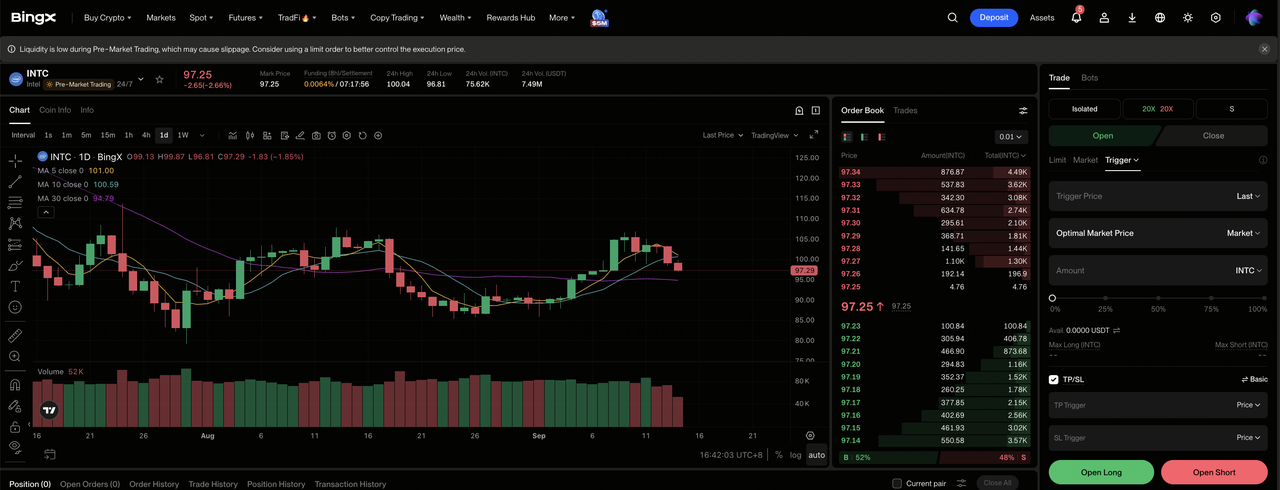
الخطوة 1: الوصول إلى BingX TradFi. اشترك وتنقل إلى قسم TradFi المتخصص على لوحة تحكم منصة BingX.
الخطوة 2: اختر إنتل (INTC). ابحث عن واختر عقد العقود الآجلة الدائمة INTC-USDT.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا بقي نمو معالجات الذكاء الاصطناعي قوياً وضاقت خسائر المسابك. اختر فتح بيع آجل إذا انزلق توقيت 14A أو ضعفت الهوامش.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر هامش معزول أو متبادل بناء على تحملك للمخاطر. التحرك 171.87% من بداية العام والتراجع 30% من أعلى 52 أسبوعاً يظهر لماذا الرافعة المالية المحافظة وتحديد حجم المركز الواضح مهمان.
الخطوة 5: نفذ بروتوكولات مخاطر صارمة. حدد مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. يمكن أن يتفاعل INTC بسرعة مع طلب Xeon ومكاسب العملاء وتغيرات الاستثمار الرأسمالي وتوجيه الهامش الإجمالي ومعالم التصنيع.
أهم 5 مخاطر يجب مراقبتها لمستثمري إنتل في 2026
يعتمد تعافي إنتل على كل من طلب المنتج وتحول تصنيع كثيف رأس المال. هذه المخاطر يمكن أن تؤثر على الأرباح والتدفق النقدي والتقييم.
- خسائر المسابك يمكن أن تمتص أرباح المنتجات: ولدت مسابك إنتل 5.77 مليار دولار من عائدات الربع الثاني لكن خسرت حوالي 2.1 مليار دولار. التحسينات البطيئة في الاستفادة والعوائد يمكن أن تبقي أرباح موحدة تحت الضغط.
- خطة استثمار رأسمالي 20 مليار دولار ترفع مخاطر النقد والتخفيف: زادت إنتل الإنفاق المخطط من 18 مليار دولار بعد طلب أقوى. إذا لم يتم الحفاظ على تدفق نقدي تشغيلي 7.0 مليار دولار للربع الثاني، يمكن أن يضغط استثمار المصنع على التدفق النقدي الحر أو يتطلب مزيداً من التمويل.
- AMD وArm يمكن أن يضغطا على حصة ووتسعير المعالج: نتيجة DCAI لإنتل 6.26 مليار دولار استفادت من قيود معروض الخادم وطلب الذكاء الاصطناعي. منافسة أقوى يمكن أن تضعف قوة التسعير 10%-15% المتوقعة من KeyBanc وتضغط الهوامش.
- تنفيذ 14A يبقى اعتماد متعدد السنوات: الإنتاج التجريبي مخطط للنصف الثاني من 2027، مع استهداف تصنيع الحجم لعام 2028. مشاكل العائد أو تأخيرات المعدات أو التزامات خارجية محدودة يمكن أن تدفع العائدات بعيداً أكثر.
- المحاسبة وهيكل رأس المال يمكن أن يحجبا تقدم السهم: خسارة GAAP للربع الثاني 11.0 مليار دولار شملت 13.6 مليار دولار من رسوم القيمة السوقية، مقابل دخل غير معياري 2.2 مليار دولار. عمليات استراتيجية أو أسهم كبيرة يمكن أن تخلق ما زال تقلباً وتخفيفاً.
أفكار أخيرة: هل يجب أن تستثمر في إنتل في 2026؟
عائدات إنتل للربع الثاني 16.13 مليار دولار وربحية السهم المعدلة 0.42 دولار ونمو مركز البيانات والذكاء الاصطناعي 59% توفر دليلاً ملموساً على أن تحول التشغيل قد تقدم. القضية غير المحسومة هي التحويل الاقتصادي. خسارة مسابك 2.1 مليار دولار وخطة استثمار رأسمالي 20 مليار دولار تعني أن المبيعات الأقوى يجب أن تنتج هوامش أعلى والتزامات عملاء وتدفق نقدي دائم.
يجب على المستثمرين مراقبة نمو DCAI وخسارة تشغيل المسابك والهامش الإجمالي والتزامات 14A الخارجية وتحويل التدفق النقدي التشغيلي. التحسين المستمر يدعم السيناريو الأساسي 85 إلى 115 دولار ويمكن أن يفتح مساراً نحو 145 دولار. تأخير عقد التصميم أو خسائر حصة متجددة أو احتياجات تمويل أثقل ستجعل السيناريو الهبوطي 60 دولار أكثر صلة.
تذكير المخاطر: العقود الآجلة الدائمة المرتبطة بالأسهم هي منتجات برافعة مالية. الأسعار يمكن أن تتحرك بسرعة، والخسائر قد تتجاوز الهامش الأولي المتعهد به، وأهداف المحللين من طرف ثالث لا تضمن الأداء المستقبلي. استخدم حدود المركز ورافعة مالية محافظة ومخارج محددة مسبقاً.
قراءات ذات صلة
- أفضل 10 أسهم بنية تحتية للذكاء الاصطناعي للشراء في 2026: قادة تصنيع وتصميم الرقائق
- أفضل أسهم أشباه الموصلات للذكاء الاصطناعي للشراء في 2026: دليل شامل لرقائق الذكاء الاصطناعي وسلسلة التوريد
- أفضل 10 أسهم أجهزة الذكاء الاصطناعي لمراقبتها في 2026: الهندسة المعمارية التي تقود الذكاء الجيل القادم
- أفضل أسهم مراكز بيانات الذكاء الاصطناعي للشراء في 2026: السحابة والخوادم وبنية الحوسبة للذكاء الاصطناعي
- أفضل أسهم الحوسبة عالية الأداء (HPC) لمراقبتها في 2026: قادة سوق الحوسبة المتسارعة
