تدير شركة كوستكو (COST) مستودعات العضوية ومواقع التجارة الإلكترونية التي تبيع مجموعة محدودة من البقالة والسلع المنزلية والملابس والإلكترونيات والخدمات. يدعم الشراء بحجم كبير والتوزيع الفعال الأسعار المنخفضة، بينما تعوض رسوم العضوية المتكررة هوامش السلع الضعيفة. يعزز البنزين والصيدلية والخدمات الأخرى تكرار الزيارات، لكن الأرباح تبقى حساسة لحركة المرور والعمالة والوقود وتكاليف التوريد.
أظهر الربع الأخير إنفاق الأعضاء المرن إلى جانب نمو أبطأ في الرسوم المتكررة. إيرادات كوستكو الربع الرابع FY2026 وصلت إلى 95.72 مليار دولار، وارتفعت المبيعات المماثلة المعدلة 6.7% ونمت المبيعات الرقمية 19.8%؛ زادت رسوم العضوية 7.3% إلى 1.85 مليار دولار. تمدد خطط افتتاح 33 مستودعاً في FY2027 نطاق كوستكو رغم أن النمو الأبطأ في الرسوم وفائدة استرداد التعرفة الجمركية لمرة واحدة بقيمة 0.15 دولار تؤهل قوة أرباح الربع.
تتمحور توقعات سهم COST لعام 2026 الآن حول وجهتي نظر متنافستين:
- حالة العضوية والتوسع: شبكة من 939 مستودعاً، ونمو رقمي مماثل معدل بنسبة 19.8% وخطة الإدارة لافتتاح 33 موقعاً في FY2027 يمكن أن تمدد نطاق الأعضاء وقدرة المبيعات، إذا حققت المواقع الجديدة عوائد جذابة.
- حالة التقييم ونمو الرسوم: تباطأ نمو رسوم العضوية في الربع الرابع إلى 7.3%، وأدت فائدة استرداد التعرفة البالغة 0.15 دولار إلى رفع EPS المُبلغ عنه. إذا ضعف دخل الرسوم أو حركة المرور، فإن نسبة P/E اللاحقة البالغة حوالي 44.5x تترك مجالاً لانضغاط المضاعف.
يحلل هذا الدليل توقعات سهم COST، وسيناريوهات الأسعار لعام 2026، والمخاطر الرئيسية ونظرة المحللين، استناداً إلى تقرير أرباح كوستكو للربع الرابع FY2026 في 24 سبتمبر، وملف SEC وبيانات السوق حتى 5 أكتوبر، بالإضافة إلى كيفية تداول العقود الآجلة لسهم COST على BingX TradFi بضمانة USDT.
أهم 5 أشياء يجب على مستثمري كوستكو معرفتها في أكتوبر 2026
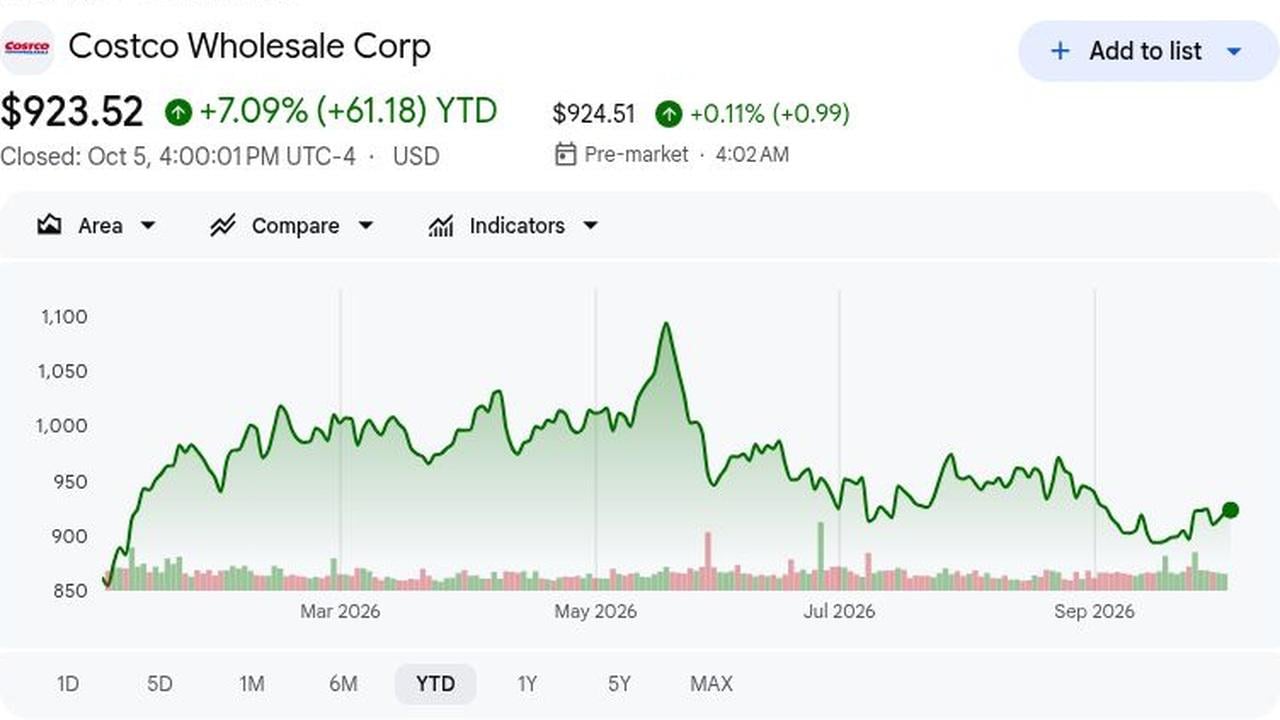
- أغلق COST عند 923.52 دولار وارتفع 7.09% خلال العام: ارتفع إغلاق 5 أكتوبر 0.31% لكنه بقي أقل بنسبة 15.8% من أعلى مستوى في 19 مايو عند 1,096.50 دولار. تبقى مخاوف التقييم، لذا يجب أن تلحق الأرباح بسرعة.
- وصلت إيرادات الربع الرابع الإجمالية إلى 95.72 مليار دولار وتجاوزت الإجماع بـ860 مليون دولار: ارتفعت الإيرادات 11.1% سنوياً مقابل تقدير LSEG البالغ 94.86 مليار دولار؛ زادت صافي المبيعات 11.2% إلى 93.87 مليار دولار. يؤكد التفوق الطلب؛ يجب أن تستمر حركة المرور المتكررة.
- نمت المبيعات المماثلة المعدلة في الربع الرابع 6.7%، أي 59 نقطة أساس فوق الإجماع: وهذا يستثني تغيرات الوقود وأسعار الصرف. ارتفعت المبيعات المماثلة المعدلة في الولايات المتحدة 7.2%، مما يظهر أن التسعير القيم يجذب المتسوقين؛ المبيعات المماثلة المعدلة تعزل الطلب بشكل أفضل من المعدل المُبلغ عنه 9.4%.
- ارتفعت المبيعات المماثلة الممكّنة رقمياً في الربع الرابع 19.8% على أساس معدل: وهذا كان تقريباً ثلاثة أضعاف المعدل العام للشركة البالغ 6.7%. يمدد التطبيق والموقع الإلكتروني وخيارات التوصيل عرض المستودع، لكن الطلبات المتكررة والسلال المربحة لا تزال بحاجة لإثبات.
- تخطط كوستكو لافتتاح 33 مستودعاً في FY2027، بما في ذلك خمسة نقل مواقع: وهذا يعني 28 إضافة صافية لقاعدة 939 مستودعاً. تحديث مبيعات سبتمبر مستحق في 7 أكتوبر، لاختبار حركة المرور وطلب الأعضاء. تعتمد العوائد على الإنتاجية والطلب المحلي والتآكل.
ما هي شركة كوستكو هولسيل (COST)؟
تدير شركة كوستكو هولسيل مستودعات العضوية ومواقع التجارة الإلكترونية التي تبيع مجموعة محدودة عمداً من البقالة والطعام الطازج والسلع المنزلية والأجهزة والملابس والإلكترونيات والخدمات. يتيح الشراء عالي الحجم والتوزيع الفعال ودوران المخزون السريع للشركة تقديم أسعار منخفضة مع العمل بهوامش سلع أقل من العديد من تجار التجزئة. توفر رسوم العضوية السنوية دخلاً متكرراً، وتمنح كيركلاند سيغنيتشر كوستكو مجموعة علامة خاصة تعزز اقتراح القيمة الخاص بها. تضيف خدمات البنزين والصيدلية والبصريات ومحكمة الطعام والسفر أسباباً للأعضاء للزيارة. يعتمد النموذج على التجديد وحركة المرور والتكاليف المنضبطة، مع قبول الموردين للطلبات عالية الحجم مقابل الوصول لقاعدة أعضاء كبيرة.
تتمثل استراتيجية كوستكو طويلة الأمد في الحفاظ على قيمة الأعضاء مع توسيع نطاق المستودعات وجعل التسوق أكثر راحة عبر المتاجر والقنوات الرقمية. تدعم كيركلاند سيغنيتشر ومجموعة مركزة التمايز ونطاق الشراء؛ يربط تطبيقها وبطاقة العضوية الرقمية والبحث عن المخزون ومحفظة كوستكو الاكتشاف عبر الإنترنت بزيارات المستودع. تضيف شراكات التوصيل نقطة وصول أخرى دون استبدال علاقة العضوية: في سبتمبر 2026، وسعت أوبر وكوستكو التوصيل الأمريكي عبر أوبر إيتس إلى 47 ولاية وما يقرب من 600 موقع مستودع، بناء على شراكة عالمية تشمل أيضاً كندا والمكسيك واليابان وتايوان وفرنسا وإسبانيا. تتيح هذه المجموعة لكوستكو توسيع الراحة حول نموذج النادي منخفض السعر الأساسي، مع بقاء تجديدات الأعضاء وتكرار الزيارات والتسويق المنضبط محورية للاقتصاديات.
اقرأ المزيد: توقعات أسعار وول مارت (WMT) 2026: هل يمكن للتجارة الإلكترونية والإعلان دفع WMT نحو 155 دولار؟
نظرة عامة على أرباح كوستكو (COST) للربع الرابع FY2026: مبيعات قوية تقابل نمو رسوم أبطأ
حقق الربع الرابع لكوستكو المكون من 16 أسبوعاً إيرادات بقيمة 95.72 مليار دولار مقابل 94.86 مليار دولار متوقعة وEPS GAAP بقيمة 6.75 دولار شملت فائدة استرداد تعرفة بقيمة 0.15 دولار؛ تجاوز EPS المعدل البالغ 6.60 دولار إجماع 6.53 دولار. ارتفعت المبيعات المماثلة المعدلة 6.7%، وتقدمت المبيعات المماثلة الرقمية 19.8%، ووصلت الرسوم إلى 1.85 مليار دولار، بزيادة 7.3%. يؤهل النمو الأبطأ في الرسوم والفائدة لمرة واحدة التفوق.
|
المقياس المالي |
التوجيه / الإجماع |
المُبلغ / الفعلي |
المفاجأة |
|
إيرادات الربع الرابع FY2026 الإجمالية |
إجماع LSEG 94.86 مليار دولار |
95.72 مليار دولار |
تفوق. 0.86 مليار دولار فوق الإجماع؛ ارتفاع 11.1% سنوياً. |
|
EPS المخفف للربع الرابع FY2026 |
— |
6.75 دولار |
تفوق. 0.23 دولار فوق الإجماع؛ شمل فائدة تعرفة 0.15 دولار. |
|
EPS المعدل المخفف للربع الرابع |
إجماع 6.53 دولار |
6.60 دولار باستثناء فائدة الاسترداد |
تفوق. 0.07 دولار فوق LSEG بعد استثناء استرداد التعرفة. |
|
إجمالي المبيعات المماثلة للربع الرابع |
إجماع 6.11%، معدل |
9.4% مُبلغ؛ 6.7% معدل |
تفوق. 59 نقطة أساس فوق الإجماع. |
|
المبيعات المماثلة الممكّنة رقمياً للربع الرابع |
— |
19.5% مُبلغ؛ 19.8% معدل |
فاق النمو. مقابل 6.7% مبيعات مماثلة معدلة للشركة. |
|
رسوم العضوية للربع الرابع |
إجماع 1.8 مليار دولار |
1.850 مليار دولار؛ +7.3% سنوياً |
نمو. ارتفاع من 1.724 مليار دولار؛ تباطأ النمو مرة أخرى. |
|
إيرادات FY2026 الإجمالية |
— |
303.154 مليار دولار |
زيادة. ارتفاع 10.1% من FY2025. |
|
خطة مستودعات FY2027 |
— |
33 افتتاحاً، بما في ذلك 5 نقل مواقع |
توسع. 28 إضافة صافية لقاعدة 939 موقعاً. |
- تجاوزت إيرادات الربع الرابع البالغة 95.72 مليار دولار التقديرات بـ860 مليون دولار: ارتفعت الإيرادات الإجمالية 11.1% من 86.16 مليار دولار. دعمت حركة المرور والتذكرة التفوق، لكن يجب أن تستمر المبيعات المماثلة خارج الربع الموسمي لتأكيد أن الطلب دائم.
- تجاوز EPS المخفف البالغ 6.75 دولار الإجماع بـ23 سنت: شمل فائدة استرداد تعرفة بقيمة 0.15 دولار؛ تجاوز EPS المعدل البالغ 6.60 دولار تقدير LSEG البالغ 6.53 دولار بسبعة سنت. كانت النتائج الأساسية قوية، رغم أنها أقل مما يوحي به التفوق الرئيسي.
- ارتفعت المبيعات المماثلة المعدلة 6.7% وتجاوزت توقع 6.11%: نمت المبيعات المماثلة المعدلة في الولايات المتحدة 7.2%، وكندا 4.6% ودولي أخرى 6.2%. يدعم هذا الاتساع أطروحة حركة المرور القائمة على القيمة، بينما تعطي المبيعات المماثلة المعدلة مقياس طلب أنظف من النمو المُبلغ عنه.
- تقدمت المبيعات المماثلة الرقمية 19.8% معدلة بينما ارتفعت رسوم العضوية 7.3%: فاقت الرقمية بكثير المبيعات المماثلة 6.7%، لكن الرسوم تباطأت من 11.7% في الربع الرابع FY2025. يرفع هذا الرقمية كمحرك نمو بينما يترك دخل الأعضاء المتكرر محورياً لنموذج الهامش المنخفض.
- وصلت إيرادات FY2026 إلى 303.15 مليار دولار بينما تخطط كوستكو لـ33 افتتاحاً في FY2027: ارتفعت الإيرادات السنوية 10.1%، وخمسة افتتاحات مخططة هي نقل مواقع، أو 28 إضافة صافية. تضيف المواقع الجديدة مبيعات وأعضاء محتملين، لكن يجب أن تبرر العوائد الاستثمار. يحتاج المستثمرون لأدلة على الافتتاحات المنتجة.
نظرة كوستكو هولسيل (COST) الاستثمارية لعام 2026: حالة صعودية 1,200 دولار مقابل حالة هبوطية 780 دولار
تعتمد نظرة كوستكو لعام 2026 على ما إذا كان نمو الأعضاء وحركة المرور المستقرة والتوسع الرقمي يمكن أن يحافظ على ارتفاع الأرباح بسرعة كافية لدعم تقييم مميز. يأتي الجانب الإيجابي من رسوم العضوية المتكررة والمستودعات الجديدة المنتجة والإنفاق المرن، بينما تبقى المبيعات المماثلة الأبطأ والتجديدات الأضعف وانضغاط المضاعف المخاطر الرئيسية.
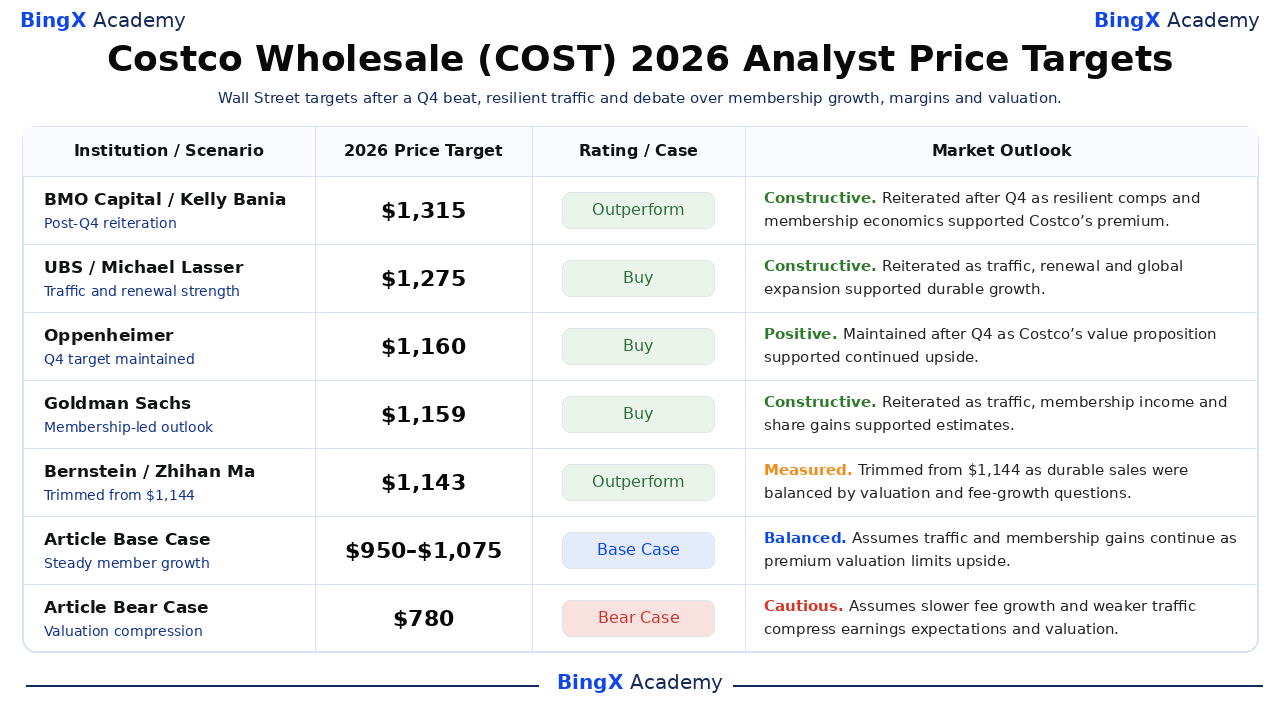
الحالة الصعودية: نمو عضوية قوي يدفع COST نحو 1,200 دولار
تفترض الحالة الصعودية أن المبيعات المماثلة المعدلة تبقى قريبة من معدل FY2026 البالغ 6.6%، والنمو الرقمي يبقى في أرقام مراهقة عالية، وتستمر العضويات المدفوعة في التوسع. تدعم مستودعات كوستكو الـ939 واختراق أعضاء تنفيذيين أعلى دخل الرسوم المتكررة دون إضعاف نموذجها منخفض السعر.
ستتطلب حركة نحو 1,200 دولار نمو رسوم عضوية بأرقام مزدوجة ومعدلات تجديد مستقرة وتحسن هامش مستمر بعد إعادة الاستثمار. تُظهر أهداف BMO عند 1,315 دولار وUBS عند 1,275 دولار الجانب الإيجابي إذا استمرت تلك الاتجاهات.
الحالة الأساسية: حركة مرور مستقرة تحافظ على COST بين 950 و1,075 دولار
تفترض الحالة الأساسية أن حركة المرور تبقى إيجابية، والمبيعات المماثلة المعدلة تستقر في خانة رقم واحد متوسطة، والمبيعات الرقمية تستمر في النمو أسرع من مبيعات المستودعات. تتوسع رسوم العضوية تدريجياً أكثر، بينما تدعم الإيرادات السنوية حوالي 303 مليار دولار وEPS 20.76 دولار تقييماً مميزاً.
يمكن أن يتداول COST أساساً بين 950 و1,075 دولار إذا بقيت التجديدات مستقرة وحققت المستودعات الجديدة إنتاجية صحية. النمو في الرسوم أقل من 8% أو حركة مرور أضعف قد تحد من الطرف العلوي.
الحالة الهبوطية: نمو مبيعات أبطأ يسحب COST نحو 780 دولار
تفترض الحالة الهبوطية أن ضغط المستهلك يبطئ الإنفاق الاختياري، وينخفض نمو رسوم العضوية، وتضغط تكاليف الوقود أو التعرفة أو التنفيذ على الهوامش. ستبقى كوستكو مربحة، لكن نمو الأرباح الأبطأ سيجعل تقييماً قريب من 44 ضعف EPS اللاحق أصعب للدفاع عنه.
ستصبح حركة نحو 780 دولار أكثر احتمالاً إذا انخفضت المبيعات المماثلة المعدلة تحت 4%، أو اقترب نمو الأعضاء المدفوعين من 2%، أو ضعفت معدلات التجديد. يمكن أن يضيف انضغاط المضاعف هبوطاً إضافياً إذا بدأ المستثمرون في تخصيص قيمة أقل لنموذج عضوية كوستكو المتكررة.
توقعات أسعار سهم COST لعام 2026 من محللي وول ستريت
تتراوح الأهداف المسماة من 1,135 إلى 1,315 دولار مقابل إغلاق 5 أكتوبر عند 923.52 دولار. يمتد الإجماع الأوسع من 770 إلى 1,315 دولار عبر 39 محللاً. يلتقط المزيج قوة مبيعات الربع الرابع إلى جانب أسئلة حول نمو العضوية والتقييم.
|
المؤسسة / السيناريو |
هدف السعر لعام 2026 |
التصنيف / الحالة |
نظرة السوق |
|
BMO Capital / Kelly Bania |
1,315 دولار |
أداء متفوق |
بناء. 25 سبتمبر: أكدت مجدداً بعد الربع الرابع حيث دعمت المبيعات المماثلة المرنة واقتصاديات الأعضاء العلاوة. |
|
UBS / Michael Lasser |
1,275 دولار |
شراء |
بناء. 25 سبتمبر: أكدت مجدداً حيث دعمت حركة المرور والتجديد والتوسع الدولي النمو الدائم. |
|
Oppenheimer / Rupesh Parikh |
1,160 دولار |
شراء |
إيجابي. 25 سبتمبر: احتفظت بالتقييم بعد الربع الرابع حيث دعمت القيمة والتنفيذ الجانب الإيجابي. |
|
Goldman Sachs / Kate McShane |
1,159 دولار |
شراء |
بناء. 8 سبتمبر: أكدت مجدداً حيث دعمت حركة المرور ودخل العضوية ومكاسب الحصة التقديرات. |
|
Bernstein / Zhihan Ma |
1,143 دولار |
أداء متفوق |
مقاس. 25 سبتمبر: خفضت من 1,144 دولار حيث واجهت المبيعات الدائمة أسئلة التقييم ونمو الرسوم. |
|
Telsey Advisory Group / Joseph Feldman |
1,135 دولار |
شراء |
بناء. 5 أكتوبر: أكدت مجدداً قبل المبيعات الشهرية، توقع 10.1% مبيعات مماثلة و4% نمو حركة مرور. |
|
الحالة الأساسية للمقال |
950–1,075 |
الحالة الأساسية |
متوازن. يفترض استمرار حركة المرور ومكاسب العضوية بينما يحد التقييم المميز من الجانب الإيجابي. |
|
الحالة الهبوطية للمقال |
780 دولار |
الحالة الهبوطية |
حذر. يفترض نمو رسوم أبطأ وحركة مرور أضعف تضغط توقعات الأرباح والتقييم. |
كيفية تداول سهم كوستكو (COST) على BingX
تداول نظرة المبيعات المماثلة ونمو العضوية والتقييم لكوستكو باستخدام BingX TradFi و أدوات BingX AI. نظراً لأن COST يمكن أن يتفاعل مع المبيعات الشهرية والأرباح وتحديثات الهامش، يجب على المتداولين تحديد المحفز وحدود المخاطر قبل دخول مركز.
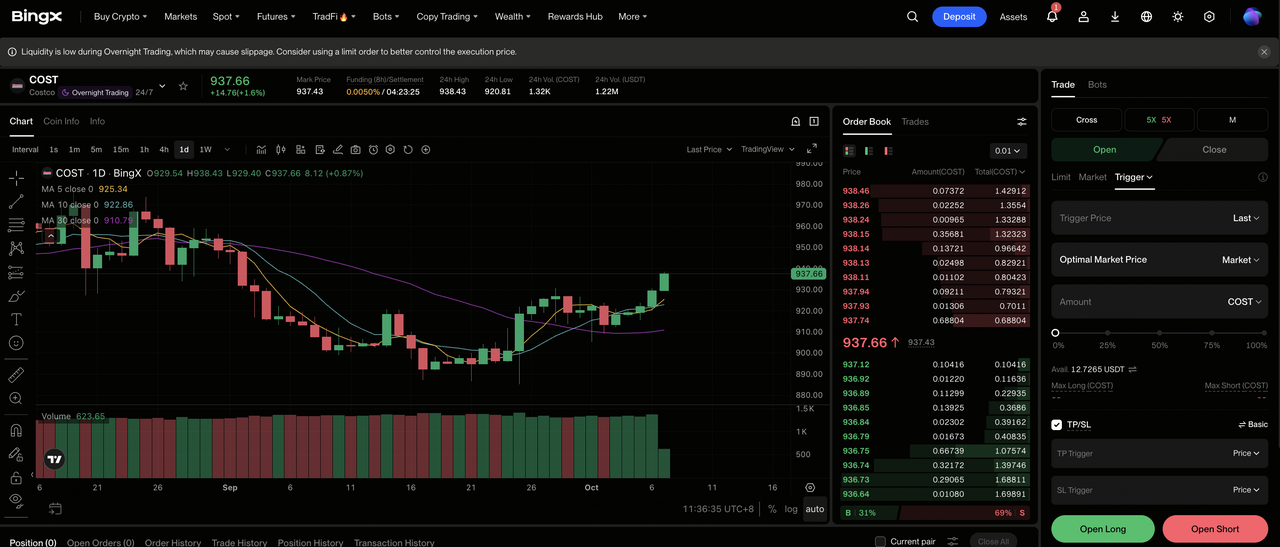
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص في لوحة تحكم BingX exchange.
الخطوة 2: اختر كوستكو (COST). ابحث عن واختر عقد COST-USDT الآجل الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح مركز طويل إذا كانت حركة المرور ونمو الأعضاء والهوامش تدعم أرباحاً أعلى. اختر فتح مركز قصير إذا كان النمو الأبطأ في الرسوم أو المبيعات المماثلة الأضعف يضغط التقييم.
الخطوة 4: اختر الرافعة ونمط الهامش. اختر الهامش المعزول أو المتقاطع بناء على تحملك للمخاطر. يظهر الانخفاض من 1,096.50 دولار إلى أقل من 900 دولار خلال عام 2026 لماذا تهم الرافعة المحافظة وحجم المركز الواضح.
الخطوة 5: تنفيذ بروتوكولات المخاطر الصارمة. حدد مستويات جني الأرباح وإيقاف الخسارة (TP/SL) قبل أو فور دخول الصفقة. يمكن أن يتفاعل COST بسرعة مع المبيعات الشهرية وحركة المرور ودخل الرسوم والأرباح ومراجعات المحللين.
أهم 5 مخاطر يجب مراقبتها لمستثمري كوستكو في عام 2026
تجمع كوستكو بين الطلب الدفاعي والتقييم المميز، لذا حتى الأخطاء الطفيفة في التنفيذ يمكن أن تؤثر على الأرباح والمضاعف الذي يرغب المستثمرون في دفعه.
- التقييم المميز يكبر الأخطاء الصغيرة: تداول COST قريب من 44 ضعف EPS اللاحق البالغ 20.76 دولار عند إغلاق 5 أكتوبر. إذا تباطأ نمو المبيعات أو الأرباح، فقد يفوق انضغاط المضاعف نمو الأعضاء والإيرادات الصحي.
- نمو العضوية قد يتطبع: ارتفعت إيرادات رسوم العضوية في الربع الرابع 7.3%، أقل من معدلات نمو السنة المالية 2026 السابقة. التجديدات الأبطأ أو ترقيات تنفيذية أقل ستضعف الدخل المتكرر الذي يساعد في دعم نموذج كوستكو منخفض الهامش.
- مزيج اختياري أضعف يمكن أن يضغط الهوامش: الطعام والأساسيات تدعم حركة المرور، لكن الإلكترونيات والأجهزة والسلع الموسمية تساهم أكثر في حجم التذكرة والهامش. إذا تحول الإنفاق نحو فئات هامش أقل، فقد تبقى المبيعات إيجابية بينما يتباطأ نمو الأرباح.
- تأثيرات الوقود والعملة والتعرفة يمكن أن تشوه النتائج: كانت المبيعات المماثلة المُبلغة 9.4% مقابل 6.7% بعد التعديل للوقود والعملة، بينما شمل EPS فائدة استرداد تعرفة بقيمة 0.15 دولار. انعكاسات تلك العوامل يمكن أن تجعل النمو المُبلغ يبدو أضعف حتى لو بقي الطلب الأساسي مستقراً.
- التوسع يخلق مخاطر تنفيذ وتآكل: تدعم شبكة كوستكو المكونة من 939 مستودعاً النطاق، لكن المواقع الجديدة تتطلب رأس مال وموظفين واكتساب أعضاء محليين. اقتصاديات موقع ضعيفة أو تآكل يمكن أن تقلل العوائد الإضافية وإنتاجية النقد.
أفكار ختامية: هل يجب الاستثمار في كوستكو هولسيل في عام 2026؟
تدخل كوستكو أواخر عام 2026 بزخم تشغيلي قوي. وصلت إيرادات الربع الرابع إلى 95.72 مليار دولار، وارتفعت المبيعات المماثلة المعدلة 6.7%، وزادت المبيعات المماثلة الرقمية المعدلة 19.8%. وصل EPS لـ FY2026 إلى 20.76 دولار، بينما بقي نمو رسوم العضوية البالغ 7.3% صحياً لكن أبطأ من بداية العام. الاختبار التالي هو ما إذا كانت التجديدات وترقيات التنفيذية و33 موقعاً جديداً مخططاً لـ FY2027 يمكن أن تحافظ على نمو الأرباح بسرعة كافية لدعم تقييم كوستكو المميز.
تصبح الحالة الصعودية البالغة 1,200 دولار أكثر مصداقية إذا بقيت حركة المرور ثابتة، وتسارع دخل العضوية، وحققت المستودعات الجديدة عوائد جذابة. تصبح الحالة الهبوطية البالغة 780 دولار أكثر صلة إذا انخفضت المبيعات المماثلة تحت 4%، أو ضعف نمو الرسوم أكثر، أو تعرضت الهوامش للضغط. المبيعات الشهرية واتجاهات التجديد والنمو الرقمي وإنتاجية المواقع الجديدة هي أوضح المؤشرات للمراقبة بينما تختبر فترة العطل الطلب.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل COST ينطوي على مخاطر عالية لخسارة رأس المال. أخطاء الأرباح وتغيرات التقييم وضعف المستهلك والتداول بالرافعة يمكن أن تنتج خسائر سريعة. أجر بحثاً مستقلاً قبل تخصيص رأس المال.
قراءة ذات صلة
- توقعات أسعار وول مارت (WMT) 2026: هل يمكن للتجارة الإلكترونية والإعلان دفع WMT نحو 155 دولار؟
- توقعات أسعار أمازون (AMZN) 2026: هل يمكن لنمو AWS والذكاء الاصطناعي دفع AMZN عبر 400 دولار؟
- نظرة بيبسيكو (PEP) لعام 2026: هل يمكن لـ PEP عبور 220 دولار على محفظة المشروبات والأسواق الناشئة؟
- توقعات أسعار نايك (NKE) 2026: تحول 55.00 دولار أم فخ قيمة 39.00 دولار؟
- توقعات أسعار سهم AMC 2026: تحول أساسي أم فخ تخفيف ضخم؟
