

تقدّم شركة Atlassian (TEAM) تطبيقات للتعاون وتطوير البرمجيات وإدارة الخدمات للمؤسسات، وتربط الفرق التقنية بمنظمات أوسع. تُوفّر Jira وConfluence محرّك اشتراك راسخاً، بينما تُمدّد Rovo وTeamwork Graph منصتها إلى سير عمل مدعومة بالذكاء الاصطناعي. وتُحدّد تجديدات العملاء وتوسع المنصة المدفوع وتكاليف التسليم السحابي ما إذا كان هذا الانتشار الأوسع سيُنتج أرباحاً مستدامة وتوليداً للنقد.
أظهر الربع الأخير نمواً سحابياً أسرع، في حين يشهد العام المالي القادم توسعاً أبطأ في التقارير. إيرادات Atlassian في الربع الرابع من السنة المالية 2026 ارتفعت بنسبة 28% لتصل إلى 1.766 مليار دولار، مع نمو المبيعات السحابية بنسبة 31%. بلغ هامش التشغيل وفق معايير GAAP نسبة 12%، في حين بلغت توقعات نمو الإيرادات للسنة المالية 2027 نسبة 13%. والاختبار القادم هو ما إذا كانت هجرة العملاء واعتماد الذكاء الاصطناعي سيحافظان على نمو الاشتراكات المربحة.
تتمحور توقعات سهم TEAM لعام 2026 الآن حول وجهتَي نظر متنافستَين:
- حالة التوسع السحابي والذكاء الاصطناعي: قد يُعمّق اعتماد Rovo المدفوع وCollections المؤسسية الاشتراكات المتكررة، مما يسمح للنمو السحابي بتعويض انتقال مراكز البيانات مع الحفاظ على الربحية.
- حالة ضغوط الهجرة والهامش: قد تُضعف عمليات الهجرة الأبطأ أو التجديدات الأضعف أو ارتفاع تكاليف تسليم الذكاء الاصطناعي الرافعة التشغيلية مع تراجع إيرادات مراكز البيانات وارتفاع توقعات السوق.
يُحلّل هذا الدليل توقعات سهم TEAM وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية وآراء المحللين، مستنداً إلى إعلان أرباح Atlassian بتاريخ 6 أغسطس والإفصاحات الخاصة بالشراكات وبيانات السوق حتى 21 أكتوبر، بالإضافة إلى كيفية شراء سهم TEAM على BingX TradFi باستخدام USDT أو USDC.
أبرز 5 أمور يجب على مستثمري Atlassian معرفتها في أكتوبر 2026
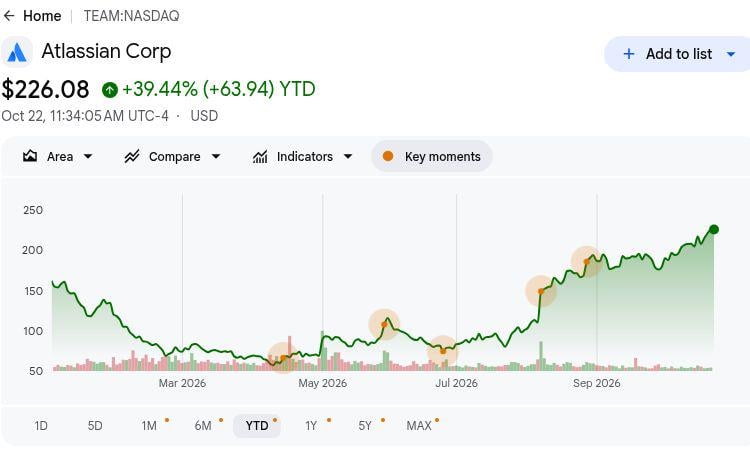
- أغلق سهم TEAM عند 225.51 دولار في 21 أكتوبر، بارتفاع 39.08% منذ بداية العام: اكتسبت الأسهم مكاسب كبيرة هذا العام، مما يجعل سيناريو الصعود إلى 280 دولار رهيناً باعتماد أقوى للسحابة والربحية. سيستلزم الصعود المستدام أن تُولّد ميزات الذكاء الاصطناعي إيرادات اشتراك إضافية وتدعم نمو الأرباح على المدى البعيد.
- ارتفعت إيرادات الربع الرابع بنسبة 28% لتصل إلى 1.766 مليار دولار. بلغت إيرادات السحابة 1.213 مليار دولار، مما يعكس طلباً مؤسسياً قوياً واستمرار عمليات هجرة العملاء. سيكون التوسع السحابي المستدام مهماً مع تأثير توقيت إيرادات مركز البيانات على النمو الإجمالي.
- بلغ معدّل الإيرادات السنوية المتكررة للاشتراكات 6.606 مليار دولار مع توسع الطلب المؤسسي: بلغت الالتزامات الأدائية المتبقية 4.817 مليار دولار، مما يوفر رؤية واضحة للإيرادات المستقبلية. ستُحدّد تجديدات العملاء وعمليات هجرة السحابة والكفاءة التشغيلية مدى فاعلية ترجمة هذه الالتزامات إلى أرباح وتدفق نقدي.
- تُتيح Rovo وشراكة OpenAI الموسّعة فرص نمو جديدة للذكاء الاصطناعي: يُعزّز إعلان Atlassian بتاريخ 6 أكتوبر تكامل قدرات الذكاء الاصطناعي عبر منصة التعاون المؤسسي. قد يدعم الاعتماد الأوسع على Rovo والميزات المدفوعة للذكاء الاصطناعي اشتراكات أكبر وتفاعلاً أعمق مع العملاء.
- بلغ التدفق النقدي الحر الفصلي 475 مليون دولار: احتفظت Atlassian بـ 1.240 مليار دولار نقداً وولّدت 1.319 مليار دولار في التدفق النقدي الحر للسنة الكاملة. يدعم توليد النقد القوي تطوير الذكاء الاصطناعي والتوسع المؤسسي، في حين سيكون تحسين ربحية الاشتراكات مهماً لعوائد المساهمين على المدى البعيد.
ما هي شركة Atlassian (TEAM)؟
Atlassian هي شركة برمجيات مؤسسية تساعد المنظمات على تخطيط العمل وبناء البرمجيات وإدارة المعرفة وتقديم الخدمات الداخلية. يربط نموذج تشغيلها القائم على السحابة فرق التطوير وتكنولوجيا المعلومات والأعمال من خلال سير عمل ومعلومات مشتركة. تخدم Jira وConfluence وLoom وJira Service Management تطبيقات تتراوح بين تتبع المشاريع ودعم الموظفين والتعاون غير المتزامن. تُولّد الشركة إيراداتها من خلال الاشتراكات وتراخيص مركز البيانات والخدمات المرتبطة بالسوق، مع أكثر من 350,000 عميل تُجسّد مدى انتشار الشركة في الأعمال.
تُركّز استراتيجية نمو Atlassian على هجرة السحابة وتوسيع المنصة المؤسسية والعمل الجماعي المدعوم بالذكاء الاصطناعي. في أكتوبر 2026، وسّعت الشركة شراكتها مع OpenAI لربط النماذج المتطورة بـ Teamwork Graph وRovo عبر سير العمل المؤسسي. كما تعمل الشركة على توسيع قدرات إدارة الخدمات والحوكمة من خلال Isolated Cloud وضوابط الإدارة بالذكاء الاصطناعي وميزات الامتثال الخاصة بالصناعة. مع وصول معدّل الإيرادات السنوية المتكررة للاشتراكات إلى 6.606 مليار دولار في 30 يونيو، تهدف هذه المبادرات إلى تعزيز الإيرادات المتكررة مع تحويل قاعدة عملاء كبيرة إلى اشتراكات أكثر قيمة وربحية.
نظرة عامة على أرباح Atlassian (TEAM) للربع الرابع من السنة المالية 2026: نمو السحابة يُغذّي تعافي ربحية السهم رغم التوقعات الأبطأ
أعلنت Atlassian عن إيرادات الربع الرابع من السنة المالية 2026 بقيمة 1.766 مليار دولار، بارتفاع 28% على أساس سنوي، مدفوعةً بمبيعات سحابية بلغت 1.213 مليار دولار والتزامات مؤسسية أقوى. بلغ دخل التشغيل وفق معايير GAAP 211 مليون دولار، في حين ارتفع هامش التشغيل المعدّل إلى 36%، وعاد ربحية السهم المخفّف إلى ربح قدره 0.55 دولار، مما يُبرز تحسّن الرافعة التشغيلية. مع 4.817 مليار دولار في الالتزامات الأدائية المتبقية وتوقعات نمو إيرادات السنة المالية 2027 بنسبة 13%، تعتمد الأرباح المستقبلية على هجرة السحابة وتوسيع الاشتراكات والإنفاق المنضبط على الذكاء الاصطناعي.
|
المؤشر المالي |
التوجيه / التوافق |
المُبلَّغ / الفعلي |
المفاجأة |
|
الإيرادات |
1.384 مليار دولار الربع الرابع من السنة المالية 2025 |
1.766 مليار دولار |
تحسّن. ارتفاع 28% على أساس سنوي. |
|
إيرادات السحابة |
927.7 مليون دولار الربع الرابع من السنة المالية 2025 |
1.213 مليار دولار |
توسّع. ارتفاع 31% على أساس سنوي. |
|
معدّل الإيرادات السنوية المتكررة للاشتراكات |
5.382 مليار دولار يونيو 2025 |
6.606 مليار دولار |
توسّع. ارتفاع 23% على أساس سنوي. |
|
الالتزامات الأدائية المتبقية |
مقارنة بالعام السابق |
4.817 مليار دولار |
توسّع. ارتفاع 44% على أساس سنوي. |
|
هامش التشغيل وفق GAAP |
−2% الربع الرابع من السنة المالية 2025 |
12% |
تحسّن. ارتفاع 14 نقطة. |
|
هامش التشغيل غير GAAP |
24% الربع الرابع من السنة المالية 2025 |
36% |
تحسّن. ارتفاع 12 نقطة. |
|
ربحية السهم المخفّف وفق GAAP |
−0.09 دولار الربع الرابع من السنة المالية 2025 |
0.55 دولار |
تحسّن. العودة إلى الربحية. |
|
توجيهات إيرادات الربع الأول من السنة المالية 2027 |
توجيهات مستقبلية جديدة |
1.705 مليار–1.715 مليار دولار |
توقعات. نطاق إيرادات الربع القادم. |
- ارتفعت إيرادات الربع الرابع بنسبة 28% لتصل إلى 1.766 مليار دولار. بلغت مبيعات السحابة 1.213 مليار دولار، مما يعكس طلب اشتراك أقوى ونشاط هجرة متزايد عبر العملاء المؤسسيين. سيكون اعتماد السحابة المستدام وتوسيع المنصة الأوسع مهمَّين للحفاظ على زخم الأرباح.
- ارتفعت إيرادات السحابة بنسبة 31% لتصل إلى 1.213 مليار دولار. دفع طلب الاشتراك المؤسسي ونشاط الهجرة الأداءَ عبر تطبيقات التعاون وإدارة الخدمات في Atlassian. قد يدعم الاعتماد السحابي المستمر وتوسيع المنصة المدفوع الأرباح، وإن كانت الإنفاق على البنية التحتية وتكاليف تسليم الذكاء الاصطناعي تؤثر على الربحية.
- بلغت ربحية السهم المخفّف وفق GAAP 0.55 دولار مع تحسّن الربحية. ارتفع هامش التشغيل إلى 12%، في حين بلغ هامش التشغيل غير GAAP 36% مقارنةً بـ 24% في العام الماضي. دعمت إيرادات الاشتراك الأقوى الربحيةَ، لكن كفاءة التسليم ستكون مهمة مع تحوّل مزيج الإيرادات بشكل أكبر نحو السحابة.
- بلغ معدّل الإيرادات السنوية المتكررة للاشتراكات 6.606 مليار دولار في 30 يونيو. ارتفعت الاشتراكات المتكررة السنوية بنسبة 23%، مما يدعم قاعدة أوسع من التزامات السحابة ومركز البيانات. يدعم توسيع الاعتماد المؤسسي الإيراداتِ المتكررة، في حين تعتمد العوائد على الاحتفاظ بالعملاء والهجرة المربحة إلى منصة السحابة.
- بلغت توجيهات إيرادات الربع الأول من السنة المالية 2027 من 1.705 مليار إلى 1.715 مليار دولار. يتضمن التوقع نمواً سحابياً بنسبة 28.5%، مع اعتماد التسليم على عمليات الهجرة المؤسسية وتوسيع العملاء. سيكون تحويل الالتزامات إلى اشتراكات والتحكم في تكاليف التسليم والحفاظ على التجديدات مهماً لنمو الأرباح المستقبلية.
توقعات استثمار Atlassian (TEAM) لعام 2026: سيناريو الصعود عند 280 دولار مقابل سيناريو الهبوط عند 180 دولار
تعتمد توقعات Atlassian لعام 2026 على ما إذا كان الاعتماد السحابي الأقوى يمكنه الحفاظ على الأرباح المتكررة خلال انتقال مركز البيانات. نمت إيرادات السحابة في الربع الرابع بنسبة 31% وتحسّنت الربحية، في حين تُشير توجيهات السنة المالية 2027 إلى نمو إجمالي أقل وهوامش طبيعية. تختبر السيناريوهات التحريرية التالية كيف يمكن للاشتراكات واعتماد Rovo واقتصاديات التسليم أن تُشكّل العوائد حتى نهاية العام.
سيناريو الصعود: نمو السحابة واعتماد Rovo يدفعان TEAM نحو 280 دولار
سيزيد التوسع السحابي المدفوع الأسرع من الأرباح المتكررة، في حين ستجعل عمليات نشر الذكاء الاصطناعي المؤسسي منصة التعاون أكثر قيمة للعملاء. بلغت إيرادات السحابة في الربع الرابع 1.213 مليار دولار، بارتفاع 31%، وارتفع معدّل الإيرادات السنوية المتكررة للاشتراكات بنسبة 23%. قد يُعمّق الاعتماد الأوسع على Collections وRovo الإنفاق داخل الحسابات الحالية دون الاعتماد فقط على مستخدمين مرخّصين إضافيين.
سيكتسب سيناريو 280 دولار دعماً إذا تجاوز نمو السحابة توقعات 28.5% للربع الأول وتجاوزت الإيرادات 1.715 مليار دولار. سيربط الحفاظ على هوامش GAAP الإيجابية توسيع المنصة الأوسع بأرباح أقوى بدلاً من مجرد زيادة الاستخدام.
السيناريو الأساسي: الاشتراكات السحابية الثابتة تُبقي TEAM بين 220 و250 دولاراً
قد تُبقي الاشتراكات السحابية المتكررة أرباح التشغيل إيجابية حتى مع تراجع مبيعات مركز البيانات وامتصاص الإنفاق على الذكاء الاصطناعي جزءاً من فائدة النمو. وجّهت Atlassian نمو السحابة للسنة المالية 2027 بنسبة 25.5% مقابل انخفاض 17% في مركز البيانات. يدعم هذا المزيج التوسعَ، لكن نمو الإيرادات الإجمالي البالغ 13% سيظل أدنى من الوتيرة الفصلية الأخيرة.
يتوافق نطاق 220 إلى 250 دولاراً مع نمو السحابة الموجَّه والتجديدات المستمرة وهامش التشغيل الإيجابي وفق GAAP. قد يدعم الاعتماد المدفوع الأفضل الطرف الأعلى، في حين قد تُقيّد تأخيرات الهجرة أو ارتفاع تكاليف التسليم مزيداً من توسع التقييم.
سيناريو الهبوط: الهجرات الأبطأ والتكاليف المرتفعة تدفع TEAM نحو 180 دولار
ستُعرّض عمليات هجرة السحابة الأبطأ Atlassian بشكل أكبر لتراجع إيرادات مركز البيانات مع إضعاف استيعاب تكاليف الذكاء الاصطناعي والبنية التحتية. كانت توقعات هامش التشغيل وفق GAAP للسنة المالية 2027 من الإدارة 4.5%، أدنى من 12% في الربع الرابع. إذا ضعفت تجديدات المؤسسات أو نما الاستخدام دون توسع مدفوع، فقد تخسر الشركة زخم الأرباح رغم قاعدة الاشتراك المتكررة لديها.
سيصبح سيناريو 180 دولاراً أكثر احتمالاً إذا انخفض نمو السحابة دون التوجيهات جنباً إلى جنب مع ضعف توسع معدّل الإيرادات السنوية المتكررة للاشتراكات. سيحتاج Rovo والمنتجات المؤسسية الأحدث حينها إلى المساهمة أكثر لمجرد استقرار الربحية، مما يترك دعماً أقل لمضاعف أعلى.
توقعات سعر سهم TEAM لعام 2026 من قبل محللي وول ستريت
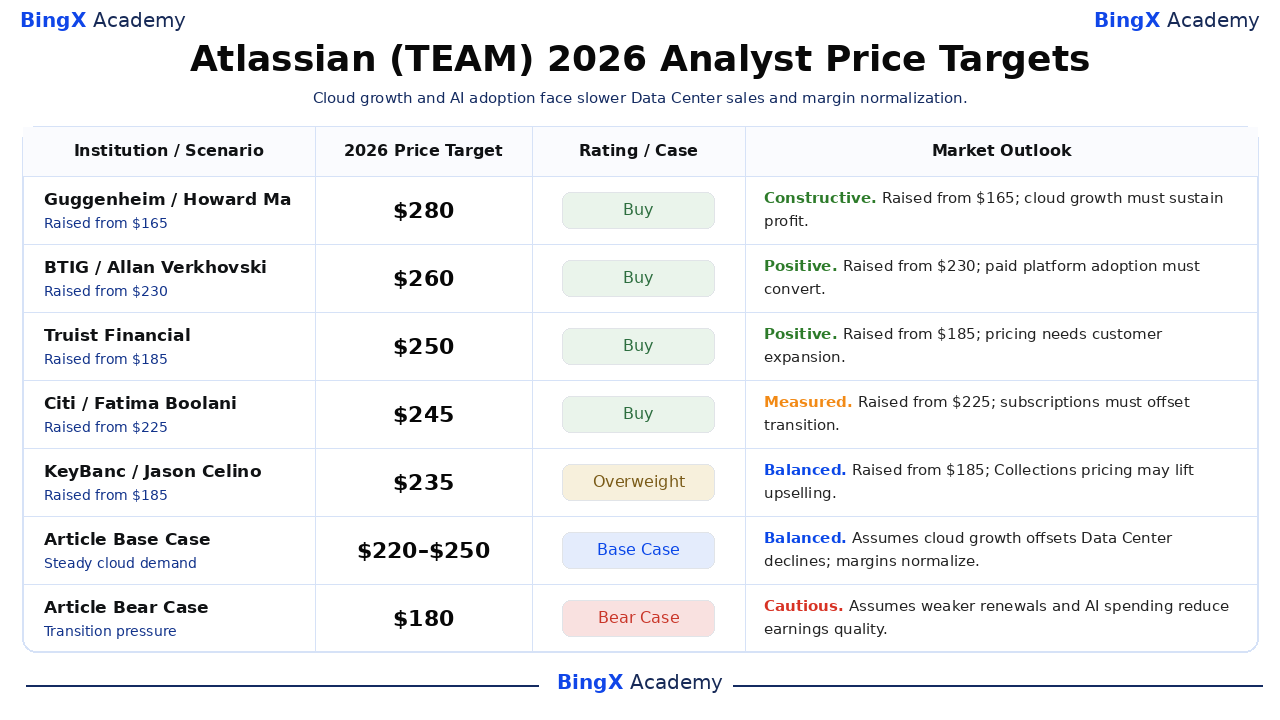
تشير هذه الأهداف المحددة والمؤرخة إلى أسهم Atlassian المدرجة في ناسداك وتغطي بشكل عام نحو 12 شهراً، تمتد إلى ما بعد عام 2026 الميلادي. يعكس النطاق المختار من 235 إلى 280 دولاراً تقييمات مختلفة لنمو السحابة والتسعير واعتماد المؤسسات. الصفان الأخيران هما سيناريوهات تحريرية منفصلة لنهاية العام؛ والتفسيرات التجارية المرافقة هي تحليل هذا المقال.
|
المؤسسة / السيناريو |
السعر المستهدف لعام 2026 |
التصنيف / الحالة |
توقعات السوق |
|
Guggenheim |
280 دولاراً |
شراء |
بنّاء. 2026-10-19: رُفع من 165 إلى 280 دولاراً؛ احتُفظ بتصنيف الشراء. الرأي التحريري: يجب أن يُحافظ التوسع السحابي والاعتماد المؤسسي على الأرباح بعد تعافي سعر السهم. |
|
BTIG |
260 دولاراً |
شراء |
إيجابي. 2026-10-20: رُفع من 230 إلى 260 دولاراً؛ احتُفظ بتصنيف الشراء. الرأي التحريري: يجب أن يُترجَم الاعتماد الأوسع للمنصة إلى ربح اشتراك متكرر ونقد. |
|
Truist Financial |
250 دولاراً |
شراء |
إيجابي. 2026-10-21: رُفع من 185 إلى 250 دولاراً؛ احتُفظ بتصنيف الشراء. الرأي التحريري: يحتاج التسعير الأعلى إلى توسع دائم للعملاء بدلاً من فائدة ترخيص مؤقتة. |
|
Citi |
245 دولاراً |
شراء |
متوازن. 2026-10-20: رُفع من 225 إلى 245 دولاراً؛ احتُفظ بتصنيف الشراء. الرأي التحريري: يجب أن يُعوّض الطلب المتكرر عن تراجع مبيعات مركز البيانات وانخفاض الهوامش الموجَّهة. |
|
KeyBanc |
235 دولاراً |
أعلى من الوزن |
متوازن. 2026-10-19: رُفع من 185 إلى 235 دولاراً؛ احتُفظ بتصنيف أعلى من الوزن. الرأي التحريري: قد يدعم تسعير الاستخدام عمليات البيع الإضافي لـ Collections، في حين تُشكّل عمليات الهجرة المتأخرة خطر التوقيت. |
|
السيناريو الأساسي للمقال |
220–250 دولاراً |
السيناريو الأساسي |
متوازن. يفترض أن التوسع السحابي الموجَّه يُعوّض عن تراجع مركز البيانات في حين تتطبّع الهوامش خلال ديسمبر 2026. |
|
سيناريو الهبوط للمقال |
180 دولاراً |
سيناريو الهبوط |
حذر. يفترض أن الهجرات الأضعف وتكاليف الذكاء الاصطناعي تُقلّل جودة الأرباح خلال ديسمبر 2026. |
كيفية شراء سهم Atlassian (TEAM) على BingX
اشترِ أسهم Atlassian واحتفظ بها من خلال BingX Stocks Trading باستخدام USDT أو USDC، وفقاً لشروط الإدراج وأهلية الحساب. تُتيح Atlassian التعرض لتعاون السحابة وتطوير البرمجيات وإدارة المعرفة وسير عمل الذكاء الاصطناعي المؤسسي. يمكن للمستخدمين المؤهلين تحديد حجم الحيازات وفقاً لأهدافهم الاستثمارية دون استخدام الرافعة المالية أو دفع رسوم تمويل دائمة.
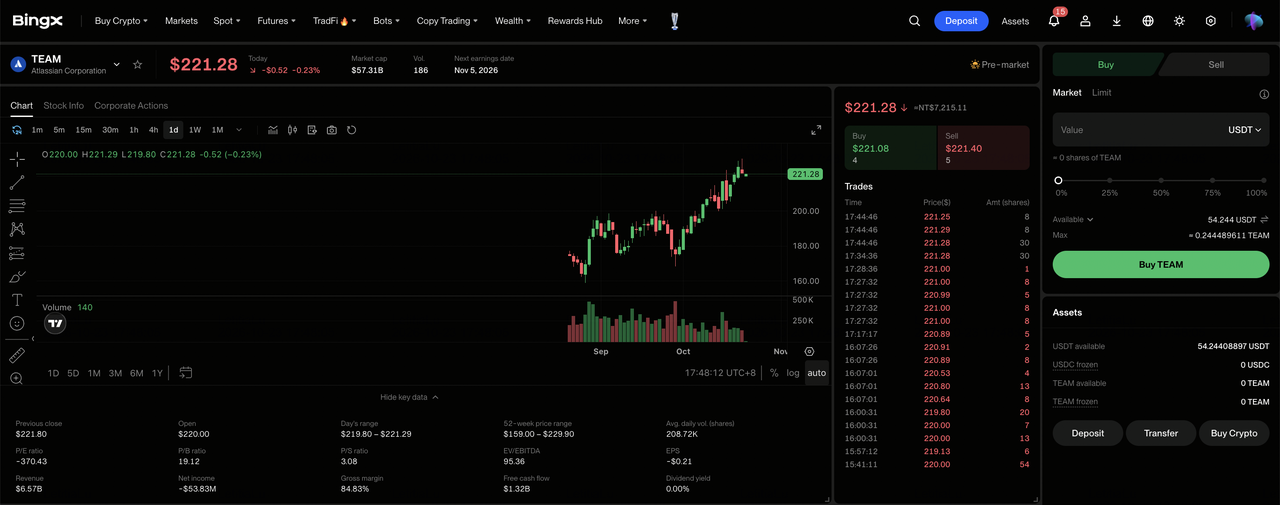
الخطوة الأولى: الوصول إلى BingX Stocks Trading. سجّل أو سجّل الدخول إلى BingX، وأكمل التحقق من الهوية المطلوب، وانتقل إلى "TradFi > Stocks". اقبل إفصاح مخاطر تداول الأسهم إذا كنت تصل إلى المنتج لأول مرة.
الخطوة الثانية: تجهيز USDT أو USDC. تأكد من وجود أموال كافية في حساب Spot لإتمام الشراء. انقل USDT أو USDC من حساب الأموال أو حساب Wealth إذا لزم الأمر. راجع الحد الأدنى لمبلغ الطلب وأهلية الكسور للسهم المختار قبل تحديد حجم الاستثمار.
الخطوة الثالثة: اختيار Atlassian (TEAM). افتح سوق الأسهم، وابحث عن Atlassian (TEAM)، وتأكد من توفر سهم الفئة A لحسابك. راجع هوية الشركة وسعر السهم الحالي وجلسة التداول وأنواع الأوامر المتاحة.
الخطوة الرابعة: شراء أسهم Atlassian. اختر "شراء"، وأدخل مبلغ الاستثمار المسموح به أو كمية الأسهم، واختر أمر السوق أو أمر الحد المدعوم. تستخدم أوامر السوق الأسعار المتاحة خلال الجلسات المدعومة، في حين تتطلب أوامر الحد السعرَ المحدد أو أفضل منه وسيولة كافية للتنفيذ.
الخطوة الخامسة: مراجعة الحيازات وإدارتها. افتح "Stocks > Positions" لمراقبة أسهم TEAM والربح أو الخسارة غير المحققة. استخدم All Orders لمراجعة المعاملات أو بيع الأسهم عند الحاجة. يؤثر تسوية T+1 بشكل عام على متى تصبح عائدات البيع قابلة للسحب، وليس على متى يمكن بيع الأسهم المشتراة.
أبرز 5 مخاطر يجب على مستثمري Atlassian مراقبتها في عام 2026
تدعم قاعدة الاشتراك في Atlassian ومنصتها المؤسسية وقدراتها المتوسعة للذكاء الاصطناعي المؤسسي توقعات الأرباح. غير أن الطلب السحابي وتكاليف التسليم وتوقيت الهجرة ومتطلبات التحقق من الربحية قد تضغط على الربحية وعوائد المساهمين.
- قد يضغط ضعف الطلب السحابي على الإيرادات: بلغت إيرادات السحابة في الربع الرابع 1.213 مليار دولار، مدعومةً باعتماد المؤسسات ونشاط الهجرة. قد يُقلّص انخفاض توسع الاشتراك أو أحجام التجديد الأرباحَ والعوائد التشغيلية عند تجديد العقود القائمة.
- قد تُقيّد ارتفاع تكاليف التسليم الهوامش: كانت توجيهات هامش التشغيل وفق GAAP للسنة المالية 2027 بنسبة 4.5%، مقارنةً بـ 12% في الربع الرابع. قد تُضعف التكاليف الأعلى للبنية التحتية والذكاء الاصطناعي الربحيةَ إذا نمت إيرادات السحابة والاشتراكات المؤسسية بشكل أبطأ.
- قد تُقيّد تأخيرات الهجرة المؤسسية نمو الإيرادات: بلغت الالتزامات الأدائية المتبقية 4.817 مليار دولار، لكن الاعتراف يعتمد على التسليم التعاقدي وتوقيت الاشتراك. قد تُقلّص الهجرات المتأخرة أو عمليات النشر لدى العملاء أو التوسع المؤسسي الرؤية المستقبلية للإيرادات.
- قد يُضعف الاستثمار في الذكاء الاصطناعي عوائد المساهمين: وسّعت Atlassian قدرات Rovo والحوكمة المؤسسية من خلال منصة التعاون الأوسع. قد تُقيّد مشكلات الاعتماد أو ارتفاع تكاليف التسليم الزيادةَ التدريجية في ربح الاشتراك وتُخفّض قيمة المساهمين رغم استخدام ميزات الذكاء الاصطناعي.
- قد يضغط ضعف نمو الاشتراكات على التقييم: بلغت توقعات نمو معدّل الإيرادات السنوية المتكررة للسنة المالية 2027 في Atlassian 18%، مدعومةً بالتوسع السحابي. قد تُقلّص الهجرات الأبطأ أو التجديدات الأضعف أو ارتفاع تكاليف التسليم الأرباحَ وتُسبّب انخفاضات في سعر السهم.
أفكار ختامية: هل يجب عليك الاستثمار في Atlassian في عام 2026؟
تُثبت قاعدة معدّل الإيرادات السنوية المتكررة للاشتراكات البالغة 6.606 مليار دولار والتدفق النقدي الحر الفصلي البالغ 475 مليون دولار في Atlassian حجماً متكرراً وتوليداً نقدياً ذا مغزى. توفر هجرة السحابة والـ Collections المؤسسية وRovo فرصاً لتعميق إنفاق العملاء مع تقليل الاعتماد على التراخيص القديمة. سيعتمد تحقيق هذا التقدم على الاحتفاظ بالاشتراكات واعتماد الذكاء الاصطناعي المربح والانضباط التشغيلي المستمر.
يفترض سيناريو الصعود عند 280 دولاراً توسعاً سحابياً أسرع واعتماداً مدفوعاً أقوى لـ Rovo وربحية GAAP دائمة. يعكس السيناريو الأساسي من 220 إلى 250 دولاراً النمو الموجَّه، في حين يراعي سيناريو الهبوط عند 180 دولاراً الهجرات الأضعف والتكاليف المرتفعة. مع إغلاق TEAM عند 225.51 دولار في 21 أكتوبر، يجب على المستثمرين مراقبة ما إذا كان الاعتماد المؤسسي يُنتج ربحية مستدامة للسهم.
تذكير بالمخاطر: لا تُلغي الاشتراكات المتكررة في Atlassian مخاطر الاستثمار. قد يُضعف اعتماد السحابة الأبطأ أو ارتفاع تكاليف الذكاء الاصطناعي أو تأخيرات الهجرة الأرباحَ وعوائد المساهمين. يجب على المستثمرين تقييم التقييم وأداء الاشتراك وقدرتهم على تحمّل المخاطر قبل شراء أسهم TEAM.
قراءات ذات صلة
- ما هو BingX Stocks Trading؟ دليل المبتدئين لتداول الأسهم والصناديق الأمريكية المتداولة بالعملات المشفرة
- توقعات سعر Salesforce (CRM) لعام 2026: هل يمكن للنمو بقيادة Agentforce دفع CRM نحو 330 دولاراً؟
- توقعات سعر Adobe (ADBE) لعام 2026: هل يمكن لتحقيق الدخل من الذكاء الاصطناعي دفع ADBE نحو 350 دولاراً؟
- توقعات سعر Figma (FIG) لعام 2026: منصة إطلاق للذكاء الاصطناعي عند 36 دولاراً أم فخ التقييم المبالغ فيه بعد الطرح الأولي؟
- توقعات سعر CrowdStrike (CRWD) لعام 2026: هل يمكن لأمن الذكاء الاصطناعي وFalcon Flex دفع CRWD نحو 280 دولاراً؟
- توقعات سهم Microsoft (MSFT) لعام 2026: هل يمكن لنمو Azure AI وCopilot دفع سهم MSFT إلى 550 دولاراً وما فوق؟
