
تقوم Arm Holdings (ARM) بتطوير معماريات وحدة المعالجة المركزية والملكية الفكرية للأنظمة ومنصات الحوسبة المستخدمة عبر الهواتف الذكية وخوادم السحابة والمركبات والأجهزة المتصلة. يوفر نموذج الترخيص والإتاوة الخاص بها تعرضاً واسعاً لأشباه الموصلات الذكية دون امتلاك مصانع التصنيع، في حين تصبح الأنظمة الفرعية للحوسبة وسيليكون الإنتاج أكثر أهمية. يزيد هذا التوسع من فرصة Arm في الذكاء الاصطناعي، لكنه يثير أيضاً مخاطر التنفيذ والإمداد ومزيج الهامش.
أظهر ربعها الأخير طلباً قوياً عبر كلا جانبي النموذج. بلغت إيرادات ARM للربع الأول المالي 2027 1.289 مليار دولار، بزيادة 22% سنوياً، حيث ارتفعت إيرادات الإتاوة 22% إلى 715 مليون دولار ونمت إيرادات الترخيص 23% إلى 574 مليون دولار. تضاعفت إتاوات مراكز البيانات أكثر من مرة، مما جعل اعتماد البنية التحتية الدعم الأوضح للتقييم المتميز.
تتمحور توقعات أسهم ARM لعام 2026 الآن حول وجهتي نظر متنافستين:
- حالة إتاوة الذكاء الاصطناعي والقيمة لكل نظام: معدلات إتاوة أعلى واعتماد Neoverse وطلب Arm AGI CPU يمكن أن يوسع مشاركة Arm في بنية الذكاء الاصطناعي التحتية.
- حالة التنفيذ والتقييم: الترخيص غير المتساوي وتكاليف سيليكون الإنتاج والمضاعف المتميز يمكن أن يطغى على الطلب القوي إذا خيبت تحويل الإيرادات أو الهوامش الآمال.
يتناول هذا الدليل توقعات أسهم ARM وسيناريوهات أسعار 2026 والمخاطر الرئيسية ونظرات المحللين، مستمداً من إصدار Arm في 29 يوليو للربع الأول المالي 2027 ومواد المستثمرين وبيانات السوق حتى 4 سبتمبر، بالإضافة إلى كيفية تداول عقود أسهم ARM الآجلة على BingX TradFi بضمان USDT.
أهم 5 أشياء يجب على مستثمري Arm Holdings معرفتها في سبتمبر 2026
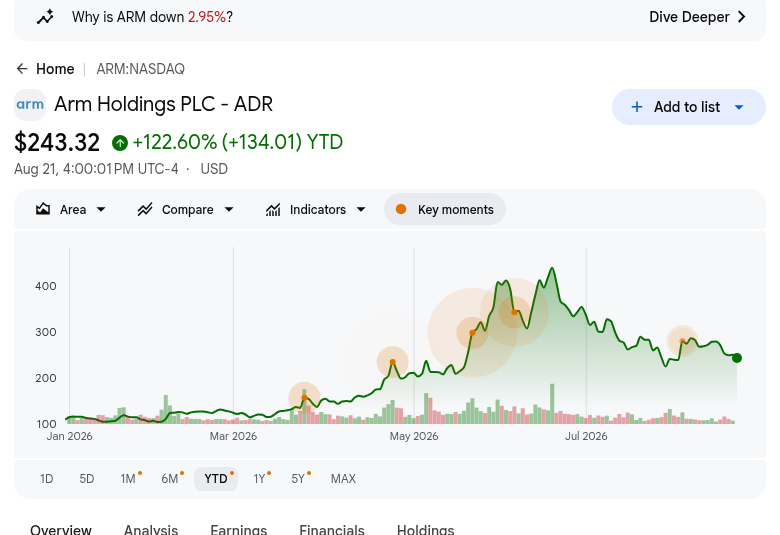
- أغلق ARM عند 252.09 دولار في 4 سبتمبر بعد ربح حوالي 115% منذ بداية العام: تضاعف السهم أكثر من مرة في 2026 لكنه لا يزال يتداول أقل بكثير من ذروته البالغة 452.70 دولار في يونيو، مما يظهر تفاؤلاً قوياً بالذكاء الاصطناعي وحساسية عالية لتغيير توقعات النمو.
- وصلت إيرادات الربع الأول المالي إلى 1.289 مليار دولار، بزيادة 22% سنوياً: جاءت الإيرادات بحوالي 29 مليون دولار أعلى من إجماع 1.26 مليار دولار، بينما تفوق ربحية السهم غير المحاسبية البالغة 0.45 دولار على تقدير 0.40 دولار. أظهر الربع أن نمو الإيرادات استمر في التحول إلى أرباح رغم الاستثمار الأعلى.
- تضاعفت إتاوات مراكز البيانات أكثر من مرة حيث تجاوزت شحنات Neoverse 1.5 مليار نواة: تم شحن أحدث 500 مليون نواة في تسعة أشهر فقط، مقارنة بست سنوات للمليار الأول. تُظهر NVIDIA Vera و Google Axion و AWS Graviton5 و Microsoft Cobalt 200 و Qualcomm Dragonfly C1000 اعتماداً أوسع لوحدة معالجة Arm عبر بنية الذكاء الاصطناعي التحتية.
- تجاوز طلب Arm AGI CPU ملياري دولار عبر العامين الماليين 2027 و2028: كانت الإدارة قد وصفت سابقاً فرصة مليار دولار وقد سلمت بالفعل منتجات أولية لعملاء متعددين. تتوقعات الطلب الأكبر توسع فرصة إيرادات Arm، رغم أنها لا تزال بحاجة إلى التحول إلى شحنات وهوامش جذابة.
- تتراوح أهداف وول ستريت المختارة من 280 إلى 500 دولار: يعكس هدف Bernstein البالغ 500 دولار الأداء الفائق طلباً أقوى لوحدة معالجة الذكاء الاصطناعي التفاعلي، بينما يدمج هدف Wells Fargo البالغ 280 دولار الوزن الزائد حذراً أكثر من التنفيذ والتقييم. يُظهر الفارق البالغ 220 دولار ثقة واسعة في موقع Arm الاستراتيجي لكن خلافاً كبيراً حول التقييم.
ما هي Arm Holdings (ARM)؟
Arm Holdings هي شركة ملكية فكرية لأشباه الموصلات تصمم معماريات وحدة المعالجة المركزية ونوى المعالجات وملكية فكرية للأنظمة وأدوات التطوير والأنظمة الفرعية للحوسبة. يدفع العملاء رسوم ترخيص للوصول إلى التكنولوجيا وإتاوات متكررة عندما تُشحن رقائق قائمة على Arm. تمتد منصاتها عبر الهواتف الذكية والأجهزة اللوحية وأجهزة الكمبيوتر الشخصية وخوادم السحابة وأنظمة السيارات والمعدات الصناعية والأجهزة المتصلة. يسمح النموذج الخفيف الأصول للإيرادات بالتوسع عبر شحنات العملاء دون أن تدير Arm مصانع الرقائق الخاصة بها.
تتحرك استراتيجية Arm الحالية إلى ما وراء نوى المعالجات الفردية نحو أنظمة فرعية حاسوبية عالية القيمة وسيليكون إنتاج بعلامة Arm التجارية. NVIDIA Vera CPU و Google Axion و AWS Graviton5 و Microsoft Cobalt 200 و Qualcomm Dragonfly C1000 المخطط له تستخدم جميعها تقنية Arm في مراكز البيانات. قدمت Arm أيضاً Performix بدعم Microsoft و MongoDB و Redis و SAP، مما يقوي طبقة البرمجيات التي تساعد المطورين على تحسين أعباء العمل عبر سلسلة توريد أشباه الموصلات الذكية.
اقرأ المزيد: أفضل أسهم أشباه الموصلات الذكية للشراء في 2026: دليل شامل لرقائق الذكاء الاصطناعي وسلسلة التوريد
نظرة عامة على أرباح Arm Holdings (ARM) للربع الأول المالي 2027: الإيرادات وربحية السهم ونمو مراكز البيانات
حققت Arm إيرادات للربع الأول المالي بلغت 1.289 مليار دولار مقابل حوالي 1.26 مليار دولار متوقعة، وربحية سهم غير محاسبية 0.45 دولار مقابل 0.40 دولار متوقعة، وصافي دخل محاسبي 270 مليون دولار. ارتفعت إيرادات الإتاوة 22% إلى 715 مليون دولار، ونما الترخيص 23% إلى 574 مليون دولار، ووصل توجيه إيرادات الربع الثاني إلى 1.33 إلى 1.43 مليار دولار. المقايضة المركزية هي نمو الذكاء الاصطناعي الأسرع مقابل متطلبات تنفيذ السيليكون المتزايدة.
اقرأ المزيد: أخبار أرباح Arm Holdings (ARM) للربع الأول المالي 2027: إيرادات قياسية ونمو مراكز البيانات يرفع الأسهم 7.40%
|
المقياس المالي |
التوجيه / الإجماع |
المُبلغ / الفعلي |
المفاجأة |
|
إيرادات الربع الأول المالي 2027 |
إجماع 1.26 مليار دولار |
1.289 مليار دولار |
تفوق. حوالي 29 مليون دولار فوق الإجماع؛ زيادة 22% سنوياً. |
|
ربحية السهم المخففة غير المحاسبية للربع الأول |
إجماع 0.40 دولار |
0.45 دولار |
تفوق. خمسة سنتات فوق الإجماع؛ زيادة 29% سنوياً. |
|
ربحية السهم المخففة المحاسبية للربع الأول |
— |
0.25 دولار |
تحسن. تضاعفت أكثر من مرة من 0.12 دولار قبل عام. |
|
صافي الدخل المحاسبي للربع الأول |
— |
270 مليون دولار |
تحسن. ازداد من 130 مليون دولار قبل عام. |
|
إيرادات الإتاوة للربع الأول |
— |
715 مليون دولار؛ +22% سنوياً |
رقم قياسي. تضاعفت إتاوات مراكز البيانات أكثر من مرة. |
|
إيرادات الترخيص والأخرى للربع الأول |
— |
574 مليون دولار؛ +23% سنوياً |
رقم قياسي. دعمت التجديدات عالية القيمة النمو. |
|
التدفق النقدي التشغيلي للربع الأول |
— |
902 مليون دولار |
قوي. مولّت مولدات النقد توسيع البحث والتطوير وعمل السيليكون. |
|
التدفق النقدي الحر غير المحاسبي للربع الأول |
— |
665 مليون دولار |
إيجابي. بقي تحويل النقد قوياً رغم الاستثمار. |
|
نظرة إيرادات الربع الثاني المالي 2027 |
رؤية الشارع حوالي 1.36 مليار دولار |
1.33 إلى 1.43 مليار دولار |
فوق النقطة الوسطى. تجاوزت النقطة الوسطى 1.38 مليار دولار رؤية الشارع المذكورة. |
|
نظرة ربحية السهم غير المحاسبية للربع الثاني المالي 2027 |
— |
0.43 إلى 0.51 دولار |
بناءة. تشير النقطة الوسطى إلى استمرار نمو الأرباح. |
- نمت الإيرادات البالغة 1.289 مليار دولار بنسبة 22% وتفوقت على الإجماع بحوالي 29 مليون دولار: ساهم كل من الترخيص والإتاوات، مما قلل الاعتماد على دفق إيرادات واحد في الربع. تدعم النتيجة ادعاء Arm بأن طلب الذكاء الاصطناعي يتوسع عبر السحابة والحافة والأنظمة الفيزيائية بدلاً من البقاء محدوداً بفئة منتج واحدة.
- تفوقت ربحية السهم غير المحاسبية البالغة 0.45 دولار على تقدير 0.40 دولار بخمسة سنتات: ارتفعت أيضاً ربحية السهم المخففة المحاسبية إلى 0.25 دولار من 0.12 دولار وازداد صافي الدخل إلى 270 مليون دولار من 130 مليون دولار. يُظهر توسيع الأرباح تقدماً تشغيلياً، رغم أن المستثمرين لا يزالون بحاجة لفصل الاقتصاديات الأساسية عن تعويض الأسهم والمقاييس المعدّلة.
- ازدادت إيرادات الإتاوة 22% إلى رقم قياسي 715 مليون دولار: تضاعفت إتاوات مراكز البيانات أكثر من مرة ورفعت Armv9 بالإضافة إلى الأنظمة الفرعية الحاسوبية معدلات الإتاوة في أجهزة المستهلكين. يهم النمو عبر كل من البنية التحتية والمعماريات الأحدث لأن توسيع الإتاوة المستدامة يوفر اقتصاديات متكررة يمكنها تعويض التوقيت المتقلب في اتفاقيات الترخيص الكبيرة.
- وصل التدفق النقدي التشغيلي إلى 902 مليون دولار والتدفق النقدي الحر غير المحاسبي إلى 665 مليون دولار: تجاوزت هذه الأرقام الدخل التشغيلي المحاسبي وتوفر موارد للهندسة والقدرة واستثمار سيليكون الإنتاج. سيساعد استمرار تحويل النقد Arm على تمويل نمو AGI CPU دون السماح لنموذج العمل الأكثر كثافة رأسمالية بتآكل مرونتها المالية.
- وصل توجيه إيرادات الربع الثاني إلى 1.33 إلى 1.43 مليار دولار: تقع النقطة الوسطى 1.38 مليار دولار فوق رؤية الشارع المذكورة 1.36 مليار دولار، وتوجيه ربحية السهم غير المحاسبية 0.43 إلى 0.51 دولار. سيعزز التسليم بالقرب من الحدود العليا الزخم، بينما سيكثف الفشل القلق حول توقيت الترخيص وتحويل AGI CPU.
نظرة استثمار Arm Holdings (ARM) لعام 2026: السيناريو الصاعد 350 دولار مقابل السيناريو الهابط 180 دولار
تعتمد نظرة 2026 على ما إذا كانت إتاوات مراكز البيانات وإيرادات Arm AGI CPU يمكن أن تتوسع دونإضعاف الاقتصاديات عالية الهامش التي جعلت نموذج ترخيص Arm قيّماً.
السيناريو الصاعد: إتاوات مراكز البيانات وطلب AGI CPU يدفعان ARM نحو 350 دولار
يفترض السيناريو الصاعد استمرار نمو إتاوات مراكز البيانات أعلى بكثير من إيرادات الشركة العامة حيث تتوسع نشريات NVIDIA Vera و Google Axion و AWS Graviton5 و Microsoft Cobalt. يتحول أكثر من مليار دولار من طلب AGI CPU المشار إليه إلى شحنات، بينما تحتفظ إيرادات الإتاوة بتوليد النقد وتعوض احتياجات التصنيع ورأس المال العامل الإضافية لسيليكون الإنتاج.
ستتطلب حركة نحو 350 دولار إيرادات ربعية بالقرب من أو فوق سقف التوجيه 1.43 مليار دولار، ونمو إتاوة مستمر بأرقام مزدوجة ودليل على أن إيرادات AGI CPU تحمل هوامش منضبطة. ستوفر ترقيات التوجيه وتراخيص إضافية عالية القيمة والتدفق النقدي الذي يرتفع بجانب شحنات السيليكون التأكيد الأوضح؛ سيضعف تحويل العملاء المتأخر السيناريو.
السيناريو الأساسي: نمو الإتاوة يبقي ARM بين 250 و310 دولار
يفترض السيناريو الأساسي بقاء الإتاوات والترخيص محرك الأرباح الأساسي لـ Arm بينما تتوسع الأنظمة الفرعية الحاسوبية وإيرادات AGI CPU تدريجياً. تستمر إتاوات مراكز البيانات في التوسع، تدعم Armv9 القيمة لكل جهاز ويبقى توقيت الترخيص الربعي غير متساو. يرتفع الاستثمار التشغيلي، رغم أن 665 مليون دولار من التدفق النقدي الحر غير المحاسبي الأخير يوفر مجالاً لتمويل الخارطة الطريق.
تحت هذا السيناريو، يمكن لـ ARM التداول أساساً بين 250 و310 دولار حيث يوازن المستثمرون نمو الإيرادات 22% مقابل مخاطر التنفيذ والمضاعف المتميز. ستدعم الإيرادات ضمن نطاق الربع الثاني 1.33 إلى 1.43 مليار دولار والهوامش المستقرة وشحنات AGI CPU الإضافية النطاق؛ ستتحدى الإتاوات الأبطأ أو تحويل النقد الأضعف.
السيناريو الهابط: تأخيرات السيليكون وضغط المضاعف يسحبان ARM نحو 180 دولار
يفترض السيناريو الهابط تحرك فرص AGI CPU الكبيرة إلى فترات مستقبلية أبعد حيث يغير العملاء جداول النشر أو خطط القدرة. يبقى الترخيص متقطعاً، ويليّن طلب الهواتف الذكية وترتفع تكاليف سيليكون الإنتاج قبل ظهور إيرادات مادية. سيترك نمو الإتاوة الأبطأ حينها المصروفات التشغيلية والتزامات التوريد تزن بثقل أكبر على الأرباح وتحويل النقد.
ستصبح حركة نحو 180 دولار أكثر احتمالاً إذا انخفضت الإيرادات تحت أرضية التوجيه 1.33 مليار دولار، أو تباطأ نمو إتاوة مراكز البيانات مادياً أو ضعفت تعليقات الهامش الإجمالي حيث تبدأ شحنات السيليكون. يمكن لـ Arm الاحتفاظ بموقع معماري قوي، لكن التقديرات الأقل ومضاعف النمو المضغوط سيهيمنان على نتيجة السهم قريبة المدى.
توقعات سعر سهم ARM لعام 2026 من محللي وول ستريت
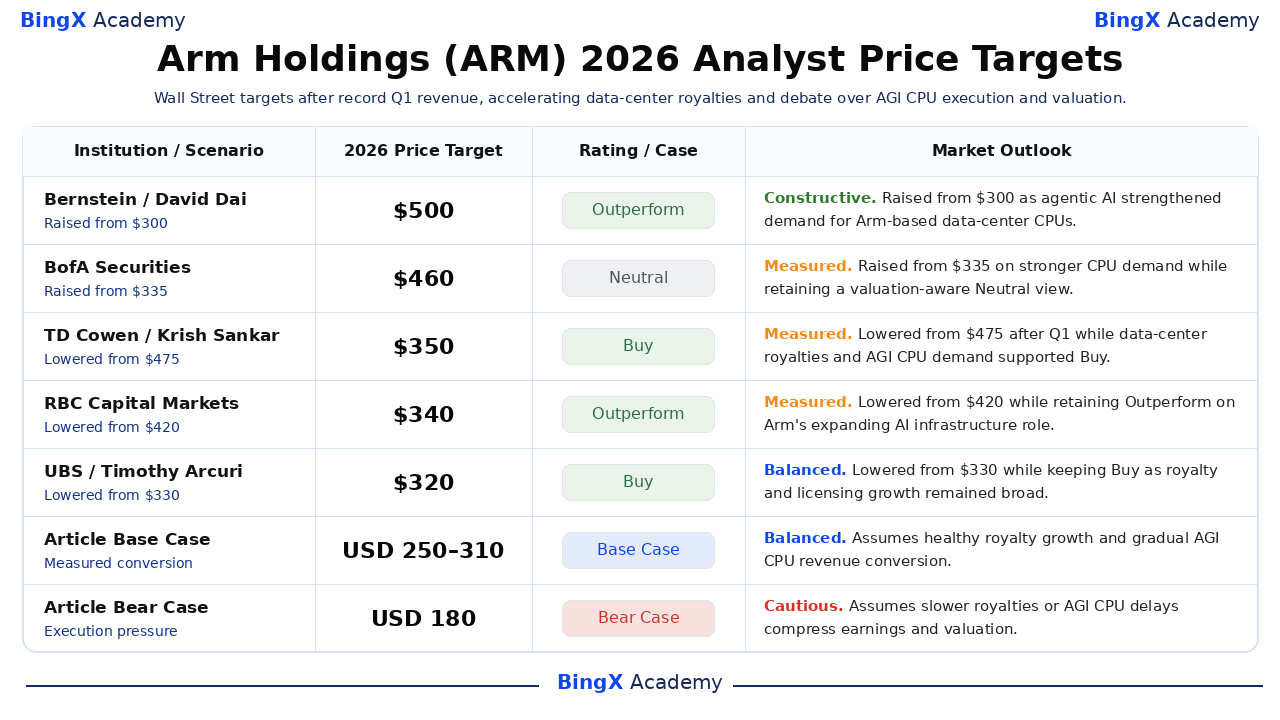
تمتد أهداف المحللين المختارة من 280 إلى 500 دولار، مقارنة بإغلاق ARM عند 252.09 دولار في 4 سبتمبر. رفعت Bernstein و BofA أهدافها خلال إعادة تقييم CPU في يونيو، بينما خفضت عدة شركات الأهداف بعد الربع الأول المالي رغم المحافظة على تقييمات إيجابية. يقيس التشتت الخلاف حول التقييم وتوقيت التحويل؛ تبقى سيناريوهات المقال تقديرات تحريرية منفصلة.
|
المؤسسة / السيناريو |
هدف السعر لعام 2026 |
التقييم / السيناريو |
نظرة السوق |
|
Bernstein |
500 دولار |
أداء فائق |
بناء. 17 يونيو: رُفع من 300 دولار حيث قوّى الذكاء الاصطناعي التفاعلي الطلب على وحدات معالجة مراكز البيانات القائمة على Arm. |
|
BofA Securities |
460 دولار |
محايد |
معقول. 23 يونيو: رُفع من 335 دولار على طلب CPU أقوى مع الاحتفاظ برؤية محايدة واعية للتقييم. |
|
TD Cowen |
350 دولار |
شراء |
معقول. 30 يوليو: خُفض من 475 دولار بعد الربع الأول بينما دعمت إتاوات مراكز البيانات وطلب AGI CPU الشراء. |
|
RBC Capital Markets |
340 دولار |
أداء فائق |
معقول. 30 يوليو: خُفض من 420 دولار مع الاحتفاظ بالأداء الفائق على دور Arm المتوسع في بنية الذكاء الاصطناعي التحتية. |
|
UBS |
320 دولار |
شراء |
متوازن. 30 يوليو: خُفض من 330 دولار مع الاحتفاظ بالشراء حيث بقي نمو الإتاوات والترخيص واسعاً. |
|
Wells Fargo |
280 دولار |
وزن زائد |
متوازن. 30 يوليو: خُفض من 320 دولار حيث عوضت مخاطر التنفيذ والتقييم زخم مراكز البيانات. |
|
السيناريو الأساسي للمقال |
250 إلى 310 دولار |
السيناريو الأساسي |
متوازن. يفترض إتاوات صحية وتحويل إيرادات AGI CPU تدريجي. |
|
السيناريو الهابط للمقال |
180 دولار |
السيناريو الهابط |
حذر. يفترض إتاوات أبطأ أو تأخيرات AGI CPU تضغط الأرباح والتقييم. |
كيفية تداول أسهم Arm Holdings (ARM) على BingX
تداول إتاوة مراكز البيانات لـ Arm وتحويل AGI CPU ونظرة التقييم باستخدام BingX TradFi و أدوات BingX AI. لأن ARM يمكن أن يتفاعل بحدة مع توقيت الترخيص والأرباح ومعالم المنتجات، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول مركز.
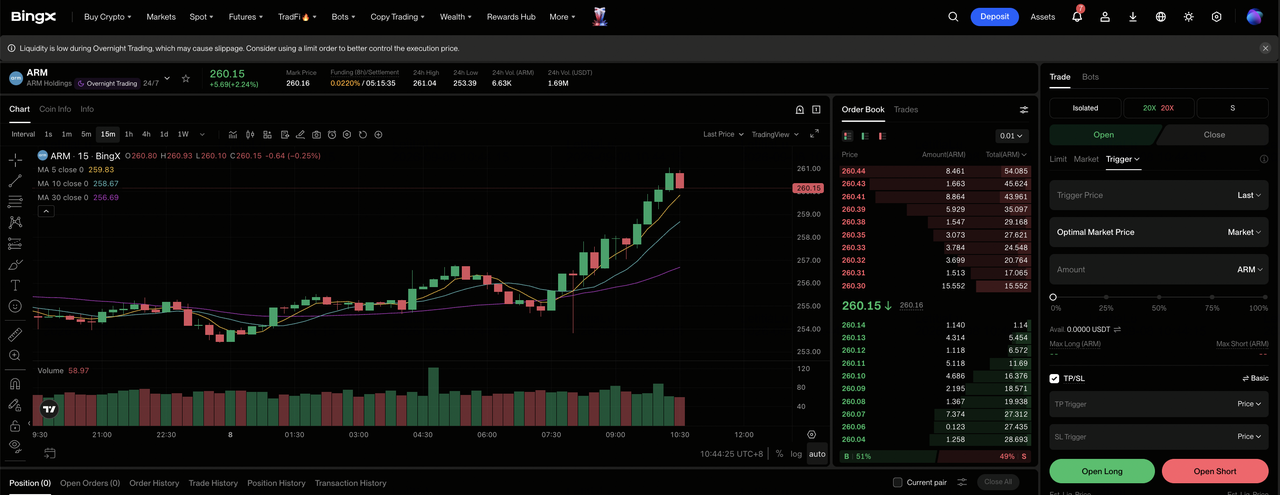
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص في لوحة معلومات منصة BingX.
الخطوة 2: اختر Arm Holdings (ARM). ابحث عن واختر عقد العقود الآجلة الدائمة ARM-USDT.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا تسارعت إتاوات مراكز البيانات وتحول طلب AGI CPU بربحية. اختر فتح بيع آجل إذا ضعف توقيت الترخيص أو ضغطت تكاليف السيليكون على الهوامش.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر الهامش المعزول أو المتبادل بناءً على تحملك للمخاطر. يُظهر النطاق السنوي الواسع لـ ARM من 100.02 إلى 452.70 دولار لماذا الرافعة المالية المحافظة وحجم المركز الواضح مهمان.
الخطوة 5: نفذ بروتوكولات مخاطر صارمة. حدد مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. يمكن لـ ARM التفاعل بسرعة مع انتصارات الترخيص واتجاهات الإتاوات وتوجيه الأرباح وضوابط التصدير ومعالم AGI CPU.
أهم 5 مخاطر يجب مراقبتها لمستثمري Arm Holdings في 2026
يجمع ARM بين إمكانات نمو الذكاء الاصطناعي القوية والتقييم المتميز، لذا يمكن لمشاكل التنفيذ أن تؤثر بسرعة على كل من توقعات الأرباح والمضاعف الذي يرغب المستثمرون في دفعه.
- التقييم المتميز يترك مجالاً قليلاً للخيبة: أغلق ARM عند 252.09 دولار بعد ربح حوالي 115% منذ بداية العام، ضمن نطاق 2026 من 100.02 إلى 452.70 دولار. يمكن لفشل متواضع في الإيرادات أو ربحية السهم أن يثير ضغط المضاعف حتى لو بقيت الشركة مربحة ونامية.
- إيرادات الترخيص يمكن أن تجعل النمو الربعي غير متساو: وصلت إيرادات ترخيص الربع الأول المالي إلى 574 مليون دولار وشملت اتفاقيات استراتيجية كبيرة يمكن أن يختلف توقيتها. يمكن للتجديدات المتأخرة أو صفقات رئيسية أقل أن تضعف الإيرادات قريبة المدى قبل أن تعوض الإتاوات المتكررة الفجوة.
- الانتقال إلى سيليكون الإنتاج يضيف مخاطر تكلفة وتنفيذ جديدة: يوسع أكثر من مليار دولار من طلب AGI CPU فرصة Arm، لكن قدرة التصنيع والمخزون ورأس المال العامل تقدم مخاطر لا توجد في نموذج ترخيص الملكية الفكرية الصرف. يمكن للتكاليف التي تصل قبل الشحنات أن تضغط على الهوامش والتدفق النقدي الحر.
- دورات الهواتف الذكية والخوادم الضخمة لا تزال مهمة: يمكن تعويض معدلات إتاوة Armv9 الأعلى بشحنات أجهزة أضعف، بينما يعتمد نمو مراكز البيانات جزئياً على مجموعة صغيرة من عملاء السحابة الكبار. سيضغط طلب الهواتف المحمولة الأبطأ أو نشريات السحابة المتأخرة على نمو الإتاوة.
- الجغرافيا السياسية وتركز المساهمين يمكن أن يثيرا عدم اليقين: قد تقيد ضوابط التصدير الوصول للتكنولوجيا في أسواق مهمة، بينما تبقى SoftBank المساهم المسيطر على Arm. يمكن للتغييرات التنظيمية أو قرارات الحوكمة تضييق السوق القابلة للمعالجة ورفع علاوة المخاطر المطبقة على ARM.
الأفكار الأخيرة: هل يجب عليك الاستثمار في أسهم ARM في 2026؟
تدخل Arm سبتمبر بنمو إيرادات 22% وإيرادات إتاوة وترخيص قياسية وإتاوات مراكز بيانات تضاعفت أكثر من مرة وأكثر من مليار دولار من طلب AGI CPU المشار إليه. تدعم هذه الحقائق أطروحة الحوسبة الذكية، لكن السعر المرجعي 252.09 دولار يضمن بالفعل تقدماً كبيراً. السؤال الرئيسي هو ما إذا كانت إيرادات السيليكون الجديدة يمكن أن تتوسع دون إضعاف الهوامش أو تحويل النقد.
يتطلب السيناريو الأساسي 250 إلى 310 دولار إتاوات صحية وإيرادات ضمن التوجيه وتسويق AGI CPU معقول. يحتاج السيناريو الصاعد 350 دولار اعتماد مراكز بيانات أسرع وتحويل عملاء مربح، بينما يعكس السيناريو الهابط 180 دولار التأخيرات وضغط المضاعف. يجب على المستثمرين المحافظين مراقبة إتاوات مراكز البيانات وتوقيت الترخيص وشحنات AGI CPU والهامش الإجمالي والتدفق النقدي الحر معاً.
تذكير المخاطر: سيناريوهات ARM هي تقديرات بحثية مشروطة، وليست نصائح استثمارية أو عوائد مضمونة. يمكن للأسهم والعقود الدائمة TradFi أن تفقد قيمة، ويمكن تصفية العقود المرفعة. راجع البيانات والافتراضات وشروط BingX الحالية بشكل مستقل قبل المخاطرة.
قراءات ذات صلة
- أفضل أسهم أشباه الموصلات الذكية للشراء في 2026: دليل شامل لرقائق الذكاء الاصطناعي وسلسلة التوريد
- أفضل أسهم الحوسبة الذكية و GPU للشراء في 2026: التحول إلى الاستدلال والسيليكون المخصص
- أفضل أسهم مراكز البيانات الذكية للشراء في 2026: السحابة والخوادم وبنية الحوسبة الذكية التحتية
- نظرة أسهم Nvidia (NVDA) لعام 2026: هل يمكن لـ Blackwell و Vera Rubin إعادة NVDA إلى 300 دولار؟
- توقعات أسهم Qualcomm (QCOM) 2026: هل يمكن للذكاء الاصطناعي والتنويع دفع QCOM فوق 200 دولار؟
- توقع سعر Alphabet (GOOGL) 2026: هل يمكن لنمو السحابة 82% والذكاء الاصطناعي دفع أسهم GOOGL إلى 430 دولار؟
